
中小企業が退職金制度を作るときに、最初に決めるのは「退職金をいくら払うか」と「そのお金をどこで準備するか」です。準備の方法は、大きく分けて中退共(中小企業退職金共済)、社内での積立、保険の3つで、どれを選ぶかによって、損金になる時期と、会社に残るお金が大きく変わります。
この記事では、公認会計士・税理士の奈須大貴が、3つの方法の違いを税金と手元のお金の動きで比べ、中退共を使う場合の助成やデメリット、毎月の掛金を決算の見通しから決める方法を、仮の数字で解説します。退職金の規程そのものの作り方は、社会保険労務士の領域になるため、この記事ではお金の面に絞ってお伝えします。
退職金制度は「払う額」と「準備の方法」に分けて考える
退職金は、法律で必ず払うよう決められたものではありません。払うかどうか、いくら払うかは会社が決め、退職金規程(就業規則の一部)に書いた時点で、会社が払う約束になります。規程に書いた後は、業績が悪い年でも約束どおりに払う必要があります。
そのため、退職金制度は次の2つに分けて考えると整理しやすくなります。
- 払う額の決め方(勤続年数に応じた定額、基本給に連動、ポイント制など)
- 払うお金の準備の方法(中退共、社内積立、保険など)
1つ目は、規程として社会保険労務士と一緒に決める部分です。2つ目は、会社の税金と資金繰りに直接かかわる部分で、税理士が数字で比べられるところです。中退共で準備する場合は、中退共から従業員に直接払われる額を退職金とする規程にすることが多く、1つ目と2つ目がつながってきます。
3つの準備の方法を比べる
中退共、社内積立、保険の違いを、損金になる時期と、お金がどこにあるかで比べると、次のとおりです。
| 方法 | 損金になる時期 | お金のある場所 | 主な注意点 |
|---|---|---|---|
| 中退共 | 掛金を払った期 | 中退共(会社の外) | 退職金は従業員に直接払われ、会社には戻らない |
| 社内積立 | 退職金を払った期 | 会社の預金 | 積み立てている間は損金にならない |
| 保険 | 契約の内容による | 保険会社(解約返戻金は会社へ) | 損金になる割合と返戻率は契約ごとに違う |
社内積立は、会社の預金として退職金のお金を取っておく方法です。積み立てている間は損金になりません。将来の退職金に備えて「退職給付引当金」を計上しても、税務上は損金になりません。そのかわり、お金は会社の手元にあり、急な資金需要や設備にも使えます。退職金を払った期に、払った額がまとめて損金になります。
保険は、会社が契約者となって保険に入り、解約返戻金を退職金の原資にする方法です。掛けている間にどれだけ損金になるかは、保険の種類と契約の内容で違い、近年は取り扱いが細かく定められています。保険の提案を受けた場合は、損金になる割合だけでなく、解約返戻金の率がいつ一番高くなるかと、そのときに会社に益金が生じることまで確かめておきます。
中退共の仕組みと、使うときの注意点
中退共は、国の制度として中小企業の退職金を準備する仕組みで、会社が掛金を払い、従業員が退職したときに中退共から本人に退職金が直接払われます。主な特徴は次のとおりです。
- 掛金は全額が損金(個人事業は必要経費)になる
- 加入できるのは中小企業(一般の業種なら常用従業員300人以下か資本金3億円以下など、業種ごとの基準がある)
- 従業員は原則として全員を加入させる(期間を定めて雇う人などは除ける)
- 役員は加入できない(使用人兼務役員は加入できる)
新しく加入した会社には、加入から4か月目から1年間、掛金の月額の半分(従業員1人あたり5,000円まで)を国が助成する仕組みがあります(中退共ホームページ)。
中退共のデメリット
中退共で注意したいのは、次の3点です。
- 加入から11か月以下で退職した人には、原則として退職金が払われず、その掛金は会社に戻らない
- 12か月以上23か月以下では、払われる退職金が納めた掛金より少なくなる(24か月から42か月はおおむね掛金と同じ額、43か月以上で運用による上乗せがつく)
- 会社が払ったお金でも、退職金は中退共から本人に直接払われ、会社の資金繰りには使えない
特に3つ目は、資金繰りの面で大きな違いです。中退共に入れたお金は、会社の業績が悪くなったときにも取り崩せません。毎月の掛金を決めるときは、利益だけでなく手元のお金の余裕も見ておく必要があります。手元のお金の見方は資金繰りとは?で紹介しています。
仮の数字で、10年間の税金と手元のお金を比べる
従業員5人に、1人あたり毎月1万円ずつ退職金を準備する場合で考えます。1年間で1万円×12か月×5人=60万円、10年間で600万円です。
社内積立では、10年間で600万円を預金として積み立てても、その間の損金は0円です。中退共では、掛金600万円がそのまま損金になり、会社の税金の負担を仮に所得の30%とすると、600万円×30%=180万円、10年間の税金が少なくなる計算です(実際の税率は会社の規模や所得によって違います)。
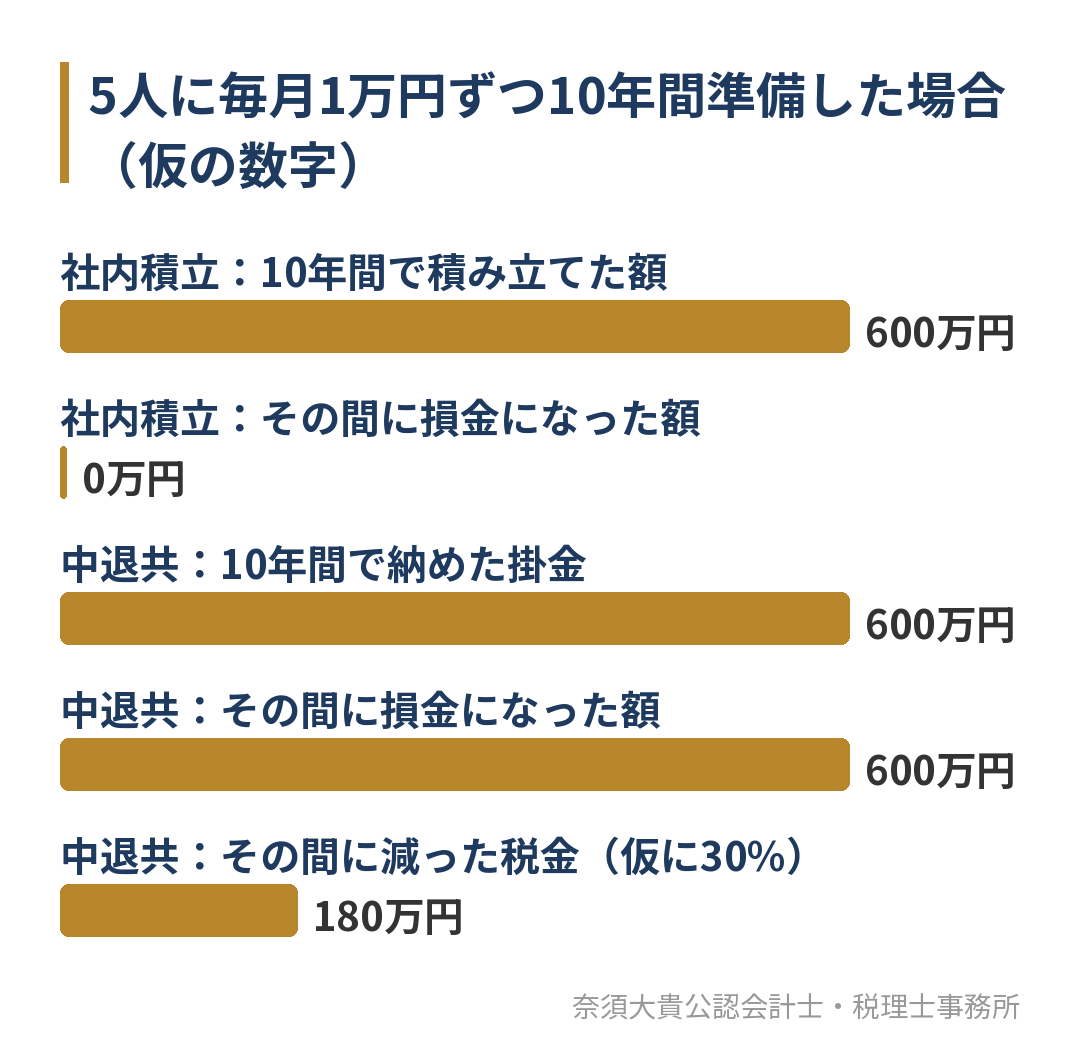
ただし、社内積立でも、退職金を払った期には払った額が損金になります。最終的に損金になる額は同じで、違うのは「いつ損金になるか」と「お金がどこにあるか」です。中退共は毎年の税金を少しずつ減らす代わりに、お金は会社の外に出ます。社内積立は、払う期に大きな損金が出る代わりに、それまではお金を手元で使えます。
中退共の助成を使うと、最初の負担はさらに小さくなります。この例では、1人あたり月5,000円の助成が1年間続くので、5,000円×12か月×5人=30万円が助成されます。
毎月の掛金を、決算の見通しから決める
退職金の準備は、一度始めると毎月続く固定費です。掛金を決めるときは、次の順番で考えると無理がありません。
- 来期以降の利益と納税額の見込みを出す
- 毎月の掛金を払っても、手元のお金が足りるかを確かめる
- 将来払う退職金の目安(勤続年数ごとの額)と、掛金で準備できる額を比べる
- 足りない分を、社内積立や保険でどう補うかを決める
中退共の掛金は、増やすのは簡単でも、減らすには従業員の同意などの手続きが必要です。最初から大きな額にするのではなく、利益の見込みに合わせて少しずつ増やすほうが、資金繰りにも従業員への説明にも無理がありません。来期の利益の見込みの立て方は利益計画の立て方で解説しています。
役員の退職金とは分けて考える
中退共に入れるのは従業員だけで、社長などの役員は入れません。役員の退職金は、会社が払う役員退職金として、株主総会の決議などで額を決め、適正な額の範囲で損金にします。役員の退職金の準備については、役員退職金の計算方法で解説しています。
取締役でも、部長などとして従業員の仕事をしている使用人兼務役員は、中退共に加入できます。使用人兼務役員に当たるかどうかの判定は、使用人兼務役員とは?をご覧ください。
従業員が受け取るときの税金
従業員が退職金を一時金で受け取ると、退職所得として、ほかの所得と分けて計算されます。退職所得控除は、勤続20年以下なら1年あたり40万円(最低80万円)、20年を超える部分は1年あたり70万円です。勤続10年の人なら400万円までは税金がかかりません。中退共から受け取る退職金も、会社が払う退職金と同じく退職所得になります。
退職金制度があることは、採用のときにも伝えやすい点です。毎月の給与を上げるより、退職金として準備したほうが、従業員が受け取るときの税金は軽くなりやすい、という説明もできます。
よくあるご質問
従業員が数人でも、退職金制度は作ったほうがよいですか?
作らなければならないものではありません。ただし、採用や定着のために作る会社は多く、従業員が少ないうちのほうが、毎月の掛金も小さく始められます。作る場合は、払う額を規程に書いた時点で約束になるため、利益の見込みから無理のない額で始めます。
中退共と社内積立は、両方使えますか?
使えます。毎月の掛金は中退共で確実に損金にし、勤続が長い人への上乗せ分は社内積立で準備する、という組み合わせもあります。規程の中で、中退共から払われる額と会社が払う額をどう分けるかを決めておきます。
退職給付引当金を計上すれば、損金になりますか?
税務上は損金になりません。決算書で将来の退職金を見えるようにする意味はありますが、税金を減らす効果はありません。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。税務顧問の中で月次決算を行い、毎月の試算表をもとに、利益と納税額を第2四半期頃から見通し、第3四半期で精度を高めて決算に備えます。
退職金制度は、この見通しの中で、毎月の掛金を払っても手元のお金が足りるか、中退共と社内積立をどう組み合わせるかを数字でお伝えします。退職金規程そのものの作成は、社会保険労務士にご相談いただく形になります。資金繰りや金融機関への説明まで含めて相談したい場合は、財務顧問のページもご覧ください。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
退職金制度を考えている経営者の方へ
退職金制度は、払う額を決める規程と、お金を準備する方法の2つに分けて考えると整理できます。中退共は掛金がそのまま損金になる一方で、お金は会社の外に出ます。社内積立はお金を手元に残せる一方で、払うまでは損金になりません。どちらが合うかは、毎年の利益と手元のお金の見込みで決まります。
「従業員に退職金を用意したいが、毎月いくらなら無理がないか知りたい」「中退共と社内積立のどちらがよいか決めかねている」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。