
倒産防止共済(経営セーフティ共済)は、掛金の総額が800万円に達すると、それ以上は掛金を納められなくなります。解約をしない限り、共済の契約は続き、取引先が倒産したときの借入れや、急な資金需要に使える一時貸付金はそのまま使えます。800万円に達したから解約しなければならない、ということはありません。
ただし、掛金を納められなくなると、これまで毎年損金にしていた掛金がなくなり、翌期から利益と納税額が増えます。この記事では、公認会計士・税理士の奈須大貴が、800万円に達した後の3つの選択肢と、翌期の納税の見通しを仮の数字で解説します。
800万円に達すると、何が止まり、何が続くか
倒産防止共済の掛金は、月5,000円から20万円の範囲で決め、掛金の残高が800万円に達するまで納めることができます(経営セーフティ共済「経営セーフティ共済の掛金」)。800万円に達した後に変わること、変わらないことを整理すると、次のとおりです。
| 項目 | 800万円に達した後 |
|---|---|
| 掛金の納付 | それ以上は納められない |
| 掛金の損金(個人事業は必要経費) | 納める掛金がないので、新しく損金になる額はなくなる |
| 共済の契約 | 解約しない限り続く |
| 取引先が倒産したときの借入れ(共済金の貸付) | 掛金総額の10倍、最高8,000万円まで使える |
| 急な資金需要での借入れ(一時貸付金) | 解約手当金の95%を上限に使える |
| 解約したときの解約手当金 | 掛金を40か月以上納めていれば、任意解約で掛金の100% |
共済金の貸付と一時貸付金の上限は、中小機構の「経営セーフティ共済(中小企業倒産防止共済制度)」の案内によります。800万円まで積み立てた会社は、取引先の倒産に備える枠としては最も大きい状態になっている、ということでもあります。
翌期から、税金はどれだけ増えるか
800万円に達した後に最も影響が大きいのは、損金になる掛金がなくなることです。月20万円の掛金を納めていた会社では、年240万円の損金がなくなります。
仮の数字で考えます。800万円に達する前の期は、掛金を年240万円納め、その分だけ利益が小さくなっていました。800万円に達した翌期は、売上や経費が同じでも、掛金がなくなった分、利益が240万円増えます。会社の税金の負担を仮に所得の30%とすると、240万円×30%=72万円、翌期の税金が増える計算です(実際の税率は会社の規模や所得によって違います)。
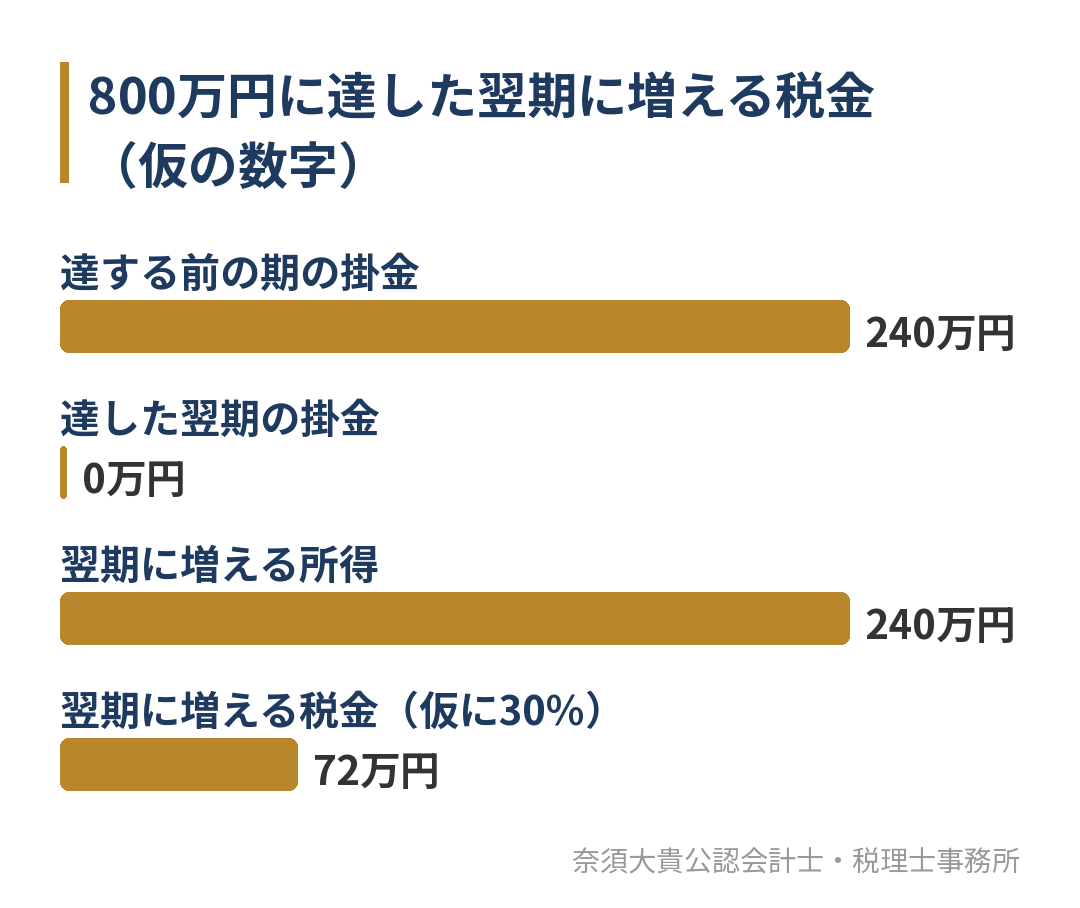
この72万円は、利益が増えたことによる税金の増加なので、会社の手元のお金で見れば、掛金として出ていた240万円が出ていかなくなり、そのうち72万円を税金として納める形です。差し引き168万円は、これまでより手元に残ります。
問題になりやすいのは、納税の時期です。掛金がなくなった期の決算の後に、法人税などの確定申告と納付があり、さらに翌期の中間納付も増えることがあります。800万円に達する時期が分かった時点で、翌期の納税額を見込んでおくと、決算の後に慌てずに済みます。中間納付の仕組みは中間納付とは?で、決算の前に利益と納税額を見通す方法は決算前に利益と納税額を見通す方法で解説しています。
期の途中で800万円に達する場合
800万円に達するのが期の途中の場合は、その期は一部の月だけ掛金を損金にでき、翌期から掛金がなくなります。たとえば、3月決算の会社で、月20万円の掛金が9月分で800万円に達する場合、その期の掛金は4月から9月までの6か月分で120万円です。前の期と比べると、その期の損金は120万円減り、翌期はさらに120万円減ります。2期に分けて利益が増える形になるため、どの期から納税が増えるかを、掛金の残高から確かめておきます。
800万円に達した後の3つの選択肢
800万円に達した後の考え方は、大きく分けて3つです。
| 選択肢 | 内容 | 向いている会社 |
|---|---|---|
| 持ち続ける | 掛金は止まったまま、契約を続ける | 取引先の倒産や急な資金需要への備えを残したい会社 |
| 解約して受け取る | 解約手当金を受け取り、益金に計上する | 役員退職金や大きな費用、赤字が見込まれる期がある会社 |
| 解約して再加入する | 解約した後、新しく契約し直す | 節税だけが目的なら向かない(解約から2年は掛金が損金にならない) |
1. 持ち続ける
最も多いのが、掛金は止まったまま契約を持ち続ける選択です。取引先の倒産に備える枠として最大の8,000万円を使える状態が続き、急な資金需要には一時貸付金で、解約手当金の95%まで借りられます。800万円は、解約すれば戻るお金として会社の備えになっています。掛金を費用として処理している会社では決算書の資産に表れないため、解約したときに戻るお金があることを、試算表の注記や資産の一覧で分かるようにしておくと、銀行に説明しやすくなります。
持ち続ける場合に考えておきたいのは、いつかは解約して益金にする時期が来ることです。解約しないまま持ち続けても、いずれ受け取るときには益金になります。持ち続けながら、受け取る時期の候補を決めておくのが現実的です。
2. 解約して受け取る
解約手当金は、受け取った期の益金になります。800万円を利益の大きい通常の期に受け取ると、それだけ税金が増えます。一方で、役員退職金を払う期や、大きな設備の費用が出る期、赤字が見込まれる期に受け取れば、益金をほかの費用や赤字と相殺できます。
どの期に解約すると利益を受け止めやすいかは、倒産防止共済(経営セーフティ共済)の解約で仮の数字を使って比べています。役員退職金と合わせて考える場合は、役員退職金の計算方法もあわせてご覧ください。
3. 解約して再加入する
以前は、800万円に達したら解約し、利益の出る期に再加入して掛金をまた損金にする、という使い方がありました。令和6年10月1日以後に解約して再加入した場合は、解約の日から2年を経過する日までに納めた掛金は、損金(個人事業は必要経費)になりません(経営セーフティ共済「経営セーフティ共済の掛金」)。節税を目的とした解約と再加入は、2年分の掛金が損金にならない前提で考える必要があります。
800万円に達した後の利益の受け止め方
掛金の損金がなくなった後も、利益に応じて税金をなだらかにしたいという会社は少なくありません。その場合は、共済の代わりに何をするかを、手元のお金が減るかどうかで分けて考えます。
| 方法 | 手元のお金 | 考え方 |
|---|---|---|
| 必要な設備や修繕を前倒しする | 減る | もともと必要な支出なら、時期を合わせる意味がある |
| 役員の小規模企業共済 | 社長個人のお金が減る | 会社の税金ではなく、社長個人の所得控除になる |
| 役員報酬を見直す | 会社から社長に移る | 期首から3か月以内に決める必要がある |
| 何もしないで納税する | 税金分だけ減る | 利益を残して自己資本を厚くし、融資の評価を上げる |
税金を減らすことだけを目的に支出を増やすと、手元のお金はそれ以上に減ります。利益が出すぎたときの考え方は法人で利益が出過ぎたときの決算対策で、社長個人の共済は小規模企業共済のデメリットは?で解説しています。
800万円に達する前に確かめておくこと
800万円に達する時期は、掛金の月額と納めた月数から前もって分かります。達する前に、次のことを確かめておきます。
- 掛金の残高と、800万円に達する月(決算月との関係)
- 翌期に増える利益と納税額の見込み
- 持ち続けるか、解約する時期の候補(役員退職金や大きな費用の予定)
- 決算書での資産の計上の仕方と、銀行への説明の仕方
- 個人事業の場合は、事業所得以外の収入に対する掛金が必要経費にならない点
掛金を損金として処理してきた会社では、800万円は決算書の資産に表れていないことがあります。その場合でも、解約すれば戻るお金として、資金繰りの上では会社の備えの一部です。資金繰りの見方は資金繰りとは?で紹介しています。
よくあるご質問
800万円になったら、解約しなければなりませんか?
解約する必要はありません。掛金は納められなくなりますが、契約は続き、取引先が倒産したときの借入れや一時貸付金も使えます。解約するかどうかは、解約手当金を益金として受け止めやすい期があるかで決めます。
800万円になったら、掛金を減らしたほうがよかったですか?
減らせば800万円に達する時期は遅くなりますが、毎年損金になる額も小さくなります。どちらが良いかは、各期の利益と納税額の見込みによります。800万円に達する前の数年は、毎期の利益の見込みを見ながら掛金の月額を考えると、翌期の納税の増え方をなだらかにできます。
800万円に達した後も、一時貸付金は使えますか?
使えます。一時貸付金は、解約手当金の95%を上限に借りられる制度で、取引先の倒産がなくても利用できます。返済の条件は中小機構の案内で確かめてください。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。税務顧問の中で月次決算を行い、毎月の試算表をもとに、利益と納税額を第2四半期頃から見通し、第3四半期で精度を高めて決算に備えます。
倒産防止共済は、この見通しの中で、掛金の残高がいつ800万円に達し、翌期の納税がどれだけ増えるかを前もってお伝えし、持ち続けるか、どの期に解約するかを経営者と一緒に決めます。資金繰りや金融機関への説明まで含めて相談したい場合は、財務顧問のページもご覧ください。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
倒産防止共済が800万円に近づいている経営者の方へ
倒産防止共済は、800万円に達しても解約する必要はなく、取引先の倒産への備えとしてはむしろ最大の状態です。気をつけたいのは、掛金の損金がなくなる翌期から、利益と納税額が増えることです。達する時期と翌期の納税額を前もって見込み、持ち続けるか、いつ受け取るかを決めておくと安心です。
「来期に800万円に達するが、納税がどれだけ増えるか知りたい」「持ち続けるか解約するか、決めかねている」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。