粗利率の目安は、業種の平均よりも、自社の固定費(販管費)と目標の利益から逆算して決めるのが確かです。計算式は「必要な粗利率 =(固定費 + 目標の利益)÷ 売上高」で、この率を下回ると、売上が計画どおりでも目標の利益には届きません。
この記事では、公認会計士・税理士の奈須大貴が、自社に必要な粗利率を仮の数字で計算する手順と、その目安を毎月の試算表で確かめる方法を解説します。粗利率が1ポイント動くと利益がどれだけ変わるかの表も紹介します。
粗利率の目安には「業種の平均」と「自社に必要な率」の2つがある
「粗利率の目安」と言うとき、多くの解説では業種ごとの平均値が示されます。ただ、業種の平均は「同じ業種の会社がどのくらいの粗利率で営業しているか」を表すもので、「自社が何%を取れば利益が残るか」には答えていません。
| 項目 | 業種の平均 | 自社に必要な粗利率 |
|---|---|---|
| 何を表すか | 同じ業種の会社の粗利率の平均 | 自社の固定費を払い、目標の利益を残すのに必要な粗利率 |
| 計算のもと | 統計や調査の集計 | 自社の販管費の見込みと、目標の利益 |
| 使いどころ | 自社の値付けや原価の水準が、極端に外れていないかの参考 | 値付け、値引きの上限、仕入や外注の条件を決める基準 |
| 弱点 | 人件費の計上先や商品の構成が会社ごとに違い、そのまま比べられない | 固定費や売上の見込みが変われば、計算し直す必要がある |
粗利率が業種の平均より高くても、固定費が重ければ利益は残りません。反対に、平均より低くても、固定費が軽ければ十分な利益が残ります。そのため、目安はまず自社の数字から決め、業種の平均は参考として見るのが順番です。
自社に必要な粗利率は、固定費と目標の利益から逆算する
粗利(売上総利益)は、売上高から売上原価を引いた利益です。会社はこの粗利の中から、人件費や家賃などの販管費を払い、残りが営業利益になります。粗利と営業利益の関係は、粗利と営業利益の違いは?2つの差の読み方と、利益が減った原因の分け方で詳しく解説しています。
つまり、目標の営業利益を残すには、「販管費 + 目標の営業利益」と同じだけの粗利が必要です。これを売上高で割ったものが、自社に必要な粗利率になります。
- 必要な粗利 = 販管費 + 目標の営業利益
- 必要な粗利率 =(販管費 + 目標の営業利益)÷ 売上高
ここでいう固定費は、損益計算書の販管費をそのまま使うのが簡単です。販管費の中には売上に比例して増える費用(販売手数料や運賃など)も含まれますが、目安を決める段階では、まず販管費の合計で計算して差し支えありません。
目標の利益は「返済」と「残したいお金」から決める
逆算の計算でいちばん迷うのが、目標の利益をいくらにするかです。「なんとなく売上の5%」のように決めるより、借入金の返済と、手元に残したいお金から決めるほうが、根拠のある目標になります。
借入金の元金の返済は費用になりません。そのため返済の元手は、税金を払った後の利益に、お金の出ていかない費用である減価償却費を足した金額になります。ここでは仮の数字で、目標の営業利益を決めてみます。
| 項目 | 金額 | 考え方 |
|---|---|---|
| 1年間の借入金の元金の返済 | 500万円 | 金融機関の返済予定表から |
| 減価償却費 | 150万円 | 費用だが、その年にお金は出ていかない |
| 税金を払った後に必要な利益 | 350万円 | 500万円 − 150万円 |
| 税金を払う前に必要な利益 | 500万円 | 仮に税金を利益の30%とした場合。350万円 ÷(1 − 30%) |
| 支払利息 | 100万円 | 営業利益から払う費用 |
| 目標の営業利益 | 600万円 | 500万円 + 100万円 |
税金の割合の30%は、計算を分かりやすくするための仮の割合で、実際の税率ではありません。実際には会社の所得の大きさや地域によって変わるため、自社の過去の決算で、利益に対して税金がどのくらいだったかを確かめて置き換えてください。
この例は、返済をちょうどまかなえる最低限の目標です。設備の買い替えに備えたい、手元のお金を増やしたいといった場合は、その金額を「税金を払った後に必要な利益」に上乗せします。
計算例:売上1億2,000万円の会社に必要な粗利率
上で決めた目標の営業利益600万円を使って、ある会社に必要な粗利率を計算します。1年間の売上高は1億2,000万円、販管費は3,000万円(人件費1,800万円、家賃360万円、その他840万円)、今の粗利率は28%です。
| 項目 | 今の数字 | 目標の利益を残す数字 |
|---|---|---|
| 売上高 | 1億2,000万円 | 1億2,000万円 |
| 粗利 | 3,360万円 | 3,600万円 |
| 粗利率 | 28% | 30% |
| 販管費 | 3,000万円 | 3,000万円 |
| 営業利益 | 360万円 | 600万円 |
必要な粗利率は、(3,000万円 + 600万円)÷ 1億2,000万円 = 30%です。この会社にとっての粗利率の目安は30%で、今の28%では、目標の営業利益に240万円届きません。
業種の平均と比べて28%が高いか低いかは、この会社にとって大きな問題ではありません。大切なのは、自社の固定費と返済を前提にすると、あと2ポイントの粗利率が必要だということです。
粗利率が1ポイント変わると、利益はどれだけ動くか
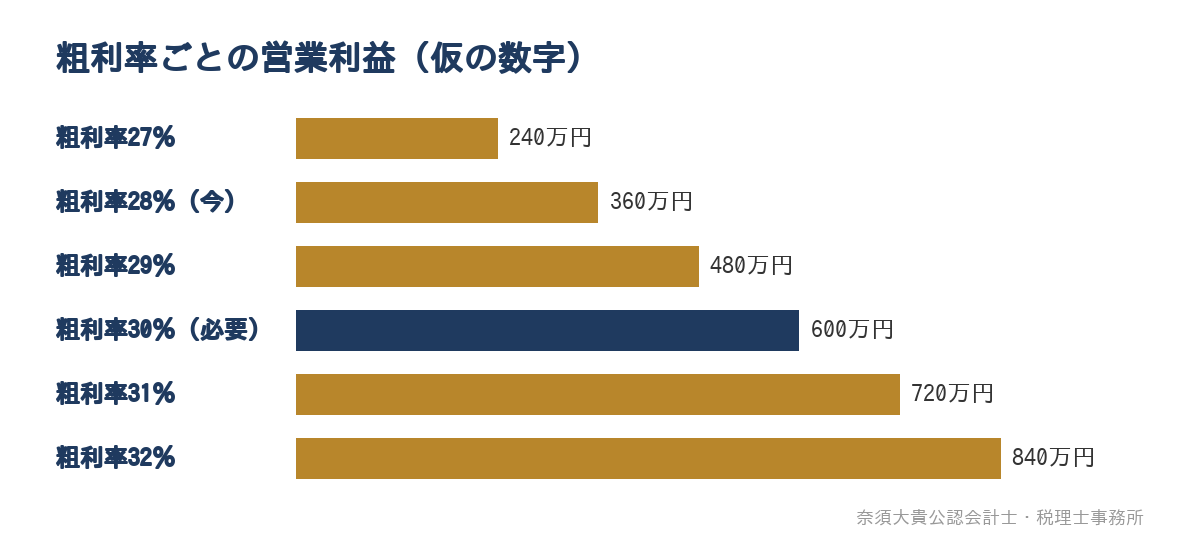
上の会社で、粗利率が1ポイントずつ変わったときの営業利益を並べると、次の図と表のようになります。販管費は3,000万円のまま変わらないものとしています。
| 粗利率 | 粗利 | 営業利益 | 目標の600万円との差 |
|---|---|---|---|
| 26% | 3,120万円 | 120万円 | −480万円 |
| 27% | 3,240万円 | 240万円 | −360万円 |
| 28%(今) | 3,360万円 | 360万円 | −240万円 |
| 29% | 3,480万円 | 480万円 | −120万円 |
| 30%(必要) | 3,600万円 | 600万円 | 0円 |
| 31% | 3,720万円 | 720万円 | +120万円 |
| 32% | 3,840万円 | 840万円 | +240万円 |
粗利率1ポイントは、売上1億2,000万円の1%で、営業利益にすると120万円です。この会社の今の営業利益360万円の3分の1にあたります。販管費が変わらない限り、粗利率の変化はそのまま営業利益の変化になるため、わずか1ポイントでも利益への影響は大きくなります。
同じ120万円の営業利益を、売上を増やして生み出すとすると、今の粗利率28%のままでは120万円 ÷ 28% = 約429万円、売上を約3.6%増やす必要があります。粗利率を1ポイント上げることは、売上を3〜4%増やすことに近い効果があるということです。
値引きの影響も、同じ考え方で確かめられます。100円で売っていた商品を2%値引きして98円にすると、原価の72円は変わらないため、粗利は28円から26円に減り、粗利率は26円 ÷ 98円 ≒ 26.5%に下がります。販売数量が変わらなければ、売上は1億1,760万円、粗利は1億1,760万円 − 8,640万円 = 3,120万円で、営業利益は360万円から120万円に減ります。2%の値引きで、営業利益の3分の2がなくなる計算です。
業種の平均を見るときの注意
業種ごとの平均を見たい場合は、中小企業庁の中小企業実態基本調査で、産業別の売上高や営業費用をまとめた統計表が公表されています。ただし、平均値と自社の粗利率を比べる前に、次の点を確かめておく必要があります。
| 注意すること | 理由 |
|---|---|
| 人件費を売上原価に入れているか | 現場の人件費を原価に入れる会社と販管費に入れる会社では、同じ稼ぎ方でも粗利率が大きく変わる |
| 外注を多く使っているか | 自社の社員で行う仕事を外注にすると、原価が増えて粗利率は下がるが、販管費の人件費は減る |
| 期末の在庫を反映しているか | 在庫を数えずに仕入をすべて原価にすると、仕入の多い年は粗利率が低く、少ない年は高く出る |
| 商品やサービスの組み合わせ | 同じ業種でも、扱う商品や元請・下請の立場によって粗利率は違う |
| 平均の中身 | 平均値には規模の違う会社や赤字の会社も含まれ、「この率なら利益が出る」という基準ではない |
特に1つ目の人件費の計上先は、粗利率を比べるときに最も差が出るところです。計上先によって同じ会社の粗利率がどれほど変わるか、自社の試算表でどう確かめるかは、粗利に人件費は含まれる?計上先で変わる粗利率と、試算表での確かめ方で解説しています。
比べるなら、業種の平均よりも、同じ基準で計上している自社の過去の粗利率と比べるほうが確かです。業種の平均は、自社の率が平均から大きく離れているときに、「値付けや原価の水準に理由があるか」を考えるきっかけとして使うのがよいでしょう。
必要な粗利率は、条件が変わるたびに計算し直す
必要な粗利率は、一度決めたら終わりではありません。固定費や売上の見込みが変われば、必要な率も変わります。上の会社を例に、いくつかの場面で計算し直してみます。
| 場面 | 計算 | 必要な粗利率 |
|---|---|---|
| 今の前提 | (3,000万円 + 600万円)÷ 1億2,000万円 | 30.0% |
| 年400万円かかる人を1人採用する | (3,400万円 + 600万円)÷ 1億2,000万円 | 約33.3% |
| 家賃を年120万円下げる | (2,880万円 + 600万円)÷ 1億2,000万円 | 29.0% |
| 売上が1億円に減る | (3,000万円 + 600万円)÷ 1億円 | 36.0% |
| 売上が1億4,000万円に増える | (3,000万円 + 600万円)÷ 1億4,000万円 | 約25.7% |
売上が減ると、必要な粗利率は大きく上がります。固定費は売上が減っても同じだけかかるため、少ない売上で同じ固定費をまかなうには、1件あたりの粗利を厚くしなければならないからです。売上が落ちた時期に値引きで数量を取りにいくと、必要な率とは逆の方向に動いてしまうことがあります。
採用や昇給、出店を考えるときは、この表のように、変わる数字を置き換えて必要な粗利率を計算し直します。今の粗利率との差が大きければ、値上げや仕入条件の見直しを一緒に考える必要があります。
目安の粗利率を、毎月の試算表で確かめる手順
必要な粗利率を決めたら、毎月の試算表で、実際の粗利率がその目安に届いているかを確かめます。次の順番で進めます。
- 期の初めに、1年間の販管費の見込みと目標の営業利益から、必要な粗利率を計算しておく
- 毎月の試算表で、その月の粗利率と、期首からの累計の粗利率を見る
- 必要な粗利率との差を、「差のポイント × 累計の売上」で金額に直す
- 差が出た理由を、値引き、仕入価格の変化、商品の組み合わせ、科目の付け方に分けて確かめる
- 残りの月で、どのくらいの粗利率が必要になるかを計算し、値付けや仕入の手を決める
月ごとの粗利率は、在庫の数え方や大きな案件の有無でぶれるため、1か月だけで判断しないことが大切です。累計の粗利率と並べて見ると、一時的なぶれか、続いている変化かを分けられます。上の会社で、毎月の売上が1,000万円だったとすると、上半期の動きは次のようになります。
| 月 | その月の粗利率 | 累計の粗利率 | 必要な30%との差(累計) |
|---|---|---|---|
| 4月 | 29.0% | 29.0% | −1.0ポイント |
| 5月 | 27.5% | 約28.3% | 約−1.8ポイント |
| 6月 | 28.5% | 約28.3% | 約−1.7ポイント |
| 7月 | 26.0% | 約27.8% | 約−2.3ポイント |
| 8月 | 28.0% | 27.8% | −2.2ポイント |
| 9月 | 29.0% | 28.0% | −2.0ポイント |
上半期の累計は28.0%で、必要な30%との差は2ポイント、金額にすると6,000万円 × 2% = 120万円の粗利が足りていません。1年間で必要な粗利3,600万円に届くには、上半期の粗利1,680万円を引いた1,920万円を、下半期の売上6,000万円で稼ぐ必要があり、下半期は32%の粗利率が必要になります。
この表の7月のように、1か月だけ大きく下がった月は、その月の取引を確かめます。値引きを伴う大口の案件があった、仕入価格の上がった材料を使い始めたなど、理由が分かれば次の手を考えられます。試算表を毎月どの順番で見るかは、試算表の見方|経営者が毎月5分で確認する5つの順番で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では月次決算を行い、毎月の試算表をもとに、売上、粗利と粗利率、販管費、営業利益が計画どおりかを、経営者と一緒に確認しています。
この記事で紹介した必要な粗利率の計算は、期の初めの計画づくりや、採用や値上げを考える場面での財務コンサルの中で使っています。年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。下半期にどのくらいの粗利率が必要かも、この見通しの中で確かめます。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
自社の粗利率の目安を、数字で決めたい方へ
粗利率の目安は、業種の平均ではなく、「(固定費 + 目標の利益)÷ 売上高」で自社に必要な率を計算して決めます。目標の利益は、借入金の返済と手元に残したいお金から決め、決めた目安は毎月の試算表の累計の粗利率で確かめてみてください。
「自社にとって何%の粗利率が必要なのか分からない」「値上げや値引きの判断の基準をつくりたい」という方は、直近の決算書や試算表をもとに状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。