
建設業の税務調査で確かめられやすいのは、売上をどの期に計上したか、一人親方などへの支払いを外注費と給与のどちらにしたか、そして工事ごとの原価をどう付けたか、の3つです。どれも工期が長く、外注先が多い建設業ならではの論点で、調査の通知が来てから資料を探すと説明に苦労します。工事台帳と月次決算で毎月そろえておけば、調査は、そろえた資料を見せて説明する場になります。
この記事では、公認会計士・税理士の奈須大貴が、税務調査の進み方、建設業で確かめられやすい3つの点と指摘されたときの影響、通知が来る前に毎月そろえておく資料を解説します。
税務調査はどのように進むか
税務調査の多くは、税務署から会社や顧問税理士への事前の連絡(事前通知)で始まります。事前通知では、調査を始める日時と場所、調査の目的、対象となる税目と期間、確かめる帳簿や書類などが伝えられ、日程は相談して調整できます。
調査の当日は、調査官が会社を訪れ、経営者への聞き取りと、帳簿や契約書、請求書などの確認を行います。中小企業では、数日で現地での調査を終え、その後に追加の資料のやり取りが続くことが一般的です。誤りが見つかった場合は、修正申告をするか、税務署が税額を直す更正を受け、不足していた税金に加えて加算税と延滞税を納めます。
調査の結果、問題がなければ、その旨が伝えられて終わります。調査は、申告の内容が正しいかを確かめる手続きです。日頃から数字の根拠となる書類がそろっていれば、必要以上に恐れるものではありません。
建設業で確かめられやすい3つの点
一般的な税務調査の解説では、売上の計上漏れ、架空の経費、私的な支出の混入などが挙げられます。建設業では、これらに加えて、業種の特徴から生まれる3つの点が確かめられやすいといわれます。
1. 売上の計上時期(期ズレ)
多くの中小の建設会社では、工事が完成して引き渡したときに売上を計上します。国税庁の法人税基本通達「第3款 役務の提供に係る収益」では、請負による収益は、原則として目的物を引き渡した日の属する事業年度に計上するとされています。
調査では、決算日の前に引き渡した工事が、翌期の売上になっていないかが確かめられます。たとえば、3月中に引渡しを終えていたのに、請求書を4月に出したため4月の売上にしていた、という形です。引渡書や検収の書類、元請の検査の記録、工事の写真の日付などと、売上を計上した日が照らし合わされます。
2. 外注費と給与の区分
一人親方や手間請けの職人への支払いを、外注費とするか給与とするかは、税金に大きく響きます。給与であれば、会社は所得税を源泉徴収して納める必要があり、消費税の計算でも、外注費のように支払った消費税を差し引くことができません。
国税庁は「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて(法令解釈通達)」で、区分が明らかでないときは、ほかの人が代わりに作業できるか、作業の時間を指定されるなどの拘束を受けるか、作業の内容や方法について指揮監督を受けるか、引渡し前の完成品が不可抗力で失われた場合にも報酬を請求できるか、材料や用具を支払う側から提供されているか、を総合的に勘案して判定するとしています。契約書の名目が「請負」であっても、実際の働き方が社員と変わらなければ、給与と判断されることがあります。
3. 工事ごとの原価の付け方
建設業では、工事が完成するまでにかかった材料費や外注費は、完成するまで費用にならず、未成工事支出金として資産に残ります。調査では、期末に完成していない工事の原価が、完成した工事の原価に付け替えられていないかが確かめられます。
付け替えが起こるのは、利益を調整しようとする場合だけではありません。請求書にどの工事の分かが書かれておらず、経理の担当者が推測で工事に振り分けているうちに、原価が実態とずれていくこともあります。期末の材料の在庫や、まだ請求書が届いていない外注の作業も、同じように確かめられます。
このほか、現場で日当を現金で払っている場合の支払いの記録や、元請や施主との交際費の扱いも、建設業でよく確かめられる点です。
調査で聞かれることと、日頃そろえておく資料
調査で聞かれることに答えられるかどうかは、日頃どの資料を、どの単位でそろえているかで決まります。3つの点ごとに整理すると、次のとおりです。
| 確かめられる点 | 調査で聞かれること | 日頃そろえておく資料 |
|---|---|---|
| 売上の計上時期 | 決算日の前後に引き渡した工事は、いつ引き渡し、どの期の売上にしたか | 工事ごとの請負契約書・注文書、引渡書や検収の書類、工事台帳の完成日 |
| 外注費と給与の区分 | 外注先は、材料や道具を自分で用意し、作業の進め方を自分で決めているか | 外注先との契約書・注文書、外注先からの請求書、材料や道具の負担の分かる記録 |
| 工事ごとの原価の付け方 | 期末に完成していない工事の原価は、どの工事にいくら残っているか | 工事番号の入った請求書と発注書、工事台帳、期末の未成工事支出金の内訳 |
| 現金での支払い | 現場で現金で払った日当や経費は、誰に、いつ、何のために払ったか | 受領の記録(受取人の署名のあるもの)、現場ごとの日報 |
表の右の列は、どれも調査のために新しく作る資料ではありません。工事を受注し、外注先に発注し、引き渡すという、毎月の仕事の流れの中で生まれる書類です。それを工事番号で束ねておくことが、調査への備えのほとんどを占めます。
仮の数字で、期ズレを指摘されたときの影響
3月決算の建設会社で、請負金額1,500万円、粗利300万円の工事Gを3月25日に引き渡したのに、請求書を4月に出したため翌期の売上にしていたとします。調査でこの期ズレを指摘された場合を、仮の数字で見てみます。法人税などの負担は、計算を分かりやすくするため、所得の3割と仮定します。
| 項目 | 金額(仮) | 考え方 |
|---|---|---|
| 当期に増える所得 | 300万円 | 工事Gの売上1,500万円と原価1,200万円を当期に移す |
| 当期に増える法人税など | 90万円 | 300万円の3割と仮定 |
| 過少申告加算税 | 9万円 | 増えた税金の10%(原則の割合) |
| 延滞税 | 期間に応じて加算 | 本来の期限から納めるまでの日数で計算 |
| 翌期の所得 | 300万円減る | 翌期の売上と原価から工事Gを外す |
期ズレは、当期の所得が増える代わりに翌期の所得が減るため、2期を通せば税金の合計は大きく変わりません。それでも、加算税と延滞税は余分に払うことになり、2期分の申告を直す手間もかかります。さらに、意図的に売上を翌期にずらしたと判断されると、より重い重加算税の対象になることがあります。
外注費が給与と判断された場合は、影響がより大きくなります。さかのぼって源泉所得税を納める必要が生じるほか、消費税の計算で差し引いていた外注費の消費税が認められなくなるためです。外注先の人数が多く、毎年の支払いが大きい会社ほど、調査の前に契約と実際の働き方を確かめておく意味があります。
毎月の仕組みで調査に備える
調査への備えを、毎月の仕事の流れに組み込むと、次の順番になります。
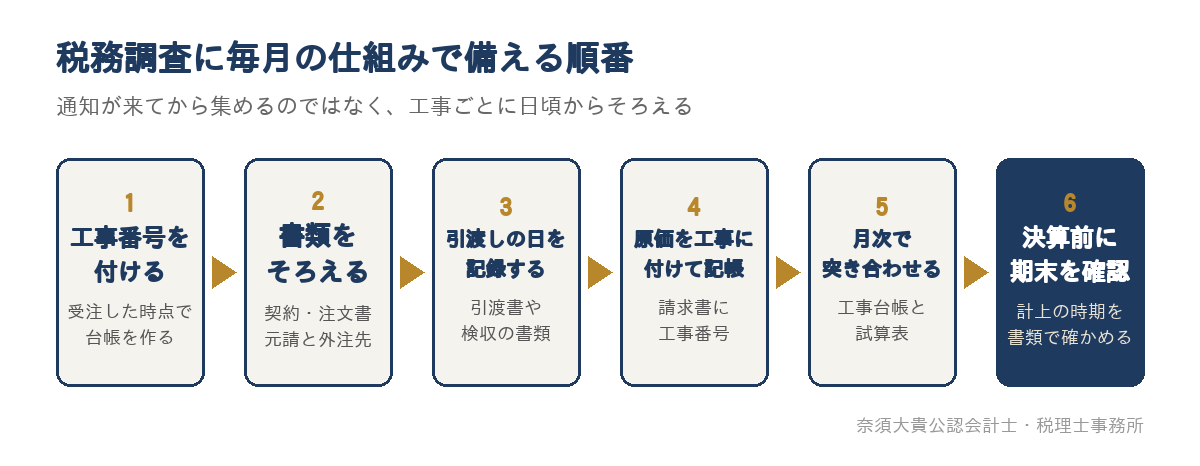
- 工事を受注した時点で工事番号を付け、工事台帳を作る
- 元請や施主との契約書・注文書と、外注先との契約書・注文書を、工事番号ごとに保管する
- 引渡しの日を、引渡書や検収の書類とあわせて工事台帳に記録する
- 外注先や仕入先からの請求書に工事番号を書いてもらい、原価を工事ごとに記帳する
- 毎月、工事台帳の原価の合計と、試算表の完成工事原価・未成工事支出金が合っているかを確かめる
- 決算の前に、決算日の前後に引き渡す工事を一覧にし、どちらの期の売上にするかを書類で確かめる
工事台帳の作り方は、工事台帳とは?経営者が毎月読む3つの数字と、資金繰りへのつなげ方で、工事ごとの原価を毎月確かめる仕組みは、建設業の原価管理とは?工事ごとの粗利を毎月確かめる仕組みと、現場・経理・経営者の役割で解説しています。手間請けの扱いと、外注費・労務費の区分は、建設業の労務費とは?外注費・人件費との違いと、職人の時間単価から工事ごとに計算する方法で整理しています。
この仕組みは、税務調査のためだけのものではありません。工事ごとの粗利が毎月分かり、決算の前に利益と納税額を見通せるようになります。決算の前の見通しと節税の考え方は、建設業の節税対策は利益の見通しから|工事の完成時期で動く利益と、手元資金・経審で選ぶ順番で解説しています。
調査の通知が来たら
調査の通知が来たら、まず顧問税理士に連絡し、通知された対象の期間と税目、確かめる書類を共有します。日程は、資料をそろえる時間を考えて相談できます。
準備では、対象の期間の決算書と申告書、総勘定元帳、工事台帳、契約書や請求書を確かめ、決算日の前後の工事と外注先への支払いについて、説明できるかを事前に点検します。当日は、聞かれたことに事実で答え、分からないことはその場で推測で答えず、確かめてから回答します。
調査の前の備えとして、税理士が申告書の作成にあたって確かめた内容を書面にして申告書に添付する制度(書面添付制度)もあります。考え方は、税務:備えあれば、憂いなし 「税務調査」も怖くない!3つの「備え」で紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価や未成工事支出金が集計され、公認会計士・税理士の奈須大貴が、工事ごとの粗利と完成・引渡しの予定を、経営者と一緒に毎月確かめます。
工事ごとに原価と引渡しの日が記録されていれば、決算日の前後の工事の計上時期や、期末に残る原価の内訳を、書類で説明できる状態になります。外注先との契約の形と実際の働き方も、決算の前に一緒に点検します。年間の利益と納税額は、第2四半期頃から工事ごとの完成予定をもとに見通しを立て、第3四半期で精度を高めて決算に備えます。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。建設業の顧問先への支援は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
税務調査が気になっている建設会社の方へ
建設業の税務調査で確かめられやすいのは、売上の計上時期、外注費と給与の区分、工事ごとの原価の付け方の3つです。どれも、調査の通知が来てから資料を集めるのではなく、工事番号で書類を束ね、工事台帳と試算表を毎月合わせておくことで備えられます。まずは、直近の決算日の前後に引き渡した工事を書き出し、引渡しの日と売上を計上した日が合っているかを確かめてみてください。
「工事ごとの原価がきちんと分けられているか不安」「一人親方への支払いの扱いを見直したい」という方は、直近の決算書と工事台帳をもとに、今の管理の状態と整えたい点を一緒に整理します。