
源泉所得税の納期の特例とは、給与の支給人員が常時10人未満の会社や個人事業主が、給与などから源泉徴収した所得税を、毎月ではなく年2回にまとめて納められる制度です。1月から6月に源泉徴収した分は7月10日、7月から12月に源泉徴収した分は翌年1月20日が期限になります。
この記事では、公認会計士・税理士の奈須大貴が、納期の特例の対象になる会社と申請の時期、特例の対象にならない報酬、人数が10人以上になったときの手続きを整理し、まとめて納める月に慌てないための納税資金の分け方を解説します。
原則は毎月、特例なら年2回
会社が給与を払うときは、給与から所得税と復興特別所得税を差し引き(源泉徴収)、国に納めます。国税庁のNo.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例によると、原則として、給与などを実際に支払った月の翌月10日までに納める必要があります。
納期の特例の承認を受けると、次の年2回にまとめられます。
| 源泉徴収した月 | 原則の期限 | 納期の特例の期限 |
|---|---|---|
| 1月から6月 | それぞれ翌月10日 | 7月10日 |
| 7月から12月 | それぞれ翌月10日 | 翌年1月20日 |
期限が土曜日、日曜日、祝日などに当たる場合は、その次の平日が期限です。毎月の納付書の作成と納付の手間が、年12回から年2回に減るため、人数の少ない会社では広く使われています。
対象になるのは「給与の支給人員が常時10人未満」
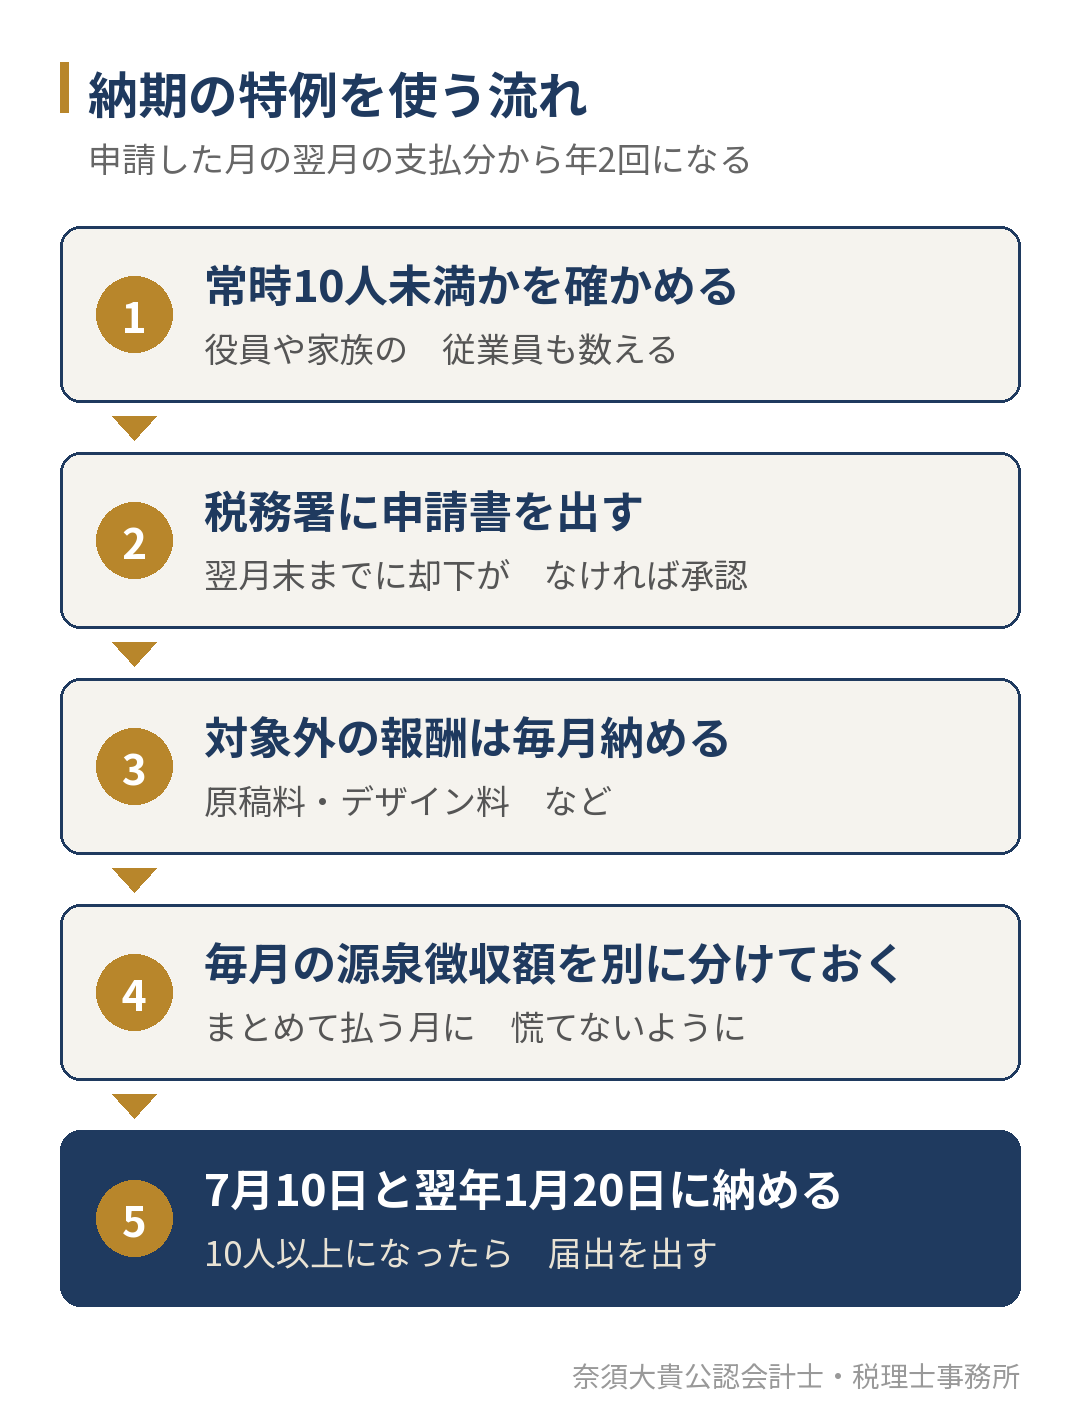
納期の特例を使えるのは、給与の支給人員が常時10人未満の源泉徴収義務者です。人数には、正社員だけでなく、役員や、パート・アルバイト、家族の従業員も含めて数えます。一時的に人が増える時期があっても、平常の状態で10人未満かどうかで判断します。
会社を設立したばかりで、役員と数人の従業員で始める会社の多くは、この条件に当てはまります。設立のときに出す書類の一つとして、給与支払事務所等の開設届出書と一緒に申請しておくことが多い手続きです。設立の前後に決めることと届出の期限は、会社設立で税理士に頼めることは?の記事で解説しています。
申請の時期と、特例が始まる月
納期の特例を使うには、「源泉所得税の納期の特例の承認に関する申請書」を、給与を支払う事務所の所在地を受け持つ税務署に出します。税務署から却下の通知がなければ、申請書を出した月の翌月末日に承認があったものとみなされ、その翌月に支払う給与から源泉徴収した税金から、特例の対象になります。
国税庁の具体例に沿うと、2月中に申請書を出した場合は、次のようになります。
| 支払った月 | 納める期限 |
|---|---|
| 1月と2月に支払った給与の分 | 原則どおり、それぞれ翌月10日 |
| 3月から6月に支払った給与の分 | 7月10日にまとめて |
申請書を出してすぐに年2回になるわけではなく、承認までの月の分は毎月納めます。「申請したから次は7月でよい」と思い込むと、承認前の月の分を納め忘れることがあります。申請した月と、特例が始まる月を、納付の予定表に書いておきます。
特例の対象にならない報酬に注意
納期の特例の対象になるのは、給与と退職金から源泉徴収した税金と、税理士・弁護士・司法書士などの一定の報酬から源泉徴収した税金に限られます。それ以外の報酬から源泉徴収した税金は、特例の承認を受けていても、原則どおり翌月10日までに納めます。
| 源泉徴収した報酬 | 納期の特例 | 納める期限 |
|---|---|---|
| 役員と従業員の給与・賞与 | 対象 | 7月10日・翌年1月20日 |
| 退職金 | 対象 | 7月10日・翌年1月20日 |
| 税理士・弁護士・司法書士などの報酬 | 対象 | 7月10日・翌年1月20日 |
| 原稿料、講演料、デザインの報酬など | 対象外 | 支払った月の翌月10日 |
ホームページの制作をフリーランスのデザイナーに頼んだ、講師に講演料を払った、という取引は、源泉徴収をしたうえで、翌月10日までに別の納付書で納める必要があります。給与の分と一緒に7月にまとめてしまうと、期限を過ぎた納付になります。報酬を払うときは、源泉徴収の要否と、どちらの期限になるかを、支払いの時点で確かめます。
10人以上になったときは、届出が必要
従業員が増えて、給与の支給人員が常時10人以上になると、納期の特例の要件に当てはまらなくなります。この場合は、「源泉所得税の納期の特例の要件に該当しなくなったことの届出書」を税務署に出します。届出書を出した日が属する期間から、特例の承認の効力がなくなり、毎月の納付に戻ります。
人を増やす計画があるときは、採用の予定と一緒に、源泉所得税の納付が毎月に変わる時期も確かめておきます。毎月の納付に戻ると、給与計算の締めの後、翌月10日までに納付を終える段取りが必要になります。
7月と1月に慌てないための納税資金の分け方
納期の特例は事務を楽にしますが、半年分の源泉所得税をまとめて納めることになります。7月は賞与の後、1月は年末調整と年末の支払いの後に当たるため、資金が少なくなっている時期と重なりがちです。
仮の数字で見てみます。毎月の給与から源泉徴収する額が合計8万円で、6月に賞与を払い、賞与から10万円を源泉徴収した会社の場合、7月10日に納める額は次のようになります。
| 内訳 | 金額 |
|---|---|
| 1月から6月の給与の分(8万円 × 6か月) | 48万円 |
| 6月の賞与の分 | 10万円 |
| 7月10日に納める額 | 58万円 |
源泉徴収した税金は、もともと従業員の給与から預かったお金で、会社のお金ではありません。ところが、半年間口座に置いておくと、運転資金と混ざって使ってしまい、7月に納める資金が足りなくなることがあります。毎月の給与の支払いと同じ日に、源泉徴収の額を納税用の口座に移しておくと、こうしたことを防げます。
年末調整で税金を還付する年は、1月20日に納める額が減ることもあります。年末調整の結果を12月の給与で精算した後、1月20日に納める額を確かめておきます。
納付書は「納期特例分」を使う
納期の特例で年2回にまとめて納めるときは、毎月の納付で使う納付書(所得税徴収高計算書)とは別の、納期特例分の納付書を使います。半年分の給与の支払額と源泉徴収の額を、月ごとではなくまとめて書く形になっています。毎月用の納付書で納めてしまうと、どの期間の分かが分かりにくくなるため、承認を受けたら、納期特例分の納付書が手元にあるかを確かめておきます。
e-Taxを使えば、納付書の作成から納付まで、オンラインで済ませることもできます。給与計算のソフトの中には、半年分の源泉徴収の額を集計して、納付の画面に写せるものもあります。年2回しか行わない手続きは、手順を忘れやすいので、前の回にどう納めたかを記録しておくと、次の回に迷いません。
役員だけで従業員がいない会社でも、役員報酬から源泉徴収をしていれば、納期の特例を使えます。設立したばかりの会社では、役員報酬の源泉徴収だけのことも多く、年2回の納付で十分に回ることがほとんどです。
住民税の特別徴収にも納期の特例がある
給与から差し引く住民税(特別徴収)にも、同じ名前の納期の特例があります。こちらは市区町村への手続きで、期限は12月10日と6月10日です。源泉所得税の7月10日・1月20日とあわせると、年4回、税金をまとめて納める月があります。
| 納める月 | 納める税金 |
|---|---|
| 6月10日 | 住民税(12月から5月の給与の分) |
| 7月10日 | 源泉所得税(1月から6月の分) |
| 12月10日 | 住民税(6月から11月の給与の分) |
| 1月20日 | 源泉所得税(7月から12月の分) |
福岡市の住民税の特別徴収の流れと納期の特例は、福岡市の住民税の特別徴収の記事で解説しています。法人税や消費税の中間納付の時期と重なる会社もあるので、1年の税金の予定を一つの表にしておくと安心です。中間納付の時期の決まり方は、中間納付とは?の記事で解説しています。
期限に遅れると、何が起きるか
納期の特例の期限に遅れると、本来の期限から納付の日までの延滞税がかかります。また、源泉所得税を期限までに納めなかったことに対して、不納付加算税がかかることがあります。年2回の納付は回数が少ないぶん、担当者が期限を忘れやすい点に注意が必要です。
前の年の1月20日の納付が終わった後、7月10日の納付の準備を5月から6月に始める、という段取りを決めておくと、期限の前に慌てずに済みます。同じように、12月の給与と年末調整が終わった時点で、1月20日に納める額を確定させておきます。年末年始の休みをはさむため、1月に入ってから集計を始めると、期限までの日数が意外に短くなります。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市と近郊の会社の税務顧問をしています。公認会計士・税理士の奈須大貴が直接対応し、月次決算で毎月の試算表をつくる中で、源泉所得税や住民税の預り金の残高と、まとめて納める月の資金を確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。源泉所得税、住民税、法人税、消費税の納付の時期を1年の予定としてまとめ、資金繰りの計画に入れて一緒に確かめています。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
納期の特例を使っている会社、これから使う会社の方へ
源泉所得税の納期の特例は、給与の支給人員が常時10人未満の会社が、源泉所得税を7月10日と翌年1月20日の年2回にまとめて納める制度です。原稿料やデザインの報酬などは対象外で、毎月の納付が必要です。まずは、承認を受けているか、対象外の報酬を払っていないか、まとめて納める資金を分けているかを確かめてみてください。
「設立したばかりで、税金の届出と納付の予定が分からない」「7月や1月の納付で資金繰りが苦しくなる」という方は、今の給与と報酬の支払いの状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。オンラインでの面談にも対応しています。