
建設業の消費税は、実際に支払った仕入れや外注費の消費税を差し引く「原則課税」と、売上の消費税に業種ごとの割合(みなし仕入率)を掛けて計算する「簡易課税」のどちらを選ぶかで、納める額が大きく変わります。建設業は簡易課税では原則として第3種で、みなし仕入率は70%です。どちらが少なくなるかは、売上の大きさよりも、材料費や外注費がどれだけあり、外注先がインボイスの登録をしているか、自社の職人の給与がどれだけあるかといった「原価の中身」で決まります。
この記事では、公認会計士・税理士の奈須大貴が、原則課税と簡易課税の計算の違い、建設業の事業区分、外注先の構成が違う3社の仮の数字での比較、簡易課税の届出の期限と2年の縛り、自社の方式を決める手順を解説します。
原則課税と簡易課税の計算の違い
消費税は、売上で預かった消費税から、仕入れや経費で支払った消費税を差し引いて納めるのが基本です。この差し引く額の計算の仕方が、原則課税と簡易課税で違います。
| 項目 | 原則課税 | 簡易課税 |
|---|---|---|
| 差し引く額 | 実際に支払った材料費・外注費・経費の消費税 | 売上の消費税 × みなし仕入率(建設業は原則70%) |
| 使える会社 | どの会社でも使える | 基準期間の課税売上高が5,000万円以下の課税期間で、届出をした会社 |
| インボイスの保存 | 差し引くには原則として必要 | 仕入れ側のインボイスの保存は不要 |
| 給与の扱い | 給与には消費税がかからないため、差し引けない | 原価の中身にかかわらず一律の割合で差し引く |
| 還付 | 支払った消費税が多ければ還付を受けられる | 売上の消費税より多くは差し引けないため、還付はない |
| 届出 | 不要 | 簡易課税制度選択届出書を、適用したい課税期間の初日の前日までに出す |
簡易課税を使えるのは、基準期間(法人は原則として前々事業年度、個人事業者は前々年)の課税売上高が5,000万円以下の課税期間です(国税庁「No.6505 簡易課税制度」)。今期の売上ではなく、2年前の期の売上で判定する点に注意が必要です。
原則課税では、実際の支払いに含まれる消費税を差し引くため、外注費や材料費が多い会社ほど納める額が少なくなります。一方、自社の職人に払う給与には消費税がかからないので、職人を雇って工事をしている会社ほど、差し引ける額は少なくなります。簡易課税では、原価の中身に関係なく、売上の消費税の70%を差し引いたものとして計算します。
建設業は第3種、ただし第4種になる仕事もある
簡易課税のみなし仕入率は、事業の区分ごとに決められています。
| 区分 | 主な業種 | みなし仕入率 |
|---|---|---|
| 第1種 | 卸売業 | 90% |
| 第2種 | 小売業など | 80% |
| 第3種 | 建設業、製造業など | 70% |
| 第4種 | 第1種〜第3種・第5種・第6種以外の事業(飲食店業など) | 60% |
| 第5種 | サービス業など | 50% |
| 第6種 | 不動産業 | 40% |
建設業は第3種にあたり、請け負った工事の全部を他の業者に任せる場合も第3種として扱われます(国税庁「No.6509 簡易課税制度の事業区分」)。
ただし、建設業の中でも第4種になる仕事があります。国税庁の質疑応答事例では、ほかの事業者から原材料の支給を受けて建設工事の一部を行う人的役務の提供や、原材料の支給を受けて行う修理は第4種とされています(国税庁「日本標準産業分類からみた事業区分(D建設業)」)。いわゆる手間請けのように、材料は元請が用意し、自社は人と道具だけを出す仕事は、第4種でみなし仕入率が60%になる可能性があります。
事業の区分は、取引ごとに判定します。材料も含めて請け負う工事と、材料の支給を受ける手間請けの両方がある会社は、請求書や契約書で材料の扱いが分かるようにし、売上をどの区分にあてるかを帳簿で分けておくことが大切です。区分を分けていないと、みなし仕入率の低いほうで計算することになる場合があります。
外注先の構成で納税額がどう変わるか、3社で比べる
ここからは仮の数字で、売上(完成工事高)が同じ4,000万円(税抜)の3社を比べます。売上の消費税は400万円です。簡易課税で計算すると、どの会社も「400万円 − 400万円 × 70% = 120万円」になります。違いが出るのは原則課税の側です。
| 項目(税抜、万円) | A社:自社の職人が中心 | B社:登録した外注先が中心 | C社:免税の外注先が多い |
|---|---|---|---|
| 材料費 | 1,200 | 1,000 | 1,000 |
| 外注費(インボイスの登録をしている外注先) | 200 | 1,800 | 600 |
| 外注費(免税の外注先、支払額) | 0 | 0 | 1,320 |
| 自社の職人の給与 | 1,000 | 300 | 300 |
| その他の経費(消費税がかかるもの) | 300 | 300 | 300 |
| 差し引ける消費税 | 170 | 310 | 274 |
| 原則課税で納める額 | 230 | 90 | 126 |
| 簡易課税で納める額 | 120 | 120 | 120 |
計算の中身は次のとおりです。
- A社:差し引けるのは、材料費・登録した外注先・その他の経費の合計1,700万円の10%で170万円。原則課税では400万円 − 170万円 = 230万円になり、簡易課税の120万円のほうが110万円少なくなります。
- B社:差し引けるのは、1,000万円 + 1,800万円 + 300万円 = 3,100万円の10%で310万円。原則課税では400万円 − 310万円 = 90万円で、簡易課税より30万円少なくなります。
- C社:登録した先の分は1,000万円 + 600万円 + 300万円 = 1,900万円の10%で190万円。免税の外注先への支払1,320万円には消費税相当額が120万円(1,320万円 × 10/110)含まれ、経過措置でその70%の84万円を差し引けます。合計274万円で、原則課税では126万円となり、簡易課税の120万円とほぼ同じです。
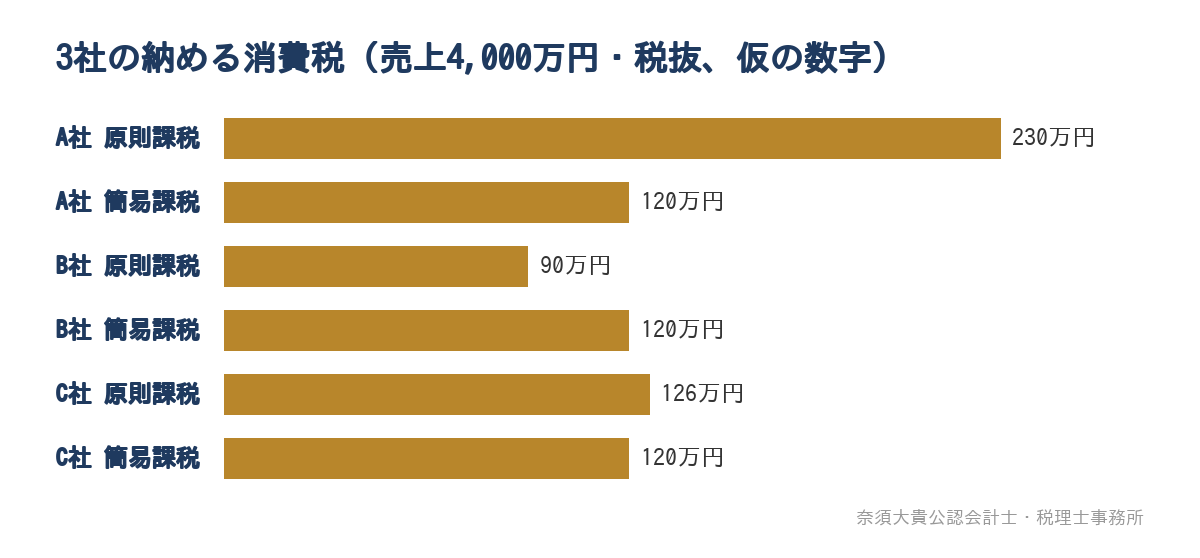
同じ売上でも、自社の職人で工事をしているA社は簡易課税が大きく有利で、登録した外注先に多くを任せているB社は原則課税のほうが有利です。給与は消費税の計算では差し引けない支払いなので、職人を雇っている割合が高いほど、簡易課税の70%という割合が実際より有利に働きます。
損益分岐の目安は「差し引ける消費税が売上の消費税の70%」
原則課税と簡易課税の納税額が同じになるのは、原則課税で差し引ける消費税が、売上の消費税の70%と等しくなるときです。この例では、差し引ける消費税が280万円(400万円 × 70%)を超えれば原則課税が、下回れば簡易課税が少なくなります。登録した先からの仕入れだけで考えると、材料費・外注費・経費のうち消費税がかかるものが、売上の70%(2,800万円)を超えるかどうかが目安になります。
工事の利益率が低い会社ほど、原価の中で消費税がかかるものの割合が高くなりやすく、原則課税が有利になりがちです。逆に、利益率が高い会社や職人を雇っている会社は、簡易課税が有利になりがちです。工事ごとの利益率の見方は、建設業の利益率の記事で解説しています。
免税の外注先が多い会社は、経過措置の縮小で原則課税の負担が増える
インボイスの登録をしていない外注先(一人親方など)への支払いは、原則課税では本来、消費税を差し引けません。ただし経過措置があり、令和8年10月1日から令和10年9月30日までは消費税相当額の70%、令和10年10月1日から令和12年9月30日までは50%、令和12年10月1日から令和13年9月30日までは30%を差し引けます(国税庁「令和8年度税制改正特集」)。また、1つの免税事業者からの仕入れが年1億円(税込)を超える場合、超えた部分には経過措置を使えません。取引の日が令和8年10月1日をまたぐ場合の判定は、インボイス経過措置は80%から70%へ|10月1日をまたぐ取引の判定方法で解説しています。
C社の例で、経過措置の割合が変わると原則課税の納税額がどう変わるかを見てみます。
| 期間 | 免税の外注先の分で差し引ける額 | 差し引ける消費税の合計 | 原則課税で納める額 | 簡易課税で納める額 |
|---|---|---|---|---|
| 令和8年10月〜令和10年9月(70%) | 84万円 | 274万円 | 126万円 | 120万円 |
| 令和10年10月〜令和12年9月(50%) | 60万円 | 250万円 | 150万円 | 120万円 |
| 令和12年10月〜令和13年9月(30%) | 36万円 | 226万円 | 174万円 | 120万円 |
| 令和13年10月以後(0%) | 0万円 | 190万円 | 210万円 | 120万円 |
簡易課税では、外注先が登録しているかどうかは納税額に影響しないため、120万円のまま変わりません。免税の外注先が多い会社が原則課税を続けると、経過措置が縮むたびに納税額が増えていきます。外注先に登録をお願いするか、単価を見直すか、簡易課税に移るかは、外注先との関係も含めた経営の判断になるため、数年先までの納税額を並べて考えることをおすすめします。
なお、外注先への支払いが実態として給与と判断されると、原則課税では差し引いていた消費税が差し引けなくなり、源泉所得税の問題も生じます。外注費と給与の区分は、建設業の税務調査の記事と一人親方の確定申告の記事で解説しています。
材料費が上がった年は、原則課税の差し引ける額も増える
材料費の値上がりは、2つの方式で影響の出方が違います。A社で材料費が2割上がり、1,200万円が1,440万円になったとします。売上は据え置きです。
- 原則課税:差し引ける消費税が24万円増えて194万円になり、納める額は230万円から206万円に減ります。
- 簡易課税:差し引く額は売上で決まるため、納める額は120万円のまま変わりません。
原則課税では、材料費が上がって利益が減った分、消費税も少し軽くなります。簡易課税では、原価が上がっても消費税は売上に連動したままです。材料費の値上がりを工事代金に転嫁できていない会社では、この違いが手元のお金に響きます。ただし、この例のA社では、材料費が上がっても簡易課税のほうが86万円少ないままです。方式を変えるかどうかは、1つの要因だけでなく、原価の全体で試算してから判断します。
簡易課税の届出の期限と、2年の縛り
簡易課税を使うには、「消費税簡易課税制度選択届出書」を、適用したい課税期間の初日の前日までに納税地の税務署に出します。3月決算の会社なら、翌期から使うには3月31日までに出すことになります。
一度簡易課税を選ぶと、事業を廃止した場合を除き、届出の効力が生じた課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ、やめるための届出(不適用届出書)を出せません(国税庁「No.6505 簡易課税制度」)。実際には、少なくとも2期は簡易課税で申告することになります。
この2年の縛りがあるため、次のような予定がある場合は特に注意します。
- 重機や車両、資材置き場など大きな設備を買う予定がある:原則課税なら支払った消費税が多い年に還付を受けられることがありますが、簡易課税では還付はありません。
- 外注先の構成を変える予定がある:登録した外注先に任せる工事を増やすなら、原則課税が有利になる可能性があります。
- 売上が5,000万円を超えそうな期がある:基準期間の課税売上高が5,000万円を超えた課税期間は、届出をしていても簡易課税を使えず、原則課税で計算します。
また、インボイスの登録をきっかけに免税事業者から課税事業者になった会社は、2割特例(売上の消費税の20%を納める特例)を、令和8年9月30日を含む課税期間まで使えます。2割特例が終わった後に簡易課税と原則課税のどちらにするかも、同じ考え方で比べます。個人事業者の場合の2割特例と、令和9年分からの3割特例については、個人事業主の確定申告の消費税の記事で解説しています。
自社の方式を決める手順
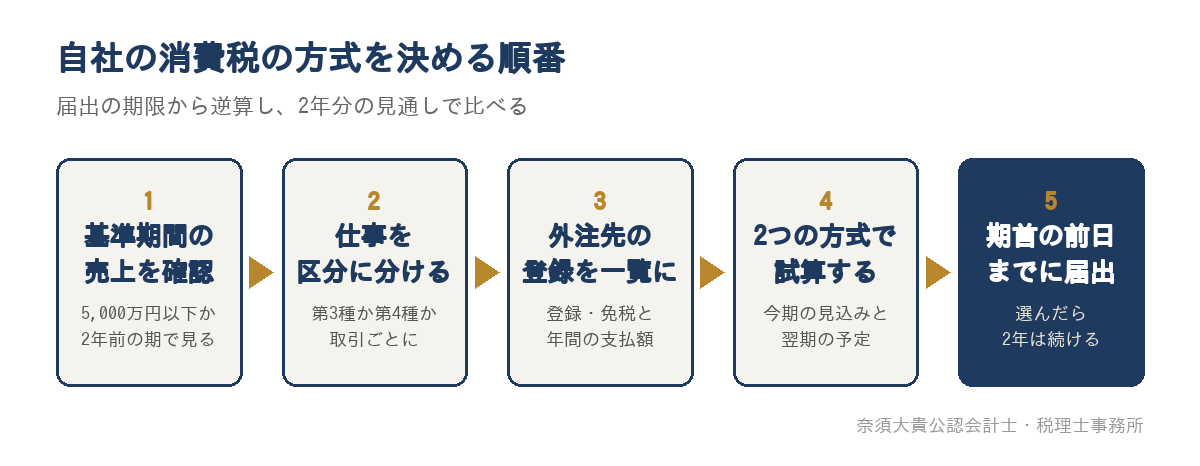
- 基準期間(2年前の期)の課税売上高が5,000万円以下かを確かめる。超えていれば、その期は原則課税だけになる
- 自社の仕事を、材料も含めて請け負う工事(第3種)と、材料の支給を受ける手間請けや修理(第4種)に分け、売上の割合をつかむ
- 外注先ごとに、インボイスの登録の有無と年間の支払額を一覧にする
- 今期の見込みと翌期の予定で、原則課税と簡易課税の両方の納税額を試算する。経過措置の割合の変わり目もここで入れる
- 簡易課税を選ぶなら、適用したい課税期間の初日の前日までに届出を出し、2年は続ける前提で予定を確かめる
この手順で一番手間がかかるのは、3と4です。月次の試算表で外注費が登録先と免税の先に分けて記帳されていれば、期の途中でも両方式の納税額を出せます。決算が終わってから比べても、翌期の届出の期限には間に合わないことがあるため、期の半ばには試算しておきたいところです。消費税の納税は資金繰りにも大きく影響するので、建設業の資金繰りの記事もあわせてご覧ください。
よくある失敗
- 今期の売上が5,000万円以下だから簡易課税を使えると思っていた:判定は2年前の期の売上で行います。
- 届出を決算が終わってから出した:届出は適用したい課税期間が始まる前日までに出す必要があり、決算月の翌月に出しても、その期には間に合いません。
- 手間請けと材料込みの工事を区分せずに申告した:第4種の売上を第3種として計算すると、納める額が少なすぎることになります。
- 簡易課税を選んだ翌年に大きな設備を買った:2年の縛りがあるため、原則課税に戻して還付を受けることができません。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。建設業のお客様には、工事ごとの原価を月次で確かめる中で、外注費を登録している先と免税の先に分けて記帳し、期の半ばに原則課税と簡易課税の納税額を試算して、翌期の届出をするかどうかを決算の前に一緒に判断します。建設業の顧問のご案内は、建設業の方へのページをご覧ください。
よくあるご質問
簡易課税を選ぶと、インボイスの保存は要らなくなりますか?
仕入れ側の消費税を差し引く計算にはインボイスを使わないため、仕入れのインボイスの保存は消費税の計算のうえでは不要です。ただし、売上側では、元請などから求められればインボイスを発行する必要がありますし、帳簿や請求書は法人税の計算のために保存します。
一人親方の外注先にインボイスの登録をお願いするべきですか?
原則課税の会社にとっては、登録した外注先のほうが差し引ける消費税が多くなります。一方、外注先にとっては消費税を納めることになるため、単価の話し合いが必要になることがあります。自社が簡易課税なら、外注先の登録の有無は自社の納税額に影響しません。
建設業の消費税の方式を見直したい方へ
建設業の消費税は、原則課税と簡易課税のどちらが少ないかが、自社の職人の割合、外注先の登録の状況、材料費の大きさで変わります。まずは、直近の決算の原価を「登録した先への支払い」「免税の先への支払い」「給与」に分けて、この記事の3社のように両方式の納税額を出してみてください。
「外注先が多く、どちらが得か分からない」「経過措置が縮むと納税額がどうなるか見ておきたい」という方は、直近の決算書と外注先の一覧をもとに、両方式の納税額と届出の期限を一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と近郊の建設業の方のご相談をお受けしており、オンラインでの面談にも対応しています。