建設業の会計は、工事を単位に売上と原価を計上するため、決算書の科目名が一般の会社と違います。売上高は「完成工事高」、売掛金は「完成工事未収入金」というように読み替えれば、決算書の骨組みは一般の会社と同じですが、建設業ならではの数字として、完成工事原価報告書の4つの区分と、未成工事支出金・未成工事受入金の大きさを確かめる必要があります。
この記事では、公認会計士・税理士の奈須大貴が、建設業の決算書の科目の対応表と、経営者が決算書や試算表で確かめる3つの数字を、仮の数字で解説します。
建設業の決算書は、科目名が一般の会社と違う
建設業の決算書には、一般の会社では見かけない科目が並びます。主な科目を、一般の会社の科目と対応させると次のとおりです。中身の欄は、国土交通省の告示「建設業法施行規則別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類」の定義を要約したものです。
| 建設業の科目 | 一般の会社の科目 | 中身 | 決算書の場所 |
|---|---|---|---|
| 完成工事高 | 売上高 | 完成して引渡しが完了した工事の請負高 | 損益計算書 |
| 完成工事原価 | 売上原価 | 完成工事高に計上した工事に対応する原価 | 損益計算書 |
| 完成工事総利益 | 売上総利益(粗利) | 完成工事高から完成工事原価を引いた額 | 損益計算書 |
| 完成工事未収入金 | 売掛金 | 完成工事高に計上した工事の請負代金のうち、まだ受け取っていない額 | 貸借対照表(資産) |
| 未成工事支出金 | 仕掛品 | 引渡しが完了していない工事にかかった工事費や、材料購入・外注のための前渡金など | 貸借対照表(資産) |
| 材料貯蔵品 | 原材料、貯蔵品 | 手持ちの工事用の材料などで、まだ原価や費用にしていないもの | 貸借対照表(資産) |
| 工事未払金 | 買掛金 | 工事費のうち、まだ支払っていない額 | 貸借対照表(負債) |
| 未成工事受入金 | 前受金 | 引渡しが完了していない工事について、先に受け取った請負代金 | 貸借対照表(負債) |
建設業の許可を受けた会社は、事業年度が終わるたびに、建設業法施行規則の様式による貸借対照表や損益計算書などを、許可を受けた行政庁に提出します(建設業法第11条第2項、建設業法施行規則第10条)。この記事では、その提出書類の書き方は扱わず、経営者が自社の決算書をどう読むかに絞ります。
仮の数字で、建設会社の決算書を読む
ここからは、次のような建設会社を例にします。金額は仮の数字で、消費税は除いています。
| 損益計算書の項目 | 前期 | 当期 |
|---|---|---|
| 完成工事高 | 2億2,000万円 | 2億4,000万円 |
| 完成工事原価 | 1億7,600万円 | 1億9,680万円 |
| 完成工事総利益 | 4,400万円(20%) | 4,320万円(18%) |
| 販売費及び一般管理費 | 3,600万円 | 3,600万円 |
| 営業利益 | 800万円 | 720万円 |
売上は2,000万円増えたのに、完成工事総利益は80万円減り、営業利益も800万円から720万円に下がっています。一般の会社と同じく、最初に見るのは粗利率です。この会社では20%から18%に2ポイント下がっています。どこで下がったのかを確かめるのが、1つ目の数字です。
1.完成工事原価報告書の4区分の構成比
建設業の決算書には、損益計算書の完成工事原価の中身を示す「完成工事原価報告書」が付きます。完成工事原価を、材料費・労務費・外注費・経費の4つの区分に分けた表です。
| 区分 | 告示の定義の要約 |
|---|---|
| 材料費 | 工事のために直接購入した材料や、材料貯蔵品から振り替えた材料の費用 |
| 労務費 | 工事に従事した直接雇用の作業員の賃金、給料、手当など。「うち労務外注費」として、大部分が労務の提供である外注への支払いも含む |
| 外注費 | 材料などを作業とともに提供し、工事の完成を約束する契約にもとづく支払い |
| 経費 | 上の3つ以外の工事の費用。「うち人件費」として、現場の管理者などの給料や法定福利費を含む |
例の会社の完成工事原価報告書を、完成工事高に対する割合で並べると次のようになります。
| 区分 | 前期 | 前期の割合 | 当期 | 当期の割合 | 割合の増減 |
|---|---|---|---|---|---|
| 材料費 | 5,060万円 | 23% | 5,400万円 | 22.5% | −0.5ポイント |
| 労務費 | 3,080万円 | 14% | 2,880万円 | 12% | −2ポイント |
| 外注費 | 7,920万円 | 36% | 9,600万円 | 40% | +4ポイント |
| 経費 | 1,540万円 | 7% | 1,800万円 | 7.5% | +0.5ポイント |
| 完成工事原価 | 1億7,600万円 | 80% | 1億9,680万円 | 82% | +2ポイント |
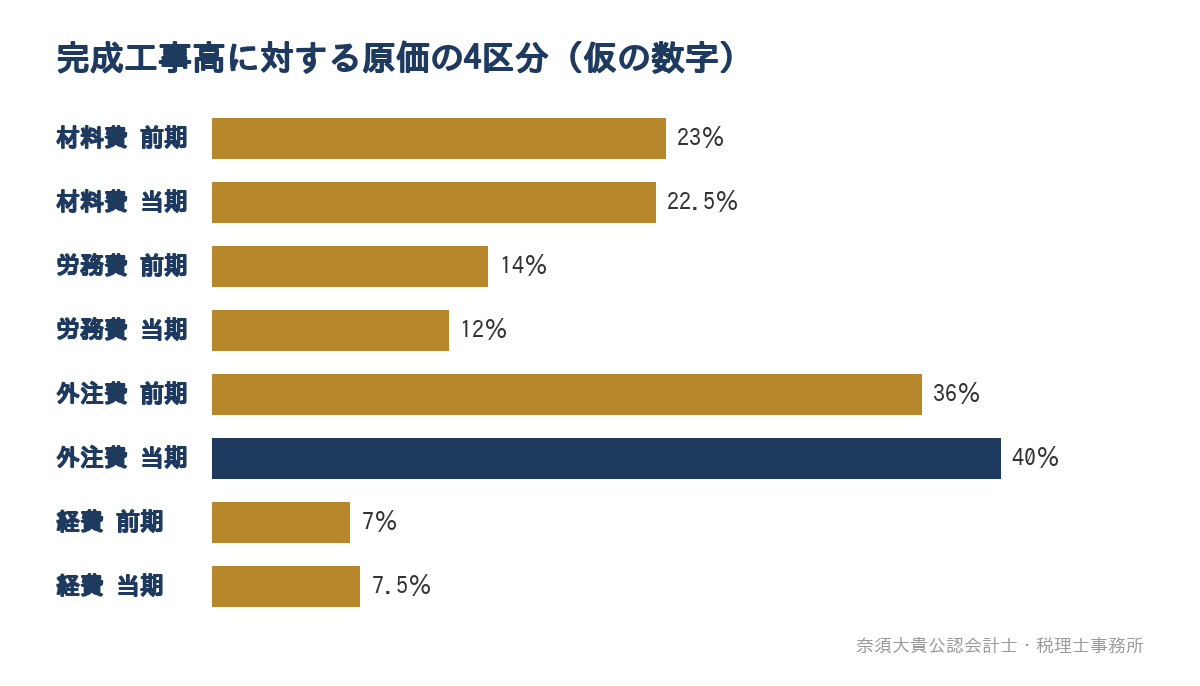
粗利率が下がった2ポイントは、外注費の割合が4ポイント上がり、労務費の割合が2ポイント下がったことでほぼ説明できます。材料費と経費は、ほとんど変わっていません。自社の職人で施工していた部分を協力会社に頼む割合が増えた、あるいは協力会社の単価が上がった、といった可能性が考えられます。
構成比を前期と比べるときは、次の点に気をつけます。
- 一人親方などへの支払いを、外注費に入れるか「うち労務外注費」として労務費に入れるかで、区分の割合が動く。年によって扱いが変わっていないかを確かめる
- 現場の管理者の給料を、経費(うち人件費)に入れるか、販売費及び一般管理費に入れるかで、粗利率そのものが変わる
- 工事の種類や、元請と下請の割合が変わると、構成比も変わる。決算書の数字だけで原因を決めつけず、工事ごとの内訳で確かめる
人件費の置き場所で粗利率がどう変わるかは、粗利に人件費は含まれる?計上先で変わる粗利率と、試算表での確かめ方で解説しています。
2.未成工事支出金の大きさ
2つ目は、貸借対照表の未成工事支出金です。工事が完成したときに売上を計上する会社では、工事の途中でかかった材料費や外注費は、完成するまで費用にならず、未成工事支出金として資産に残ります。つまり未成工事支出金は、まだ売上になっていない工事に、会社がすでに使ったお金の積み上がりです。
金額だけでは大きいか小さいかが分からないため、完成工事原価の何か月分にあたるかで見ると、前期と比べやすくなります。
| 貸借対照表の項目 | 前期末 | 当期末 | 何か月分か |
|---|---|---|---|
| 完成工事未収入金 | 2,750万円 | 4,000万円 | 完成工事高の1.5か月分 → 2.0か月分 |
| 未成工事支出金 | 1,320万円 | 2,460万円 | 完成工事原価の0.9か月分 → 1.5か月分 |
| 工事未払金 | 2,200万円 | 2,624万円 | 完成工事原価の1.5か月分 → 1.6か月分 |
| 未成工事受入金 | 1,500万円 | 1,200万円 | 完成工事高の約0.8か月分 → 0.6か月分 |
何か月分かは、たとえば当期の未成工事支出金なら、2,460万円 ÷(1億9,680万円 ÷ 12か月)= 1.5か月分と計算します。
未成工事支出金が前期より大きくなったときは、次のどれに当たるかを確かめます。
| 考えられること | 確かめること |
|---|---|
| 決算日をまたぐ大きな工事を受注した | 工事ごとの内訳で、どの工事の原価がいくら残っているか |
| 工事が遅れ、完成が翌期にずれた | 完成予定日と、翌期の売上の見込み |
| 赤字になりそうな工事の原価が残っている | その工事の請負金額と、完成までの見込みの原価 |
| 完成した工事の原価が、振り替えられずに残っている | 完成・引渡しの日と、原価の振り替えの記録 |
3つ目と4つ目は特に注意が必要です。赤字になりそうな工事の原価や、すでに完成した工事の原価が未成工事支出金に残っていると、その期の利益は実態より良く見え、翌期にまとめて費用が出ます。金融機関も、未成工事支出金が売上に比べて急に増えていないかを見ることがあります。
3.未成工事受入金と、工事に立て替えているお金
3つ目は、未成工事受入金です。未成工事支出金が「完成前の工事に先に使ったお金」なら、未成工事受入金は「完成前の工事について先に受け取ったお金」です。着手金や中間金を受け取る契約が多いほど大きくなり、会社の資金繰りは楽になります。
例の会社では、未成工事支出金が増えたのに、未成工事受入金は減っています。さらに完成工事未収入金も1.5か月分から2.0か月分に増え、完成後の入金に時間がかかるようになっています。工事に関係する4つの科目をまとめると、会社が工事のために立て替えているお金の大きさが分かります。
| 計算 | 前期末 | 当期末 |
|---|---|---|
| 完成工事未収入金 + 未成工事支出金 | 4,070万円 | 6,460万円 |
| 工事未払金 + 未成工事受入金 | 3,700万円 | 3,824万円 |
| 差(工事のために立て替えているお金) | 370万円 | 2,636万円 |
立て替えているお金は、1年で2,266万円増えています。当期の営業利益は720万円ですから、利益を大きく上回るお金が、工事の途中や入金待ちの状態で止まっていることになります。利益が出ているのに預金が減る、借入が増えるという建設会社では、このような動きがよく見られます。対策としては、着手金や中間金を受け取れる契約にする、請求を早める、協力会社への支払条件を確かめる、といったことが考えられます。
売上の計上時期は、税理士と確かめておく
建設業の会計でよく解説される論点に、売上(完成工事高)をいつ計上するかがあります。大きく分けると、次の2つの考え方です。
| 計上の考え方 | 完成工事高を計上する時期 | 決算書の見え方 |
|---|---|---|
| 工事完成基準 | 工事が完成し、引き渡したとき | 途中の原価は未成工事支出金に残る。完成した期にまとめて売上と粗利が出る |
| 工事の進み具合に応じて計上する方法(工事進行基準など) | 工事の途中でも、期末までの進み具合に応じて | 未成工事支出金は小さくなり、利益が期ごとにならされる |
前出の告示でも、完成工事高は、完成して引渡しが完了した工事の請負高と、長期の工事を工事進行基準で計上する場合の期中の出来高相当額とされています。上場していない中小の建設会社では、工事完成基準で決算書を作っている会社が多く見られます。一方、上場企業などに適用される会計基準や、税務上の扱いには、工事の進み具合に応じた計上が求められる場面もあります。
自社がどの方法で計上しているかは、決算書の注記や、顧問の税理士への確認で分かります。制度の細部に入るよりも、次の点を税理士と確かめておくと、決算書の数字を読み違えずに済みます。
- 自社は、どの方法で完成工事高を計上しているか
- 引渡しの日を、どの書類(引渡書、検収書など)で確かめているか
- 決算日の前後に完成する工事を、どちらの期に入れるか
- 追加や変更の工事で、請負金額が決まっていないものをどう扱うか
- 赤字が見込まれる工事について、決算でどのような対応が必要か
試算表で毎月見るときの注意
工事完成基準の会社では、毎月の試算表の完成工事高と粗利が、工事が完成した月に大きく出て、完成のない月は小さくなります。月ごとの粗利の上下だけで良い悪いを判断すると、読み違えます。
毎月の試算表では、完成工事高と粗利率に加えて、未成工事支出金と未成工事受入金の残高を前月と並べて見ます。未成工事支出金が増えているのに未成工事受入金が増えていなければ、立て替えが増えているということです。試算表の基本的な見方は、試算表の見方|経営者が毎月5分で確認する5つの順番で解説しています。
進行中の工事の粗利の見込みまで毎月確かめるには、工事ごとの原価の記録と実行予算が必要になります。実行予算と実績の比べ方は、実行予算とは?見積との違いと、毎月の実績と比べて次の見積に返す使い方で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価や未成工事支出金が集計され、決算書の完成工事原価報告書の数字を、工事ごとの内訳までたどって確かめられます。公認会計士・税理士の奈須大貴が、粗利率の動きや立て替えているお金、年度末の利益と経審の点数の見通しを、経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
工事ごとの管理は、工事番号を決めて記録するところから段階を踏んで始めます。進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
建設業の決算書を経営に使いたい方へ
建設業の会計は、科目名を読み替えれば、一般の会社と同じ順番で決算書を読めます。そのうえで、完成工事原価報告書の4区分の構成比、未成工事支出金の大きさ、未成工事受入金とあわせた立て替えの大きさの3つを、前期と並べて確かめてみてください。
「決算書は受け取っているが、どこを見ればよいか分からない」「利益は出ているのに、工事が増えるほどお金が足りなくなる」という方は、直近2期分の決算書をもとに、どこから数字を確かめるかを一緒に整理します。