
工事台帳とは、工事ごとに材料費・労務費・外注費・経費などの原価と、請負金額や入金を記録し、工事単位の利益をつかむための帳簿です。会社全体の損益計算書では見えない「どの工事で、いくら残り、いくら立て替えているか」が分かるのが、工事台帳の役割です。
この記事では、公認会計士・税理士の奈須大貴が、工事台帳を作った後に経営者が毎月読む3つの数字と、その数字を資金繰りにつなげる方法を解説します。
工事台帳と、会社全体の損益計算書の違い
工事台帳の作り方や記載項目は、多くの解説で紹介されています。ここでは、作った工事台帳を経営者がどう読むかに絞ります。まず、会社全体の損益計算書と比べると、工事台帳で初めて分かることは次のとおりです。
| 見たいこと | 会社全体の損益計算書 | 工事台帳 |
|---|---|---|
| どの工事が儲かっているか | 全工事の合計しか分からない | 工事ごとの粗利と粗利率が分かる |
| 完成していない工事にかかった原価 | 完成するまで損益に出ないことが多い | 未成工事支出金として工事ごとに分かる |
| 工事ごとに立て替えているお金 | 分からない | 原価と入金を並べると分かる |
工事が完成したときに売上を計上する会社では、工事の途中にかかった原価は、完成するまで費用にならず、未成工事支出金として貸借対照表に残ります。毎月の試算表の利益がよく見えても、その裏で大きな原価が積み上がっていることがあるため、工事台帳を合わせて読む必要があります。
経営者が毎月読む3つの数字
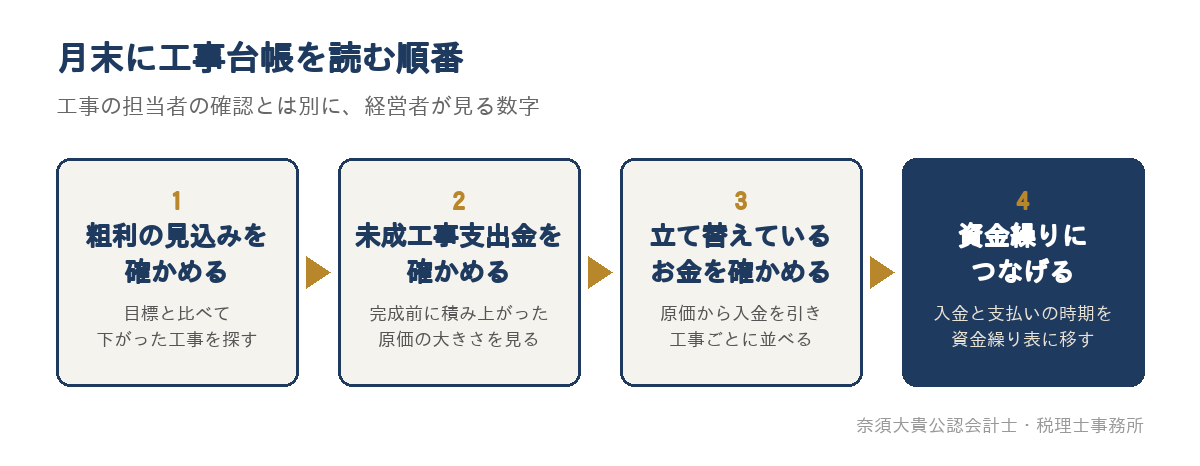
月末に工事台帳を開いたら、次の順番で3つの数字を確かめます。
工事が3本並行している会社の、ある月末の工事台帳を仮の数字でまとめると次のようになります。消費税は除いて単純にしています。
| 工事 | 請負金額 | 進み具合 | 原価の累計(未成工事支出金) | 入金の累計 | 立て替えているお金 |
|---|---|---|---|---|---|
| 工事A | 1,000万円 | 6割 | 575万円 | 300万円 | 275万円 |
| 工事B | 600万円 | 9割 | 470万円 | 500万円 | −30万円(先に受け取っている) |
| 工事C | 2,400万円 | 3割 | 640万円 | 240万円 | 400万円 |
| 合計 | 4,000万円 | 1,685万円 | 1,040万円 | 645万円 |
1.粗利の見込み
最初に見るのは、工事ごとの粗利が、受注したときの目標どおりに着地しそうかです。請負金額と、原価の累計、これから出る原価の見込みを並べ、目標の粗利を下回りそうな工事を探します。粗利の見込みが下がっている工事は、完成するまでに手を打てる余地があるうちに、担当者と原因を確かめます。
2.未成工事支出金
次に、完成していない工事にかかった原価の累計(未成工事支出金)を見ます。上の例では、3本の工事で合わせて1,685万円が、まだ売上になっていない原価として積み上がっています。
この金額が大きいほど、完成した月にまとめて売上と原価が計上され、月ごとの利益が大きく振れます。決算日をまたぐ工事が多い会社では、どの工事がいつ完成するかによって、その期の利益と納税額が変わるため、年度末の見通しを立てるときにも欠かせない数字です。
3.立て替えているお金
3つ目は、工事ごとに会社が立て替えているお金です。原価の累計から入金の累計を引くと、その工事のために会社がいくら先に支払っているかが分かります。
上の例では、合計645万円を会社が立て替えています。特に工事Cは、進み具合が3割の段階で400万円を立て替えており、工事が進むほど材料費や外注費の支払いが先に出ていきます。利益が出る工事でも、入金より支払いが先に来る間は、手元のお金は減っていきます。
立て替えているお金を、資金繰りにつなげる
工事台帳の3つ目の数字は、そのまま資金繰りの見通しに使えます。工事ごとに、これからの入金の予定(中間金、完成時の請求など)と、支払いの予定(外注費や材料費の支払日)を並べると、どの月に手元のお金が一番少なくなるかが見えてきます。
| 確かめること | 工事台帳から読む数字 | 資金繰り表に移すこと |
|---|---|---|
| これから入るお金 | 請負金額から入金の累計を引いた残り | 中間金や完成後の入金の月と金額 |
| これから出ていくお金 | 発注済みで未払いの外注費・材料費 | 支払日ごとの金額 |
| 一番苦しい月 | 立て替えているお金が最も大きくなる時期 | 借入や支払条件の相談を前もって考える月 |
黒字なのにお金が足りなくなるときは、この立て替えの大きさが原因になっていることがあります。工事台帳で立て替えを見ていれば、大きな工事を受注した時点で、何か月先に資金が足りなくなりそうかを前もって確かめられます。
工事台帳を読める状態にするための条件
3つの数字を毎月読むには、工事台帳が月末の時点で締まっている必要があります。そのためには、次の2つがそろっていることが前提です。
- 会計の伝票を入力するときに、どの工事の原価かを必ず指定している
- 自社の職人の人件費や、複数の工事で使う費用も、決めたルールで工事に割り振っている
工事台帳を会計とは別にエクセルで作っている会社では、会計の数字と台帳の数字が合わなくなることがあります。会計の伝票から工事台帳が作られる仕組みにすると、二重の入力がなくなり、月末に締まった数字を早く読めるようになります。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価や未成工事支出金、入金の状況が集計され、公認会計士・税理士の奈須大貴が、粗利の見込みや資金繰り、年度末の利益と経審の点数の見通しを経営者と一緒に確かめます。
工事ごとの管理は、工事番号を決めて記録するところから段階を踏んで始めます。進め方は福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
工事台帳を作っているのに、経営に使えていない方へ
工事台帳は、作ることよりも、毎月の数字を読んで手を打つことに意味があります。まずは進行中の工事を並べ、原価の累計と入金の累計の差、つまり立て替えているお金を工事ごとに計算してみてください。
「工事台帳はあるが、会計の数字と合わない」「利益は出ているのに、工事が重なるとお金が足りなくなる」という方は、今の記録の方法を伺ったうえで、工事台帳を毎月読める状態にするところから一緒に整理します。