
建設業の法定福利費とは、会社が負担する健康保険・厚生年金・雇用保険などの保険料のことで、見積書に載せる目安は、福岡県の令和8年度の料率で、40歳未満の職人なら労務費の約15.7%、40歳以上(介護保険の対象)なら約16.5%です(労災保険を除く会社の負担分)。ただし、この率は見積に載せるための数字で、自社の決算書で実際に払った法定福利費の割合とは一致しません。
この記事では、公認会計士・税理士の奈須大貴が、法定福利費の内訳と見積に載せる率の出し方に加えて、試算表から職人の分の実際の割合を出し、見積で回収できているかを1年間と工事ごとに確かめる方法を、仮の数字で解説します。
建設業の法定福利費とは:会社が負担する保険料の合計
法定福利費は、法律で加入が決められている社会保険と労働保険の保険料のうち、会社が負担する部分です。給料から天引きする本人の負担分は、会社の費用ではなく預かったお金なので、法定福利費には入りません。
建設会社が負担する保険料と、令和8年度の料率は次のとおりです。健康保険は、協会けんぽの福岡県の料率です。
| 保険 | 料率(全体) | 会社の負担 | 確かめる先 |
|---|---|---|---|
| 健康保険(福岡県) | 10.11% | 5.055%(本人と半分ずつ) | 協会けんぽ |
| 介護保険(40歳から64歳の人) | 1.62% | 0.81%(本人と半分ずつ) | 協会けんぽ |
| 子ども・子育て支援金(令和8年4月分から) | 0.23% | 0.115%(本人と半分ずつ) | 協会けんぽ |
| 厚生年金 | 18.3% | 9.15%(本人と半分ずつ) | 日本年金機構 |
| 子ども・子育て拠出金 | 0.36% | 0.36%(全額を会社が負担) | 協会けんぽの保険料額表 |
| 雇用保険(建設の事業) | 1.65% | 1.05% | 厚生労働省 |
| 労災保険(例:建築事業) | 0.95% | 0.95%(全額を会社が負担) | 厚生労働省 |
料率は、協会けんぽの「令和8年度の協会けんぽの保険料率」と福岡支部の保険料額表、日本年金機構の「厚生年金保険の保険料」、厚生労働省の「令和8年度の雇用保険料率」と「令和8年度の労災保険率等」で確かめたものです。健康保険と介護保険の料率は令和8年3月分から、子ども・子育て支援金は令和8年4月分から適用されています。労災保険の料率は事業の種類ごとに決まっていて、たとえば「その他の建設事業」は1.5%です。
料率は毎年のように見直されます。昨年の率のまま見積を作ると、その分だけ法定福利費が足りなくなるので、年度が変わるたびに確かめます。
見積に載せる率の出し方
国土交通省の「法定福利費を内訳明示した見積書の作成手順」では、基本の計算を「労務費総額 × 法定保険料率」としています。内訳として示すのは原則として会社の負担分で、対象は健康保険(介護保険を含む)、厚生年金(子ども・子育て拠出金を含む)、雇用保険です。労災保険は、この対象から外れています(建設の現場の労災保険は、元請がまとめて加入する仕組みです)。
上の表から、労災保険を除いた会社の負担分を足すと、次のようになります。
| 職人の年齢 | 足し算 | 見積に載せる率 |
|---|---|---|
| 40歳未満 | 5.055% + 0.115% + 9.15% + 0.36% + 1.05% | 15.73% |
| 40歳から64歳 | 上の15.73% + 介護保険0.81% | 16.54% |
見積の労務費が100万円で、職人が40歳未満なら、法定福利費は15.73万円です。よく見かける「16.5%前後」という数字は、40歳以上の職人を含めた会社の負担分の合計に近い数字です。
子ども・子育て支援金は令和8年度から始まった負担のため、古い手順書や標準見積書の計算には入っていない場合があります。健康保険料と一緒に納める保険料なので、見積の率に含めるかどうかは、元請の指定や、加入している専門工事業団体の標準見積書の扱いを確かめて決めます。各団体の標準見積書は、国土交通省の「各団体が作成した標準見積書」のページにまとめられています。
なお、2025年12月に施行された改正建設業法では、材料費、労務費に加えて、法定福利費の事業主負担分などの内訳を記載した見積書を作るよう努めることとされました(第20条第1項、努力義務)。見積書の内訳の分け方は、建設業の見積書は内訳をどう分ける?で紹介しています。
「何パーセント」には2つの数字がある
ここまでの15.73%や16.54%は、見積に載せるための率です。一方で、自社の決算書や試算表にある法定福利費を、給料の合計で割った割合は、たいていこの率とは一致しません。理由は次のとおりです。
- 健康保険と厚生年金は、実際の給料ではなく、標準報酬月額と標準賞与額をもとに計算され、上限もある
- 役員には雇用保険がかからず、報酬が高いと上限にかかるため、割合が下がる
- 事務員と職人では、雇用保険の扱いや年齢の構成が違う
- 試算表の法定福利費に、労災保険料や、元請として払った現場の労災保険料がまとめて入っていることがある
つまり、試算表の「法定福利費 ÷ 給料の合計」は、職人・事務員・役員が混ざった数字です。見積と比べるべきなのは、このうちの職人の分です。
試算表から、職人の分の実際の割合を出す
職人6人、事務員2人、役員1人の会社を例に、前期の決算の数字を人の区分ごとに分けます。数字はすべて仮のもので、料率から計算した金額ではありません。
| 人の区分 | 賃金・賞与・報酬 | 法定福利費(会社の負担分) | 割合 |
|---|---|---|---|
| 職人6人 | 2,400万円 | 384万円 | 16.0% |
| 事務員2人 | 600万円 | 93万円 | 15.5% |
| 役員1人 | 900万円 | 111万円 | 12.3% |
| 合計 | 3,900万円 | 588万円 | 15.1% |
試算表の合計だけを見ると15.1%で、「見積の15.73%より低いから、法定福利費は見積でまかなえている」と考えてしまいがちです。しかし、職人の分だけを取り出すと16.0%で、見積に載せている15.73%を上回っています。役員と事務員の分が、全体の割合を下げていたわけです。
人の区分ごとに分けるのは難しくありません。給与計算のソフトから、1年分の社会保険料と雇用保険料の会社負担額を、人ごとに出力して足し上げれば足ります。労災保険料は、職人の分としてまとめて扱うか、別に分けておきます。
見積に載せた額と比べ、1年間で回収できているかを確かめる
次に、前期に受注した工事の見積書から、法定福利費として載せた額を足し上げます。この会社では、見積の労務費の合計が2,100万円で、15.73%を掛けた約330万円を載せていました。そのうち、値引きの交渉で法定福利費の行を削った工事が2件あり、削った額は46万円でした。
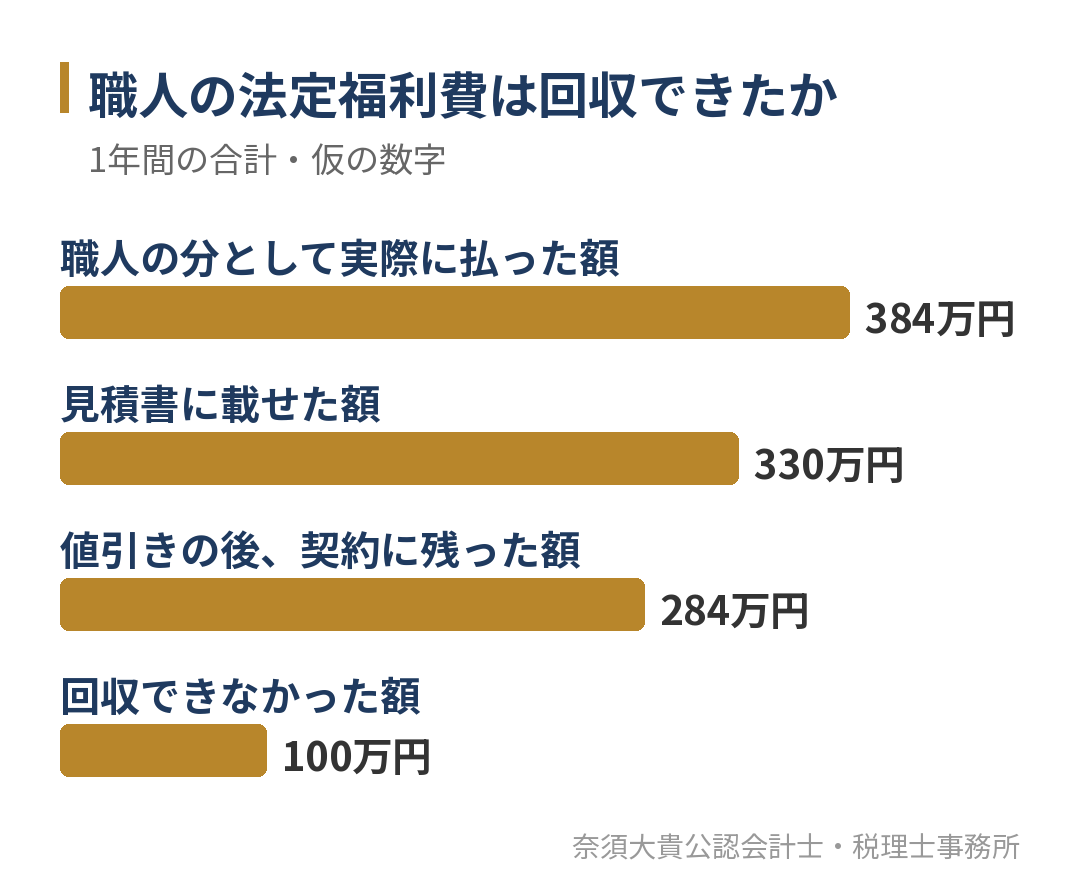
| 項目 | 金額(仮の数字) |
|---|---|
| 職人の分として実際に払った法定福利費 | 384万円 |
| 見積書に載せた法定福利費 | 330万円 |
| 値引きで削った額 | 46万円 |
| 値引きの後、契約に残った額(330万円 − 46万円) | 284万円 |
| 回収できなかった額(384万円 − 284万円) | 100万円 |
職人の法定福利費のうち100万円は、見積の法定福利費の欄ではまかなえておらず、工事の利益から払っていたことになります。
差が生まれる理由は、たいてい次の4つのどれかです。
- 見積の労務費が、実際に払った賃金より少ない(見積は2,100万円、実際の職人の賃金と賞与は2,400万円)。待機や片付けの時間、賞与が見積の労務費に入っていないと、掛け算のもとが小さくなる
- 見積に使った率が古い、または40歳以上の職人の介護保険の分が入っていない
- 値引きの交渉で、法定福利費の行から削っている
- 法定福利費を載せていない見積がある(小さな工事や、口頭で金額を決めた追加工事など)
1つ目は、法定福利費だけの問題ではなく、見積の労務費そのものが足りていないことを示しています。職人1時間あたりの原価の出し方は、建設業の労務費とは?で紹介しています。
工事ごとに確かめる
1年間の合計で差が分かったら、どの工事で差が出ているかを確かめます。工事が完成するたびに、見積に載せた法定福利費と、その工事の実際の労務費に職人の分の割合(この会社では16.0%)を掛けた額を比べます。
| 工事 | 見積の労務費 | 見積の法定福利費(15.73%) | 実際の労務費 | 実際の法定福利費の目安(16.0%) | 差 |
|---|---|---|---|---|---|
| A工事 | 300万円 | 47.2万円 | 330万円 | 52.8万円 | −5.6万円 |
| B工事 | 200万円 | 31.5万円 | 180万円 | 28.8万円 | +2.7万円 |
| C工事 | 250万円 | 0円(値引きで削った) | 260万円 | 41.6万円 | −41.6万円 |
| 合計 | 750万円 | 78.7万円 | 770万円 | 123.2万円 | −44.5万円 |
A工事は、見積より手間がかかった分だけ足りず、B工事は手間が少なく済んだ分だけ余りました。差の大きいC工事は、値引きの交渉で法定福利費の行を削ったことが原因です。値引きの下限を決めるときは、法定福利費を削ると、その分が利益から出ていくことを前提にします。
実際の労務費は、日報の時間に職人の時間単価を掛けた額です。工事ごとの原価を集める仕組みは、実行予算とは?で紹介しています。
原価に入れるか、販売費及び一般管理費に入れるかで粗利が変わる
職人の法定福利費を、会計でどこに入れているかも確かめます。職人の給料は完成工事原価の労務費に入れていても、法定福利費だけは販売費及び一般管理費(販管費)の「法定福利費」にまとめて入れている会社は少なくありません。
完成工事高1億円の会社で、職人の法定福利費384万円の入れ先を変えると、粗利の見え方は次のようになります。
| 項目 | 販管費に入れた場合 | 原価に入れた場合 |
|---|---|---|
| 完成工事高 | 1億円 | 1億円 |
| 完成工事原価 | 7,600万円 | 7,984万円 |
| 完成工事総利益(粗利) | 2,400万円 | 2,016万円 |
| 粗利率 | 24.0% | 20.2% |
| 営業利益 | 変わらない | 変わらない |
会社全体の営業利益は同じでも、販管費に入れていると、工事ごとの粗利率が4ポイント近く良く見えます。工事ごとの粗利で受注の判断をしている会社ほど、職人の法定福利費は原価に入れ、工事ごとに配るほうが判断を誤りません。建設業の決算書の科目の読み方は、建設業の会計は何が違う?で紹介しています。
外注先と一人親方の法定福利費は、外注費の中にある
外注先に頼んだ工事では、外注先が自社の職人のために払う法定福利費は、外注費の中に含まれています。自社の決算書の法定福利費には出てこないため、外注の割合が高い会社ほど、試算表の法定福利費は小さく見えます。
一方、一人親方は会社に雇われていないため、健康保険や厚生年金の会社の負担はありません。一人親方は、自分で国民健康保険や国民年金に加入し、労災保険には特別加入で入ります。その保険料は、一人親方の単価の中でまかなうものです。
外注先の見積に法定福利費の内訳が書かれている場合は、その額を外注費の一部として受け止め、値引きの対象から外して考えるのが、職人の保険を確保するという内訳を示す目的に沿った扱いです。外注先の構成によって消費税の納め方の有利不利も変わるため、あわせて建設業の消費税は原則課税と簡易課税のどちらが得?も参考にしてください。
回収できているかを確かめる手順
ここまでの確かめ方を、手順にまとめます。決算の数字で年に1回、工事ごとには完成のたびに行います。
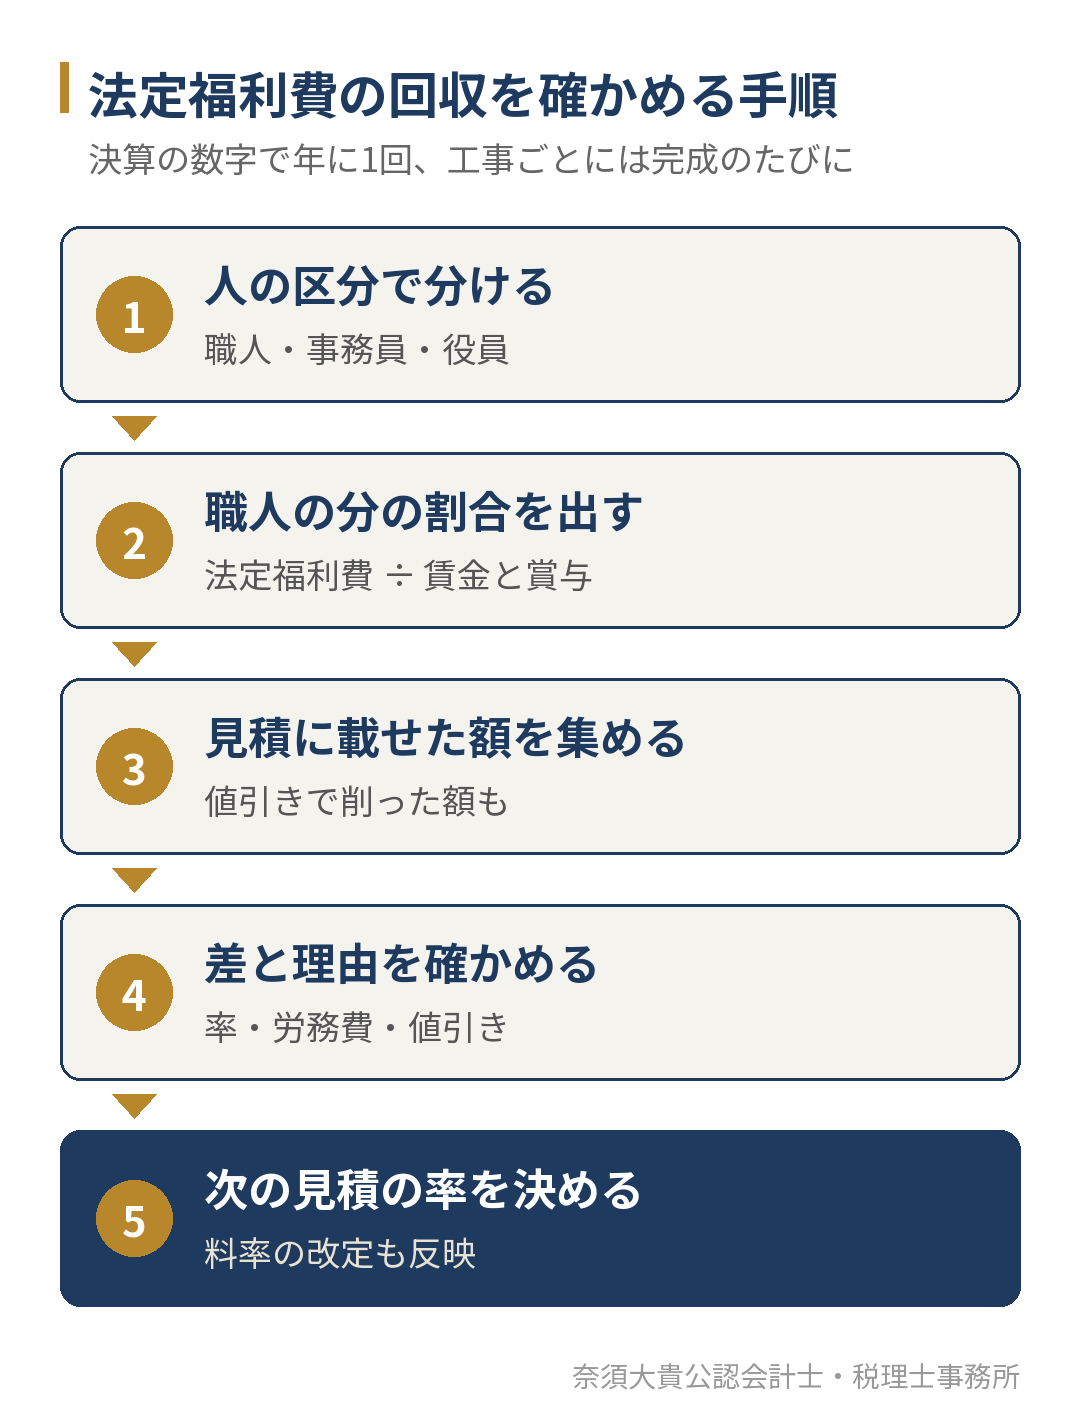
- 前期の法定福利費を、職人・事務員・役員の人の区分ごとに分ける
- 職人の分の法定福利費を、職人の賃金と賞与で割り、実際の割合を出す
- 前期の見積書に載せた法定福利費と、値引きで削った額を足し上げる
- 実際に払った額との差を出し、率・労務費・値引き・載せ忘れのどれが原因かを確かめる
- 新しい年度の料率と職人の年齢の構成を反映して、次の見積の率を決める
よくある失敗
| よくある失敗 | 起きること | 対策 |
|---|---|---|
| 試算表の法定福利費の合計で割合を出す | 役員と事務員の分で割合が下がり、職人の分の不足に気づかない | 人の区分ごとに分けて、職人の分で比べる |
| 昨年の料率のまま見積を作る | 料率が上がった年は、その分だけ不足する | 年度が変わるたびに、協会けんぽや厚生労働省の料率を確かめる |
| 見積の労務費を日給だけで計算する | 賞与や待機の時間の分が抜け、掛け算のもとが小さくなる | 自社の職人の時間単価から労務費を出す |
| 値引きで法定福利費の行を削る | 削った額がそのまま利益から出ていく | 値引きの下限を、法定福利費を残した額で決める |
| 職人の法定福利費を販管費に入れる | 工事ごとの粗利が良く見え、受注の判断を誤る | 職人の分は原価に入れ、工事ごとに配る |
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」で工事ごとの原価を集計し、実行予算との比較、年度末の見通し、経審の点数の試算まで支援しています。
法定福利費については、給与計算のデータから人の区分ごとの会社負担額を出し、職人の分を原価に入れる会計の区分をそろえたうえで、見積に載せた額と実際に払った額の差を、公認会計士・税理士の奈須大貴が経営者と一緒に確かめます。年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
建設業の支援の進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
法定福利費が見積で回収できているかを確かめたい建設会社の方へ
建設業の法定福利費は、見積に載せる率と、決算書で実際に払った割合を分けて考えると、どこで不足しているかが見えてきます。まずは前期の法定福利費を職人・事務員・役員に分け、職人の分の割合を、見積に使っている率と並べてみてください。
「見積に法定福利費を載せているのに、利益が残らない」「職人の保険料が工事ごとの原価に乗っていない」という方は、直近の決算書と給与計算のデータ、見積書をもとに、回収できているかを一緒に確かめます。