
建設業の利益率でまず見るのは、完成工事高に対する完成工事総利益(粗利)の割合、つまり完成工事総利益率です。業界平均と比べる記事は多くありますが、粗利率は工事の種類や元請・下請の立場によって大きく変わるため、自社の利益を増やすには、工事ごとの粗利率を並べ、見積・実行予算・完成の3つの時点で比べて、どこで下がったかを見つけるほうが役に立ちます。
この記事では、公認会計士・税理士の奈須大貴が、建設業の利益率の種類を整理したうえで、工事ごとの粗利率から下がった原因を探す方法を、仮の数字で解説します。
建設業の利益率は3つ。まず見るのは粗利率
建設業の決算書では、売上を「完成工事高」、売上原価を「完成工事原価」、粗利を「完成工事総利益」と呼びます。利益率は、主に次の3つです。
| 利益率 | 計算のしかた | 分かること |
|---|---|---|
| 完成工事総利益率(粗利率) | 完成工事総利益 ÷ 完成工事高 | 工事そのものでどれだけ残ったか |
| 営業利益率 | 営業利益 ÷ 完成工事高 | 事務所の経費まで払った後に、どれだけ残ったか |
| 経常利益率 | 経常利益 ÷ 完成工事高 | 借入金の利息なども払った後に、どれだけ残ったか |
建設業の完成工事原価には、材料費や外注費だけでなく、現場で働く人の人件費や、現場ごとの経費も入ります。そのため粗利率は、現場にかかったお金をすべて払った後の割合です。営業利益率や経常利益率が下がったときも、まず粗利率から確かめると、工事で下がったのか、事務所の経費が増えたのかを分けられます。
業界平均と比べる前に、確かめておくこと
自社の粗利率を業界平均と比べたくなりますが、建設業の粗利率は、会社によって比べる前提がそろっていません。
| 違い | 粗利率への影響 |
|---|---|
| 元請か下請か | 元請は現場の管理の費用も原価に入り、下請とは粗利率の水準が違う |
| 工事の種類 | 新築、改修、公共工事、設備工事などで、粗利率の水準が違う |
| 自社の職人の人件費の扱い | 原価に入れるか、販売費及び一般管理費に入れるかで、粗利率が数ポイント変わる |
3つ目の人件費の扱いは、同じ会社でも年によって変わることがあり、粗利率を比べるときの落とし穴になります。人件費の計上先と粗利率の関係は、粗利に人件費は含まれる?計上先で変わる粗利率と、試算表での確かめ方で解説しています。
平均との比較は、自社の位置を大まかにつかむ程度にとどめ、打つ手を決めるには、自社の工事を並べて比べるほうが確実です。
工事ごとに粗利率を並べる
ある年に完成した5つの工事を、仮の数字で並べてみます。
| 工事 | 完成工事高 | 粗利 | 粗利率 |
|---|---|---|---|
| 工事A(新築・元請) | 1,200万円 | 336万円 | 28% |
| 工事B(改修・元請) | 800万円 | 176万円 | 22% |
| 工事C(公共・下請) | 1,500万円 | 135万円 | 9% |
| 工事D(設備・下請) | 600万円 | 108万円 | 18% |
| 工事E(小工事) | 300万円 | 75万円 | 25% |
| 会社全体 | 4,400万円 | 830万円 | 約18.9% |
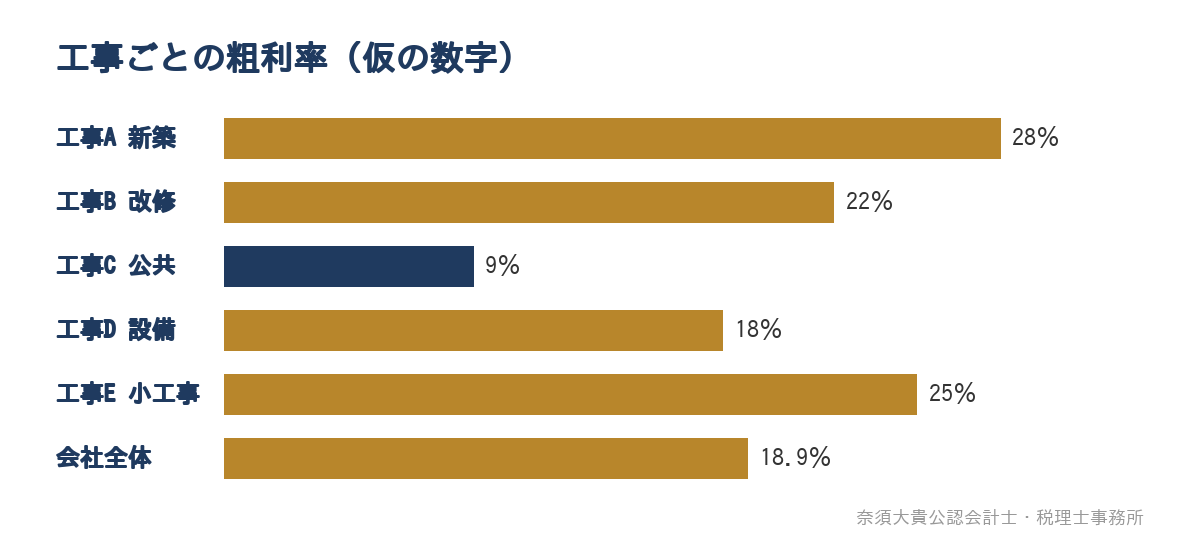
会社全体の粗利率は約18.9%ですが、工事ごとに見ると9%から28%まで開いています。完成工事高が最も大きい工事Cの粗利率が9%と低く、これが会社全体の粗利率を押し下げていることが分かります。
下がった工事は、3つの時点で粗利率を比べる
粗利率が低い工事が見つかったら、その工事の粗利率を、見積の時点、実行予算を立てた時点、完成した時点の3つで比べます。工事Cの例です。
| 時点 | 請負金額 | 原価 | 粗利率 |
|---|---|---|---|
| 見積の時点 | 1,500万円 | 1,200万円(見積の原価) | 20% |
| 実行予算の時点 | 1,500万円 | 1,275万円(実行予算) | 15% |
| 完成の時点 | 1,500万円 | 1,365万円(実際の原価) | 9% |
この工事では、見積から実行予算の間で5ポイント、実行予算から完成までの間で6ポイント下がっています。どの段階で下がったかによって、原因と次に打つ手が変わります。
| 下がった段階 | 考えられる原因 | 次に打つ手 |
|---|---|---|
| 見積 → 実行予算 | 見積の原価の見込みが甘かった、受注のときに値引きした | 見積の内訳と単価を見直し、値引きの下限を決めておく |
| 実行予算 → 完成 | 外注の追加、手直し、工期の延長、材料の値上がり | 月ごとに実行予算と実績を比べ、差が出た時点で手を打つ |
見積と実行予算の比べ方、完成後の差を次の見積に返す方法は、実行予算とは?見積との違いと、毎月の実績と比べて次の見積に返す使い方で解説しています。
工事の種類ごとに同じ傾向が続く場合は、受け方そのものを考え直す材料になります。たとえば、公共工事の下請で粗利率が毎回低いなら、その工事を受けるかどうか、受けるならどの単価までなら受けるかを、粗利の額と人手の使い方もあわせて決めます。
毎月の試算表で見る順番
工事ごとの粗利率は、完成した後に振り返るだけでなく、毎月の試算表と合わせて見ると、決算の前に手を打てます。毎月見るときは、次の順番で確かめます。
- 会社全体の粗利率を、前年同月や計画と比べる
- 今月完成した工事の粗利率を、見積・実行予算・完成の3つの時点で比べる
- 進行中の工事の粗利の見込みが、実行予算から下がっていないかを確かめる
- 会社全体の粗利で、事務所の経費をまかなえているかを確かめる
進行中の工事の見方は、工事台帳とは?経営者が毎月読む3つの数字と、資金繰りへのつなげ方で、粗利で事務所の経費をまかなえるかの考え方は、損益分岐点をわかりやすく|試算表での計算手順と、採用や値下げの判断への使い方で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価が集計され、公認会計士・税理士の奈須大貴が、工事ごとの粗利率と実行予算との差、年度末の利益と経審の点数の見通しを、経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
工事ごとの管理は、工事番号を決めて記録するところから段階を踏んで始めます。進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
利益率を上げたい建設会社の方へ
建設業の利益率は、会社全体の平均で見るだけでは打つ手が決まりません。工事ごとの粗利率を並べ、低い工事を見積・実行予算・完成の3つの時点で比べると、どこで下がったのかが見えてきます。まずは昨年完成した工事を5つほど選び、請負金額と実際の原価から粗利率を書き出してみてください。
「どの工事で利益が出ていないのか分からない」「工事ごとの粗利率を毎月確かめられるようにしたい」という方は、直近の決算書と工事ごとの資料をもとに、どこから数字を整えるかを一緒に整理します。