
開業の前には、事務所や店舗を探す交通費、名刺やホームページの作成、開業の案内、打合せの費用など、売上がまだないうちから支出が出ていきます。こうした開業の準備のための支出は、「開業費」としてまとめておき、開業した後に経費にすることができます。
開業費には、いつ、いくら経費にするかを自分で決められる「任意償却」という扱いが認められています。この記事では、公認会計士・税理士の奈須大貴が、開業費に入るもの・入らないものを整理し、所得の少ない1年目を避けて償却すると税金がどう変わるかを、仮の数字で解説します。
開業費とは
開業費は、事業を始めるまでの間に、開業の準備のために特別に支出した費用です。税金の上では「繰延資産」と呼ばれ、支出したときにすぐ経費にするのではなく、いったん資産として計上し、開業した後に「償却」という形で経費にしていきます。
開業費になるかどうかは、次の2つで判断します。
- 開業する前に支出したものか
- 開業の準備のために使ったものか(生活のための支出や、会社員の仕事のための支出ではないか)
開業した後に支出したものは、開業費ではなく、その年の通常の経費になります。
開業費に入るもの・入らないもの
開業前の支出を、開業費に入るものと、別の扱いになるものに分けると次のとおりです。
| 開業前の支出 | 扱い |
|---|---|
| 事務所・店舗を探すための交通費 | 開業費 |
| 取引先候補との打合せの飲食代 | 開業費 |
| 名刺、チラシ、開業の案内の印刷代 | 開業費 |
| ホームページの作成費用(10万円未満) | 開業費 |
| 市場調査や、事業のための本・セミナーの費用 | 開業費 |
| 開業前の事務所の家賃・光熱費 | 開業費 |
| 10万円以上のパソコン・機械などの備品 | 減価償却資産(開業した日から減価償却する) |
| 事務所の敷金・保証金 | 資産(戻ってくるお金なので経費にならない) |
| 開業前に仕入れた商品 | 棚卸資産(売れたときに売上原価になる) |
| 生活のための支出、会社員の仕事の支出 | 対象外 |
10万円以上の備品は、開業費に入れず、事業に使い始めた日から減価償却をします。青色申告で一定の要件を満たす場合は、30万円未満の備品を、使い始めた年に一度に経費にできる特例もあります。
開業費は「いつ経費にするか」を選べる
開業費の経費の計上の仕方には、次の2つがあります。
| 方法 | 内容 |
|---|---|
| 60か月で均等に償却する | 開業費の額を60か月で割り、毎年の月数分を経費にする |
| 任意償却 | 好きな年に、好きな額を経費にする(開業費の残りの範囲内) |
国税庁の質疑応答事例「償却期間経過後における開業費の任意償却」では、任意償却は下限が設けられていないため、支出した年に全額を償却してもよく、全く償却しなくてもよいとされています。60か月を過ぎた後でも、まだ経費にしていない残りを償却することができます。ただし、その場合は、開業費の内容と、前の年に経費にしていないことを明らかにしておく必要があります。
1年目に全額を経費にしないほうがよい場合
任意償却を選べるということは、所得の多い年に経費にして、税金を減らす効果を大きくできるということです。開業1年目は売上が少なく、所得も小さいことが多いため、1年目に開業費をすべて経費にすると、その効果を十分に使えないことがあります。
仮の数字で比べる
開業費が50万円で、1年目の所得(開業費を引く前)が40万円、2年目の所得が400万円の個人事業主を考えます。
- 1年目に全額を経費にする場合:1年目の所得は40万円−50万円=−10万円で赤字になります。もともと40万円の所得は基礎控除の範囲に収まり、所得税・住民税がかからない水準なので、開業費を引いても減る税金はほとんどありません。
- 2年目に全額を経費にする場合:2年目の所得は400万円−50万円=350万円になります。所得税と住民税を合わせて仮に20%とすると、50万円×20%=10万円、税金が減る計算です。
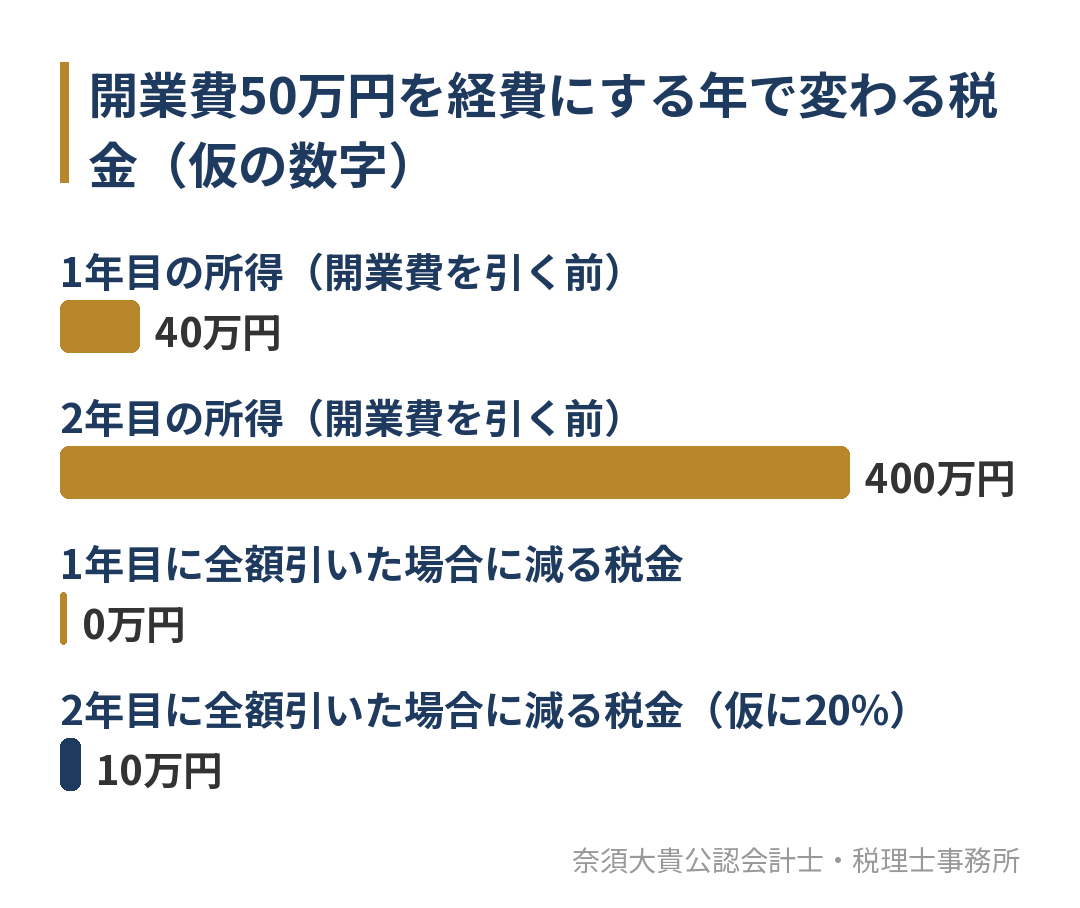
同じ50万円の開業費でも、経費にする年を選ぶだけで、手元に残るお金が変わります。所得が少ない年は、国民健康保険料も低いことが多いため、所得の多い年に回したほうが、保険料の面でも効果が出やすくなります(実際の税率と保険料は、所得や家族の状況で変わります)。
赤字の繰越しとの違い
青色申告では、赤字を翌年以後3年間繰り越して、所得から差し引くことができます。ただし、繰越しには期限があり、毎年続けて確定申告をする必要があります。開業費の任意償却には期限がないため、まずは1年目の開業費を経費にせずに残しておき、所得が出た年に使うほうが扱いやすくなります。赤字の年の申告の考え方は、個人事業主が赤字でも確定申告をしたほうがいい理由で解説しています。
開業費の記帳と、確定申告での書き方
開業前の支出は、多くの場合、個人のお金や会社員のときの口座から払っています。開業した日に、開業費の合計をまとめて記帳します。
> 開業費 50万円 / 元入金 50万円
開業した後に償却する年は、償却する額を経費にします。
> 開業費償却(または繰延資産償却) 30万円 / 開業費 30万円
青色申告決算書では、償却した額を「繰延資産の償却費の計算」の欄に書き、経費の欄に含めます。残りの額は、貸借対照表の資産に残ります。
開業費を何年かに分けて償却する場合は、毎年の償却額と残りの額を一覧表に書き足しておくと、決算書の残高とずれずに済みます。開業前の支出は、時間がたつと何のための支出だったか分からなくなります。領収書に用途を書き添え、開業費の一覧表(日付・相手・金額・用途)を作っておくと、税務調査で聞かれたときにも説明できます。
自宅で準備した場合の家賃や通信費
開業の準備を自宅でしていた場合、開業前の家賃や電話・インターネットの料金のうち、準備のために使った割合だけを開業費に入れることができます。ただし、生活と区別しにくい支出なので、使った割合の根拠(作業した部屋の広さ、準備に使った時間など)を説明できる範囲にとどめます。開業した後の家事按分の決め方は、個人事業主の経費はどこまで?で解説しています。
開業費でよくある間違い
開業費の扱いで、よく見かける間違いは次のとおりです。
- 開業前の10万円以上のパソコンを開業費に入れてしまう(減価償却資産にする)
- 開業した後の支出まで開業費に入れてしまう(その年の通常の経費にする)
- 会社員のときに使った交通費や書籍代を、開業の準備と区別せずに入れてしまう
- 1年目に何も考えずに全額を償却し、所得の少ない年に使い切ってしまう
- 一覧表がなく、何年かたってから償却するときに内容を説明できない
年の途中で会社を辞めて開業した年は、給与と事業所得を合わせて申告するため、開業費をどの年に使うかで、給与にかかった税金の還付の額も変わります。開業した年の申告は、年の途中から個人事業主になった年の確定申告で解説しています。
よくあるご質問
開業費は何年前のものまで認められますか?
決まった年数はありません。開業の準備のために使ったと説明できるかで判断します。年数よりも、支出の中身と事業との関係が問われます。開業のずっと前の支出は、準備のためだったと説明しにくくなるため、事業の計画を立て始めてからの支出を中心に入れ、用途の記録を残しておきます。
開業後に支払った費用は、開業費に入れられますか?
入れられません。開業した後の支出は、その年の通常の経費として計上します。開業費に入るのは、開業する前の支出だけです。
開業費と経費のどちらが得ですか?
開業前の支出は開業費にしかできないため、どちらかを選ぶものではありません。開業費にしたうえで、所得の多い年に償却すると、税金を減らす効果を大きくできます。
開業費にガソリン代は含まれますか?
開業の準備のために車で移動したガソリン代は、開業費に入れられます。物件探しや取引先候補への訪問など、何のための移動かを記録しておきます。生活のための移動と混ざっている場合は、準備のために走った分だけにします。
法人を設立した場合も、開業費は使えますか?
法人にも、設立の手続きの費用(創立費)と、設立後に営業を始めるまでの費用(開業費)があり、個人と同じく任意償却が認められています。設立の前後で決めることは、会社設立で税理士に頼めることは?で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。開業した年の確定申告では、開業前の支出を開業費・減価償却資産・対象外に分け、開業費をどの年に使うかを、今年と来年の所得の見込みから一緒に決めます。顧問契約の方は、毎月の試算表から年の途中で所得の見込みを出し、年末までに青色申告や備品の購入の時期も含めて判断できるようにします。
確定申告だけを依頼する場合の段取りは、確定申告を税理士に依頼するならで、開業1年目にやることは個人事業主の初めての確定申告で解説しています。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
開業したばかりの個人事業主の方へ
開業費は、開業の準備のために使った費用で、好きな年に好きな額を経費にできます。10万円以上の備品や敷金、仕入れた商品は別の扱いになるため、開業前の支出を一覧にして分けておくことが大切です。所得の少ない1年目に使い切らず、所得の多い年に回すと、税金を減らす効果を大きくできます。
「開業前の領収書をどこまで経費にできるか知りたい」「開業費をいつ使うのがよいか決めたい」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。