
年の途中で会社を辞めて個人事業主になった年は、退職するまでの給与と、開業してから年末までの事業の所得を合わせて、翌年の3月15日までに確定申告をします。会社員だった期間の給与は、前の勤め先で年末調整を受けていないため、源泉徴収票の金額を申告書に写して、引かれていた所得税を申告の中で精算します。
この記事では、公認会計士・税理士の奈須大貴が、退職して開業した年の申告で集める資料、開業前に使ったお金の扱い、退職後に自分で払った保険料の控除、開業した年に出しておく届出を、仮の数字を使って解説します。
開業した年の申告は「給与」と「事業」の2つを合わせる
所得税は、1月1日から12月31日までの1年間の所得に対してかかります。年の途中で働き方が変わっても、その年の申告は1回です。退職して開業した年は、次の2つの所得を1枚の申告書にまとめます。
| 所得の種類 | 対象の期間 | 金額のもとになる資料 |
|---|---|---|
| 給与所得 | 1月1日から退職日まで | 前の勤め先が出す源泉徴収票 |
| 事業所得 | 開業日から12月31日まで | 開業してからの帳簿(売上と経費) |
会社員のときは、勤め先が12月に年末調整をして、その年の所得税を精算してくれました。年の途中で退職すると、この年末調整を受けないまま年を越します。退職前の給与からは毎月の所得税が引かれていますが、この額は1年を通して働く前提の概算です。そのため、確定申告で1年分を計算し直すと、引かれていた税金の一部が戻ることも少なくありません。
開業してからの売上が少なく、赤字で終わった年でも、給与から引かれた所得税を取り戻すために申告する意味があります。赤字の年の申告の考え方は、個人事業主の赤字の確定申告の記事で解説しています。
前の勤め先の源泉徴収票を必ずもらう
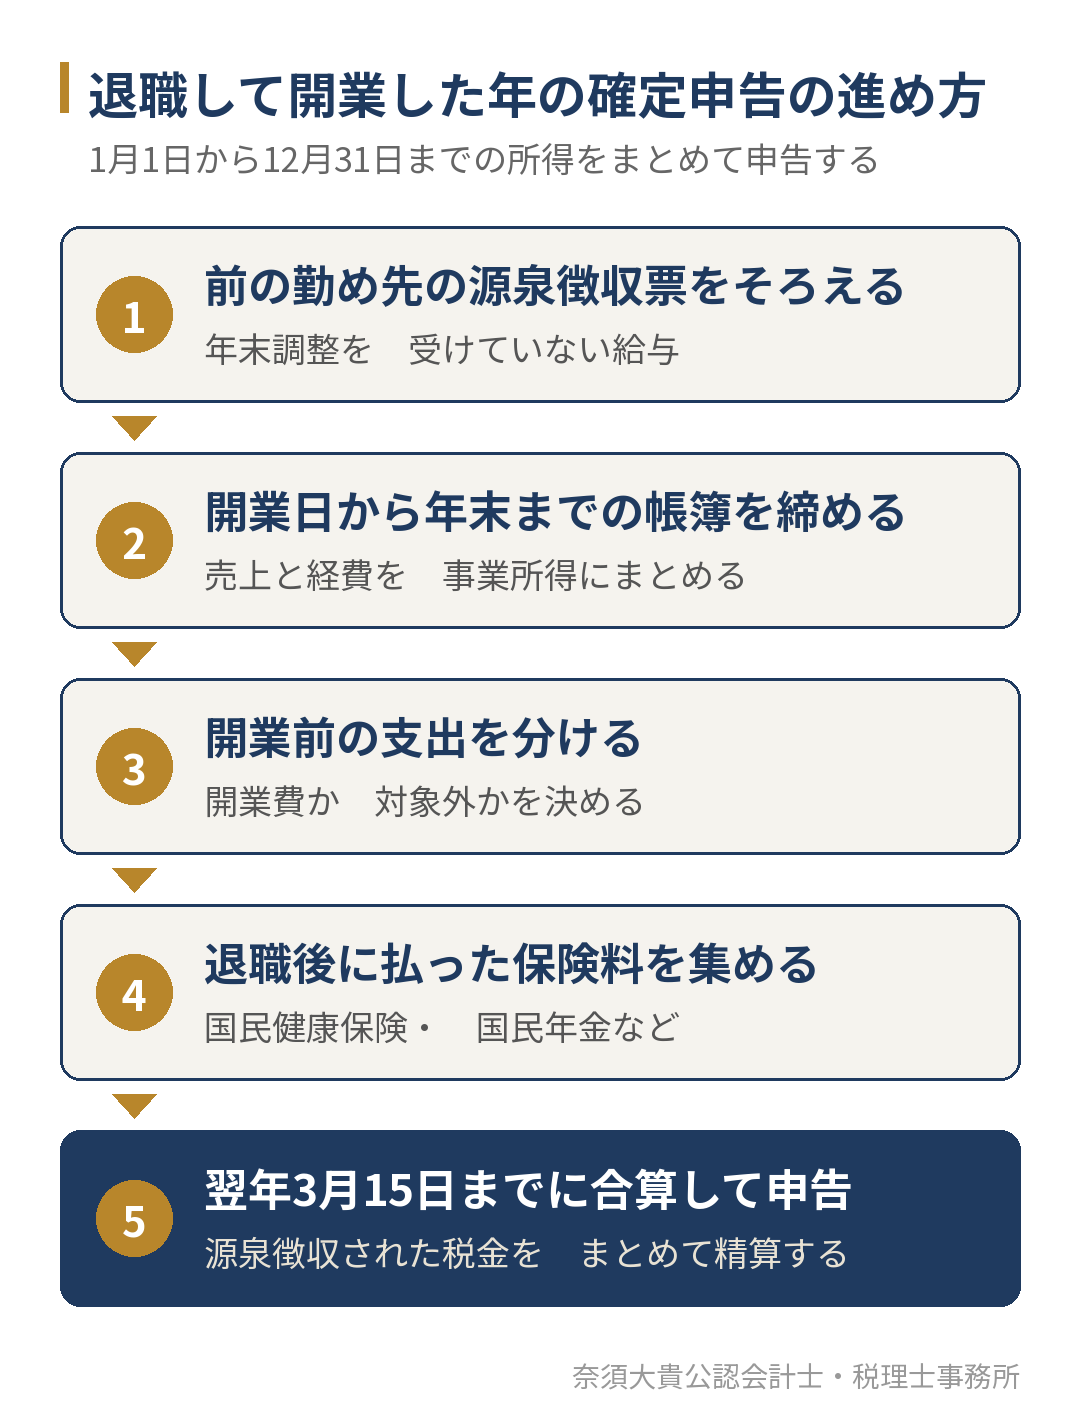
退職した年の申告で最初にそろえるのが、前の勤め先の源泉徴収票です。勤め先は、退職した人にも源泉徴収票を渡すことになっていますが、退職の手続きの中で受け取り忘れることがあります。手元にない場合は、早めに前の勤め先に依頼します。
源泉徴収票から申告書に写すのは、主に次の欄です。
| 源泉徴収票の欄 | 申告書での使い方 |
|---|---|
| 支払金額 | 給与の収入金額として書く |
| 源泉徴収税額 | すでに引かれた所得税として、最後に差し引く |
| 社会保険料等の金額 | 会社員だった期間の社会保険料控除に入れる |
年末調整を受けていない源泉徴収票では、「給与所得控除後の金額」や「所得控除の額の合計額」の欄が空いていることがあります。空いていても間違いではありません。確定申告の中で、給与所得と各種の控除を計算し直します。
1月から退職日までの間に2か所以上で働いていた場合は、それぞれの勤め先の源泉徴収票が必要です。退職金を受け取った場合は、扱いが別になります。退職金は、勤め先に「退職所得の受給に関する申告書」を出していれば、退職金を受け取った時点で税金の計算が終わっており、原則として確定申告に含める必要はありません。この申告書を出していない場合は、退職金から高めの税率で所得税が引かれているため、確定申告で精算すると戻る可能性があります。
事業所得は、開業日から年末までの帳簿で計算する
事業所得は、開業日から12月31日までの売上から、同じ期間の経費を差し引いて計算します。年の途中で始めた事業でも、帳簿のつけ方は通年の事業と変わりません。開業した日を帳簿の始まりにして、事業用の口座やカードの動きを入力していきます。
ここで迷いやすいのが、会社員だった期間の支出です。退職前に買ったパソコンや、退職前に払った交通費を、開業後の経費に入れてよいかという問題です。考え方は次のとおりです。
| 支出の時期と中身 | 扱いの考え方 |
|---|---|
| 会社員の仕事のための支出 | 事業の経費には入れない |
| 開業の準備のための支出(開業前) | 開業費として、開業後に経費にしていける |
| 退職前から持っていて、開業後に事業に使う物 | 経費ではなく、事業に使い始めた時点の価値で減価償却を考える |
| 開業後の支出 | 事業に必要な分を経費にする |
開業費は、事業を始める前に、開業の準備のために使ったお金です。開業の案内の印刷代、事業のための調査や打合せの交通費、事務所を探すための費用などが当たります。開業費は、開業した年にまとめて経費にすることも、翌年以後に分けて経費にすることもできます。開業した年の所得が少ないときは、翌年以後に回したほうが、所得の多い年に差し引けて有利になることがあります。
開業前の支出は、何のために使ったかを後から説明できるよう、領収書に用途を書き添えておきます。事業と生活の両方に使う支出(自宅の家賃や通信費など)の分け方は、個人事業主の経費はどこまで?の記事で解説しています。
仮の数字で、開業した年の申告を組み立てる
6月30日に会社を辞め、7月10日に個人事業主として開業した人を例に、申告に入れる金額を並べてみます。数字はすべて仮のものです。
| 項目 | 金額 | もとになる資料 |
|---|---|---|
| 給与の収入金額(1月から6月) | 280万円 | 源泉徴収票の支払金額 |
| 給与から引かれた所得税 | 6万円 | 源泉徴収票の源泉徴収税額 |
| 会社員の期間の社会保険料 | 40万円 | 源泉徴収票の社会保険料等の金額 |
| 事業の売上(7月10日から12月) | 330万円 | 請求書と入金の記録 |
| 事業の経費(同じ期間) | 105万円 | 領収書、通帳、カードの明細 |
| 開業費のうち、この年に経費にする額 | 15万円 | 開業前の領収書 |
| 退職後に払った国民健康保険料と国民年金保険料 | 24万円 | 納付の記録 |
この例の事業所得は、売上330万円から経費105万円と開業費15万円を差し引いた210万円です(青色申告の特別控除を受ける場合は、さらに差し引きます)。これに、給与の収入280万円から計算した給与所得を合わせた額が、この年の所得の合計になります。
所得の合計からは、社会保険料控除として、会社員の期間の40万円と退職後の24万円を合わせた64万円を差し引きます。このほか、基礎控除や、条件に当てはまれば配偶者控除・生命保険料控除なども差し引きます。最後に、計算した年税額から、給与から引かれていた6万円を差し引き、残りを納めるか、引かれすぎた分を還付として受け取ります。
退職後の社会保険料は、源泉徴収票には載っていません。国民健康保険料や国民年金保険料、退職した勤め先の健康保険を任意で続けた場合の保険料は、自分で払った記録を集めて控除に入れます。漏れやすいので、納付書の控えや口座振替の記録を年末にまとめておきます。
開業した年に出しておく届出
開業した年の申告に関係する届出は、主に次のとおりです。国税庁のNo.2090 新たに事業を始めたときの届出などで、提出の時期と提出先を確かめられます。
| 届出 | 提出の時期 | 出さないとどうなるか |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 開業した年分の確定申告期限まで | 事業を始めたことの届出として出しておく |
| 所得税の青色申告承認申請書 | 1月16日以後に開業した場合は、開業日から2か月以内 | 開業した年は白色申告になる |
| 青色事業専従者給与に関する届出書 | 家族に給与を払う場合、開業日などから2か月以内 | 家族への給与を経費にできない |
| 給与支払事務所等の開設届出書 | 人を雇う場合、開設から1か月以内 | 源泉所得税の納付の準備ができない |
例の人のように7月10日に開業した場合、開業した年から青色申告にするには、9月10日までに青色申告承認申請書を出す必要があります。この期限を過ぎると、開業した年は白色申告になり、青色申告の特別控除や赤字の繰越しを使えません。青色申告にすると何が変わるかは、青色申告のメリットとは?の記事で解説しています。
あわせて、退職した年は住民税の払い方も変わります。会社員のときは給与から引かれていた住民税を、退職後は自分で納める(普通徴収)ことになるのが一般的です。開業した年の所得にかかる住民税は、翌年の6月頃から納めます。開業した年に届く税金と、2年目に初めて届く税金は、個人事業主の初めての確定申告の記事で解説しています。
開業した年の申告で、よくある漏れ
退職して開業した年の申告で漏れやすい点を、確認表にまとめます。
| 確かめること | 確かめ方 |
|---|---|
| 前の勤め先の源泉徴収票 | 手元にあるか。2か所以上で働いた場合は全部あるか |
| 退職金の扱い | 「退職所得の受給に関する申告書」を出したか、退職金の源泉徴収票で確かめる |
| 開業日 | 開業届に書いた日と、帳簿の始まりの日が合っているか |
| 開業前の支出 | 開業費に入れるものと、会社員の仕事の支出を分けたか |
| 事業に使い始めた私物 | パソコンや車などを、開業後の減価償却に入れるかを決めたか |
| 退職後の保険料 | 国民健康保険料、国民年金保険料、任意継続の保険料を集めたか |
| 青色申告の申請 | 開業日から2か月以内に出したか |
この中で特に多いのが、退職後の保険料の漏れと、開業前の支出の扱いの迷いです。どちらも、申告の直前に思い出そうとすると資料が見つからないことがあります。開業した年の年末までに、いったん整理しておくと安心です。申告の期限と、3月15日から逆算した準備の日程は、個人事業主の確定申告はいつまで?の記事で紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、開業した年の確定申告をスポットでお引き受けしています。前の勤め先の源泉徴収票と開業後の帳簿を合わせるだけでなく、開業前の支出をどこまで開業費にするか、事業に使い始めた私物をどう扱うかを、資料を見ながら一緒に確かめます。
開業した年の申告は、2年目からの経理の土台にもなります。翌年からは、毎月の帳簿と試算表で年の途中から利益と税金の見通しを立て、青色申告の続け方や、消費税の課税事業者になる時期、法人成りの判断まで、顧問契約で継続して支援しています。支援内容は、税務顧問サービスのページでご案内しています。
確定申告をスポットで依頼する場合の段取りは、確定申告を税理士に依頼する流れの記事で、費用が変わる要因は、確定申告の税理士費用の記事で解説しています。
年の途中で開業した方へ
年の途中から個人事業主になった年は、退職前の給与と開業後の事業所得を1枚の申告書にまとめ、給与から引かれていた所得税を申告の中で精算します。前の勤め先の源泉徴収票、開業してからの帳簿、開業前の支出の領収書、退職後に払った保険料の記録の4つをそろえることが、申告の第一歩です。
「退職した年の申告をどう組み立てればよいか分からない」「開業前に使ったお金をどこまで経費にできるか確かめたい」という方は、源泉徴収票と開業してからの資料をお持ちください。福岡市南区大橋を拠点に、福岡市と近郊の個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。