
増資の登録免許税は、増えた資本金の額の1,000分の7(0.7%)で、計算した額が3万円に満たないときは3万円です。株式会社も合同会社も同じで、増資した分のうち資本準備金に入れた額には、登録免許税はかかりません。
この記事では、公認会計士・税理士の奈須大貴が、増資の登録免許税の計算例と、資本金と資本準備金の分け方を解説します。あわせて、労働者派遣事業や有料職業紹介事業の許可の資産要件を満たすために増資する会社に向けて、決算日の前に増資するか後に増資するかで変わる手続きと日程を紹介します。
増資の登録免許税の計算
国税庁の「No.7191 登録免許税の税額表」では、株式会社と合同会社の資本金の増加の登記について、課税標準は「増加した資本金の額」、税率は1,000分の7で、3万円に満たないときは申請1件につき3万円と定められています。法務局の株式会社変更登記申請書(募集株式発行)の様式では、課税標準の1,000円未満と、税額の100円未満を切り捨てると案内されています。
増えた資本金の額ごとに計算すると、次のとおりです。
| 増えた資本金の額 | 0.7%で計算した額 | 納める登録免許税 |
|---|---|---|
| 100万円 | 7,000円 | 3万円 |
| 300万円 | 2万1,000円 | 3万円 |
| 500万円 | 3万5,000円 | 3万5,000円 |
| 1,000万円 | 7万円 | 7万円 |
| 2,000万円 | 14万円 | 14万円 |
0.7%で計算した額が3万円になるのは、増えた資本金がおよそ428万円のときです。それより少ない増資では、金額にかかわらず3万円になります。少額の増資を何回かに分けると、そのたびに3万円がかかる点にも気をつけます。
登録免許税のほかに、登記を司法書士に頼む場合はその報酬がかかります。また、増資の登記の後は、税務署や県税事務所、市役所に、資本金の額が変わったことを届け出ます。
資本準備金に入れた分には、登録免許税がかからない
株式を発行して増資するとき、払い込まれた額のすべてを資本金にする必要はありません。会社法では、払い込まれた額の2分の1を超えない額を資本金にせず、資本準備金にできるとされています(会社法第445条)。登録免許税は「増加した資本金の額」にかかるので、資本準備金にした分には登録免許税がかかりません。
1,000万円を払い込んだ場合で比べます。
| 項目 | 全額を資本金にする | 半分を資本準備金にする |
|---|---|---|
| 増える資本金 | 1,000万円 | 500万円 |
| 増える資本準備金 | 0円 | 500万円 |
| 増える純資産 | 1,000万円 | 1,000万円 |
| 登録免許税 | 7万円 | 3万5,000円 |
どちらも純資産は1,000万円増え、会社に入るお金も同じです。違うのは、登記される資本金の額と、登録免許税です。
ただし、資本準備金にしても変わらない税金もあります。法人住民税の均等割は、資本金と資本準備金を含む「資本金等の額」で区分が決まるため、どちらで増やしても同じです。福岡市の均等割の区分は、福岡市の法人市民税で解説しています。一方、消費税は、設立から2期目までの事業年度で、その期の初めの資本金の額が1,000万円以上だと納税義務が免除されません(国税庁「No.6503 新設法人の納税義務の免除の特例」)。設立1期目の途中で資本金を1,000万円以上にすると、2期目が消費税の課税事業者になるため、設立して間もない会社の増資では、資本金と資本準備金の分け方が消費税にも関わります。設立時の資本金の決め方は、資本金の決め方をご覧ください。
派遣・紹介の資産要件で増資するとき
労働者派遣事業や有料職業紹介事業の許可では、貸借対照表の数字で資産要件(財産的基礎)が判定されます。派遣の場合、基準資産額が2,000万円×事業所の数以上、基準資産額が負債の総額の7分の1以上、現金・預金が1,500万円×事業所の数以上の3つです。要件の中身は、派遣の資産要件を満たさないときは?で、職業紹介の要件は有料職業紹介の資産要件で解説しています。
基準資産額は、資産の総額から繰延資産と営業権を除き、負債の総額を引いた額です。資本金でも資本準備金でも純資産が増えるので、基準資産額は同じだけ増えます。資産要件のための増資なら、資本準備金に入れる分を決めることで、要件の判定を変えずに登録免許税を抑えられます。
仮の数字で、3月決算で派遣の事業所が1か所の会社を考えます。12月の第3四半期の試算表から決算を見込んだところ、基準資産額が1,500万円、現金・預金が1,300万円になりそうだと分かりました。負債は7,000万円とします。
| 項目 | 決算の見込み | 600万円を増資した後 | 要件 |
|---|---|---|---|
| 基準資産額 | 1,500万円 | 2,100万円 | 2,000万円以上 |
| 現金・預金 | 1,300万円 | 1,900万円 | 1,500万円以上 |
| 負債の7分の1 | 1,000万円 | 1,000万円 | 基準資産額がこれ以上 |
600万円を増資すれば、3つの要件をすべて満たせます。全額を資本金にすると登録免許税は4万2,000円、300万円を資本準備金にすれば、資本金の増加は300万円で、登録免許税は最低額の3万円です。見込みが外れることもあるので、実際には不足額に余裕を持たせて増資の額を決めます。
決算日の前か後かで、手続きが変わる
資産要件のための増資は、決算日の前に払い込みを終えるか、後になるかで、その後の手続きが大きく変わります。
| 増資の時期 | 判定に使う決算書 | 公認会計士の手続 |
|---|---|---|
| 決算日の前に払い込みを終える | 年度決算そのもの | 要らない |
| 決算日の後に払い込む(新規の許可) | 増資後の中間決算か月次決算 | 監査証明が要る |
| 決算日の後に払い込む(許可の更新) | 増資後の中間決算か月次決算 | 監査証明、または合意された手続(AUP)の報告書が要る |
決算日の前に払い込みを終えれば、年度決算で要件を満たせるため、月次決算に公認会計士の手続を付ける必要がありません。そのためには、決算日から逆算して、増資の決定、払い込み、登記の日程を組む必要があります。
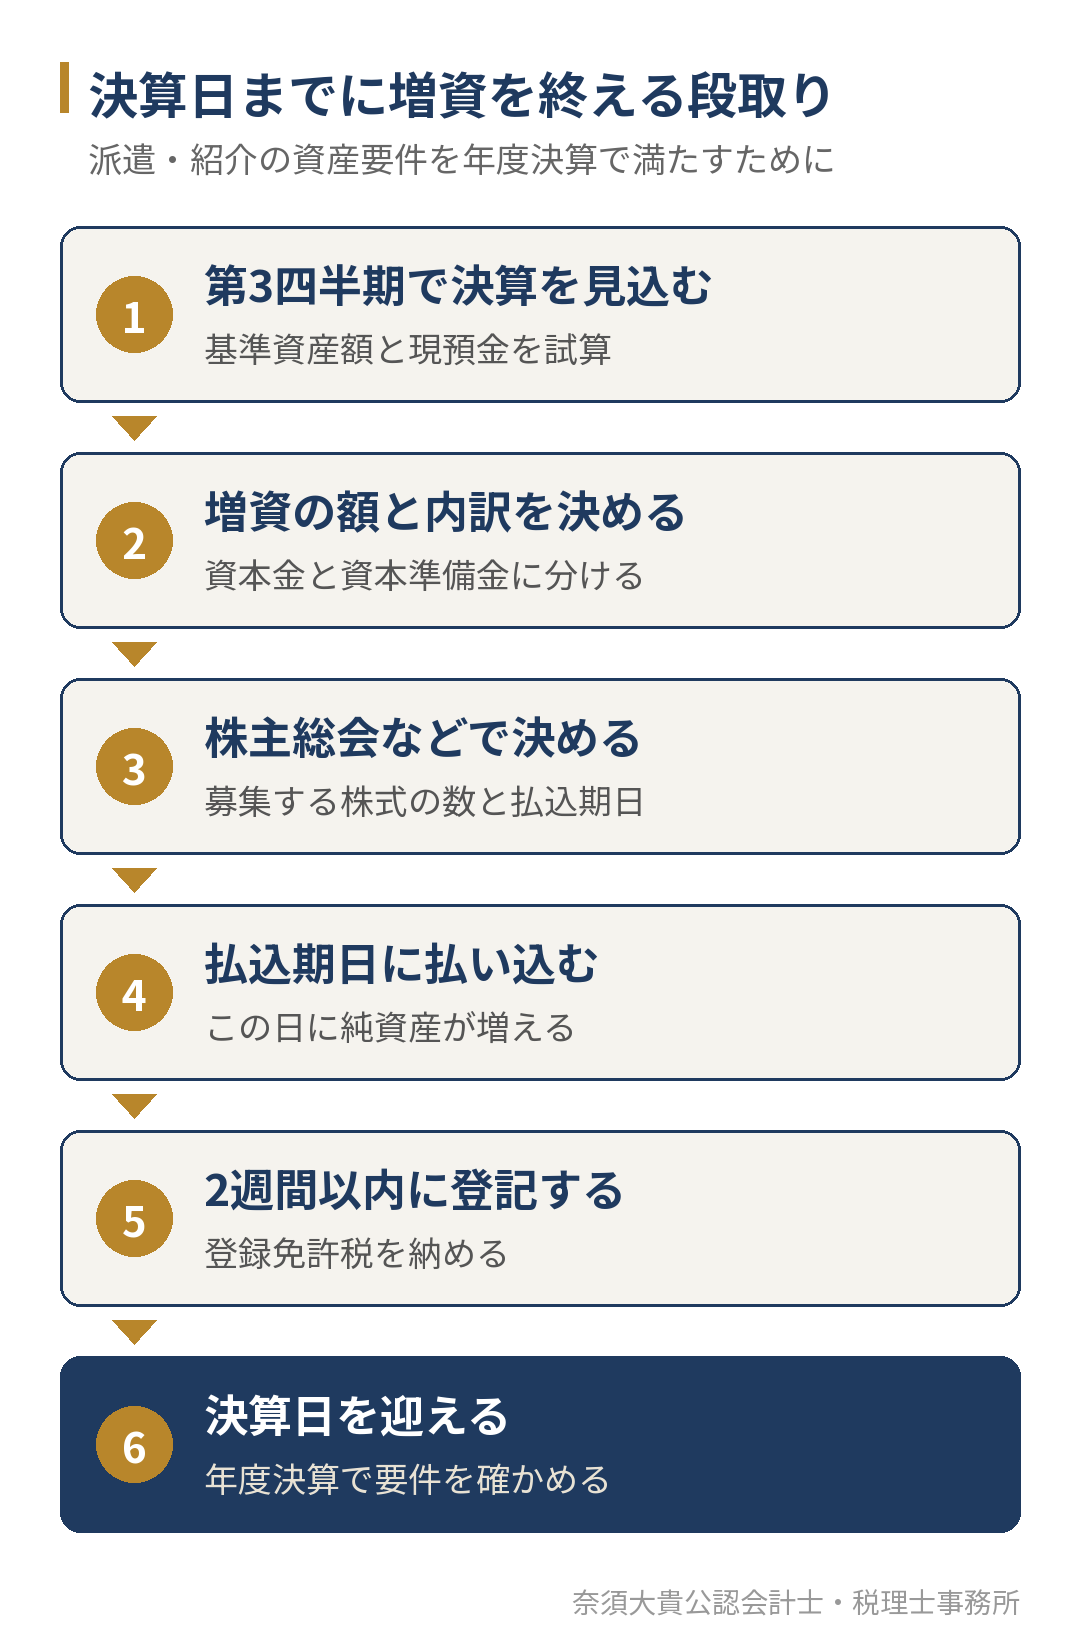
募集株式の発行による増資では、払込期日(または払込期間の末日)が、資本金が増える日です。登記は、その日から2週間以内に本店の所在地で申請します(会社法第915条)。払い込みが決算日より前であれば、登記の申請が決算日の後になっても、その期の貸借対照表には増資が反映されます。ただ、株主総会の招集や株主への説明に日数がかかる会社もあるので、第3四半期のうちに増資の額を決めておくと落ち着いて進められます。
更新の期の決算で資産要件が足りなくなりそうな会社は、第3四半期の試算表を持ってお問い合わせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。最初の面談で、決算の見込みから不足額を試算し、決算日までに増資するか、決算後に監査証明や合意された手続を使うかを一緒に決めます。
決算日の後に増資する場合の日程
決算日を過ぎてから不足が分かった場合は、増資の払い込みを終えた後の日を基準日にして中間決算か月次決算を作り、公認会計士の監査証明や合意された手続を付けて申請します。このときの月次決算は、毎月の試算表をそのまま使えるとは限らず、年度決算と同じ考え方で、未払の費用や税金の見積りなどを反映させる必要があります。
日程の流れは、次のようになります。
- 年度決算で不足額を確かめ、公認会計士に依頼先として相談する
- 増資の額と、資本金・資本準備金の内訳を決める
- 払い込みを終え、2週間以内に登記を申請する
- 払い込みの後の月末などを基準日にして、月次決算を締める
- 基準日の預金の残高証明書を取り寄せる
- 公認会計士が監査証明か合意された手続を行い、報告書を受け取って申請する
更新の申請は、許可の有効期間が満了する日の3か月前までです。決算の後に不足に気づくと、この6つを数か月のうちに終える必要があります。月次決算の基準日を決める前に依頼先を決めておくと、日程の組み直しを避けられます。依頼先の選び方と日程の例は、監査証明・AUPの頼み方で、監査証明の仕組みは監査証明とは?で解説しています。
増資の払込期日と月次決算の基準日をどう合わせるかは、申請期限から逆算して決めるのが安全です。今の顧問税理士との契約はそのままで、公認会計士の手続だけを依頼することもできます。申請期限と不足額を伝えていただければ、最初の面談で、払込期日から報告書の発行までの日程表を一緒に作ります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が、労働者派遣事業と有料職業紹介事業の許可申請と更新に必要な監査証明と合意された手続に直接対応しています(代表者プロフィール)。増資の額と日程の相談から、増資後の月次決算に対する手続、報告書の発行までを、申請期限から逆算して進めます。増資の登記は、連携している司法書士と分担して進めることができます。
資料の共有と打ち合わせはオンラインで行えるため、福岡市の外の会社からも依頼できます。内容は労働者派遣事業の監査証明・合意された手続と有料職業紹介事業の監査証明・合意された手続のページでご案内しています。社会保険労務士や行政書士の先生方からのご紹介は、社労士・行政書士の先生方向けの監査証明のご案内でお受けしています。
なお、公認会計士の独立性の決まりにより、当事務所が税務顧問を務めている会社の監査証明と合意された手続は、当事務所では行えません。監査証明・合意された手続とは別に、税務顧問として毎月の数字から資産要件を見通す支援をご希望の場合は、税務顧問サービスのページをご覧ください。
よくあるご質問
合同会社の増資でも、登録免許税は同じですか?
国税庁の税額表では、合同会社の資本金の増加の登記も、株式会社と同じく増加した資本金の額の1,000分の7で、3万円に満たないときは3万円です。
社長からの借入金を資本金に振り替えても、資産要件は満たせますか?
借入金を資本に振り替えると、負債が減って純資産が増えるため、基準資産額は増えます。ただし、手元の現金・預金は増えないため、派遣の現金・預金の要件は別に確かめる必要があります。振り替える額と借入金の時価の関係によっては、会社に税金がかかることもあるため、事前に税務の扱いを確かめてから進めます。
資本金が1,000万円以上になると、何が変わりますか?
法人住民税の均等割の区分が上がるほか、設立から2期目までの会社では、期の初めの資本金が1,000万円以上だと消費税の納税義務が免除されません。資産要件のための増資では、資本金と資本準備金の分け方で、登録免許税と消費税への影響を比べてから決めます。
資産要件のために増資を考えている派遣・紹介の会社の方へ
増資の登録免許税は、増えた資本金の0.7%で、最低3万円です。資本準備金に入れた分にはかからないため、資産要件のための増資なら、純資産を同じだけ増やしながら登録免許税を抑えられます。そして、決算日の前に払い込みを終えれば年度決算で要件を満たせ、後になれば増資後の月次決算に監査証明や合意された手続が必要になります。
「更新の期の決算で基準資産額が足りなくなりそう」「決算の後に不足が分かり、申請期限まで時間がない」という方は、今の状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の契約を終える必要はありません。問い合わせは専用フォームで受け付けており、原則1営業日以内に返信します。