
労働者派遣事業や有料職業紹介事業の許可で、監査証明や合意された手続(AUP)が必要になったときは、増資や月次決算の基準日を決める前に、顧問ではない公認会計士か監査法人に依頼先を決めておくと、申請期限に間に合わせやすくなります。依頼先では、独立性に問題がないか、新規と更新のどちらの手続に対応しているか、月次決算書を誰が作る前提かを、最初に確かめます。
この記事では、公認会計士・税理士の奈須大貴が、依頼が必要かどうかの判定から、申請期限から逆算した依頼の時期、そろえる資料、依頼先で確かめる質問までを、依頼する会社の側の段取りの順に解説します。
まず、依頼が必要かどうかを判定する
公認会計士への依頼が必要になるのは、直近の年度決算の貸借対照表では資産要件(財産的基礎)を満たさず、決算日の後に増資などで満たした数字を使って申請する場合です。年度決算で満たしていれば、監査証明も合意された手続も要りません。
| 申請の種類 | 直近の年度決算で要件を満たす | 年度決算では満たさず、決算後に増資などで満たした |
|---|---|---|
| 新規の許可 | 依頼は不要(年度決算書で申請) | 中間決算か月次決算に、監査証明が必要 |
| 許可の更新 | 依頼は不要(年度決算書で申請) | 中間決算か月次決算に、監査証明か合意された手続実施結果報告書が必要 |
派遣で、設立後に最初の決算を迎えていない会社は、会社が成立した時点の貸借対照表で判定されるため、通常は依頼は要りません。決算日の後に利益が出て要件を満たすようになった場合も、その数字を使うなら月次決算と報告書が必要です。
監査証明とは何か、なぜ顧問税理士に頼めないのかは監査証明とは?顧問税理士に頼めない理由と、派遣・職業紹介の新規許可で付けるまでで、合意された手続の中身と監査証明との違いは合意された手続とは?監査証明との違いと、派遣・職業紹介の更新で報告書が出るまでで解説しています。この記事では、依頼すると決めた会社が、何をどの順に進めればよいかに絞ります。
依頼の段取りは「依頼先を決めてから基準日を決める」
監査証明や合意された手続を急いで探す会社に多いのが、先に増資して月末で月次決算を締め、そのあとで公認会計士を探す順番です。この順番でも報告書は出せますが、依頼先が決まってから必要な資料が分かり、残高証明書の取り直しや月次決算書の作り直しが起きやすくなります。
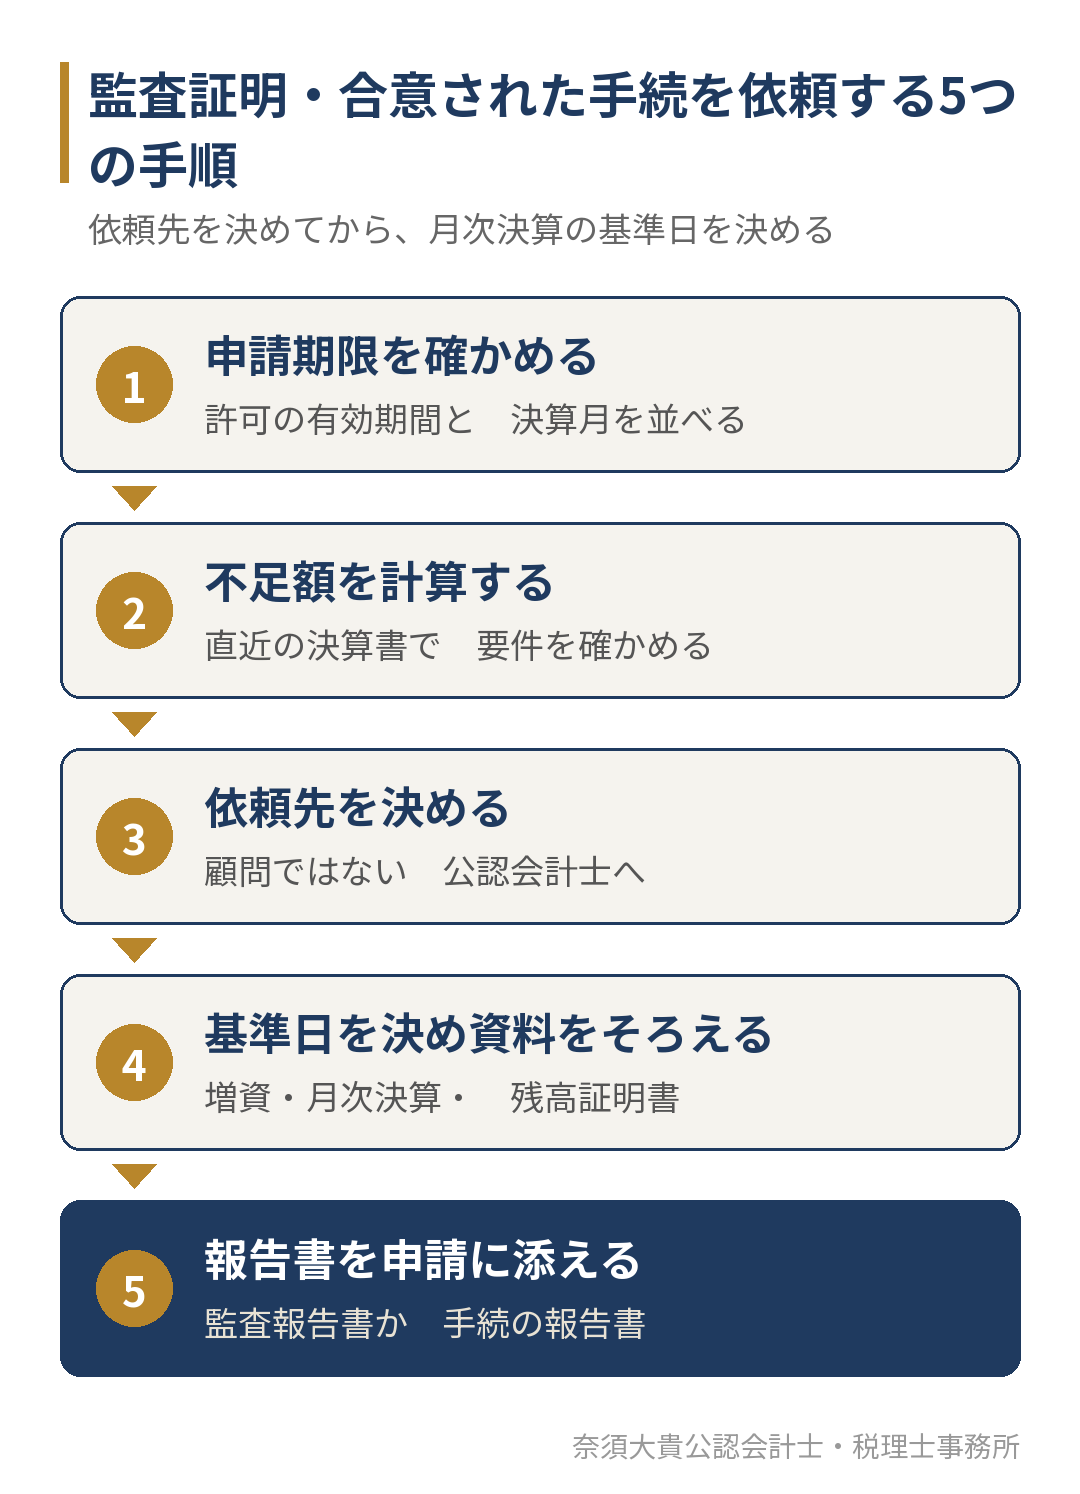
3つ目の「依頼先を決める」を、基準日を決める前に置くのがこの手順のポイントです。依頼先が決まっていれば、どの月末を基準日にするか、その日現在で取り寄せる資料は何か、月次決算書で年度決算と同じように計上すべき項目は何かを、増資の前に確かめられます。
申請期限は、許可証に書かれた有効期間から確かめます。更新の申請は有効期間が満了する日の3か月前までです。新規の許可は審査に期間がかかり、たとえば有料職業紹介事業では、厚生労働省の職業紹介事業パンフレット-許可・更新等手続マニュアル-(令和7年4月)に、事業開始予定時期のおおむね2〜3か月前までに申請するよう書かれています。派遣の新規の許可も、事業を始めたい時期から逆算して、管轄の労働局で申請の時期を確かめておきます。
申請期限から逆算した、仮の日程表
3月決算の派遣会社が、許可の更新で合意された手続を使う例です。許可の有効期間の満了日は2027年12月31日で、更新の申請期限は2027年9月30日、判定に使うのは2027年3月期の決算とします。
| 時期(仮の日程) | 会社が行うこと | 依頼先との関わり |
|---|---|---|
| 5月中旬 | 2027年3月期の決算の数字が固まり、基準資産額の不足が分かる | 依頼先の候補に問い合わせ、新規か更新か、申請期限、不足額を伝える |
| 5月下旬 | 依頼先を決め、増資の額と基準日(6月30日)を決める | 業務の範囲、資料の渡し方、月次決算書を誰が作るかを確かめる |
| 6月中 | 増資の決議と払い込みを行い、登記の手続を進める | 増資の資料として何を渡すかを確かめておく |
| 7月上旬 | 6月30日現在の預金の残高証明書を、すべての口座について取り寄せる | — |
| 7月中旬〜下旬 | 法人税等の見積りなども反映して月次決算書を仕上げ、資料を渡す | 資料の提出 |
| 8月 | 依頼先からの質問や追加の資料の依頼に答える | 手続の実施、報告書の受け取り |
| 9月上旬 | 報告書を添えて更新の申請書類を出す | 必要に応じて、労働局からの照会への対応を相談する |
この日程では、申請期限まで1か月ほどの余裕を残しています。不足に気づくのが遅れて、たとえば8月に基準日を置くことになると、残高証明書の取り寄せ、月次決算書の作成、手続、申請書類の準備が9月に重なります。不足が分かった時点で、まず依頼先の候補に問い合わせることが、日程を守るいちばんの近道です。
新規の許可で監査証明を使う場合も、組み立ては同じです。申請したい時期から逆算して基準日を決め、その前に依頼先を決めておきます。新規の許可では合意された手続は使えないため、問い合わせの段階で「新規なので監査証明」と伝えておくと話が早く進みます。
依頼の前にそろえる資料の確認表
資料は、問い合わせの時点で見せるものと、手続の時点で渡すものに分けて準備すると進めやすくなります。依頼先によって求める資料は多少違うため、下の表は目安として使い、最終的には依頼先の案内に合わせてください。
| 資料 | 問い合わせの時点 | 手続の時点 | 主に誰が用意するか |
|---|---|---|---|
| 許可証の写し(有効期間が分かるもの)、事業所の数 | 見せる | — | 会社 |
| 直近の年度決算書 | 見せる | 渡す | 会社・顧問税理士 |
| 直近の法人税の申告書の控え(別表四などを含む) | あれば見せる | 渡す | 顧問税理士 |
| 法人税等の納税証明書 | — | 求められたら渡す | 会社(税務署で取得) |
| 増資の予定(額、払い込みの日) | 伝える | — | 会社 |
| 月次決算書(貸借対照表と損益計算書) | — | 渡す | 会社・顧問税理士 |
| 総勘定元帳(決算日の翌日から基準日まで) | — | 渡す | 会社・顧問税理士 |
| 預金の残高証明書(基準日現在、すべての口座) | — | 渡す | 会社(銀行で取得) |
| 現金の残高が分かる記録 | — | 渡す | 会社 |
| 借入金の残高が分かる資料(返済予定表など) | — | 渡す | 会社 |
| 増資の資料(払い込みの記録、登記事項証明書など) | — | 渡す | 会社・司法書士 |
日本公認会計士協会の専門業務実務指針4450「労働者派遣事業等の許可審査に係る中間又は月次決算書に対する合意された手続業務に関する実務指針」では、年度決算書の数字を法人税の申告書や納税証明書と照らし合わせる手続が例として示されています。申告書の控えや納税証明書をすぐに出せるようにしておくと、手続の途中で止まりにくくなります。
依頼先で確かめる質問の表
依頼先を選ぶときは、報告書を出せるかどうかだけでなく、自社の状況で最後まで進められるかを確かめます。問い合わせのときに、次の質問をそのまま使ってください。
| 確かめること | なぜ確かめるか | 答えによって変わること |
|---|---|---|
| 当社の税務顧問、記帳代行、給与計算などを継続して受けていないか | 公認会計士法施行令第7条第1項第6号により、税理士業務などで継続的な報酬を受けている会社の監査証明はできない。合意された手続でも、この業務では独立性が求められる | 受けていれば、別の依頼先を探す |
| 新規の監査証明と、更新の合意された手続のどちらに対応しているか | 新規の許可では合意された手続は使えない | 自社の申請に合う手続に対応しているかを確かめる |
| 派遣と職業紹介の両方に対応しているか | 両方の許可を持つ会社は、同じ決算書で両方の要件を確かめる | 両方の申請で同じ時期に使えるかを相談する |
| 月次決算書は誰が作る前提か | 決算書を作る側と確かめる側が同じでは、第三者として確かめたことにならない | 会社か顧問税理士が作る日程を先に押さえる |
| 資料のやり取りの方法 | オンラインで共有できるか、原本の郵送が要るかで日数が変わる | 残高証明書の原本などの扱いを確かめる |
| 質問や追加の資料の依頼はどう進むか | 手続の途中で確認が出ると、回答の早さが日程を左右する | 社内の窓口を決め、顧問税理士にも日程を伝える |
| 報告書の宛先と、受け取る形式・部数 | 合意された手続の報告書は、宛先が通常は申請する会社で、利用は会社と労働局に限られる | 申請の手引きで求められる部数を伝える |
| 申請の後、労働局から照会があったときの対応 | 月次決算書や報告書について問い合わせを受けることがある | どこまで説明を手伝ってもらえるかを確かめる |
| 見積りに含まれる範囲 | 資料の状況や追加の確認によって、作業の量が変わる | 追加の作業が出たときの扱いを先に確かめる |
監査法人に頼むか、個人の公認会計士事務所に頼むかで、報告書の効力に違いはありません。どちらも公認会計士法にもとづいて監査証明を出せます。規模よりも、上の質問に具体的に答えてもらえるか、自社の申請期限に合わせた日程を示してもらえるかで選ぶのが確実です。資料をオンラインで共有できる依頼先であれば、所在地が離れていても依頼できます。
独立性の確認として、依頼先から、役員との親族関係や株式の保有の有無などを質問されることもあります。公認会計士法施行令は、これらも「著しい利害関係」として定めているためです。
よくある失敗と、先に打てる手
依頼の段取りでつまずく場面は、ある程度決まっています。思い当たるものがあれば、問い合わせの前に手を打っておきます。
| よくある失敗 | 何が起きるか | 先に打てる手 |
|---|---|---|
| 顧問の税理士・会計士に頼もうとして断られる | 依頼先探しが振り出しに戻り、申請期限が迫る | 顧問とは別の公認会計士・監査法人に、最初から問い合わせる |
| 月次決算書が試算表のまま | 法人税等の見積り、未払の費用、賞与や減価償却の月割りが入っておらず、作り直しになる | 年度決算と同じ考え方で作るよう、顧問税理士に早めに日程を伝える |
| 増資の払い込みが基準日に間に合わない | 基準日を翌月末にずらすことになり、全体が1か月遅れる | 決議、払い込み、登記の段取りを司法書士と先に確かめる |
| 残高証明書の日付が基準日と違う | 帳簿の残高と照らし合わせられず、取り直しになる | 基準日が決まった時点で、すべての口座について発行を頼む |
| 社長からの借入金で預金を増やした | 負債も増えるため基準資産額は増えず、要件を満たさない | 不足額は増資か利益で埋める。計算は依頼の前に確かめる |
最後の失敗は、依頼の前の不足額の計算で防げます。基準資産額の計算と、決算の前から見通す進め方は派遣の資産要件を満たさないときは?更新前の決算を期中から見通す進め方と有料職業紹介の資産要件|新規と更新で変わる基準と、更新前の決算の確かめ方で解説しています。これから会社を設立する方は、人材派遣・人材紹介の資本金はいくら?も参考にしてください。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が、労働者派遣事業と有料職業紹介事業の許可申請と更新に必要な監査証明と合意された手続に直接対応しています。新規の許可の監査証明と、更新の監査証明・合意された手続のどちらにも対応し、監査証明や合意された手続だけのスポットの依頼もお受けしています。顧問税理士がいる会社や、許可申請を行政書士に依頼している会社でも、公認会計士の業務だけを依頼できます。許可申請や更新を手がける社会保険労務士・行政書士の方からのご依頼は、社会保険労務士・行政書士の方へのページでご案内しています。
依頼の流れは、問い合わせ、資料の確認、お見積り、手続の実施、報告書の発行の順です。問い合わせの際に、新規か更新か、申請期限、今の状況を伝えていただければ、どちらの手続が必要かと、必要な資料をご案内します。代表の奈須大貴は、大手監査法人で監査とIPO支援を経験しています。
福岡市南区大橋を拠点にしていますが、資料の共有と打ち合わせはオンラインで行えるため、福岡市の外の会社からも依頼できます。問い合わせは専用フォームで受け付けており、原則1営業日以内に返信します。内容は労働者派遣事業の監査証明・合意された手続と有料職業紹介事業の監査証明・合意された手続のページでご案内しています。
なお、この記事で解説した独立性の決まりにより、当事務所が税務顧問を務めている会社の監査証明と合意された手続は、当事務所では行えません。
よくあるご質問
依頼先が決まる前に、増資を済ませてしまいました。
増資の後の月末を基準日にして月次決算を作れば、その数字で申請できます。まだ基準日の残高証明書を取り寄せていなければ、依頼先が決まってから、必要な資料とあわせて手配すると二度手間を防げます。
月次決算書は、依頼先の公認会計士に作ってもらえますか?
監査や合意された手続の対象になる月次決算書は、会社か顧問税理士が作るのが基本です。作る側と確かめる側が同じでは、第三者として確かめたことにならないためです。顧問税理士に月次決算書を頼むときは、年度決算と同じ考え方で作る必要があることと、申請期限を伝えておきます。
監査証明・合意された手続の依頼先を探している方へ
派遣・職業紹介の監査証明と合意された手続は、依頼先を早く決めるほど、基準日、資料、月次決算書の段取りを無理なく組めます。まずは許可の有効期間と直近の決算書を手元に置き、新規か更新か、申請期限、不足額の3つを書き出してみてください。
「顧問の先生に断られて、依頼先を探している」「申請期限までに間に合うか確かめたい」という方は、新規か更新か、申請期限、今の決算書の状況をお知らせください。必要な手続と、申請期限から逆算した日程を一緒に整理します。