
福岡市の法人市民税は、会社の利益に関係なくかかる「均等割」と、その期の法人税額をもとに計算する「法人税割」の合計です。均等割は赤字の期でもかかり、福岡市では事務所や事業所のある区ごとに課税されます。南区に本店、博多区に営業所がある会社なら、均等割は2区分かかります。
この記事では、公認会計士・税理士の奈須大貴が、福岡市の法人市民税の金額の決まり方、申告先と期限、福岡県の法人県民税との違いを整理し、決算の前に納税額を見込んでおく方法を、仮の数字で解説します。
法人市民税は「均等割」と「法人税割」の2つでできている
法人市民税は、市町村に納める法人の住民税です。都道府県に納める法人県民税とあわせて、法人住民税と呼ばれます。福岡市の法人市民税は、次の2つの合計です。
| 区分 | 金額の決まり方 | 赤字の期 |
|---|---|---|
| 均等割 | 資本金等の額と、市内の従業者数で決まる年額。事務所のある区ごとにかかる | かかる |
| 法人税割 | その期の法人税額に税率をかけて計算する | 法人税額がなければかからない |
赤字の会社でも毎年かかるのが均等割です。設立して間もない会社や、決算が赤字の会社では、法人の税金のうち実際に納めるのは、法人市民税と法人県民税の均等割だけということもあります。決算の後に「赤字なのに税金の納付書が来た」と驚かないよう、毎年かかる固定の費用として資金繰りに入れておきます。
均等割は、資本金等の額と従業者数で決まる
福岡市の均等割の年額は、福岡市の法人市民税についてのページに、次のように示されています。
| 資本金等の額 | 従業者50人超 | 従業者50人以下 |
|---|---|---|
| 50億円超 | 3,600,000円 | 492,000円 |
| 10億円超〜50億円以下 | 2,100,000円 | 492,000円 |
| 1億円超〜10億円以下 | 480,000円 | 192,000円 |
| 1,000万円超〜1億円以下 | 180,000円 | 156,000円 |
| 1,000万円以下 | 120,000円 | 50,000円 |
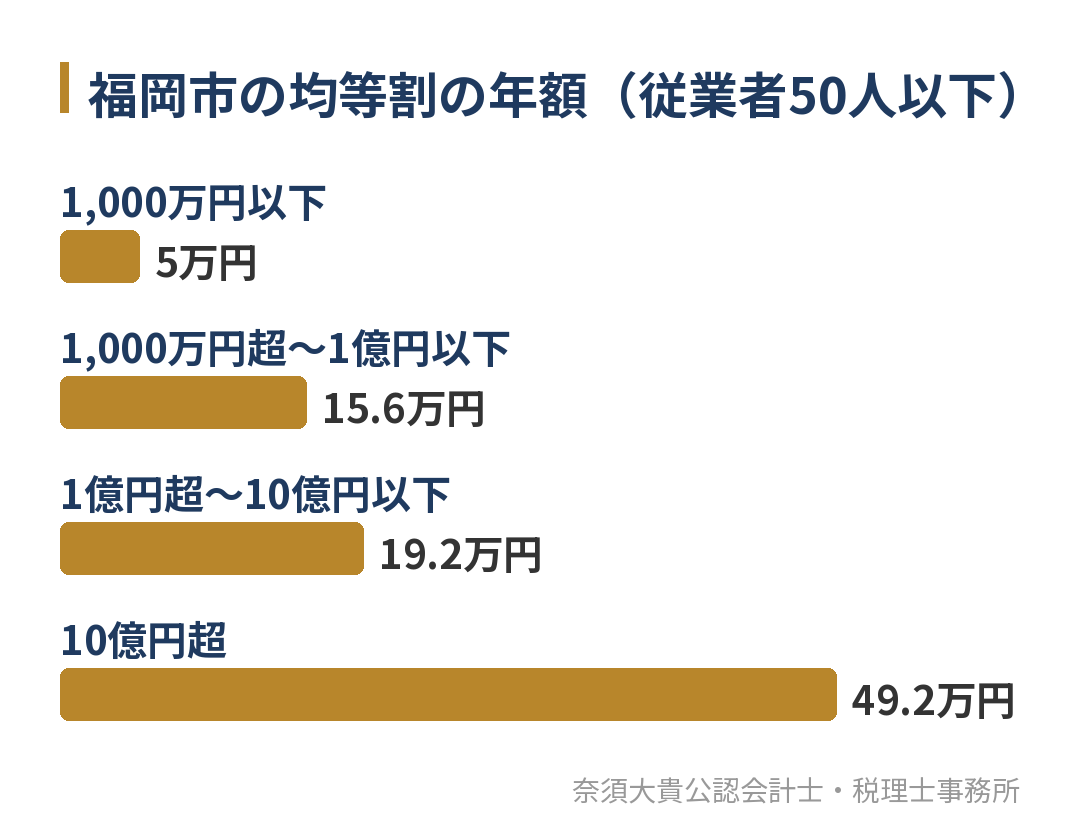
中小企業で差が大きいのは、資本金等の額が1,000万円以下か、1,000万円を超えるかの境目です。従業者50人以下の会社では、1,000万円以下なら年50,000円、1,000万円を超えると年156,000円になり、1つの区あたり年106,000円の差があります。増資で資本金等の額が1,000万円を超えると、翌年以後もこの差が続きます。
「資本金等の額」は、登記簿の資本金と同じとは限りません。資本準備金なども含めた額で判定します。設立や増資のときには、資本金と資本準備金の両方を見て、どの区分に入るかを確かめます。
福岡市では、事務所のある区ごとに均等割がかかる
福岡市のような政令指定都市では、均等割は区ごとに課税されます。福岡市のページにも「区ごとに課税されます」と書かれています。1つの区の中に事務所が2か所あっても1区分ですが、別の区に事務所を置くと、その区の分も均等割がかかります。
次の例は、資本金等の額が1,000万円以下で、従業者が50人以下の会社です(3月決算、数字は仮のものです)。
| 事務所 | 有していた期間 | 均等割の計算 | 均等割 |
|---|---|---|---|
| 南区の本店 | 4月1日から3月31日(12か月) | 50,000円 × 12 ÷ 12 | 50,000円 |
| 博多区の営業所 | 10月1日から3月31日(6か月) | 50,000円 × 6 ÷ 12 | 25,000円 |
| 合計 | 75,000円 |
均等割は、年額にその区に事務所を有していた月数をかけ、12で割って計算します(百円未満は切り捨て)。期の途中で事務所を開いた区や閉じた区は、月割りになります。
事務所を増やすときは、家賃や人件費だけでなく、区の均等割も毎年の固定の費用として増えることを、出店の判断に入れておきます。逆に、使っていない事務所が登記や届出の上で残っていると、均等割がかかり続けることがあります。
法人税割は、法人税額に税率をかけて計算する
法人税割は、その期の法人税額(千円未満は切り捨て)に税率をかけて計算します。福岡市のページによると、令和元年10月1日以後に始まった事業年度の税率は、資本金等の額が1,000万円以下の法人で7.6%、1,000万円を超える法人で8.4%です。
法人税額が出る期は、法人市民税の合計は「均等割+法人税割」になります。2つ以上の市町村に事務所がある会社は、法人税額を従業者数で分けて、それぞれの市町村で法人税割を計算します。
仮の数字で見てみます。資本金等の額が1,000万円以下で、福岡市の南区だけに事務所がある会社の、ある期の法人税額が300万円だった場合、法人税割は300万円 × 7.6% = 228,000円です。これに南区の均等割50,000円を足した278,000円が、その期の福岡市の法人市民税になります(中間申告で納めた額があれば、確定申告ではその分を差し引きます)。
同じ会社が南区と博多区に事務所を持っている場合も、事務所がすべて福岡市内にあれば、法人税割は福岡市の分として1つに計算します。法人税割は228,000円のままで、増えるのは均等割で、2区分の100,000円になります。福岡市と春日市のように、別の市に事務所がある場合に、法人税額を従業者数で分けて、それぞれの市で法人税割を計算します。
決算前に納税額を見込むときは、法人税の見込額が分かれば、法人税割もあわせて計算できます。利益と納税額を決算前に見通す方法は、決算の着地見込みとは?の記事で解説しています。
申告先と期限
福岡市の法人市民税の申告と届出は、区役所ではなく、福岡市の財政局法人税務課(博多区役所新庁舎9階)にまとめて提出します。期限は次のとおりです。
| 手続き | 期限 |
|---|---|
| 設立申告書(事務所を置いたとき) | 事務所などを置いてから10日以内 |
| 異動届出書(事業年度・所在地・代表者・資本金等の額の変更など) | 変更があったとき |
| 中間(予定)申告 | 事業年度が始まってから6か月を過ぎた日から2か月以内 |
| 確定申告 | 事業年度の終わりの日の翌日から原則2か月以内 |
中間申告が必要かどうかは、前の期の法人税の額で決まります。中間の時期に、法人税や消費税とあわせて納付書が届くことがあるので、資金繰りの予定に入れておきます。中間納付の決まり方は、中間納付とは?の記事で解説しています。
福岡県の法人県民税との違い
福岡市内の会社は、福岡市の法人市民税とは別に、福岡県の法人県民税も納めます。福岡県の法人県民税のページによると、均等割は資本金等の額で決まり、1,000万円以下の法人で年21,000円です(森林環境税の分を含む額)。福岡県の均等割は、市のように区ごとに分かれてかかるものではありません。
| 比べること | 福岡市の法人市民税 | 福岡県の法人県民税 |
|---|---|---|
| 均等割の決まり方 | 資本金等の額と従業者数 | 資本金等の額 |
| 区ごとの課税 | 事務所のある区ごと | 区ごとではない |
| 申告先 | 福岡市 財政局法人税務課 | 本店の所在地を受け持つ県税事務所(南区・博多区なら博多県税事務所) |
| 確定申告の期限 | 事業年度終了の翌日から原則2か月以内 | 同じ |
最初の例の会社(資本金等の額1,000万円以下、南区と博多区に事務所)なら、赤字の期でも、福岡市の均等割75,000円と福岡県の均等割21,000円の、合わせて96,000円が毎年かかる見込みになります。設立したときの届出先を区ごとにまとめた一覧は、福岡市で会社設立するときの届出先と期限の記事で紹介しています。
決算前に確かめておきたいこと
法人市民税で、決算の直前に気づくと慌てやすい点を確認表にまとめます。
| 確かめること | 確かめ方 |
|---|---|
| 資本金等の額 | 資本金と資本準備金の合計で、1,000万円の境目のどちらにあるか |
| 市内の従業者数 | 50人の境目に近いか |
| 事務所のある区 | 期の途中に開いた区、閉じた区はないか。月数を数える |
| 使っていない事務所 | 届出の上で残っていないか |
| 法人税額の見込み | 第3四半期までの数字から、法人税割まで見込めているか |
| 納付の資金 | 決算から2か月後に、法人税・消費税とあわせて納める資金があるか |
この確認表は、毎年の決算の数か月前に一度見るだけで、納税額の見込み違いを減らせます。とくに資本金等の額と事務所の数は、経営の判断で決まるものなので、増資や出店を考えた時点で税金の変化も一緒に確かめます。
設立した期の均等割に気をつける
会社を設立した最初の期は、事業年度が12か月より短いことが多く、均等割も月割りになります。たとえば、10月1日に南区で設立し、3月決算にした会社の最初の期は6か月なので、福岡市の均等割は50,000円 × 6 ÷ 12 = 25,000円です。2期目からは12か月分の50,000円になり、最初の期より増えます。
設立した期は売上が立つまでに時間がかかり、赤字になることも少なくありません。それでも均等割は納めるため、設立の資金計画には、最初の決算の2か月後に、福岡市と福岡県の均等割を納める分を入れておきます。設立の前後に決めることは、会社設立で税理士に頼めることは?の記事で時期ごとに解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市と近郊の会社の税務顧問をしています。公認会計士・税理士の奈須大貴が直接対応し、月次決算で毎月の試算表をつくり、年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。法人市民税・法人県民税も、法人税・消費税とあわせて、決算の前に納める額と時期を確かめます。
増資や区をまたぐ出店を考えるときは、均等割の変化だけでなく、消費税の納税義務や資金繰りへの影響も一緒に確かめます。顧問契約での支援内容は、税務顧問サービスのページで、南区での事務所の案内は、福岡市南区(大橋)の税理士のページでご案内しています。
福岡市の法人の税金を見通したい方へ
福岡市の法人市民税は、赤字でもかかる均等割と、法人税額から計算する法人税割の合計です。均等割は資本金等の額と従業者数で決まり、事務所のある区ごとにかかります。まずは自社の資本金等の額と、事務所のある区を書き出し、毎年かかる均等割の額を確かめてみてください。
「決算の後に届く税金の額が毎年読めない」「増資や出店で税金がどう変わるかを知りたい」という方は、直近の決算書と申告書をもとに、来期に納める額と時期を一緒に確かめます。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。オンラインでの面談にも対応しています。