
一人親方の「年収」と言われる額は、多くの場合、元請から受け取る1年分の売上のことです。会社員の年収は税金や社会保険料を引く前の給与ですが、一人親方の売上からは、それに加えて材料や車、道具などの経費も出ていきます。売上800万円の一人親方でも、手取りはおおよそ半分になることがあります。
そのため、一人親方の年収を会社員の年収とそのまま比べると、実際の暮らしに使えるお金を大きく見誤ります。比べるときは、売上から経費と税金・保険料を順に引いた手取りで比べます。
この記事では、公認会計士・税理士の奈須大貴が、一人親方の売上から手取りを出す計算の順番を仮の数字で示し、会社員の年収と比べるときの注意点と、手取りを増やすために見直すところを解説します。
一人親方の「年収」は、売上のことが多い
一人親方の年収として語られる額は、日当(人工代)に働いた日数をかけた売上であることがほとんどです。仮に日当3万3,000円で年に240日働けば、売上は約800万円になります。
この800万円から、次のものが出ていきます。
| 出ていくもの | 中身 |
|---|---|
| 経費 | 材料、車両費・燃料代、道具、駐車場代、通信費、労災保険の特別加入の保険料など |
| 社会保険料 | 国民健康保険料、国民年金保険料 |
| 税金 | 所得税、住民税、個人事業税(インボイスの登録をしていれば消費税も) |
会社員であれば、材料や道具、車は会社が用意し、厚生年金と健康保険の保険料も半分を会社が負担します。一人親方は、これらをすべて自分の売上から払います。一人親方と会社員、個人事業主の違いの全体は、一人親方と個人事業主の違いで解説しています。
売上800万円の一人親方の手取りを計算する
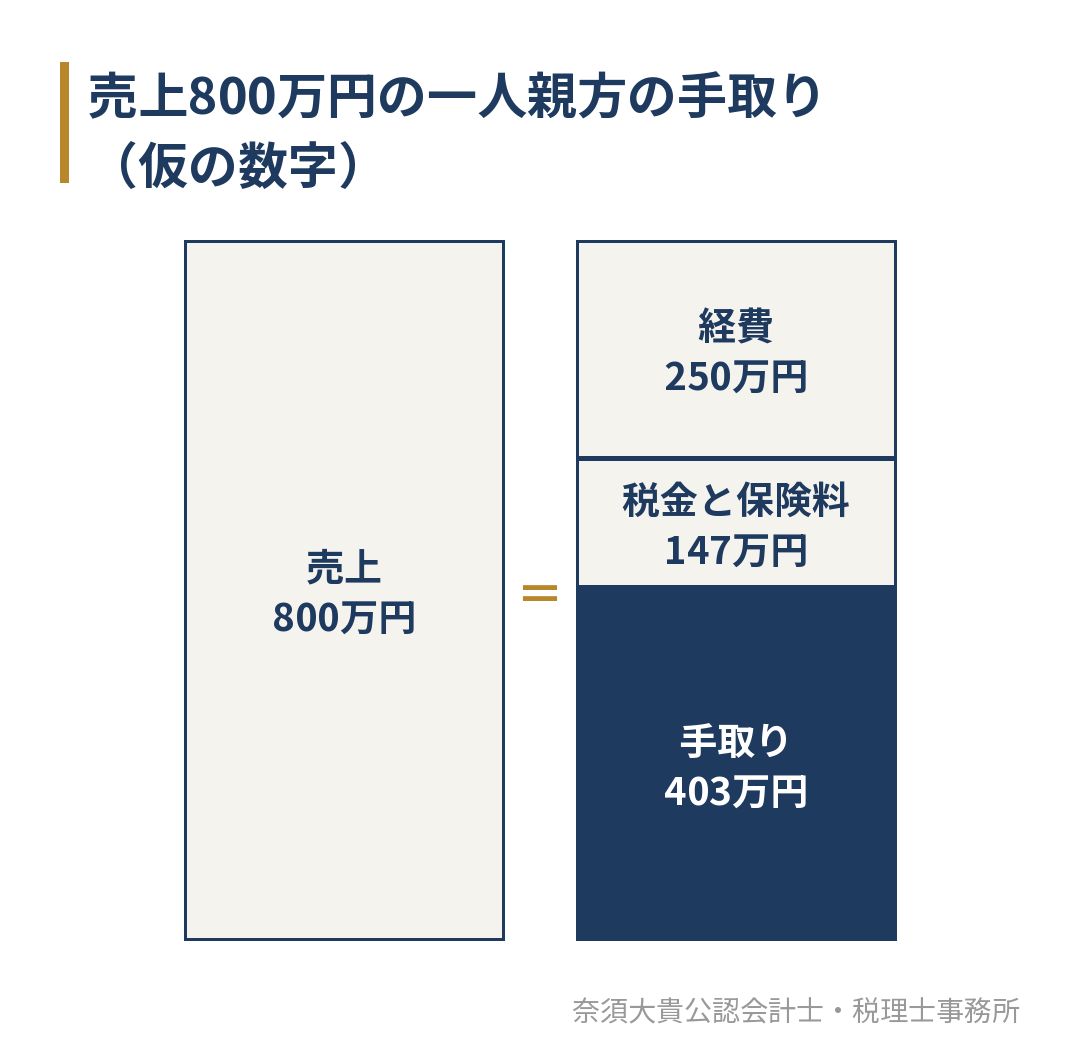
青色申告で65万円の控除を受けている、独身の一人親方の例で、売上から手取りまでを順に計算します。金額はすべて仮の数字で、実際の税額や保険料は、家族の状況や住んでいる市区町村、その年の税制によって変わります(単位は万円)。
| 順番 | 項目 | 金額 | 計算 |
|---|---|---|---|
| 1 | 売上 | 800 | |
| 2 | 経費 | −250 | 材料・車・燃料・道具・労災保険の特別加入の保険料など |
| 3 | 事業の所得 | 550 | 800−250 |
| 4 | 国民健康保険料 | −50 | 仮の額。前の年の所得と市区町村で決まる |
| 5 | 国民年金保険料 | −21.5 | 月17,920円×12か月 |
| 6 | 所得税(復興特別所得税を含む) | −28.5 | 下の計算 |
| 7 | 住民税 | −37 | 仮の額。所得割10%で計算 |
| 8 | 個人事業税 | −10.4 | (550−290)×仮の税率4% |
| 9 | 手取り | 約403 | 3から4〜8を引く |
国民年金保険料は、日本年金機構の「国民年金保険料」で、令和8年度は月17,920円とされています。国民健康保険料は前の年の所得や世帯の人数で決まり、市区町村によって違うため、ここでは仮に50万円と置いています。決まり方は個人事業主の国民健康保険が高すぎる理由で解説しています。
所得税の計算
所得税は、事業の所得から青色申告特別控除と所得控除を引いた額に、税率をかけて計算します。
| 項目 | 金額 |
|---|---|
| 事業の所得 | 550万円 |
| 青色申告特別控除 | −65万円 |
| 社会保険料控除(国保と年金) | −71.5万円 |
| 基礎控除などの所得控除 | −60万円(仮の額) |
| 課税される所得 | 353.5万円 |
| 所得税 | 353.5万円×20%−42.75万円=27.95万円 |
| 復興特別所得税を加えた額 | 27.95万円×1.021=約28.5万円 |
税率と控除額は、国税庁の「No.2260 所得税の税率」の速算表で、課税される所得が330万円から694.9万円までは税率20%、控除額42万7,500円です。基礎控除の額は所得と年分によって変わるため、ここでは仮の額にしています。
住民税の所得割は、総務省の案内で所得に対して10%とされています。控除の額が所得税と少し違うため、ここでは約37万円と置いています。個人事業税は、事業の所得から事業主控除の290万円を引いた額に業種ごとの税率をかけて計算し、青色申告特別控除は引けません。計算の詳しい流れは、建設業の個人事業税で解説しています。
この例では、売上800万円のうち、経費が250万円、税金と保険料が約147万円で、手取りは約403万円です。売上のおよそ半分が手元に残る計算になります。インボイスの登録をしている場合は、ここからさらに消費税を納めます。登録した場合の消費税の考え方は、一人親方のインボイスは登録すべき?で解説しています。
自分の数字で手取りを出してみたい方は、前の年の確定申告書と、元請ごとの支払明細を持ってお問い合わせください。今の税理士に話す前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。最初の面談で、売上から手取りまでの表を自分の数字で一緒に作ります。
会社員の年収と比べるときの注意点
独立を考えている職人の方や、家族が一人親方になるか迷っている方は、会社員の年収と比べたくなります。比べるときは、次の3つに気をつけます。
1つ目は、比べる数字をそろえることです。一人親方の売上と会社員の年収(額面)を比べるのではなく、一人親方の手取りと、会社員の手取りを比べます。会社員の手取りは、源泉徴収票の「支払金額」から、「社会保険料等の金額」と「源泉徴収税額」、それに住民税を引くと、おおよそ出せます。
2つ目は、会社が負担しているものを足して考えることです。会社員は、厚生年金と健康保険の保険料の半分を会社が負担しています。厚生年金は、将来受け取る年金が国民年金だけの一人親方より多くなります。有給休暇や退職金、ケガで休んだときの労災保険も、会社員には会社が用意しています。一人親方は、これらを自分の手取りの中から備えます。
3つ目は、売上が毎年同じとは限らないことです。雨で現場が止まる月や、元請からの仕事が途切れる月があると、その分の売上はなくなります。売上800万円の例で1か月仕事がなければ、売上は約67万円減りますが、国民年金や国民健康保険料、車のローンなどは同じように出ていきます。
手取りを増やすために見直すところ
手取りを増やす方法は、日当を上げることだけではありません。同じ売上でも、次の見直しで手元に残るお金は変わります。
| 見直すところ | 中身 |
|---|---|
| 経費の計上漏れ | 車や道具、携帯電話、作業着などで、仕事に使った分を経費にしているか |
| 青色申告 | 65万円の控除を受けているか。白色申告のままなら所得が65万円多くなる |
| 小規模企業共済 | 掛金を所得から差し引ける。将来の退職金の備えになる |
| 源泉徴収と請求の確かめ | 元請から引かれた額や、請求漏れがないか |
| 法人にするかの判断 | 所得が増えてきたら、税金と社会保険料を合わせて比べる |
経費の考え方と確定申告の進め方は、一人親方の確定申告のやり方で解説しています。小規模企業共済の使い方は、小規模企業共済のデメリットは?で、掛金を決めるときに考えることを紹介しています。請求漏れを防ぐ請求書の作り方は、一人親方の請求書の書き方をご覧ください。
日当を決めるときは、手取りから逆に考えると根拠が持てます。残したい手取りに、経費と税金・保険料を足して1年の売上の目標を出し、働ける日数で割れば、必要な日当の目安になります。
税金と保険料の支払いは、月によって大きく偏ります。3月の確定申告、7月と11月の予定納税、8月と11月の個人事業税などが重なるため、毎月の入金から決まった額を取り分けておくと安心です。1年の支払いの時期は、一人親方の税金は何をいつ払う?で月ごとに並べています。所得が増えてきた方は、一人親方の法人化はいつ?も参考にしてください。
経費や青色申告の見直しで、手取りがどれだけ変わるかを確かめたい方もご相談ください。今の税理士との契約はそのままで、相談だけを始めることもできます。前の年の確定申告書をお持ちいただければ、最初の面談で、見直せるところがどこにあるかを一緒に確かめます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
一人親方の方の確定申告では、元請ごとの支払明細と請求書から売上と源泉徴収の額を確かめ、経費と保険料を整理して申告します。売上から手取りまでを毎年同じ表で並べ、日当の決め方や法人化の判断まで一緒に考える形もご案内しています。建設業の会社と個人事業主への支援は、福岡の建設業の税理士のページでご案内しています。
なお、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
一人親方の年収1,000万円は、手取りでいくらになりますか?
経費や家族の状況、住んでいる市区町村で大きく変わるため、一律には言えません。売上1,000万円で経費が多い職種では、手取りが売上の半分を下回ることもあります。また、売上が1,000万円を超えると、2年後から消費税の申告が必要になる点にも気をつけます。
一人親方の「所得」と「手取り」は同じですか?
違います。確定申告書の所得は、売上から経費と青色申告特別控除を引いた額で、そこから国民健康保険料や国民年金保険料、税金を払った残りが手取りです。所得を手取りと考えると、使えるお金を多く見誤ります。
手取りから日当を決めるには、どう計算しますか?
残したい手取りに、1年の経費と税金・保険料の見込みを足して、必要な売上を出します。たとえば、手取り450万円を残したい一人親方で、経費が250万円、税金と保険料が170万円かかると見込むなら、必要な売上は870万円です。年に240日働けるとすると、870万円÷240日で、日当はおよそ3万6,000円が目安になります(いずれも仮の数字)。手取りが増えると税金と保険料も増えるため、見込みは前の年の確定申告書から置きます。
一人親方として働いている方、独立を考えている方へ
一人親方の年収と言われる額は、多くの場合、経費や税金を引く前の売上です。売上から経費、国民健康保険料と国民年金保険料、所得税・住民税・個人事業税を順に引くと、売上800万円の例で手取りは約403万円でした。会社員と比べるときは、手取りどうしで比べ、会社が負担している保険料や休みの備えも考えに入れます。
「自分の手取りが実際にいくらなのか分からない」「日当をどう決めればよいか迷っている」という方は、確定申告書と支払明細をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。