
資金繰りが厳しいときは、まず手元のお金があと何か月もつかを、通帳と支払いの予定から1つの数字にします。そのうえで、入金を早める、支払いの順番を決めて相談する、借入や返済の条件を金融機関に相談する、の順に手を打ちます。税金や社会保険料は、黙って止めるのではなく、猶予の制度を申請します。
この記事では、公認会計士・税理士の奈須大貴が、資金繰りが厳しいと感じたときに最初の1週間でやる5つの手順と、支払いの優先順位の考え方、金融機関に相談するときに持っていく数字を解説します。
「厳しい」をまず数字にする
「資金繰りが厳しい」と感じていても、どれくらい厳しいのかが数字になっていないことがよくあります。最初にやるのは、今日使えるお金と、これから毎月いくら足りなくなるかを並べて、「あと何か月もつか」を出すことです。
| 項目 | 金額(仮の数字) |
|---|---|
| 全部の口座の残高(今日使えるお金) | 900万円 |
| 毎月の入金(売上の回収) | 2,400万円 |
| 毎月の支払い(仕入・給与・家賃など) | 2,550万円 |
| 毎月の借入の返済 | 150万円 |
| 毎月の不足額 | 300万円 |
| あと何か月もつか | 900万円 ÷ 300万円 = 3か月 |
この例では、何も手を打たなければ3か月で手元のお金がなくなります。3か月あれば、入金を早める、支払いを相談する、借入を相談する、という手を順に打てます。一方で、もつ期間が1か月を切っている場合は、金融機関や取引先への相談を同時に進める必要があります。
月によって入金や支払いの額は大きく違います。賞与、納税、年1回の保険料などがある月は、平均の不足額より大きく足りなくなります。月ごとの動きは、次の手順の資金繰り表で確かめます。資金繰りそのものの考え方は、資金繰りとは?で解説しています。
最初の1週間でやる5つの手順
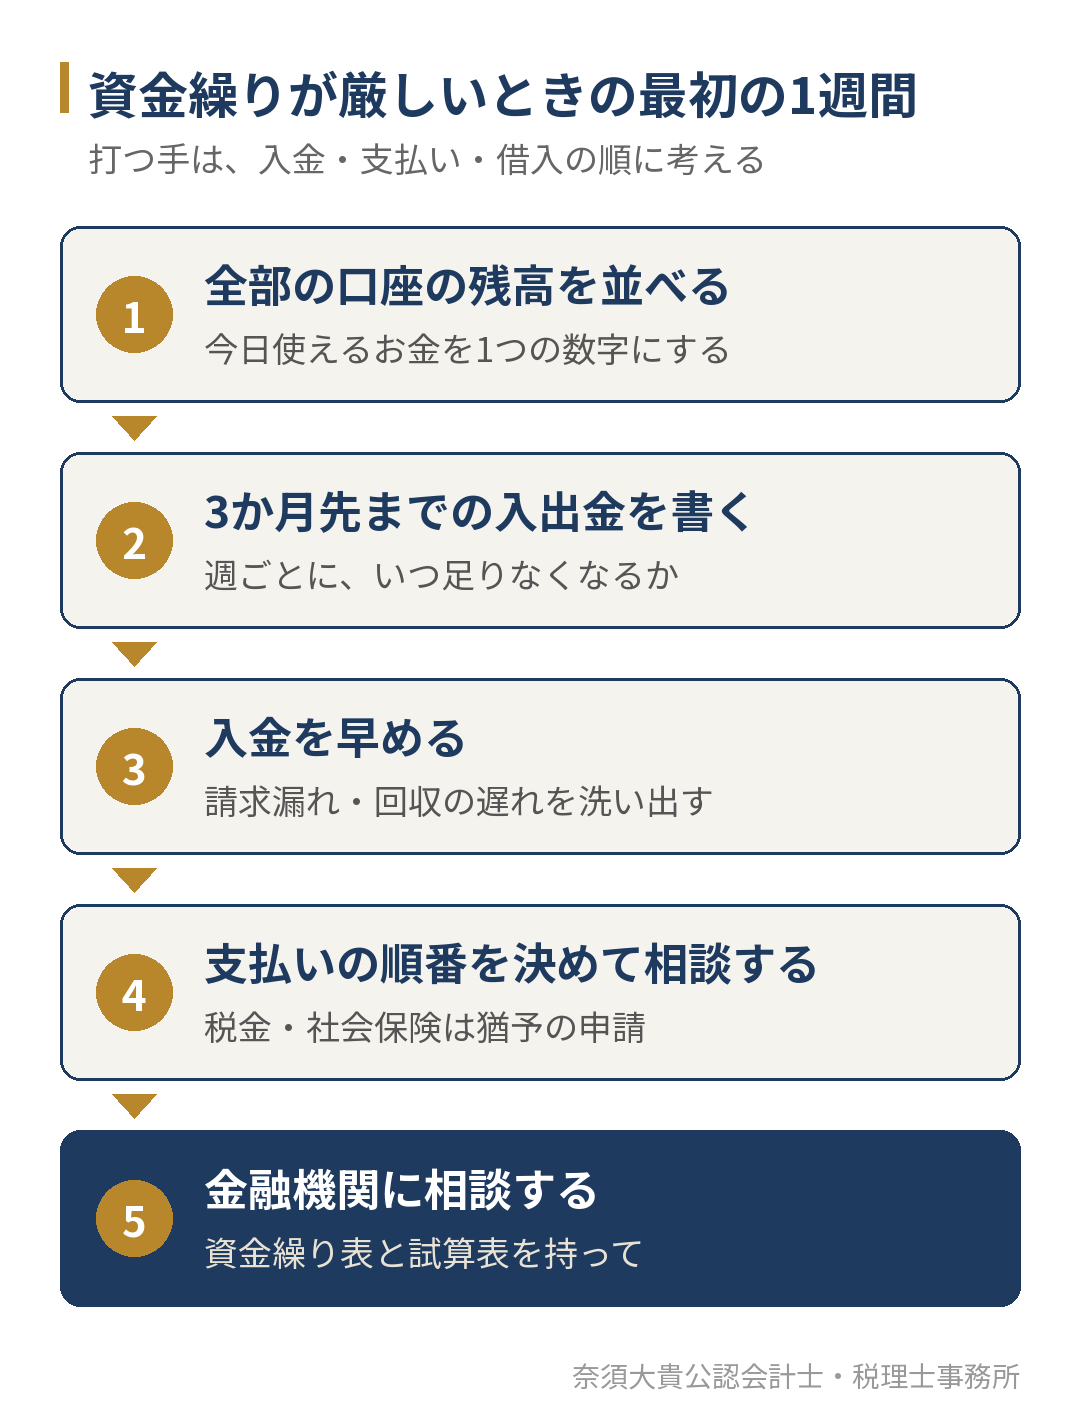
1. 全部の口座の残高を並べる
会社の口座が複数ある場合は、すべての残高を足して、今日使えるお金を1つの数字にします。定期預金や、借入の担保になっている預金は、すぐには使えないので分けておきます。
2. 3か月先までの入出金を書く
売上の入金予定と、仕入・外注・給与・家賃・税金・返済などの支払予定を、週ごとに書き出します。月単位ではなく週単位にするのは、月末に入金があっても、月の半ばの支払いで足りなくなることがあるからです。作り方は資金繰り表の作り方で、通帳から作る手順を紹介しています。
3. 入金を早める
請求書を出し忘れている売上、入金の期日を過ぎている売掛金、前受けにできる取引がないかを確かめます。請求の締め日を早める、分割で先に一部を受け取るなど、取引先と話して入金を早められることもあります。在庫を抱えている会社は、在庫に寝ているお金も見直します。在庫の見方は在庫回転率とは?で解説しています。
4. 支払いの順番を決めて相談する
足りない分を、どの支払いを待ってもらうかで埋める前に、支払いの順番を決めます。順番の考え方は次の章で紹介します。
5. 金融機関に相談する
手順2の資金繰り表と、直近の試算表を持って、取引のある金融機関に相談します。新しく借りるか、今の借入の返済額を減らしてもらうかは、資金繰り表でいつ、いくら足りないかを示して話し合います。
ここまでの数字を自社だけでそろえるのが難しい場合は、通帳と支払予定の一覧を持ってお問い合わせください。今の税理士に話す前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。最初の面談で、週ごとの資金繰り表を一緒に作り、どの手から打つかを決めます。
支払いの優先順位
支払いを待ってもらう順番を間違えると、事業を続けられなくなることがあります。次の表は、考え方の目安です。
| 支払い | 考え方 |
|---|---|
| 給与 | 遅らせると従業員の生活と信頼に直結するため、最も守る |
| 仕入先・外注先 | 止まると売上が止まる。遅らせる場合は、必ず先に相談し、支払える日を示す |
| 税金 | 黙って滞納せず、税務署に猶予を申請する |
| 社会保険料 | 黙って滞納せず、年金事務所に相談する。社会保険料にも猶予の制度がある |
| 借入の返済 | 金融機関に資金繰り表を示して、返済の条件の変更を相談する |
| 家賃・リース | 貸主・リース会社に相談する。契約の解除の条件も確かめる |
税金については、国税庁の納税に関する総合案内で、猶予の制度として換価の猶予と納税の猶予があると案内しています。換価の猶予は、納めるべき国税の納期限から6か月以内に申請することで受けられ、原則として1年以内の期間に限り納付が猶予され、猶予期間中の延滞税が軽減されます。黙って滞納すると、延滞税がかかり続けるうえ、差押えに進むおそれがあります。
消費税や中間納付のように、決まった時期にまとまった額を払う税金は、資金繰りが厳しくなるきっかけになりやすい支払いです。納付の時期と額の決まり方は、中間納付とは?と消費税の納付期限はいつ?で解説しています。
金融機関に相談するときに持っていく数字
金融機関が知りたいのは、いつ、いくら足りなくなるか、借りたお金や返済を待ったお金がどう戻ってくるか、の2つです。次の3つを持っていくと、話が具体的になります。
| 持っていくもの | 示すこと |
|---|---|
| 週ごとの資金繰り表(3か月分) | いつ、いくら足りなくなるか |
| 直近の試算表と前年同月の数字 | 足りなくなった原因が、売上・粗利・経費のどこにあるか |
| 借入の一覧(残高・返済額・金利・保証の有無) | どの借入の返済を見直したいか |
新しく借りるのか、今の借入の返済額を一時的に減らしてもらう(返済条件の変更)のかは、資金繰り表で足りない期間が一時的か、ずっと続くかによって変わります。福岡市内の会社であれば、前年同月より売上や粗利の率が落ちた会社向けの福岡市の緊急特別融資のような制度もあります。福岡県と福岡市の制度融資の全体は、福岡県・福岡市の制度融資で比べています。
借りる場合は、返済が毎月の資金繰りにどう効くかも、借りる前に確かめます。返済は経費にならないため、利益が出ていても返済でお金が足りなくなることがあります。仕組みは借入金の返済は経費にならない?で解説しています。融資の実行は金融機関が判断するもので、相談すれば必ず借りられるわけではありません。
厳しくなった原因を試算表で分ける
最初の1週間を乗り切ったら、なぜ厳しくなったのかを試算表で分けます。原因によって、次に打つ手が変わるからです。
1つは、赤字でお金が減っている場合です。売上が落ちたのか、粗利の率が下がったのか、固定費が増えたのかを、前年同月と比べて確かめます。どこまで売上が戻れば赤字を抜けるかは、損益分岐点の計算で出せます。
もう1つは、利益は出ているのにお金が足りない場合です。売掛金の回収が遅い、在庫が増えた、返済や納税が利益より大きい、といった理由で起こります。この形は黒字倒産とは?で詳しく解説しています。必要な運転資金の額は、運転資金の計算方法で試算表から出せます。
原因が分かれば、値上げ、経費の見直し、回収条件の見直し、借入の組み直しのうち、どれから手を付けるかを決められます。毎月の数字を翌月のうちに締めて、資金繰り表を毎月更新していくことが、同じことを繰り返さないための土台になります。
原因の切り分けと、その後の毎月の見直しまで一緒に進めたい方もご相談ください。今の税理士との契約はそのままで、資金繰りの相談だけを始めることもできます。直近の試算表と前年同月の試算表をお持ちいただければ、最初の面談で、原因がどこにあるかを一緒に確かめます。
やってはいけないこと
手数料の高い資金調達に、数字を見ないまま頼ることは避けます。売掛金を売って早く現金にする方法などは、手数料の分だけ利益が減り、使い続けると資金繰りがさらに苦しくなることがあります。使う場合は、手数料を年率に直して借入の金利と比べ、使う期間を決めてからにします。
社長個人のお金を、いつまで、いくら入れるかを決めずに会社に入れ続けることも避けます。個人の生活資金まで入れてしまうと、会社が立て直せなかったときに家計も守れなくなります。入れる場合は上限と期間を決め、会社への貸付として記録しておきます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所の財務顧問では、毎月の数字を締めて前月・前年同月・予算と比べるレポートに加えて、週ごと・月ごとの資金繰りの見通しを作り、借入の組み方や金融機関への説明の準備を一緒に行っています。支援の内容は、財務顧問(財務コンサル)のページでご案内しています。融資の前に税理士にどこまで相談できるかは、税理士に融資の相談はできる?で解説しています。
なお、融資の実行や返済条件の変更は、金融機関が判断します。当事務所がその結果を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
資金繰りが厳しくなる会社に共通することはありますか?
多いのは、毎月の数字が締まるのが遅く、足りなくなることに気づくのが直前になっている会社です。試算表が2か月、3か月遅れていると、手を打てる時間がなくなります。翌月のうちに数字を締める手順は、月次決算のやり方で紹介しています。
社長の保証や担保がないと相談できませんか?
相談はできます。借りられるかどうか、保証や担保が要るかどうかは、金融機関が会社の数字を見て判断します。経営者保証の考え方は、経営者保証を外す方法で解説しています。
資金繰りが厳しいと感じている経営者の方へ
資金繰りが厳しいときに最初にやるのは、手元のお金があと何か月もつかを数字にすることです。そのうえで、週ごとの資金繰り表で足りなくなる時期を確かめ、入金を早める、支払いの順番を決めて相談する、金融機関に相談する、の順に手を打ちます。税金と社会保険料は、黙って止めずに猶予を申請します。
「どの支払いから相談すればよいか分からない」「金融機関に何を持っていけばよいか分からない」という方は、通帳と支払予定をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。