
建設業の決算変更届(事業年度終了届)は、建設業許可を受けた会社や個人事業主が、毎事業年度の終了後4か月以内に、その年の工事の実績と建設業の様式の財務諸表などを許可行政庁に届け出る書類です。福岡県知事の許可なら、県土整備事務所へ持参するか郵送で提出します。中身の多くは決算書から作るため、税理士の決算・申告と続けて段取りを組むと、毎年の負担が小さくなります。
この記事では、公認会計士・税理士の奈須大貴が、決算変更届で出す書類と期限、決算から届出までの4か月の段取り、税務の決算書を建設業の様式に組み替えるときに食い違いやすい点を解説します。
決算変更届とは
建設業許可を受けた業者は、毎事業年度が終わるたびに、その年の工事の実績と財務の状況を届け出なければなりません(建設業法第11条)。この届出が、一般に決算変更届、事業年度終了届、決算報告などと呼ばれているものです。
福岡県は、決算終了後の変更届は毎事業年度終了後4か月以内に出さなければならないとし、県土整備事務所への持参のほか、郵送でも受け付けています(建設業者の「決算終了後の変更届」は郵送提出が可能です)。提出を怠ると罰則の対象となる可能性があるとも案内しています。
決算変更届で出す主な書類
書類の様式と細かな決まりは、許可行政庁の手引きで確かめます。福岡県の手引きと申請書類は、建設業許可の手引き、申請書類などのページにまとめられています。主な書類と、その元になる資料は次のとおりです。
| 書類 | 主な中身 | 元になる資料 |
|---|---|---|
| 変更届出書 | 届出の表紙 | 許可の内容 |
| 工事経歴書 | その年の主な工事の注文者、工事名、請負代金、工期など | 工事台帳、契約書、請求書 |
| 直前3年の各事業年度における工事施工金額 | 許可を受けた業種ごとの、元請・下請別の完成工事高 | 3期分の決算書と工事台帳 |
| 財務諸表 | 建設業の様式の貸借対照表、損益計算書、完成工事原価報告書など | 税務申告に使った決算書 |
| 事業報告書 | 株式会社の場合に求められる事業の報告 | 株主総会の資料 |
| 納税証明書 | 許可行政庁が求める税目の納税証明 | 税務申告と納付の記録 |
表の下の3つは、どれも税理士が作る決算書と税務申告がもとになります。決算書と届出の数字が食い違わないよう、決算の段階から建設業の様式を意識しておくことが大切です。
届出の作成は行政書士、元になる数字は税理士
決算変更届の作成と提出は、行政書士に依頼する会社が多くあります。許可の申請や届出の書類を作るのは、行政書士の業務だからです。一方で、届出の中身の多くは、税理士が作る決算書と税務申告から写します。
つまり、届出を正しく、期限内に出せるかは、決算書がいつ、どのような形でできあがるかに左右されます。工事ごとの売上と原価が分かれていない決算書を受け取った行政書士は、組み替えのたびに会社や税理士に問い合わせることになり、時間がかかります。
決算から届出までの4か月の段取り
決算日から4か月の中で、税理士の決算・申告と、届出の作成をつなげる段取りは、次のようになります。法人の場合、法人税の申告と納付の期限は原則として決算日から2か月以内です。
| 時期 | すること | 担う人 |
|---|---|---|
| 決算日まで | 工事ごとの売上と原価を記帳し、完成した工事と途中の工事を分けておく | 会社(税理士が毎月確かめる) |
| 決算日から2か月以内 | 決算を確定し、法人税・消費税などを申告・納付する | 税理士 |
| 申告の後すぐ | 建設業の様式の財務諸表に組み替え、工事経歴書の合計を完成工事高と突き合わせる | 税理士と行政書士 |
| 決算日から3か月目 | 納税証明書を取り、届出の書類をそろえる | 会社と行政書士 |
| 決算日から4か月以内 | 県土整備事務所に提出する | 行政書士または会社 |
公共工事を受けるために経営事項審査(経審)を受ける会社は、この後に経営状況分析と経審の申請が続きます。決算の数字で決まる経審の点数を、決算の前に試算する方法は、経審の点数は決算前に試算するで解説しています。
組み替えで食い違いやすい科目
建設業の様式の財務諸表では、一般的な決算書の科目を、建設業の科目に読み替えます。食い違いやすいのは次の科目です。
| 一般的な決算書の科目 | 建設業の様式の科目 | 食い違いやすい点 |
|---|---|---|
| 売上高 | 完成工事高、兼業事業売上高 | 建設工事以外の売上(物品販売など)を分けているか |
| 売上原価 | 完成工事原価 | 材料費・労務費・外注費・経費に分けた完成工事原価報告書を作れるか |
| 仕掛品 | 未成工事支出金 | 期末に途中の工事にかかった原価を、工事ごとに把握しているか |
| 売掛金 | 完成工事未収入金 | 工事の売掛金と、それ以外の売掛金を分けているか |
| 買掛金 | 工事未払金 | 工事の材料や外注の未払いと、それ以外を分けているか |
| 前受金 | 未成工事受入金 | 途中の工事で受け取った代金を前受金にしているか |
特に、完成工事原価報告書で労務費と外注費をどう分けるかは、経審の点数や原価の分析にも関わります。建設業の会計の科目の読み替えは、建設業の会計は何が違う?で、労務費と外注費の考え方は、建設業の労務費とは?で解説しています。工事の売掛金の管理は、建設業の売掛金(完成工事未収入金)の管理をご覧ください。
消費税の経理の方式にも注意が必要です。税込で経理している会社と税抜で経理している会社があり、財務諸表と工事経歴書の金額の扱いがそろっているかを確かめます。どちらで記載するかは、許可行政庁の手引きで確かめてください。
工事経歴書の合計と、決算書の完成工事高を合わせる
工事経歴書には、主な工事を1件ずつ書き、残りの工事はまとめて件数と金額を書きます。どの工事から何件を書くかは、手引きの記載要領に決まりがあります。大切なのは、1件ずつ書いた工事とまとめた工事の合計が、決算書の完成工事高と一致することです。
仮の数字で確かめてみます。ある会社の決算書の完成工事高は1億2,000万円です。工事経歴書には、元請工事A(3,000万円)、元請工事B(2,500万円)、下請工事C(1,500万円)、下請工事D(800万円)を1件ずつ書き、その他の工事を4,200万円とまとめて書きました。
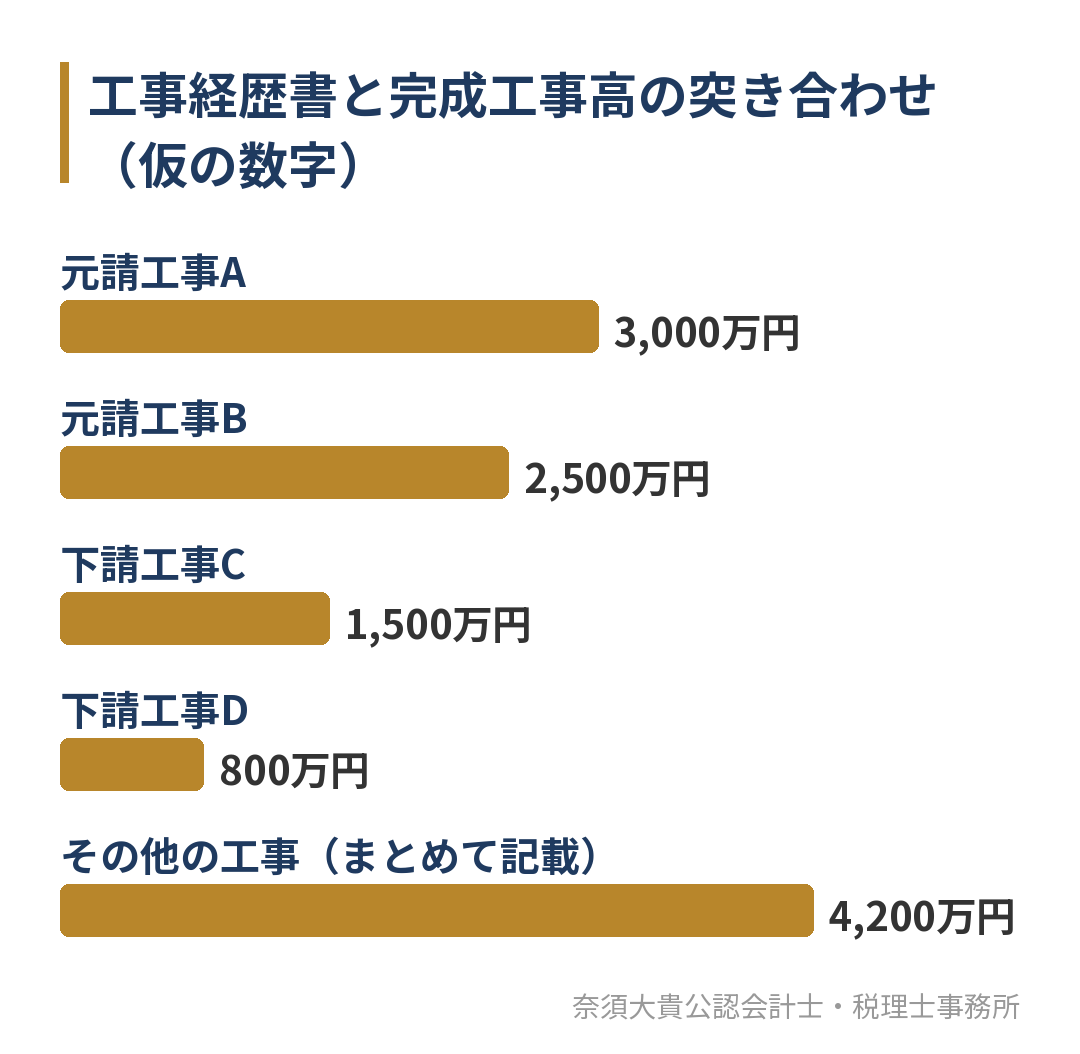
3,000万円+2,500万円+1,500万円+800万円+4,200万円=1億2,000万円となり、完成工事高と一致します。一致しないときは、期末をまたいだ工事の売上の計上時期や、兼業事業の売上の混入、税込と税抜の混在が原因になっていることが多くあります。工事ごとの売上と原価を毎月記録しておく仕組みは、工事台帳とは?で解説しています。
決算の前に毎月しておくこと
- 工事ごとに売上と原価(材料・労務・外注・経費)を記帳し、工事台帳と試算表を毎月突き合わせる
- 完成した工事と、期末をまたぐ途中の工事を一覧にしておく
- 工事の売掛金・未払金と、それ以外の売掛金・未払金を分けて記帳する
- 建設工事以外の売上がある場合は、科目を分けておく
- 決算日の後、いつまでに決算書を確定し、いつ行政書士に渡すかを決めておく
この5つのうち、今の記帳で2つ以上できていない場合は、決算変更届のたびに組み替えに時間がかかっている可能性があります。今の税理士に伝える前の段階でも当事務所に相談でき、相談しただけで今の顧問契約を終える必要はありません。直近の決算書と前回の決算変更届の控えを持ってお問い合わせいただければ、最初の面談で、どの科目を毎月の記帳から分けるかを一緒に決めます。
決算変更届を出さないと、何に響くか
決算変更届を出していないと、5年ごとの許可の更新や、業種の追加の申請の前に、溜まっている年度の分をそろえることになります。経審を受ける会社は、経審の申請の前に、その年度の決算変更届を出しておく段取りが一般的です。
また、決算変更届の財務諸表は、許可を取った後の財務の状況を示す書類として、取引先や金融機関とのやり取りで見られることもあります。自己資本比率など、決算書の数字の見え方は、建設業の自己資本比率はどう読む?で解説しています。
決算変更届を溜めてしまった場合の進め方
何年分か決算変更届を出していない場合でも、各年度の決算書と税務申告がそろっていれば、古い年度から順に作ることができます。進め方は次の順番です。
- 出していない年度を、許可の取得日と決算日から数えて一覧にする
- 各年度の決算書、法人税の申告書、工事の契約書や請求書を集める
- 各年度の財務諸表を建設業の様式に組み替え、工事経歴書の合計を完成工事高と合わせる
- 各年度の納税証明書を取る
- 許可行政庁の窓口に、まとめて出してよいか、出す順番に決まりがあるかを確かめて提出する
古い年度ほど、工事ごとの資料が見つからないことがあります。その場合は、通帳の入金と請求書の控えから、工事ごとの売上を組み立て直します。決算書の科目が建設業の様式に分けられていない年度は、総勘定元帳から組み替えます。溜めた年度が多い場合や、許可の更新が近い場合は、行政書士と税理士が同時に動ける段取りが必要です。
更新の時期が迫っている、または何年分出していないか分からない場合は、まず決算書がそろっているかを確かめるところから始めます。今の税理士に頼んでいる会社も、伝える前の段階で当事務所に相談でき、相談しただけで今の顧問契約を終える必要はありません。各年度の決算書と許可通知書を持ってお問い合わせいただければ、組み替えの順番と、行政書士と分担する段取りを一緒に決めます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。建設業の顧問先とは、工事ごとの売上と原価を毎月の試算表で確かめ、決算の後に建設業の様式へ組み替えやすい形で決算書を作ります。
決算変更届の作成と提出は、連携している行政書士を紹介できます。当事務所は、決算書と財務諸表の数字、工事経歴書の合計と完成工事高の一致を確かめ、行政書士に渡す資料を整えます。建設業の会社への支援は、福岡の建設業の税理士のページでご案内しています。工事の利益と資金繰りを毎月一緒に見る支援は、財務顧問(財務コンサル)のページでご案内しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
決算変更届は自分で作れますか?
作ることはできます。様式と記載要領は許可行政庁のページで公開されています。ただ、財務諸表の組み替えと工事経歴書の作成には、工事ごとの売上と原価の資料が必要です。決算書がその形で作られていれば、自社で作る負担も小さくなります。
個人事業主の一人親方でも出す必要がありますか?
建設業許可を受けていれば、個人事業主も毎年出す必要があります。個人の場合は、確定申告の決算書をもとに作ります。一人親方が許可を取った後に毎年することは、一人親方が建設業許可を取るには?で解説しています。
決算変更届の作成に毎年時間がかかっている会社の方へ
決算変更届は、決算から4か月以内に出す届出です。中身の多くは決算書から作るため、工事ごとの売上と原価を毎月分けて記帳し、決算書を建設業の様式に組み替えやすい形で作れば、届出は決算の延長として進められます。
「決算変更届のたびに、行政書士から数字の問い合わせが来る」「何年分か出していない届出がある」という方は、今の状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。