
信用保証協会の保証付きで融資を受けると、金融機関に払う利息とは別に、信用保証協会へ保証料を払います。保証料は融資の実行のときにまとめて払うことが多く、「思ったより手元に入るお金が少なかった」と後から気づく経営者も少なくありません。
保証料は、利息と同じく借入のコストです。金利だけを比べて借入先や借り方を決めると、保証料の分だけ見込みがずれます。この記事では、公認会計士・税理士の奈須大貴が、保証料の計算式と、金額が変わる要因、利息と合わせた借入のコストの確かめ方を、仮の数字で解説します。
保証料の計算式
福岡県信用保証協会の保証料のページでは、保証料の計算式が次のように示されています。
| 返済の方法 | 計算式 |
|---|---|
| 一括返済 | 借入金額 × 保証期間(年) × 保証料率 |
| 均等分割返済(据置なし) | 借入金額 × 保証期間(年) × 保証料率 × 分割返済回数別係数 |
分割返済では、返済が進むにつれて残高が減るため、係数をかけて保証料を小さくします。係数は分割の回数で決まります。
| 分割の回数 | 係数 |
|---|---|
| 6回以下 | 0.70 |
| 7回から12回 | 0.65 |
| 13回から24回 | 0.60 |
| 25回以上 | 0.55 |
不均等の分割返済では、この係数に10%を加えた係数を使います。保証期間は月数を12で割って年数にします。
仮の数字で計算してみる
ある会社が、運転資金として2,000万円を5年(60回の均等返済、据置なし)で借り、保証料率が1.00%だったとします。
| 項目 | 計算 | 金額 |
|---|---|---|
| 保証料 | 2,000万円 × 5年 × 1.00% × 0.55 | 55万円 |
| 手元に入るお金(保証料を融資金から差し引く場合) | 2,000万円 − 55万円 | 1,945万円 |
同じ2,000万円でも、1年以内の一括返済なら「2,000万円 × 1年 × 1.00%」で20万円です。返済の期間が長いほど、保証料は大きくなります。
据置期間があると、保証料は増える
返済を始めるまでの据置期間があると、その間は残高が減らないため保証料が増えます。上の例で、60か月のうち最初の12か月を据置にした場合は次のとおりです。
| 部分 | 計算 | 金額 |
|---|---|---|
| 据置の12か月 | 2,000万円 × 1年 × 1.00% | 20万円 |
| 返済の48か月(48回) | 2,000万円 × 4年 × 1.00% × 0.55 | 44万円 |
| 合計 | 20万円 + 44万円 | 64万円 |
据置なしの55万円と比べて9万円増えます。据置は返済の始まりを遅らせて資金繰りを楽にしますが、その分の保証料と利息がかかることを知ったうえで選ぶことが大切です。
保証料率は、会社の財務内容で9つの区分に分かれる
保証料率は、決算書の財務内容などをもとに会社ごとに区分が決まります。福岡県信用保証協会の責任共有保証料率は、区分1の1.90%から区分9の0.45%までの9段階です。同じ2,000万円・5年・60回の均等返済でも、区分によって保証料は次のように変わります。
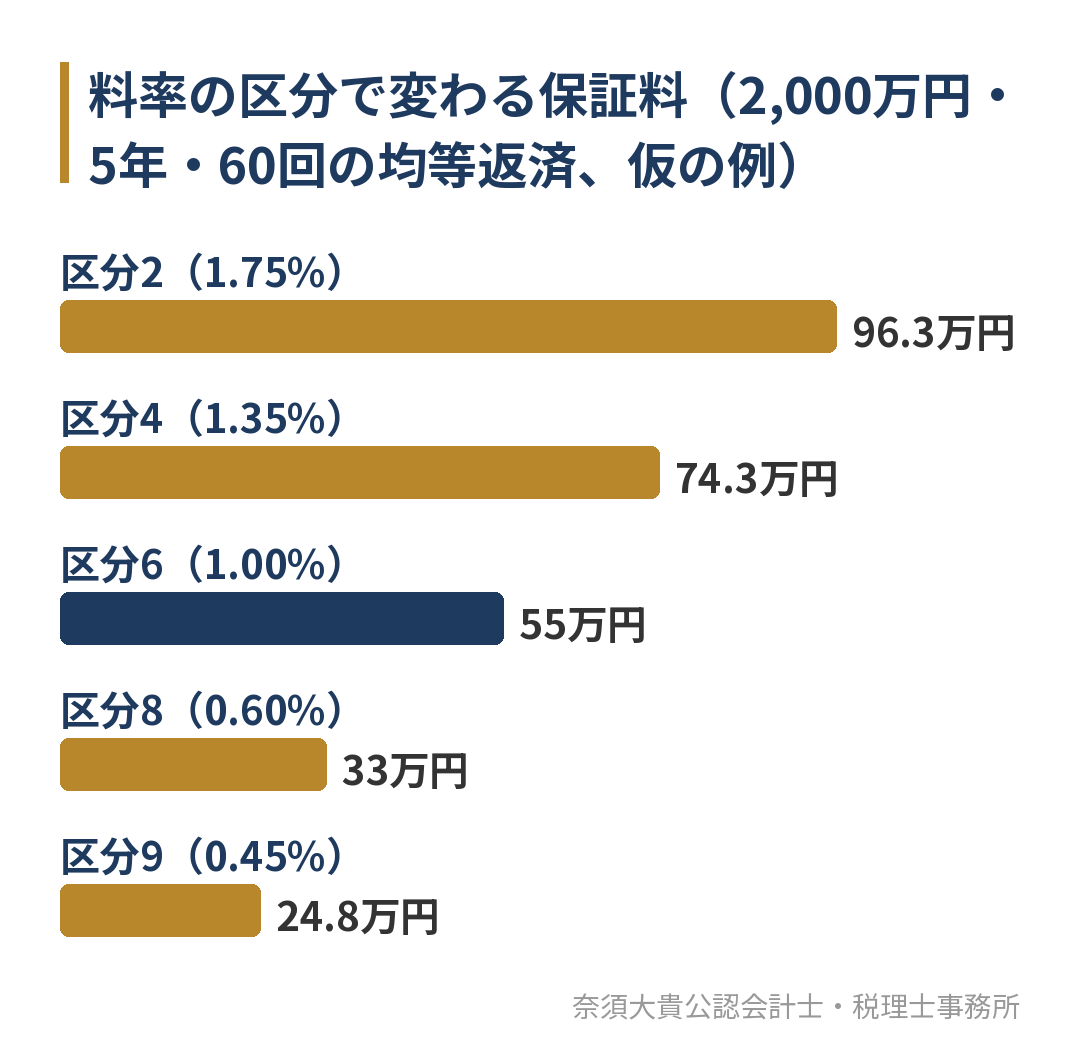
図の金額は、0.1万円未満を四捨五入しています。
区分2と区分8では、保証料に60万円以上の差が出ます。保証料率は、決算書の数字がよくなれば下がる可能性があるということです。なお、セーフティネット保証や創業関連の保証など、制度によっては財務内容にかかわらず料率が決まっているものもあります。
利息と合わせて、借入のコストを確かめる
保証料を払うと、借入のコストは金利だけでは分かりません。上の例で、金利が仮に1.5%だった場合(元金均等返済)の5年間の合計は次のとおりです。
| 項目 | 計算 | 金額 |
|---|---|---|
| 利息の合計 | 平均残高 約1,016.7万円 × 1.5% × 5年 | 約76.3万円 |
| 保証料 | 上の計算 | 55万円 |
| 借入のコストの合計 | 76.25万円 + 55万円 | 約131.3万円 |
元金均等返済で毎月同じ額を返すと、5年間の平均残高は借入金額の約半分(2,000万円 × 61 ÷ 120 ≒ 1,016.7万円)になります。保証料55万円を5年で割った年11万円は、この平均残高の約1.08%にあたります。表面の金利は1.5%でも、保証料を含めると、残高に対して年2.5%を超えるコストを払っている計算です。
複数の借り方を比べるときは、金利だけでなく、保証料を含めた合計で比べてください。信用保証協会の保証をつけない融資(プロパー融資)は保証料がかからない代わりに金利が高めのことがあるため、合計で比べると逆転することがあります。
保証料の支払い方と、繰上返済で戻るお金
保証料は、原則として融資の実行日に全額を一括で払います。福岡県信用保証協会では、保証期間が2年を超える場合、申し出により分割で払うこともできます。保証期間が4年超6年以下なら、初年度60%、2年度30%、3年度10%の割合です。上の例の55万円なら、33万円、16.5万円、5.5万円に分かれ、借りた年に出ていくお金を抑えられます。
予定より早く全額を返す繰上完済をすると、払った保証料の一部が所定の範囲で戻ります。ただし、戻る額が1,000円以下の場合は対象になりません。返済の一部だけを前倒ししても、全額を返し終えるまでは戻らないことに注意が必要です。
保証料を下げる制度と、上乗せになる制度
保証料には、国や自治体が一部を補助する制度があります。例えば、2026年3月に始まったモニタリング強化型特別保証制度では、2027年3月31日までの申込について、区分に応じて国が保証料の一部を補助します。仮に料率1.00%で補助0.50%なら、上の例の会社の負担は、同じ式で計算すると27.5万円(2,000万円 × 5年 × 0.50% × 0.55)が目安です。実際の金額は金融機関で確かめてください。
反対に、経営者保証を提供しない代わりに保証料率を上乗せする制度もあります。中小企業庁の経営者保証を提供しない保証制度の案内では、財務などの要件を満たす度合いに応じて、0.25%または0.45%を上乗せするとされています。経営者保証を外すかどうかは、この上乗せも含めたコストで考えることになります。
保証料の経理と税金の扱い
保証料は、払った年に全額を経費にするのではなく、保証期間にわたって費用にします。まだ費用になっていない分は、前払費用(長期前払費用)として決算書に残ります。詳しくは借入金の返済は経費にならない?で解説しています。
上の例で、5年間の保証料55万円を払った場合、1年あたりの費用は11万円です。借りた事業年度が途中から始まる場合は、その年度に含まれる月数で分けます。繰上完済で保証料が戻ったときは、残っている前払費用と戻った額を比べて処理します。
借りる前に確かめておきたいこと
保証料を含めた借入のコストは、借りる前の決め方でかなり変わります。金融機関に相談する前に、次の点を自社で整理しておくと、比べやすくなります。
| 確かめること | 理由 |
|---|---|
| 本当に必要な金額 | 保証料は借入金額に比例する。多めに借りると、使わないお金にも保証料と利息がかかる |
| 返済の期間と据置 | 期間が長いほど保証料は増える。据置をつけると、その分も増える |
| 保証料の払い方 | 一括で払うか分割で払うかで、借りた年に出ていくお金が変わる |
| ほかの借り方との合計 | 保証のつかない融資や日本政策金融公庫の融資と、利息と保証料の合計で比べる |
| 決算書の数字 | 料率の区分は財務内容で決まる。直前の決算書で、純資産や利益の状況を確かめておく |
必要な金額は、毎月の資金繰りの見通しから決めるのが基本です。資金繰りの考え方は資金繰りとは?で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、顧問先と月次決算で毎月の試算表を締め、資金繰りと借入の状況を公認会計士・税理士の奈須大貴が直接確かめています。融資を検討するときは、必要な金額と返済できるかを数字で確かめ、保証料と利息を含めた借入のコストを比べます。進め方は税理士に融資の相談はできる?で解説しています。
保証料率の区分は決算書の財務内容で決まるため、決算の数字を前もって見通すことが借入のコストにもつながります。年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。資金繰りや融資を含めて毎月一緒に数字を見る支援は、財務顧問(財務コンサル)のページでご案内しています。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
なお、融資の実行や保証の引受け、保証料率の区分は、金融機関と信用保証協会が判断するものです。当事務所が審査の通過を約束することはできません。
よくあるご質問
保証料に消費税はかかりますか?
かかりません。信用の保証は消費税が非課税の取引です。経理では非課税の費用として処理します。
保証料はいつ払いますか?
原則として融資の実行日に一括で払います。金融機関によっては、融資金から差し引いて入金されます。保証期間が2年を超える場合は、申し出により分割で払える場合があります。
保証料率はどうすれば下がりますか?
料率の区分は決算書の財務内容などで決まるため、利益を出して自己資本を厚くすることが基本です。銀行が決算書のどこを見るかは銀行は決算書のどこを見る?で解説しています。
日本政策金融公庫の融資にも保証料はかかりますか?
日本政策金融公庫の融資は、公庫が直接貸すもので、信用保証協会の保証は使わないため、保証料はかかりません。ただし、金利や借りられる額、担保・保証人の条件は融資の制度ごとに違うため、保証付きの融資と合計のコストで比べてください。
融資を検討している経営者の方へ
信用保証協会の保証料は、借入金額・保証期間・保証料率と返済の方法で決まり、利息と並ぶ借入のコストです。借りる前に保証料を含めた合計で比べ、借りた後は決算の数字を整えて区分を上げていくことが、次の借入のコストを下げることにつながります。
「保証料を含めて、どの借り方がよいか比べたい」「試算表が遅く、融資の相談の前に毎月の数字を整えたい」という方は、今の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。