
個人事業主が仕事で使う車を買ったとき、代金の全額をその年の経費にできるわけではありません。車は何年にもわたって使う資産なので、耐用年数に応じて毎年少しずつ経費にしていきます。これが減価償却です。新車か中古車か、何月に買ったか、仕事とプライベートでどう使うかで、毎年の経費の額は変わります。
この記事では、公認会計士・税理士の奈須大貴が、個人事業主の車の減価償却について、新車と中古車の耐用年数の出し方、定額法の計算と月割り、家事按分、ローンの利息の扱いを仮の数字で示し、車を買う時期の考え方を解説します。
車の減価償却とは
減価償却は、長く使う資産の購入代金を、使う年数(耐用年数)に分けて経費にする仕組みです。車の場合は、車両本体の価格に加えて、納車の費用などの購入にかかった費用も取得価額に含めます。一方で、自動車税や自賠責保険料、重量税などの税金や保険料は、取得価額に含めず、その年の経費にできます。
個人事業主の場合、減価償却の方法は、届出をしない限り定額法になります。定額法は、毎年同じ額を経費にする方法で、取得価額に耐用年数ごとの償却率をかけて計算します。
| 車の種類 | 新車の耐用年数 | 定額法の償却率 |
|---|---|---|
| 普通自動車 | 6年 | 0.167 |
| 軽自動車(総排気量0.66リットル以下) | 4年 | 0.250 |
中古車の耐用年数の出し方
中古車は、新車と同じ耐用年数を使うのではなく、残りの使える年数を見積って耐用年数にします。見積りが難しい場合は、次の簡便法で計算できます。
| 中古車の状態 | 耐用年数の計算 |
|---|---|
| 新車の耐用年数の一部が過ぎている | (新車の耐用年数−経過した年数)+経過した年数×20% |
| 新車の耐用年数がすべて過ぎている | 新車の耐用年数×20% |
計算した年数に1年未満の端数があるときは切り捨て、2年に満たない場合は2年とします。普通自動車で確かめると、次のようになります。
| 普通自動車 | 計算 | 耐用年数 | 定額法の償却率 |
|---|---|---|---|
| 3年落ち | (6−3)+3×20%=3.6 | 3年 | 0.334 |
| 4年落ち | (6−4)+4×20%=2.8 | 2年 | 0.500 |
| 7年落ち | 6×20%=1.2 | 2年 | 0.500 |
4年落ちの普通自動車は耐用年数が2年になるため、1年あたりの減価償却費が大きくなります。「4年落ちの中古車は節税になる」といわれるのはこのためです。
1年目の減価償却費を仮の数字で比べる
同じ200万円の車を1月に買い、事業で100%使う場合の1年目の減価償却費を比べます。金額の単位は万円です。
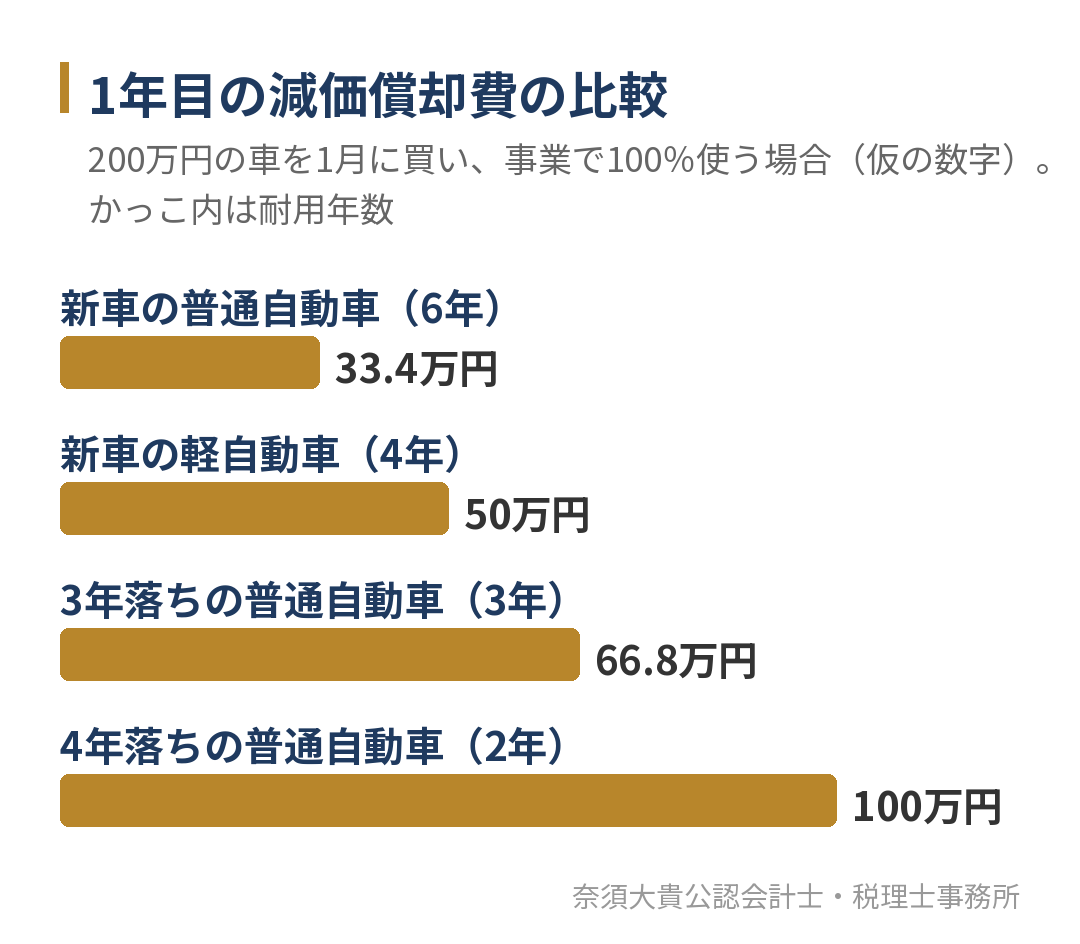
| 車 | 計算 | 1年目の減価償却費 |
|---|---|---|
| 新車の普通自動車 | 200×0.167 | 33.4 |
| 新車の軽自動車 | 200×0.250 | 50 |
| 3年落ちの普通自動車 | 200×0.334 | 66.8 |
| 4年落ちの普通自動車 | 200×0.500 | 100 |
ただし、何年かけても経費にできる合計は、取得価額の200万円で変わりません。4年落ちの中古車は、2年で経費にし終わるため、3年目以降は車の減価償却費がなくなります。1年目に経費が多くなる分、後の年の経費は少なくなり、税金が減るのではなく、税金を納める年が後にずれると考える方が実態に近いといえます。
個人事業主の所得は、所得税だけでなく、翌年度の住民税や国民健康保険料の計算にも使われます。経費を早く計上した年は所得が下がり、その後の年は上がるため、保険料も年によって上下します。保険料の決まり方は、個人事業主の国民健康保険が高すぎる理由|前年の所得で決まる計算と、保険料が下がる手・下がらない手で解説しています。
年の途中で買ったときは月割りにする
車を年の途中で買った場合、1年目の減価償却費は、使い始めた月からその年の12月までの月数で月割りにします。たとえば、200万円の新車の普通自動車を7月に買って使い始めた場合は、次のとおりです。
200万円×0.167×6か月÷12か月=16.7万円
1月に買った場合の33.4万円と比べると、1年目に経費にできる額は半分になります。12月に買った場合は1か月分だけになるため、「年末に車を買えば節税になる」と考えても、その年の経費はほとんど増えません。買う時期は、経費の額ではなく、仕事でいつから必要になるかで決めるのが基本です。
仕事とプライベートで使う車は家事按分する
個人事業主の車は、仕事とプライベートの両方で使うことが多くあります。その場合は、減価償却費のうち、仕事で使った割合の分だけを経費にします。これを家事按分といいます。先の7月に買った新車で、仕事で使う割合が70%なら、経費になるのは次の額です。
16.7万円×70%=11.69万円
仕事で使う割合は、走行距離や使った日数など、説明できる根拠で決めます。ガソリン代や駐車場代、自動車保険料、車検の費用なども、同じ割合で按分します。家事按分の割合の決め方と根拠の残し方は、個人事業主の経費はどこまで?家賃・自宅兼事務所の家事按分の決め方と、根拠の残し方で解説しています。
ローンで買った車の扱い
車をローンで買った場合も、減価償却の計算は、一括で買った場合と同じです。車の取得価額をもとに、耐用年数で減価償却します。毎月のローンの返済額のうち、元本の返済は経費になりません。経費になるのは、ローンの利息の部分で、家事按分がある場合は、利息にも同じ割合をかけます。
ローンの返済額と減価償却費は一致しないため、帳簿上の経費とお金の出ていき方にずれが出ます。特に耐用年数が2年の中古車を長いローンで買うと、減価償却が終わった後もローンの返済が続き、経費は少ないのにお金は出ていく年が続きます。所得が上がって税金も増える年に、ローンの返済も重なるため、車を買う前に、数年分の経費と返済の予定を並べておくと安心です。
安い中古車と、少額の資産の特例
取得価額が10万円未満の車は、減価償却をせず、その年の経費にできます。10万円以上20万円未満の場合は、一括償却資産として3年で均等に経費にすることも選べます。
青色申告の個人事業主には、少額減価償却資産の特例があります。令和8年4月1日以後に取得したものは、取得価額が40万円未満であれば、合計で年300万円までを、その年の経費にできます。特例の見直しの内容は、税務:令和8年度税制改正のポイント 「少額減価償却資産」に係る損金算入の特例の見直しで紹介しています。青色申告にするかどうかの考え方は、青色申告のメリットとは?白色申告との違いと、青色にした年から毎月やることをご覧ください。
なお、それまでプライベートで使っていた車を仕事で使い始める場合は、仕事に使っていなかった期間の分を差し引いてから、減価償却を始めます。計算が通常と異なるため、帳簿に載せる前に確かめておくと安心です。
車を売ったり買い替えたりしたとき
事業で使っていた車を売った場合、売った年の1月から売った月までの減価償却費は、その年の経費にできます。そのうえで、売った金額と、その時点で帳簿に残っている金額(未償却残高)との差が、売却の益や損になります。個人事業主が事業で使っていた車を売ったときの益は、事業所得ではなく、譲渡所得として扱われます。
買い替えの場合は、古い車の売却と新しい車の購入を分けて記帳します。下取りの金額を新しい車の値引きのように扱ってしまうと、新しい車の取得価額と古い車の売却額の両方が誤るため、契約書で車両の価格と下取りの金額を分けて確かめます。事業をやめるときに車を手元に残す場合の扱いは、個人事業主が廃業した年の確定申告|廃業後の入金・支払い、残した在庫と車の扱い、届出の期限で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市と近郊の個人事業主の確定申告をお受けしています。車などの資産を買ったときは、取得価額と耐用年数、仕事で使う割合を確かめ、その年だけでなく翌年以降の所得の見通しまで考えて記帳します。
顧問の形にすると、毎月の試算表で所得の見通しが分かるため、車の買い替えの時期や、ローンと手元のお金の残し方を、公認会計士・税理士の奈須大貴と一緒に考えられます。年間の所得と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて申告に備えます。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
所得が少ない年は、減価償却をしないでおくことはできますか?
個人事業主の減価償却は、経費にするかどうかを選べるものではありません。その年の減価償却費は、所得が少ない年でも計上する必要があります。計上しなかった分を、後の年にまとめて経費にすることはできないため、毎年の決算で忘れずに計算します。
車検の費用や修理代は、減価償却になりますか?
車検の費用や、故障した部分を元に戻すための修理代は、通常はその年の経費になります。ただし、車の価値を高めたり、使える期間を延ばしたりする改造などは、資産として減価償却することがあります。いずれの場合も、仕事で使う割合で家事按分します。
仕事で使う車の購入や買い替えを考えている個人事業主の方へ
個人事業主の車は、耐用年数に応じて減価償却し、新車の普通自動車は6年、軽自動車は4年、中古車は簡便法で耐用年数を出します。年の途中で買った年は月割りになり、仕事とプライベートで使う場合は家事按分します。中古車で1年目の経費が大きくなっても、経費にできる合計は変わらないため、買う時期は仕事の必要とお金の残り方で決めることが大切です。
「車を買う予定があり、今年と来年の所得がどう変わるか知りたい」「今の車の減価償却が正しいか確かめたい」という方は、車の購入時の書類と帳簿をもとに、減価償却と家事按分を一緒に確かめます。オンラインでのご相談も可能です。