
資金繰りとは、入金と支払いの時期を合わせて、会社のお金を切らさないようにすることです。利益が出ていても、売上の入金より先に仕入や給与の支払いが来れば、その間のお金が足りなくなります。資金繰りは、この「時期のずれ」を前もって見つけ、手を打つための仕事です。
この記事では、公認会計士・税理士の奈須大貴が、資金繰りで平時に並べておきたい3つのもの(入金の見通し、支払予定、すぐ用意できるお金)と、入金の遅れや売上の減少が起きたときに何か月もつかを仮の数字で試す方法を解説します。
資金繰りとは、利益ではなく「お金の時期」を管理すること
損益計算書の利益は、売上と費用を、取引が起きた時期で計算したものです。一方で、資金繰りが扱うのは、実際にお金が入る日と出ていく日です。この2つは、次のような理由でずれます。
| ずれの原因 | 利益への影響 | お金への影響 |
|---|---|---|
| 売上の入金が翌月末や翌々月になる | 売上を計上した月に利益が出る | 入金されるまでお金は増えない |
| 在庫を仕入れる | 売れるまで費用にならない | 仕入代を払った時点でお金が出ていく |
| 借入金を返済する | 元本の返済は費用にならない | 毎月お金が出ていく |
| 設備を買う | 減価償却で数年に分けて費用になる | 買ったときにまとめて出ていく |
| 税金を納める | 法人税などは利益から差し引かれるが、納付は決算の後 | 決算の2か月後などにまとめて出ていく |
利益が出ているのにお金が足りなくなる仕組みは、黒字倒産とは?利益が出ているのにお金が足りなくなる理由と、試算表に出る予兆で詳しく解説しています。資金繰りは、このずれを月ごとに並べて、足りなくなる月を先に見つけることだといえます。
資金繰りで平時に並べておく3つのもの
資金繰りの基本は、「入るお金」「出ていくお金」「すぐ用意できるお金」の3つを並べることです。多くの解説は、入るお金と出ていくお金を並べる資金繰り表の作り方で終わりますが、3つ目のすぐ用意できるお金まで一覧にしておくと、予期せぬ変化が来たときの判断が早くなります。
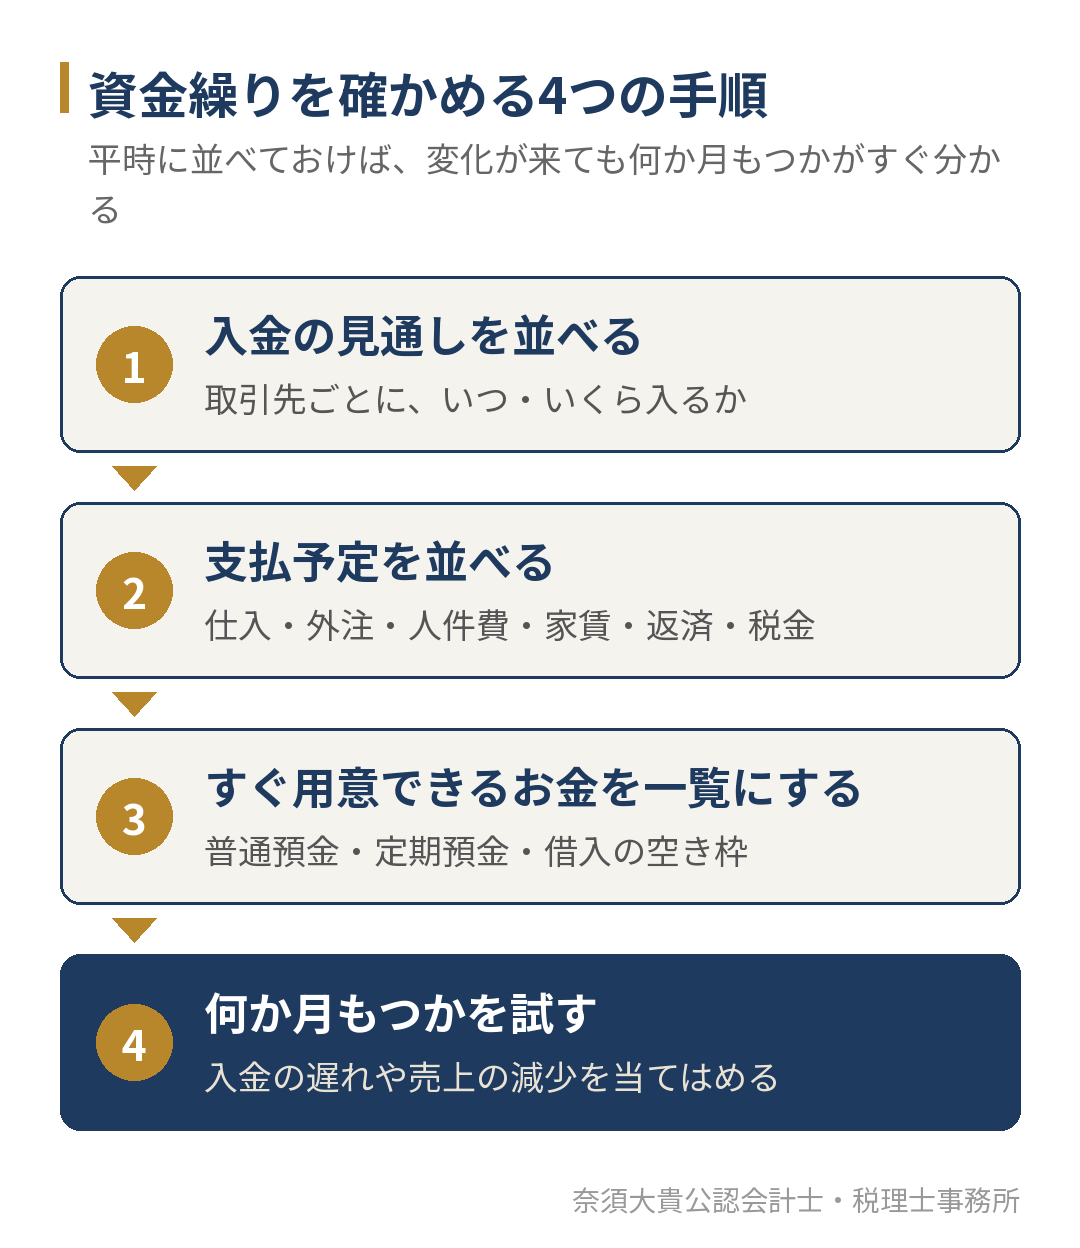
1. 入金の見通し
取引先ごとに、いつ、いくら入金されるかを並べます。請求書を出した日ではなく、入金の約束の日(締め日と支払日)で並べるのがポイントです。売上が大きくても、入金が翌々月の取引先が多ければ、その分だけお金が入るのは遅くなります。
入金の見通しでは、取引先ごとの入金の割合も確かめておきます。1社からの入金が全体の4割を占めるような場合、その1社の入金が遅れるだけで資金繰りが大きく動くためです。
2. 支払予定
仕入や外注の支払い、給与、家賃などの固定費、借入の返済、税金と社会保険料の納付を、支払日の順に並べます。支払予定表として一覧にしておくと、月の中のどの日にお金が多く出ていくかが分かります。
見落としやすいのは、毎月ではない支払いです。賞与、年に1回の保険料、決算後の法人税や消費税の納付、中間納付などは、その月だけ支払いが大きく増えます。1年分を月ごとに並べておくと、こうした「山」が事前に見えるようになります。
3. すぐ用意できるお金
3つ目は、お金が足りなくなりそうなときに、すぐに使えるお金の一覧です。ここでいう「すぐ」とは、新しく審査を受けなくても数日のうちに使えるという意味です。
| 種類 | すぐ使えるか | 一覧に書いておくこと |
|---|---|---|
| 普通預金・当座預金 | すぐ使える | 口座ごとの残高 |
| 定期預金 | 解約すれば使える | 満期日、解約したときの扱い、借入の担保になっていないか |
| 当座貸越などの借入の空き枠 | 契約の範囲内で使える | 枠の金額、使っている額、空いている額、期限 |
| 取引先への早めの入金の相談 | 相手の了承が必要 | 相談できる取引先と担当者 |
| 新しい融資 | 審査があり、時間がかかる | 取引銀行の窓口と担当者、直近の決算書と試算表 |
表の下の2つは、「すぐ用意できるお金」には入りません。新しい融資は審査を経て決まるもので、必ず受けられるとは限らず、実行までに時間もかかります。だからこそ、平時のうちに上の3つの金額を確かめ、足りないときに誰に相談するかを書いておくことが大切です。
仮の数字で、何か月もつかを試してみる
3つを並べたら、予期せぬ変化を当てはめて、お金が何か月もつかを試します。ここでは、仮の数字の会社で確かめます。金額の単位は万円です。
平時は、毎月の入金が1,000万円、支払いが950万円で、普通預金の残高は1,500万円とします。そこへ、主要な取引先(毎月400万円の入金)の入金が1か月遅れ、同時に仕入代が月30万円上がったとします。さらに、その後に売上が半分になった場合も試します。
| 項目 | 平時 | 入金の遅れと仕入代の上昇 | さらに売上が半分 |
|---|---|---|---|
| 毎月の入金 | 1,000 | 1,000(遅れた月は600) | 500 |
| 仕入・外注 | 600 | 630 | 315 |
| 人件費 | 200 | 200 | 200 |
| 家賃などの固定費 | 100 | 100 | 100 |
| 借入の返済 | 50 | 50 | 50 |
| 毎月の差し引き | 50 | 20(遅れた月は−380) | −165 |
入金が1か月遅れた月は、入金が600万円しかないのに支払いは980万円あるため、380万円が減ります。翌月からは遅れた分も入ってくるので毎月20万円ずつ増えますが、遅れた400万円分は、取引先の入金が元の時期に戻らない限り、手元から減ったままになります。入金の時期が1か月ずれるだけで、その取引先の1か月分の入金にあたるお金が、ずっと必要になるということです。
売上が半分になった場合は、毎月165万円ずつ減っていきます。このとき、すぐ用意できるお金は、普通預金1,120万円(1,500万円から380万円減った後)、定期預金300万円、当座貸越の空き枠500万円の合わせて1,920万円です。1,920万円を毎月の不足165万円で割ると約11.6か月となり、約11か月はもつと分かります。
この計算をしておくと、「11か月のうちに、売上を戻すか、固定費を見直すか、新しい融資を相談するか」を落ち着いて決められます。逆に、すぐ用意できるお金が少なく、もつのが2〜3か月と分かった場合は、平時のうちに借入の枠を相談しておくなど、先に手を打つ理由になります。必要な運転資金の額そのものを計算する方法は、運転資金の計算方法|試算表と回転期間で必要額を出し、条件が変わったときの増減を比べるで解説しています。
資金繰りが悪化するサイン
資金繰りの悪化は、ある日突然起きるように見えて、多くの場合は数字に先に表れます。毎月の試算表と預金の残高で、次のような動きがないかを確かめておくと、早めに気づけます。
- 売上は変わらないのに、月末の預金残高が数か月続けて減っている
- 売掛金の残高が、売上の伸び以上に増えている
- 在庫の残高が増え続けている
- 支払いの日に合わせて、口座の間でお金を移すことが増えた
- 借入の返済のために、新しい借入をすることが続いている
- 決算後の納税や賞与の月に、毎年お金が足りなくなる
こうしたサインは、資金繰り表があれば数か月先の不足として見えてきます。資金繰り表の作り方は、資金繰り表の作り方|通帳から作る5つの手順と、3か月先の資金不足を見つける読み方で、作る理由は資金繰り表は必要?業績が良い会社ほど作っておきたい理由と、作らないと起きることで紹介しています。
そのまま使える資金繰りの確認表
平時のうちに、次の表を埋めておくと、3つの心得が1枚にまとまります。毎月の試算表ができたときや、四半期に1回など、時期を決めて見直すと効果的です。
| 確認すること | 書き込むこと |
|---|---|
| 入金の多い取引先の上位3社 | 社名、毎月の入金額、入金日、全体に占める割合 |
| 毎月必ず出ていく支払い | 人件費、家賃などの固定費、借入の返済の合計 |
| 毎月ではない大きな支払い | 賞与、税金、保険料などの月と金額 |
| すぐ用意できるお金 | 預金の残高、定期預金、借入の空き枠の合計 |
| 何か月もつか | すぐ用意できるお金÷売上が減った場合の毎月の不足 |
| 足りないときの相談先 | 取引銀行の担当者、顧問税理士 |
資金繰りを毎月の判断に使うために
資金繰りは、一度表を作れば終わりではありません。入金と支払いの予定は毎月変わるため、毎月の試算表と預金の残高を見ながら、先の数か月を書き直していくことで役に立ちます。月次決算で毎月の数字が早く出るほど、資金繰りの見通しの精度も上がります。
予期せぬ変化への備えとして使える公的な支援の制度は、いざというときのために 知っておきたい! 資金繰り支援策で紹介しています。銀行に相談する前に、必要な金額と返済できるかを確かめる方法は、税理士に融資の相談はできる?銀行に行く前に、必要な金額と返済できるかを数字で確かめるをご覧ください。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では、月次決算で毎月の試算表を作り、売上や利益だけでなく、預金の残高と数か月先の入金・支払いの予定を、経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。決算後の納税や賞与の月にお金が足りなくならないよう、利益の見通しと資金繰りを同じ表で見ていくのが、当事務所の進め方です。資金繰り表の作成や融資の相談の準備など、財務コンサルとしての支援の内容は、財務コンサルとは?税務顧問との違いと、中小企業で毎月行うことで紹介しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
資金繰りに不安を感じている経営者の方へ
資金繰りとは、入金と支払いの時期を合わせて、お金を切らさないようにすることです。入金の見通し、支払予定、すぐ用意できるお金の3つを平時に並べておけば、入金の遅れや売上の減少が起きても、何か月もつかをすぐに確かめ、次の手を落ち着いて選べます。
「毎月の預金の残高が減っている理由が分からない」「すぐ用意できるお金で何か月もつのか、一度確かめておきたい」という方は、直近の試算表と預金の残高をもとに、確認表を一緒に埋めるところから始めます。福岡市南区大橋を拠点に、福岡市と近郊の会社に対応しており、オンラインでのご相談も可能です。