
開業1年目の個人事業主が初めての確定申告までにやることは、開業の手続き、日々の記帳、年明けの集計、3月15日までの申告と納付の4つに分けられます。そして、初めての確定申告が終わると、2年目には住民税、国民健康保険料、個人事業税、場合によっては所得税の予定納税と、1年目の所得をもとにした税金が順に届きます。初めての確定申告は、申告書を出して終わりではなく、2年目のお金の準備の始まりでもあります。
この記事では、公認会計士・税理士の奈須大貴が、開業1年目に固有の手続きと判断(開業届と青色申告の期限、開業前の支出の扱い、年の途中で開業した年の申告)、2年目に初めて届く税金とその時期、自分で申告するか税理士に頼むかの分かれ目を解説します。
開業1年目の流れを先に押さえる
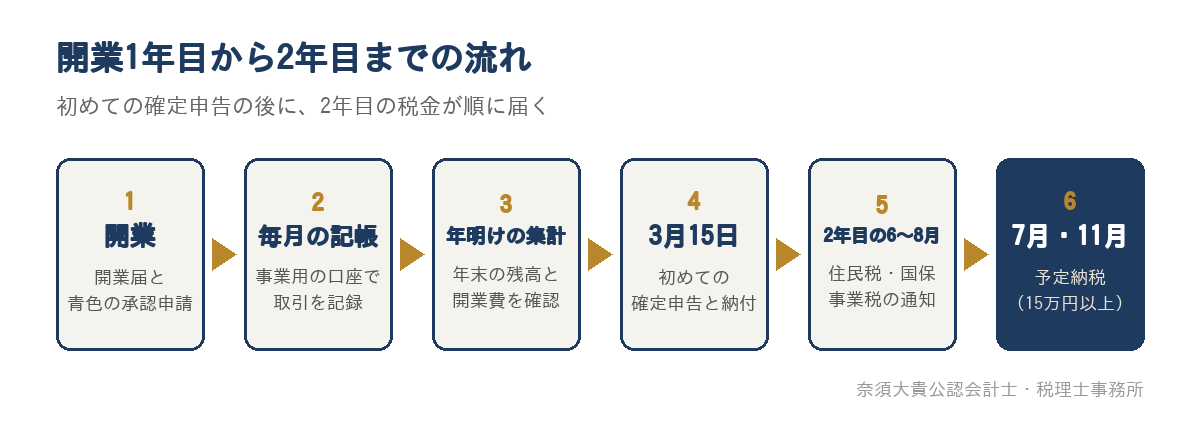
開業した年の1月1日から12月31日までの所得を、翌年の2月16日から3月15日までに申告し、同じ3月15日までに所得税を納めるのが、確定申告の基本の流れです(国税庁「No.2020 確定申告」)。開業1年目は、この流れの手前に、開業の手続きと記帳の仕組みづくりが入ります。
| 時期 | やること | 1年目に気をつけたいこと |
|---|---|---|
| 開業したとき | 開業届、青色申告承認申請書を税務署に出す。福岡県では県税事務所に開業等の報告をする | 青色申告の申請は、1月16日以後の開業なら開業日から2か月以内 |
| 開業してすぐ | 事業用の口座とカードを決め、会計ソフトを選ぶ | 開業前に払った費用の領収書を集めておく |
| 毎月 | 通帳・カード・現金の取引を記帳し、売上の入金を確かめる | 1年目は記帳のやり方を決める時期。年末にまとめると集計が大変になる |
| 12月 | 年末の売掛金・在庫・未払の経費を確かめ、設備の減価償却を計算する | 開業費をどれだけ経費にするかを決める |
| 翌年1月〜2月 | 1年分の帳簿を締め、控除の書類(国民年金、国民健康保険など)を集める | 会社員だった年に開業した人は、退職した会社の源泉徴収票を用意する |
| 翌年3月15日まで | 確定申告書を出し、所得税を納める | 青色申告の55万円・65万円控除は、期限内の申告が要件 |
| 2年目の6月以後 | 住民税、国民健康保険料、個人事業税、予定納税の通知が届く | 1年目の所得をもとに、2年目に初めて払う税金がまとまって来る |
確定申告が必要かどうか、つまり「いくらから申告が要るか」は、売上ではなく所得と所得控除で決まります。詳しくは個人事業主の確定申告はいくらから必要?で解説しています。
開業したときに出す書類と期限
個人事業を始めたときに税務署に出す主な書類と期限は、国税庁のタックスアンサー「No.2090 新たに事業を始めたときの届出など」(令和8年4月1日現在の法令等)によると、次のとおりです。
| 書類 | 出すとき | 提出期限 |
|---|---|---|
| 個人事業の開業・廃業等届出書(開業届) | 新たに事業を始めたとき | 事業を始めた日の属する年分の確定申告期限まで |
| 所得税の青色申告承認申請書 | 青色申告にしたいとき | 原則その年の3月15日まで。1月16日以後に開業した場合は、開業日から2か月以内 |
| 青色事業専従者給与に関する届出書 | 家族に給与を払い、経費にしたいとき | 原則その年の3月15日まで。1月16日以後の開業などは2か月以内 |
| 給与支払事務所等の開設届出書 | 人を雇って給与を払うとき | 開設の日から1か月以内 |
開業届は「開業から1か月以内」と説明されることが多い書類ですが、国税庁のNo.2090では、事業を始めた日の属する年分の確定申告期限までと案内されています。期限に余裕があっても、屋号での口座開設や各種の手続きで開業届の控えを求められることがあるため、開業したら早めに出しておくのが実務的です。
1年目に最も気をつけたいのは、青色申告承認申請書の期限です。開業日から2か月を過ぎると、その年は白色申告になり、青色申告特別控除や赤字の繰越しが使えません。青色申告の特典と、控除額ごとの帳簿の要件は青色申告のメリットとは?で解説しています。
福岡県で事業を始めた場合は、税務署とは別に、事業所のある地域の県税事務所に個人事業税の開業等の報告をします。福岡県の「個人の事業税」では、開業した月の翌月10日までの提出を案内しています。
開業前に払った費用は「開業費」として扱える
開業の準備のために、事業を始める前に払った費用(開業準備のための打ち合わせの交通費、名刺やホームページの作成費、開業の広告など)は、「開業費」として扱えます。開業費は繰延資産にあたり、国税庁の質疑応答事例「償却期間経過後における開業費の任意償却」では、償却費の計算は60か月の均等償却か任意償却のいずれかによるとされています。任意償却には下限がないため、開業した年に全額を経費にすることも、所得が出始めた年以後に回すこともできます。
1年目は売上が立ち上がる前で、所得が少ない、または赤字になる人も少なくありません。その場合、開業費を1年目に全額経費にするより、所得が出る2年目以後に回したほうが、税金の面で有利になることがあります。どちらにするかは、1年目と2年目の所得の見通しで決めます。
一方で、開業前の支出でも、パソコンや車のように1つ10万円以上で長く使うものは、開業費ではなく減価償却資産として、事業に使い始めた時から耐用年数に応じて経費にします。開業前に家族名義のカードや生活用の口座で払った費用は、領収書と支払いの記録を残しておかないと、後から事業の支出だと説明しにくくなります。開業費の一覧は、開業したらすぐ、記憶が新しいうちに作っておきましょう。
年の途中で開業した年の確定申告
会社を辞めて年の途中で開業した場合、開業した年の確定申告では、会社員だった期間の給与と、開業後の事業所得を合わせて申告します。年の途中で退職した人は年末調整を受けていないことが多く、給与から差し引かれた所得税は、確定申告で精算することになります。退職した会社から受け取る源泉徴収票は、確定申告に必要な書類です。
年の途中で開業した年に、気をつけたい点は次のとおりです。
| 項目 | 年の途中で開業した年の扱い |
|---|---|
| 給与 | 退職した会社の源泉徴収票の金額で、事業所得と合わせて申告する |
| 社会保険料 | 退職後に払った国民年金や国民健康保険料(任意継続の保険料を含む)は、払った分を社会保険料控除に入れる |
| 青色申告 | 開業日から2か月以内に承認申請を出せば、開業した年から青色申告にできる |
| 個人事業税 | 事業主控除の290万円は、事業をした月数に応じて月割りになる |
| 住民税 | 会社員だった前年の所得にかかる住民税は、退職後は給与から引かれず、納税通知書で自分で納める |
会社員をしながら副業として事業を始めた場合も、給与と事業所得を合わせて申告する点は同じです。ただし副業の場合は年末調整を受けているため、精算の中心は事業所得の分になります。
1年目に作っておきたい記帳の仕組み
初めての確定申告で一番時間がかかるのは、申告書の作成ではなく、1年分の取引の集計です。年明けに通帳やレシートをまとめて入力しようとすると、事業の支出か生活の支出か分からない取引が出てきて、確かめるだけで何日もかかります。1年目は、次の4つを決めておくだけで、2年目以後の申告がずっと楽になります。
- 事業用の口座とクレジットカードを1つずつ決め、事業の取引はそこだけで行う
- 会計ソフトに口座とカードの明細を取り込み、月に1回は記帳を済ませる
- 月末に、帳簿の預金残高と通帳の残高を合わせる
- 請求書を出した売上は、入金があるまで売掛金として管理する
事業のお金と生活のお金を分ける理由は、個人と事業のお金を混ぜると危険?で詳しく紹介しています。自宅を事務所にしている場合の家賃や通信費の按分は、個人事業主の経費はどこまで?を参考にしてください。
3月15日までの申告と納付
1年分の帳簿を締めたら、青色申告なら青色申告決算書、白色申告なら収支内訳書を作り、確定申告書と一緒に提出します。申告と納付の期限は、原則としてその年の翌年3月15日です。期限が土日祝日にあたる場合は、翌日以降の平日になります。
所得税の納付には、指定した口座から引き落とす振替納税を使うと便利です。国税庁の案内では、令和7年分の所得税の振替日は令和8年4月23日で、振替依頼書は申告期限までに出す必要がありました。振替日は毎年案内されるため、申告の年の日付を確かめてください。
インボイスの登録をした人は、所得税とは別に消費税の申告も必要で、期限は3月31日です。開業した年は、インボイスの登録をしていなければ、原則として消費税の申告は不要です。登録したかどうかで1年目の手続きが変わるため、個人事業主の確定申告で消費税はどうする?で確かめておきましょう。1年目に赤字が出た場合も、青色申告で申告しておけば翌年以後に繰り越せます。赤字の年の考え方は個人事業主が赤字でも確定申告をしたほうがいい理由で解説しています。
2年目に初めて届く税金と、その時期
開業した人が驚きやすいのは、2年目の6月から秋にかけて、1年目の所得をもとにした税金や保険料が続けて届くことです。会社員のときは給与から差し引かれていたものも、個人事業主になると自分で納めます。福岡市・福岡県の場合の主な時期は、次のとおりです。
| 届くもの | 時期と納め方 | 金額のもとになるもの | 出典 |
|---|---|---|---|
| 住民税(市県民税) | 6月に納税通知書。6月・8月・10月・翌年1月の4回 | 前年(1年目)の所得 | 福岡市「令和8年度 市税の納期」 |
| 国民健康保険料 | 6月から翌年3月までの10回 | 前年(1年目)の所得 | 福岡市「国民健康保険料の納め方」 |
| 個人事業税 | 8月と11月の2回(年1万円以下なら8月に全額) | 前年(1年目)の事業の所得から事業主控除290万円などを引いた額 | 福岡県「個人の事業税」 |
| 所得税の予定納税 | 6月15日までに通知。7月と11月に、それぞれ予定納税基準額の3分の1 | 前年(1年目)の申告納税額などによる予定納税基準額が15万円以上の場合 | 国税庁「No.2040 予定納税」 |
個人事業税は、所得税の確定申告書を出していれば、別に申告する必要はありません。2年目に届いた税金が思ったより重いと感じたときの見直し方は、福岡の個人事業主へ|税金が思ったより高いと感じたら見直したい3つのポイントで紹介しています。
仮の数字で、1年目の個人事業税を比べる
個人事業税の事業主控除290万円は、事業をした期間が1年に満たない場合は月割りになります。仮の数字で、1年目の事業の所得が400万円、税率5%の業種で、ほかの控除はないとして比べます。
| 1月に開業 | 4月に開業 | |
|---|---|---|
| 事業をした月数 | 12か月 | 9か月(4月〜12月) |
| 事業の所得 | 400万円 | 400万円 |
| 事業主控除 | 290万円 | 217.5万円(290万円×9/12) |
| 控除後の金額 | 110万円 | 182.5万円 |
| 個人事業税(5%) | 5.5万円 | 約9.1万円 |
同じ所得でも、年の途中で開業した年は事業主控除が小さくなり、個人事業税が多くなります。2年目の8月と11月に、こうした税金が住民税や国民健康保険料と重なって届くため、1年目のうちから所得の見通しを立て、納める時期に合わせてお金を分けておくことが大切です。なお、個人事業税の所得は青色申告特別控除を差し引く前の金額で計算します。
予定納税も、1年目の所得が大きかった人ほど2年目に関係します。1年目の確定申告で納めた所得税が大きい場合、2年目の7月と11月に、2年目の所得税の一部を前払いすることになります。2年目の所得が1年目より大きく下がる見込みのときは、減額の申請の手続きがあります。
自分で申告するか、税理士に頼むかの分かれ目
初めての確定申告を自分でするか、税理士にスポットで頼むかは、取引の量と、1年目に判断が必要なことがどれだけあるかで考えると整理しやすくなります。
| 自分で進めやすい場合 | 税理士に頼むことを考えたい場合 |
|---|---|
| 売上の取引先が少なく、取引の数も少ない | 取引の数が多く、年明けの集計が追いつかない |
| 事業用の口座とカードを分けて、毎月記帳できている | 生活と事業のお金が混ざっていて、整理から必要 |
| 開業前の支出や設備の購入がほとんどない | 開業費や車・パソコンなどの減価償却が多い |
| 年の初めから事業だけをしている | 年の途中で退職して開業した、給与と事業所得がある |
| インボイスの登録をしていない | インボイスの登録をして、消費税の申告も必要 |
税理士に頼む場合は、渡す資料と日程を3月15日から逆算して決めます。依頼の段取りと渡すものの一覧は確定申告を税理士に依頼するなら、いつまでに何を渡す?で、費用が変わる要因は確定申告の税理士費用はどう決まる?で解説しています。費用は、取引の量、記帳を自分でするかどうか、資料のそろい具合、消費税の申告の有無で変わります。
1年目の申告を税理士と一緒に進めると、帳簿のつけ方や開業費の扱い、按分の割合などを、2年目以後に自分で続けられる形に整えられます。そのうえで、2年目も記帳を自分で続けられるなら次の年もスポットで、年の途中の相談や毎月の確認が必要なら顧問に切り替える、という順番で考えるとよいでしょう。
2年目以後に顧問を考えるタイミング
2年目以後、次のような変化があったときは、確定申告だけの依頼から、毎月の記帳と数字の確認を含む顧問の形を考えるタイミングです。
- 売上が伸びて、年の途中で今年の所得と税金の見通しを知りたくなった
- 2年目の住民税や個人事業税、予定納税の金額を見て、納税の準備が必要だと感じた
- インボイスの登録や、消費税の計算の方法を選ぶ必要が出てきた
- 人を雇う、設備を買う、借入をするなど、大きな判断が増えてきた
- 所得が増えて、法人にするかどうかを考え始めた
法人にするかどうかの判断は、法人成りのタイミングはいつ?で解説しています。どの判断も、毎月の数字があると、年の途中で考えられるようになります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、開業1年目の個人事業主の確定申告のご依頼をお受けしています。最初の相談で、開業した時期、会社員だった期間の有無、取引の量と記帳の状態をお聞きし、青色申告の申請が済んでいるか、開業費や減価償却の扱い、2年目に届く税金の見込みまで含めて、渡していただく資料と日程をご案内します。
初めての確定申告を1回の依頼として進めた後に、毎月の記帳と数字の確認を続ける顧問の形に切り替えることもできます。顧問の形にすると、毎月の試算表で所得の見通しが分かり、2年目の納税の準備や、青色申告・消費税・法人にするかどうかの判断を、年の途中で数字をもとに考えられるようになります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
初めての確定申告を迎える個人事業主の方へ
開業1年目の確定申告は、開業届と青色申告の期限、開業費の扱い、年の途中で開業した年の精算など、2年目以後にはない判断がいくつも重なります。まずは、青色申告の承認申請を出したかどうかと、開業前の支出の領収書がそろっているかを確かめ、事業用の口座とカードの明細を1か所にまとめてみてください。
「初めての確定申告で、何から手をつければよいか分からない」「会社を辞めた年に開業したので、給与との合わせ方が不安」という方は、開業の時期と手元の資料をお聞きしたうえで、依頼の範囲と日程を一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と近郊の個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。