
建設業で売上の何パーセントが給料(人件費)かは、自社の職人で施工するか、外注中心で施工するかで大きく変わるため、売上に対する割合だけでは自社が高いか低いかを判断できません。工事原価に入っている労務費と、販管費に入っている役員報酬・事務の給与を合わせて人件費を出し、会社が稼いだ付加価値(粗利に労務費を足し戻した額)に対する割合で確かめるのが確実です。
この記事では、公認会計士・税理士の奈須大貴が、建設業の決算書で人件費がどこに入っているかを整理し、売上が同じで施工の形が違う2社を例に、人件費の割合の見方と、毎月の試算表での確かめ方を解説します。
建設業の人件費は、決算書の2か所に分かれている
建設業の決算書では、人件費が2か所に分かれて入っています。売上に対する割合を計算する前に、まずどこに何が入っているかをそろえます。
| 入っている場所 | 主な中身 |
|---|---|
| 完成工事原価の労務費 | 自社で雇う職人や現場の作業員の賃金、それにかかる法定福利費 |
| 完成工事原価の経費(会社による) | 現場監督の給与を経費に入れている場合 |
| 販管費 | 役員報酬、事務・営業の給与、それにかかる法定福利費 |
現場監督の給与を工事原価に入れるか、販管費に入れるかは、会社によって扱いが違います。同じ会社でも、年によって入れ方が変わっていると、人件費の割合を年ごとに比べられません。最初に、自社の決算書で現場監督の給与がどちらに入っているかを確かめておきます。
工事原価の労務費と、外注費・人件費の違いは、建設業の労務費とは?の記事で解説しています。粗利と人件費の関係そのものは、粗利に人件費は含まれる?の記事で解説しています。
売上に対する割合は、施工の形で大きく変わる
売上が同じ2億円で、施工の形が違う2社を比べてみます。A社は自社の職人で施工する工事が多く、B社は外注中心です(数字はすべて仮のものです)。
| 項目 | A社(自社施工が多い) | B社(外注中心) |
|---|---|---|
| 完成工事高 | 2億円 | 2億円 |
| 材料費 | 6,000万円 | 6,000万円 |
| 労務費 | 4,000万円 | 1,000万円 |
| 外注費 | 4,000万円 | 8,500万円 |
| 経費 | 1,000万円 | 1,000万円 |
| 完成工事総利益(粗利) | 5,000万円 | 3,500万円 |
| 役員報酬 | 1,200万円 | 1,200万円 |
| 事務・営業の給与と法定福利費 | 900万円 | 900万円 |
| その他の販管費 | 1,900万円 | 900万円 |
| 営業利益 | 1,000万円 | 500万円 |
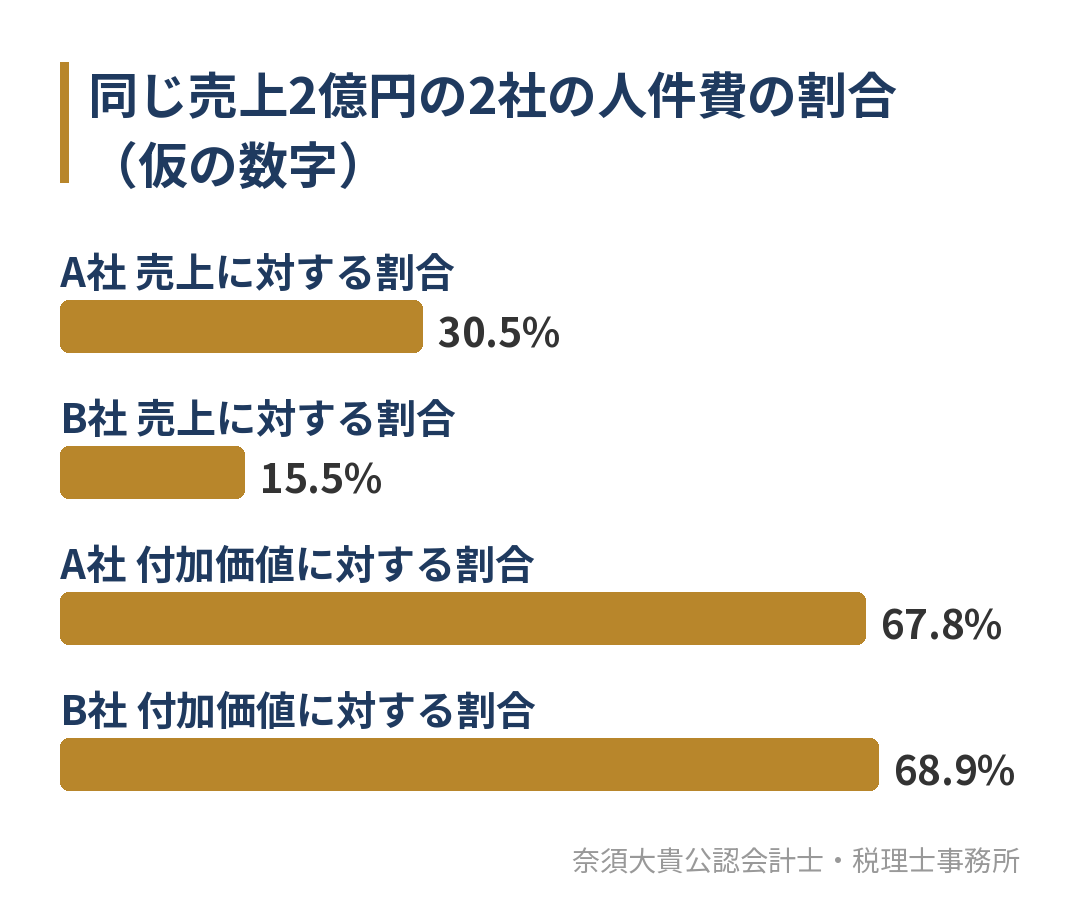
人件費を「労務費+役員報酬+事務・営業の給与と法定福利費」として合計すると、A社は4,000万円+1,200万円+900万円=6,100万円、B社は1,000万円+1,200万円+900万円=3,100万円です。売上に対する割合は、A社が30.5%、B社が15.5%になります。
この数字だけを見ると、B社のほうが人件費を抑えた会社に見えます。しかし、B社は職人を雇う代わりに、外注費として8,500万円を払っています。外注先に払う代金の多くは、外注先の職人の人件費です。売上に対する人件費の割合は、外注をどれだけ使うかで大きく変わるため、施工の形が違う会社どうしや、業種の平均と比べても、自社が高いか低いかは判断できません。
付加価値に対する割合で比べる
施工の形が違っても比べられるのが、会社が自社で稼いだ付加価値に対する人件費の割合です。建設業では、粗利に工事原価の労務費を足し戻した額を、付加価値の目安として使うと分かりやすくなります。材料費や外注費のように外に払うお金を除いた、自社の人で生み出した価値です。
| 項目 | A社 | B社 |
|---|---|---|
| 粗利 | 5,000万円 | 3,500万円 |
| +工事原価の労務費 | 4,000万円 | 1,000万円 |
| 付加価値 | 9,000万円 | 4,500万円 |
| 人件費 | 6,100万円 | 3,100万円 |
| 付加価値に対する人件費の割合 | 67.8% | 68.9% |
売上に対する割合では2倍近く違った2社が、付加価値に対する割合ではほとんど同じになりました。2社とも、自社で稼いだ価値のうち、7割近くを人に払っている会社だということが分かります。
付加価値に対する人件費の割合は、一般に労働分配率と呼ばれる考え方に近いものです。この割合が高すぎると、人件費を払った後に会社に残る利益が少なくなり、借入金の返済や設備の更新、次の受注に備えるお金が残りません。逆に低すぎる場合は、職人や社員の待遇が見合っておらず、人が定着しにくくなっていないかを確かめます。
人件費には、会社が負担する社会保険料も入れる
人件費を集めるときに漏れやすいのが、会社が負担する社会保険料(法定福利費)です。給与の額だけを見ると、実際に会社が人に払っているお金より少なく見えます。健康保険、厚生年金、雇用保険、労災保険の会社負担分は、給与に対して一定の割合で毎月かかるため、給与と一緒に人件費に入れて計算します。
建設業では、工事で働く職人の法定福利費は、労務費と一緒に工事原価に入れている会社と、販管費にまとめている会社があります。どちらに入っていても、人件費の合計に入れることは同じです。見積に法定福利費を載せて回収できているかを確かめる方法は、建設業の法定福利費は何パーセント?の記事で解説しています。
採用を考えるときも、月給だけでなく、会社が負担する社会保険料と、賞与や退職金の積立てを合わせた「1人を雇う年間の費用」で比べます。その費用を、その人が増やす付加価値でまかなえるかが、採用の判断の軸になります。
割合が上がったときに、原因を分ける
付加価値に対する人件費の割合が前の年より上がったときは、人件費が増えたのか、付加価値が減ったのかを分けて考えます。
| 割合が上がった原因 | 確かめること |
|---|---|
| 人件費が増えた | 採用や昇給、残業の増加。それに見合う工事を受注できているか |
| 付加価値が減った(粗利が下がった) | 見積の単価、工事ごとの粗利、手直しや手待ちの時間 |
| 職人の手が空いていた | 工事の切れ目に、自社の職人の仕事がなかった期間はないか |
| 外注に出していた工事を自社で施工した | 労務費は増えたが、外注費は減っているか |
建設業で多いのが、職人の手が空いた期間です。工事と工事の間に自社の職人の仕事がないと、労務費は払っているのに、その分の付加価値は生まれません。工事ごとの粗利と、職人がどの工事にどれだけ入ったかを工事台帳で見ると、手待ちの時間がどれくらいあったかが見えてきます。工事台帳の読み方は、工事台帳とは?の記事で解説しています。
外注と自社施工を比べるときにも使える
付加価値に対する人件費の割合は、職人を雇うか、外注に出すかを判断するときにも使えます。職人を雇うと、仕事の量に関係なく毎月の給与と法定福利費がかかります。外注は仕事がある分だけ払いますが、外注先の利益の分だけ単価が高くなります。
受注が安定していて、自社の職人の手が空く期間が短い会社は、自社施工の割合を増やすことで付加価値を増やせます。受注に波がある会社は、外注を組み合わせて、手待ちの人件費を抑えるほうが合っていることもあります。職人を外注にするか雇うかで変わる税金と保険の負担は、建設業の外注とは?の記事で解説しています。
毎月の試算表で確かめる手順
人件費の割合は、決算のときだけでなく、毎月の試算表で確かめられます。
- 試算表の完成工事原価から労務費を、販管費から役員報酬、給与、法定福利費を拾う
- 現場監督の給与がどちらに入っているかを確かめ、毎月同じ扱いにそろえる
- 粗利に労務費を足し戻して、その月までの付加価値を出す
- 付加価値に対する人件費の割合を、前の年の同じ時期と比べる
- 割合が上がっていれば、上の表で原因を分ける
月ごとの割合は、工事の完成時期で揺れます。完成工事基準で売上を立てている会社では、完成した工事がない月は粗利が小さく、割合が大きく上がって見えます。月ごとの割合ではなく、期首からの累計で比べると、揺れが小さくなります。
役員報酬は人件費の中でも大きな割合を占めるため、決め方で割合が変わります。建設会社の役員報酬を利益の波から逆算する方法は、建設業の役員報酬はどう決める?の記事で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの労務費・外注費・材料費が集計され、公認会計士・税理士の奈須大貴が、工事ごとの粗利と、会社全体の人件費の割合を、毎月の数字で経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。採用や昇給を考えるときは、付加価値に対する人件費の割合と、返済の元手が残るかを並べて確かめます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
建設業での支援の進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
人件費の割合が気になる建設会社の方へ
建設業で売上の何パーセントが給料かは、自社施工か外注中心かで大きく変わります。まずは直近の決算書から、工事原価の労務費と販管費の給与・役員報酬を合わせた人件費を出し、粗利に労務費を足し戻した付加価値に対する割合を計算してみてください。
「人件費が重いと感じるが、どこを見ればよいか分からない」「職人を増やすか外注を増やすかで迷っている」という方は、直近の決算書と工事ごとの資料をもとに、人件費の割合と工事ごとの粗利を一緒に確かめます。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。