建設業の倒産の理由として多く挙げられるのは、資材や人件費の上昇を請負金額に反映できないこと、人手不足と工期の延長、受注が増えたときの運転資金の不足です。ただ、会社が倒産するのは赤字になったときではなく、支払いに充てるお金が尽きたときで、その手前で業界の逆風は、決算書より先に工事台帳や月次の試算表に「前ぶれ」として表れます。
この記事では、公認会計士・税理士の奈須大貴が、統計で確かめられる業界の理由を短く整理したうえで、自社の数字に出る6つの前ぶれと、それを毎月確かめる方法を、仮の数字で解説します。
建設業の倒産は、件数で見ても増えている
帝国データバンクの「「建設業」の倒産動向(2025年)」によると、2025年(1〜12月)の建設業の倒産は2,021件で、前年より6.9%増えました。4年続けての増加で、2,000件を超えたのは2013年以来12年ぶりです。集計の対象は、負債1,000万円以上で法的整理となったものです。
| 集計 | 期間 | 倒産件数 | 主な内容 |
|---|---|---|---|
| 帝国データバンク | 2025年1〜12月 | 2,021件(前年比6.9%増) | 物価高倒産240件、人手不足倒産113件 |
| 帝国データバンク | 2026年1〜6月 | 1,043件(前年同期比5.8%増) | 休廃業・解散は4,894件(6月末時点で判明した分) |
| 東京商工リサーチ | 2025年1〜12月 | 2,014件(前年比4.6%増) | 職別工事業が814件で、総合工事業の774件を上回った |
2026年上半期の数字は、帝国データバンクの「「建設業」の倒産・休廃業解散動向(2026年上半期)」、東京商工リサーチの数字は「止まらない建設業の倒産、職別工事が総合工事を抜く」によります。集計の方法が違うため、2社の件数は一致しません。
負債の規模で見ると、帝国データバンクの2025年の集計では、負債5,000万円未満の倒産が57.7%を占めています。大きな会社が倒れているというより、手元資金に余裕の少ない中小・零細の会社の倒産が多いということです。
業界の理由は、自社の数字にどう出るか
帝国データバンクの2025年のレポートでは、倒産の背景として、人件費の急騰や工期の延長、建材価格の上昇といったコストの上昇を請負単価に反映しきれていないこと、増収に伴って運転資金が膨らんだのに手元資金が乏しく対応できなかったことなどが挙げられています。上位の解説記事では、新型コロナの時期に受けた借入の返済が重荷になっていることもよく取り上げられています。
これらは業界全体の話ですが、自社に当てはめると、決算書より先に、工事台帳と月次の試算表に表れます。
| 業界でよく挙がる理由 | 自社の数字にどう出るか |
|---|---|
| 資材や人件費の上昇 | 完成した工事の原価が見積を上回り、粗利率が下がる |
| 値上がりを請負金額に反映できない | 古い単価のまま受注し、進行中の工事の粗利の見込みが下がる |
| 人手不足と工期の延長 | 外注費が増え、完成予定を過ぎても未成工事支出金が残る |
| 受注増に伴う運転資金の不足 | 工事ごとの立て替えの合計が膨らみ、預金が減る |
| 入金の遅れや取引先の倒産 | 完成工事未収入金が、契約の支払条件より長く残る |
| 借入の返済 | 年間の元金の返済が、税引後の利益と減価償却費の合計を上回る |
なお、帝国データバンクの集計では、経営者の病気や死亡による倒産も78件と、2000年以降で最も多くなっています。これは毎月の数字では見えにくい理由のため、この記事では、数字に表れる前ぶれに絞って解説します。
倒産は「赤字」ではなく「お金が尽きた」ときに起きる
会社が倒産するのは、外注先への支払いや借入の返済、手形やでんさいの決済など、払うべきお金が払えなくなったときです。赤字でも預金や借入の枠があれば支払いは続けられ、反対に黒字でも、お金が工事の立て替えや返済に回って尽きれば、支払いは止まります。
建設業では、1つの前ぶれが次の前ぶれを呼び、少しずつ預金が減っていく形がよく見られます。たとえば次のような流れです。
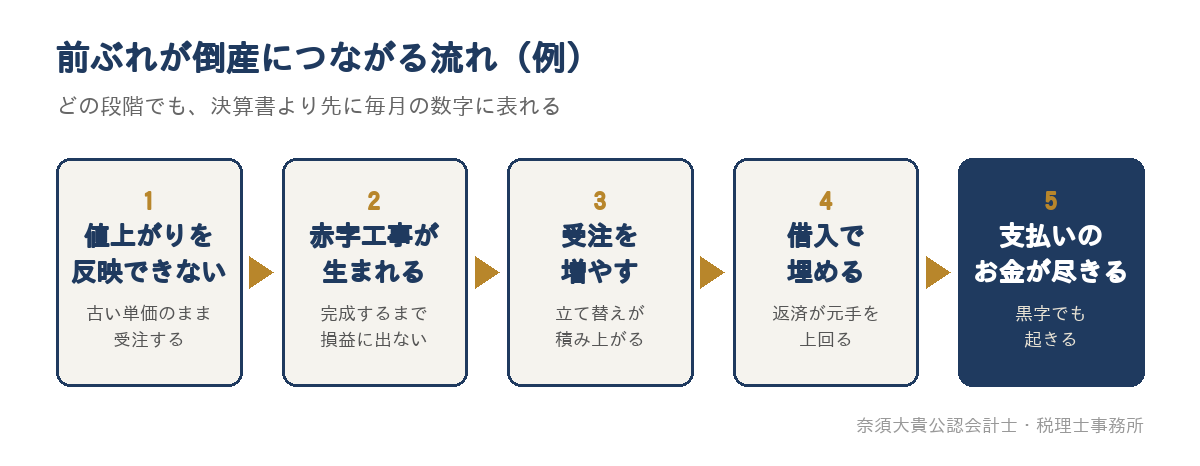
どの段階でも、数字はまず工事台帳と試算表に出ます。決算書で気づくのは、多くの場合この流れの後半です。毎月の数字で前半のうちに気づけば、見積の単価の見直しや支払条件の交渉、金融機関への相談など、打てる手が多く残ります。
自社の数字に出る6つの前ぶれ
前ぶれごとに、どの数字を見て、どの水準になったら手を打つかを表にします。手を打つ水準は業界の平均ではなく、過去2〜3期の自社の数字から決めます。表の「基準の例」は、決め方の考え方を示した仮のものです。
| 前ぶれ | 見る数字(資料) | 基準の例 | 打つ手 |
|---|---|---|---|
| ① 赤字工事の見落とし | 進行中の工事ごとの粗利の見込み(工事台帳、実行予算) | 見込みが目標の粗利率を3ポイント以上下回った工事 | 担当者と原因を確かめ、追加・変更の請求や残りの発注を見直す |
| ② 値上がりを請負金額に反映できない | 完成した工事の、区分ごとの見積と実績の差(材料費・労務費・外注費・経費) | 実績が見積を3%以上上回った区分 | 見積の単価を更新し、契約の前に価格の変動について注文者と話し合う |
| ③ 受注増で立て替えが積み上がる | 工事ごとの「原価の累計−入金の累計」の合計(工事台帳) | 預金残高と借入の枠の合計の半分を超えたとき | 着工時期や入金条件を調整し、足りなくなる前に金融機関に相談する |
| ④ 未成工事支出金の膨張 | 未成工事支出金が、月平均の完成工事原価の何か月分か(試算表) | 過去2〜3期の平均を0.5か月分以上上回ったとき | 工事ごとの内訳を確かめ、遅れている工事と赤字の見込みを洗い出す |
| ⑤ 完成工事未収入金の滞留 | 完成工事未収入金が月平均の完成工事高の何か月分か、入金予定日を過ぎた残高(試算表、請求の一覧) | 入金予定日を過ぎた残高が1件でも出たとき | 請求の内容と時期を確かめ、取引先と入金日を話し合う |
| ⑥ 返済が返済の元手を上回る | 年間の元金の返済額 ÷(税引後の利益+減価償却費)(借入金の一覧、試算表) | 100%を超えたとき | 借入の期間や条件を金融機関に相談し、設備投資の時期を見直す |
① 赤字工事の見落とし
工事が完成したときに売上を計上する会社では、赤字の工事も、完成するまでは試算表の損益に出てきません。かかった原価は未成工事支出金として資産に積み上がるため、工事の途中の月は、利益がむしろよく見えることもあります。
そのため進行中の工事は、請負金額、今月までの原価、完成までにかかる原価の見込みを並べ、粗利の見込みで確かめます。見込みが下がった工事を見つける方法は、建設業の利益率はどこを見る?工事ごとの粗利率を並べ、下がった段階を見つける方法で、見込みを毎月更新する仕組みは、建設業の原価管理とは?工事ごとの粗利を毎月確かめる仕組みと、現場・経理・経営者の役割で解説しています。
② 値上がりを請負金額に反映できない
見積の単価が1年前のままだと、受注した時点で粗利が削られています。完成した工事について、材料費・労務費・外注費・経費の区分ごとに見積と実績を比べると、どの区分の値上がりを反映できていないかが分かります。区分をそろえた見積の作り方は、建設業の見積書は内訳をどう分ける?原価の区分にそろえて、受注前に粗利と値引きの下限を確かめるで、自社の職人の労務費の計算は、建設業の労務費とは?外注費・人件費との違いと、職人の時間単価から工事ごとに計算する方法で紹介しています。
2024年12月13日に施行された改正建設業法では、請負契約書に、価格などの変動に伴う請負代金の額の変更とその算定方法の定めを書くことになりました。あわせて、建設業者は、請負代金や工期に影響する事象が起きるおそれがあると認めるときは契約の前に注文者に知らせる義務を負い、実際に起きて変更を申し出たときは、注文者は協議に誠実に応じるよう努めることとされています。内容は、国土交通省の報道発表資料「建設業の価格転嫁、ICT活用、技術者専任合理化について、新制度の導入に際して詳細を定めました」で確かめられます。自社の見積と実績の差を区分ごとに示せると、こうした話し合いの材料にもなります。
③ 受注増で立て替えが積み上がる
受注が増える時期は、1本目の工事の入金の前に、2本目、3本目の支払いが始まり、立て替えが積み上がります。仕事が増えて忙しいときほど、預金は減りやすいということです。帝国データバンクが背景に挙げている「増収に伴う運転資金」の不足は、この状態を指しています。
工事台帳で、工事ごとの原価の累計から入金の累計を引いた額を合計し、預金残高と借入の枠と並べて見ます。入金条件ごとの立て替えの違いと資金繰り表の作り方は、建設業の資金繰りはなぜ苦しい?入金条件で変わる運転資金と、月別の資金繰り表の作り方で、工事台帳での読み方は、工事台帳とは?経営者が毎月読む3つの数字と、資金繰りへのつなげ方で解説しています。
④ 未成工事支出金の膨張
未成工事支出金は、まだ売上になっていない工事に、すでに使ったお金の積み上がりです。金額のままでは大きいか小さいかが分からないため、月平均の完成工事原価の何か月分かに直すと、前の期と比べやすくなります。
膨らんだ原因が大きな工事の受注であれば、心配は小さいかもしれません。一方で、工期の遅れや、赤字が見込まれる工事の原価が残っている場合、完成した工事の原価が振り替えられずに残っている場合は、利益が実態よりよく見えているおそれがあります。決算書での見方は、建設業の会計は何が違う?決算書の科目の読み替えと、経営者が確かめる3つの数字で紹介しています。
⑤ 完成工事未収入金の滞留
完成工事未収入金は、工事が完成して請求したのに、まだ入金されていない代金です。契約の支払条件より長く残っている代金は、請求の漏れや書類の不備のこともあれば、取引先の資金繰りが苦しくなっているしるしのこともあります。
売上の多くを特定の取引先に頼っている会社では、その取引先の倒産が、そのまま自社の資金不足につながります。取引先の倒産に備える公的な制度として、中小企業基盤整備機構の経営セーフティ共済(中小企業倒産防止共済)があります。加入している会社は、取引先が倒産したときに、回収が難しくなった売掛金債権などの額と掛金総額の10倍(最高8,000万円)のうち少ないほうの額を上限に、無担保・無保証人で借入れを受けられます。対象となる倒産や借入れの条件は、同機構の「制度の概要」で確かめてください。
⑥ 返済が返済の元手を上回る
借入の元金の返済は費用にならないため、損益計算書には出てきません。返済の元手になるのは、税金を払った後の利益に、お金の出ていかない費用である減価償却費を足した額です。年間の元金の返済がこれを上回ると、黒字でも預金は毎年減っていきます。
利益が出ているのに預金が減っている会社は、まずこの比率を計算してみてください。次の章で、仮の数字で確かめます。
仮の数字で計算:黒字なのに、返済と立て替えで預金が減る
完成工事高が年2億4,000万円の建設会社を考えます。税引前の利益は800万円の黒字で、決算書の損益だけを見れば順調な会社です。
| 項目 | 金額 | 計算・補足 |
|---|---|---|
| 税引前の利益 | 800万円 | 出発点 |
| 法人税などの税金(仮の額) | −240万円 | 利益から出ていくお金 |
| 減価償却費 | +240万円 | 費用だが、お金は出ていかない |
| 返済の元手 | 800万円 | 800万円−240万円+240万円 |
| 借入の元金の返済(月90万円) | −1,080万円 | 費用にならないが、お金は出ていく |
| 元手と返済の差 | −280万円 | 800万円−1,080万円 |
| 工事の立て替えの増加 | −400万円 | 受注が増え、未成工事支出金と完成工事未収入金が増えた分 |
| 1年間の預金の増減 | −680万円 | −280万円−400万円 |
利益が800万円出ていても、預金は1年で680万円減ります。期首の預金が2,000万円なら、期末は1,320万円です。同じ状態が続けば、翌期の終わりには640万円になり、毎月の支払いの1か月分にも届かなくなります。
ここで打てる手を、同じ仮の数字で比べます。返済の条件の変更は金融機関が判断するもので、必ず応じてもらえるわけではありません。
| 打つ手 | 返済の元手 | 元金の返済 | 立て替えの増加 | 1年間の預金の増減 |
|---|---|---|---|---|
| 何もしない | 800万円 | 1,080万円 | 400万円 | −680万円 |
| 借換えなどで、返済を年720万円にする | 800万円 | 720万円 | 400万円 | −320万円 |
| さらに、新しい工事で中間金を受け取り、立て替えの増加を100万円に抑える | 800万円 | 720万円 | 100万円 | −20万円 |
| さらに、見積の単価を見直して粗利率を1ポイント上げる | 968万円 | 720万円 | 100万円 | +148万円 |
粗利率を1ポイント上げると、2億4,000万円×1%で利益が240万円増えます。増えた利益にかかる税金を仮に72万円とすると、返済の元手は168万円増えて968万円になります。返済の条件を変えるだけでは預金の減少は止まらず、立て替えと粗利の両方に手を打って、ようやく預金が増える形になることが分かります。
返済の元手と借入の金額、返済期間の考え方は、税理士に融資の相談はできる?銀行に行く前に、必要な金額と返済できるかを数字で確かめるで詳しく解説しています。
毎月の点検のしかた
6つの前ぶれは、試算表が届いたら毎月同じ順番で確かめます。損益の合計より先に工事ごとの見込みを見て、最後にお金の見通しで締めくくる順番です。
- 工事台帳で、進行中の工事の粗利の見込みが目標を下回っていないかを確かめる(前ぶれ①)
- 今月完成した工事について、区分ごとに見積と実績を比べる(前ぶれ②)
- 工事ごとの立て替えの合計を出し、預金残高と借入の枠と並べる(前ぶれ③)
- 試算表の未成工事支出金と完成工事未収入金を、何か月分かに直して過去と比べる(前ぶれ④⑤)
- 借入金の一覧で、年間の元金の返済と返済の元手を比べる(前ぶれ⑥)
- 資金繰り表で、3〜6か月先の月末の預金残高を確かめる
点検の結果は、次のような表にまとめると、前の月や前年と比べやすくなります。上の計算例の会社の、ある月の記入例です。
| 点検する数字 | 今月 | 前年同月 | 自社の基準(例) | 判定 |
|---|---|---|---|---|
| 粗利の見込みが目標を3ポイント以上下回る工事 | 2件 | 0件 | 0件 | 要確認 |
| 完成した工事の、見積に対する原価の超過 | 6% | 2% | 3%以内 | 要確認 |
| 未成工事支出金(月平均の完成工事原価の何か月分) | 1.8か月分 | 1.1か月分 | 1.6か月分以内(過去の平均1.1か月分+0.5か月分) | 要確認 |
| 完成工事未収入金(月平均の完成工事高の何か月分) | 1.6か月分 | 1.5か月分 | 2.0か月分以内 | 基準内 |
| 年間の元金の返済 ÷ 返済の元手 | 135% | 90% | 100%以内 | 要確認 |
| 預金残高(月平均の支払いの何か月分) | 0.7か月分 | 1.1か月分 | 1.0か月分以上 | 要確認 |
判定が「要確認」になった項目は、前ぶれの表の「打つ手」に戻って、原因を確かめます。この例では、粗利の見込みが下がった工事が2件あり、見積に対する原価の超過も広がっているため、前ぶれ①と②が、③と⑥の資金の問題を大きくしていると読めます。
基準は、過去2〜3期の決算書と、うまく回っていた時期の試算表から決めます。最初から細かく決めなくても、「前年の同じ月より悪くなった項目を確かめる」ことから始め、半年ほど続けて自社の数字の振れ幅が分かってから決め直すと、無理なく続けられます。試算表の基本的な読み方は、試算表の見方|経営者が毎月5分で確認する5つの順番で紹介しています。
点検を続けるために、そろえておくこと
この点検は、試算表と工事台帳が翌月の早いうちに締まっていることが前提です。試算表が2〜3か月遅れて届く状態では、前ぶれに気づいたときには、すでに流れの後半に入っていることがあります。
| そろえること | 足りないと起きること |
|---|---|
| 会計の伝票に工事を指定して入力している | 工事ごとの原価と立て替えが分からず、前ぶれ①②③を確かめられない |
| 完成と引渡しの日を書類で確かめている | 完成した工事の原価が未成工事支出金に残り、前ぶれ④を読み違える |
| 請求の一覧に入金予定日を書いている | 入金が遅れていることに気づかず、前ぶれ⑤を見落とす |
| 借入金の一覧を金融機関ごとに作っている | 毎月の返済の合計が分からず、前ぶれ⑥を計算できない |
| 資金繰り表を3〜6か月先まで更新している | 足りなくなる月が直前まで分からず、相談が間に合わない |
前ぶれに気づいて金融機関に相談するときも、足りなくなる直前より、数か月前のほうが選べる手は多くなります。その際は、試算表、資金繰り表、受注している工事の一覧、借入金の一覧をそろえ、いつ、いくら足りなくなり、どの入金や利益で返すのかを数字で説明できるようにしておきます。ただし、融資の実行や返済条件の変更は、金融機関の判断によります。
外注先への支払いを一方的に遅らせて資金を作ることは、建設業法の支払いのルールや協力会社との関係から避けるべきです。足りない分は、入金条件の交渉、着工時期の調整、借入の相談で埋めることを考えます。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価が集計され、公認会計士・税理士の奈須大貴が、工事ごとの粗利の見込みや実行予算との差、未成工事支出金と完成工事未収入金の動き、返済と返済の元手の関係を、毎月の数字で経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。経審の点数の見通しも、あわせて確かめます。融資を考える場合は、資金繰り表や受注工事の一覧など、金融機関に説明するための資料づくりも支援します。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
工事ごとの管理は、工事番号を決めて記録するところから段階を踏んで始めます。進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
自社の数字に前ぶれが出ていないか確かめたい建設会社の方へ
建設業の倒産の理由は、資材や人件費の上昇、人手不足、受注増に伴う運転資金の不足と、業界全体では共通しています。ただ、それが自社でどれだけ進んでいるかは、工事ごとの粗利の見込み、未成工事支出金と完成工事未収入金、返済と返済の元手という、毎月の数字でしか確かめられません。まずは直近の決算書から、年間の元金の返済が、税引後の利益と減価償却費の合計を上回っていないかを計算してみてください。
「利益は出ているのに預金が減り続けている」「どの工事で利益が削られているのか分からない」「受注が増えて、資金が足りるか不安」という方は、直近の決算書と試算表、借入金の一覧、進行中の工事の資料をもとに、どの前ぶれが出ているかを一緒に確かめます。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。