
人材紹介の返金規定(返戻金制度)は、紹介した人が入社後まもなく辞めたときに、求人企業から受け取った紹介手数料の一部または全部を返す取り決めです。契約の条項であると同時に、紹介会社にとっては売上と利益、手元のお金を直接減らす数字なので、早期退職の実績から返金の見込みを毎月持ち、返金の期間と返金率を試算して決めることが大切です。
この記事では、公認会計士・税理士の奈須大貴が、返金規定について法令で決まっていることを確かめたうえで、規定の違いが利益と資金繰りにどう効くかを仮の数字で計算し、試算表での持ち方を解説します。
返金規定(返戻金制度)について、法令で決まっていること
返金規定の中身を考える前に、職業安定法とその業務運営要領で何が決まっているかを確かめておきます。厚生労働省の職業紹介事業業務運営要領では、返戻金制度について次のように定めています。
| 項目 | 決まっていること | 業務運営要領の箇所 |
|---|---|---|
| 制度を設けるか | 有料職業紹介事業者は、返戻金制度を設けることが望ましい | 第9の5(4) |
| 明示 | 返戻金制度に関する事項を、求人者と求職者に明示しなければならない(職業安定法第32条の13) | 第6の3、第9の5(4) |
| 情報の提供 | 返戻金に関する事項を、人材サービス総合サイトで提供する(職業安定法第32条の16第3項) | 第9の6(1) |
つまり、返金規定を設けるかどうかは「望ましい」とされている一方で、設けたなら、その内容を求人企業と求職者に示し、人材サービス総合サイトにも載せる必要があります。確かめた範囲では、返金の期間や返金率の水準を法令が決めているわけではなく、具体的な中身は紹介会社が決め、求人企業との契約に書くことになります。
なぜ「6ヶ月」の規定が多いのか
人材サービス総合サイトで提供する情報には、手数料や返戻金のほかに、無期雇用で就職した人のうち、就職から6か月以内に離職した人(解雇によるものを除く)の数が含まれています。紹介会社の早期離職の実績は、6か月を区切りにして公開されるということです。
また、医療・介護・保育の分野には、厚生労働省の「適正な有料職業紹介事業者の認定制度」があり、令和6年度から適用される見直し後の認定基準では、就職後6か月以内に離職した場合の返戻金制度を設け、その内容(在籍月数と返金率、返金する場合の条件など)を明示していることが、必ず満たす基準になりました(「医療・介護・保育分野における適正な有料職業紹介事業者の認定制度」の認定基準見直しについて)。これは許可の要件ではなく、この認定を受ける場合の基準ですが、これらの分野で紹介を行う会社は、6か月を前提に規定を考えることになります。
返金規定で決めておく項目と、よく見る規定の形
返金規定は「何か月以内に辞めたら、何%を返す」という形が中心ですが、それだけでは実際に返金が出たときに解釈で揉めることがあります。契約書に書く前に、次の項目を決めておきます。
| 決めておく項目 | 内容の例 | 数字への効き方 |
|---|---|---|
| 返金の期間 | 入社日から3か月以内、6か月以内など | 期間が長いほど、返金が出る可能性のある件数が増える |
| 返金率 | 在籍した月数に応じて、段階的に下げる | 返金1件あたりの額が決まる |
| 対象となる退職 | 本人の都合による退職を対象にし、求人企業による解雇などは対象外とする | 対象が広いほど返金が増える |
| 返金の時期 | 退職の連絡を受けた月の翌月末までに支払う、など | 資金繰りの山がいつ来るかが決まる |
| 入金前に辞めた場合 | 請求額から差し引く、いったん受け取り後で返す、など | 入金と返金のどちらに表れるかが変わる |
| 代わりの人の紹介 | 返金に代えて、別の人を紹介できるとするか | 返金の代わりに、追加の紹介の手間がかかる |
返金率は、在籍した期間が長いほど低くなる段階的な形がよく見られます。この記事では、次の2つの規定を例にして計算します。数字は計算のための例で、一般的な水準を示すものではありません。
| 入社から退職までの期間 | 規定A(3か月まで) | 規定B(6か月まで) |
|---|---|---|
| 1か月未満 | 手数料の80% | 手数料の80% |
| 1か月以上3か月未満 | 手数料の50% | 手数料の50% |
| 3か月以上6か月未満 | 返金なし | 手数料の20% |
| 6か月以上 | 返金なし | 返金なし |
仮の数字で、返金規定が利益に効く大きさを計算する
紹介手数料は、紹介した人の理論年収に一定の率を掛けて決めることが多いので、ここでは理論年収400万円の人の紹介で、手数料率を仮に30%と置きます。1件あたりの手数料は120万円です。
| 前提(仮の数字) | 金額・件数 |
|---|---|
| 1件あたりの手数料(400万円 × 仮の率30%) | 120万円 |
| 年間の決定数(入社した人数) | 30件 |
| 手数料の総額(120万円 × 30件) | 3,600万円 |
| 年間の費用(コンサルタントの人件費、求人広告、家賃など。月265万円) | 3,180万円 |
| 返金がない場合の利益(3,600万円 − 3,180万円) | 420万円 |
早期退職が30件のうち10%(3件)で、1か月未満、1か月以上3か月未満、3か月以上6か月未満に1件ずつ出たとします。返金は、規定Aでは120万円 × 80% = 96万円と、120万円 × 50% = 60万円の合計156万円です。規定Bでは、これに120万円 × 20% = 24万円が加わり、180万円になります。早期退職が20%(6件、各期間に2件ずつ)なら、返金はそれぞれ2倍です。
| 早期退職の割合 | 規定Aの返金 | 規定Aの利益 | 規定Bの返金 | 規定Bの利益 |
|---|---|---|---|---|
| なし(0件) | 0万円 | 420万円 | 0万円 | 420万円 |
| 10%(3件) | 156万円 | 264万円 | 180万円 | 240万円 |
| 20%(6件) | 312万円 | 108万円 | 360万円 | 60万円 |
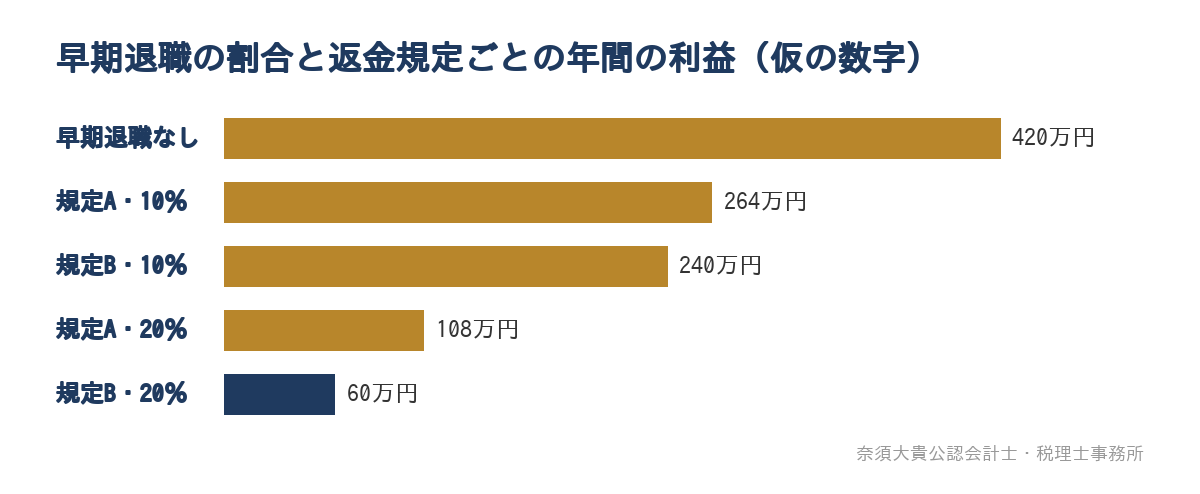
この計算で押さえておきたいのは、返金がそのまま利益から引かれることです。早期退職した人の紹介にかかった広告費やコンサルタントの時間は、もう使ってしまっています。返金が出ても費用は戻らないので、手数料の総額3,600万円に対して5%の返金(規定B・10%の180万円)でも、利益420万円の4割強がなくなります。
規定を長くするかどうかは、増える決定数と比べて決める
規定Bは、早期退職が10%なら規定Aより返金が年24万円多くなります。一方で、6か月の返金規定があることで求人企業から選ばれやすくなり、年に1件でも決定が増えるなら、手数料120万円が入るので差は埋まります。規定を手厚くするかどうかは、「返金がいくら増えるか」と「決定がどれだけ増えそうか」を同じ表で比べて判断します。
反対に、早期退職の割合が高い会社が規定を長くすると、返金の増え方も大きくなります。上の表では、早期退職が20%のとき、規定Bの利益は60万円まで下がります。自社の過去の決定について、入社から何か月で何件辞めたかを数えてから、規定の期間と返金率を決めるのが順番です。
資金繰り:返金は、入金の後に来る
返金規定は、利益だけでなく資金繰りにも効きます。手数料は入社した後に請求し、入金はその翌月末などになるのに対して、返金は退職の後に支払うため、入金から数か月後にまとまったお金が出ていくことがあるからです。
先ほどの会社で、4月に8件の入社が集まり、そのうち2件が5月中に、1件が8月に辞めた例を、手数料の入金を入社の翌月末、返金を退職の翌月末として並べてみます(規定B)。他の月の入社は毎月2件です。
| 月 | 手数料の入金 | 返金 | 費用の支払 | 月の収支 |
|---|---|---|---|---|
| 4月 | 240万円 | 0万円 | 265万円 | −25万円 |
| 5月 | 960万円 | 0万円 | 265万円 | +695万円 |
| 6月 | 240万円 | 156万円 | 265万円 | −181万円 |
| 7月 | 240万円 | 0万円 | 265万円 | −25万円 |
| 8月 | 240万円 | 0万円 | 265万円 | −25万円 |
| 9月 | 240万円 | 24万円 | 265万円 | −49万円 |
| 合計 | 2,160万円 | 180万円 | 1,590万円 | +390万円 |
5月は4月の入社8件分の960万円が入り、預金が大きく増えます。ところが翌月の6月には、5月に辞めた2件の返金156万円(96万円+60万円)が出ていき、その月の収支は−181万円になります。5月に増えた預金を、そのまま広告や採用に使ってしまうと、6月の支払いが苦しくなるということです。
入社が集まる月の後は、返金が出る可能性のある期間(規定Bなら6か月)が終わるまで、返金の最大額を手元に残しておくと安心です。なお、入金の前に辞めた人の分を請求額から差し引く契約なら、返金は「入金が少なくなる」形で表れます。どちらの契約でも、お金が減る月がずれるだけで、利益への効き方は同じです。
返金の見込みを、毎月の数字で持つ管理表
返金は、退職の連絡が来てから慌てて計算するのではなく、返金の期間中の人を一覧にして、毎月の締めのたびに見込みを更新しておきます。規定Bの会社で、9月末に返金の期間中の人を並べると、次のようになります。
| 入社日 | 手数料 | 返金の期間の終わり | 9月末の在籍期間 | 9月末に辞めた場合の返金率 | 返金の最大額 |
|---|---|---|---|---|---|
| 4月10日 | 120万円 | 10月9日 | 5か月余り | 20% | 24万円 |
| 6月20日 | 120万円 | 12月19日 | 3か月余り | 20% | 24万円 |
| 8月20日 | 120万円 | 2月19日 | 1か月余り | 50% | 60万円 |
| 9月15日 | 120万円 | 3月14日 | 半月 | 80% | 96万円 |
| 合計 | 480万円 | — | — | — | 204万円 |
合計の204万円は、期間中の全員が今月辞めた場合の最大額です。実際に全員が辞めることはまずないので、過去の早期退職の割合(例えば10%)を掛けた約20万円を「見込み」、204万円を「最大」として、預金の残高と並べて見ます。管理表には、このほか求人企業名、入金の予定日と入金済みかどうか、入社後の連絡の記録も入れておくと、返金の可能性を早めにつかめます。
返金の実績は、求人企業ごと、職種ごとに集計しておくと、どこで早期退職が起きやすいかが分かります。毎月の締めの進め方は、月次決算のやり方|中小企業が翌月に数字を使うための4つの手順と確認表で紹介しています。
返金の勘定科目は、試算表での見え方を決めてから選ぶ
返金が出たときの会計処理には、いくつかの持ち方があります。大切なのは、手数料の総額、返金の額、返金後の売上の3つが、毎月の試算表か管理表で見えることです。
| 持ち方 | 試算表での見え方 | 気をつけること |
|---|---|---|
| 売上高から直接差し引く | 売上高は返金後の額だけになる | 手数料の総額と返金の額は、管理表で別に持つ |
| 売上高のマイナスの科目を設ける(売上戻り高、売上値引など) | 売上高の中で、総額と返金を分けて見られる | 科目の名前と使い方を決め、毎月同じに処理する |
| 費用の科目で処理する | 売上高は総額のまま、返金は費用に入る | 売上や利益率を前年と比べるときの見え方が変わる |
どの持ち方にするかは、決算書の見え方、消費税の扱い、前の期に計上した売上の返金が次の期に出た場合の処理も含めて、顧問税理士と決めておきます。途中で処理を変えると月ごとの比較ができなくなるため、最初の返金が出る前に決めておくのが理想です。
決算をまたぐ返金と、資産要件への影響
決算月の直前に入社が集まると、その売上は今期に入り、返金は来期に出ることがあります。決算の時点で返金の期間中の人がどれだけいて、最大でいくら返す可能性があるかは、上の管理表で分かります。決算の数か月前から利益と納税額を見通しておく考え方は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方と、見込みから決めることで解説しています。
返金が重なって赤字になると、許可の更新で見られる基準資産額も減ります。有料職業紹介の更新の基準は、基準資産額が350万円 × 事業所の数以上で、設立からの赤字が積み重なると下回ることがあります。基準の確かめ方は、有料職業紹介の資産要件|新規と更新で変わる基準と、更新前の決算の確かめ方で解説しています。
早期退職を減らすことは、利益と資金を守ること
計算例のとおり、返金は利益から直接引かれるため、早期退職を1件減らすことは、そのまま利益と手元のお金を守ることになります。紹介の数を増やすことと同じくらい、紹介した人が定着することに目を向ける意味があります。
実務では、求人企業の仕事の内容や条件と、求職者の希望が合っているかを入社前に確かめること、入社後1か月や3か月の時点で連絡を取ること、辞めた理由を記録して求人企業ごとに振り返ることが基本になります。管理表で返金の期間中の人を毎月見ていれば、連絡を取るべき人も自然に分かります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問として毎月の数字を見ている紹介会社では、月次決算で手数料の売上と返金を確かめ、返金の期間中の人と見込み額を預金の残高と並べて、資金繰りに問題がないかを経営者と一緒に確認します。年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。継続的な支援は、税務顧問サービスのページでご案内しています。
有料職業紹介事業の許可申請と更新に必要な監査証明と合意された手続にも対応しており、内容は有料職業紹介事業の監査証明・合意された手続のページでご案内しています。なお、独立性の決まりにより、当事務所が税務顧問を務めている会社の監査証明と合意された手続は、当事務所では行えません。福岡市南区大橋を拠点にしていますが、資料の共有と打ち合わせはオンラインでも行えます。
返金規定を決める、見直す紹介会社の方へ
返金規定は、契約書のひな型から写して決めるものではなく、自社の早期退職の実績と、利益と資金繰りへの効き方を計算して決めるものです。まずは過去1年の決定について、入社から何か月で何件辞めたかを書き出し、今の規定で返金がいくらになったかを確かめてみてください。
「返金規定を6か月に延ばしてよいか、利益への影響を確かめたい」「返金が出た月に資金繰りが苦しくなる」という方は、決定と返金の実績、試算表をもとに、規定の試算と毎月の数字の持ち方を一緒に整理します。