
建設業の諸経費とは、見積書で、材料費・労務費・外注費といった工事に直接かかる費用とは別に計上する費用で、現場を動かすための経費(現場経費)と、会社を運営するための経費(一般管理費)を合わせたものです。何パーセントにするかは、「相場は5〜10%」といった数字から決めるのではなく、自社の決算書から、どれだけ上乗せすれば会社の経費をまかなえるかを逆算して決めます。
この記事では、公認会計士・税理士の奈須大貴が、決算書から自社の諸経費の率を出す手順を仮の数字で示し、受注した工事ごとに諸経費を回収できたかを確かめる方法を解説します。
建設業の諸経費に含まれるもの
見積書の諸経費の中身は会社によって違いますが、大きく分けると次の2つです。
| 区分 | 主な中身 | 決算書での主な置き場所 |
|---|---|---|
| 現場経費 | 現場の管理をする社員の給料、現場事務所や仮設の費用、車両や機械のリース、現場の保険、交通費、近隣への対応の費用 | 完成工事原価の「経費」 |
| 一般管理費 | 事務所の家賃、役員報酬、事務員の給料、事務所の光熱費、会計や設計のソフト、営業の費用、支払利息の一部 | 販売費及び一般管理費 |
公共工事の積算では、共通仮設費、現場管理費、一般管理費等のように、さらに細かく分けて率で計算する仕組みがあります。民間の工事の見積では、これらをまとめて「諸経費」として1行で載せる会社が多く見られます。
注意したいのは、同じ「諸経費10%」でも、会社によって中身が違う点です。材料や手間の単価に利益や経費を含めている会社では、諸経費の欄の率が低くても、全体としては経費をまかなえていることがあります。反対に、単価をぎりぎりにしている会社が、諸経費の率まで低くすると、会社の経費が回収できません。他社の率と比べる前に、自社の単価と諸経費の関係を確かめておく必要があります。
「相場の5〜10%」で決めると足りなくなる理由
一般に、見積書の諸経費は工事費の5〜10%程度と言われることがあります。ただ、この数字は、会社の規模、事務所の人数、元請か下請か、工事の金額の大きさで大きく変わります。少額の工事が多い会社や、現場の管理を社員が担っている会社では、10%では足りないことも珍しくありません。
もう一つの理由は、率をかける土台の違いです。決算書で販売費及び一般管理費を完成工事高で割ると、売上に対する一般管理費の割合が出ます。ところが、見積では、この率を直接工事費や工事原価にかけて上乗せすることが多く、土台が小さい分、売上に対する割合のままでは足りなくなります。次の章で、仮の数字で確かめます。
決算書から自社の諸経費の率を出す手順
ある建設会社の前期の決算書が、次のようだったとします。
| 項目 | 仮の数字(年間) |
|---|---|
| 完成工事高 | 3億円 |
| 材料費 | 7,500万円 |
| 労務費 | 4,500万円 |
| 外注費 | 1億500万円 |
| 直接工事費の合計(材料費+労務費+外注費) | 2億2,500万円 |
| 経費(現場経費) | 3,000万円 |
| 完成工事原価 | 2億5,500万円 |
| 完成工事総利益(粗利) | 4,500万円 |
| 販売費及び一般管理費 | 3,600万円 |
| 営業利益 | 900万円 |
ここから、見積で使う2つの率を出します。
- 現場経費の率:現場経費 3,000万円 ÷ 直接工事費 2億2,500万円 = 約13.3%
- 一般管理費の率:販売費及び一般管理費 3,600万円 ÷ 完成工事原価 2億5,500万円 = 約14.1%
売上に対する一般管理費の割合は、3,600万円 ÷ 3億円 = 12%です。ところが、見積で工事原価に上乗せする率としては、約14.1%が必要になります。売上の12%をそのまま工事原価にかけると、一般管理費を回収しきれません。
前期の現場経費が完成工事原価の経費にどこまで入っているかは、会社の経理のやり方で違います。現場の管理をする社員の給料を販売費及び一般管理費に入れている会社では、現場経費の率が低く、一般管理費の率が高く出ます。率を出す前に、どの費用を原価に入れているかを確かめておくことが大切です。建設業の決算書の科目の読み替えは、建設業の会計は何が違う?の記事で解説しています。
仮の数字で、1件の見積に当てはめる
この率を、直接工事費が1,000万円の工事の見積に当てはめてみます。
| 計算 | 金額 |
|---|---|
| 直接工事費 | 1,000万円 |
| 現場経費(1,000万円 × 約13.3%) | 133万円 |
| 工事原価(1,000万円 + 133万円) | 1,133万円 |
| 一般管理費(1,133万円 × 約14.1%) | 160万円 |
| 利益を載せる前の見積額(1,133万円 + 160万円) | 1,293万円 |
この会社が、前期と同じ経費の構造のまま会社を回すには、直接工事費1,000万円の工事で、現場経費と一般管理費を合わせて約293万円、直接工事費に対して約29%の諸経費が必要です。ここに利益を載せて、最終的な見積額にします。
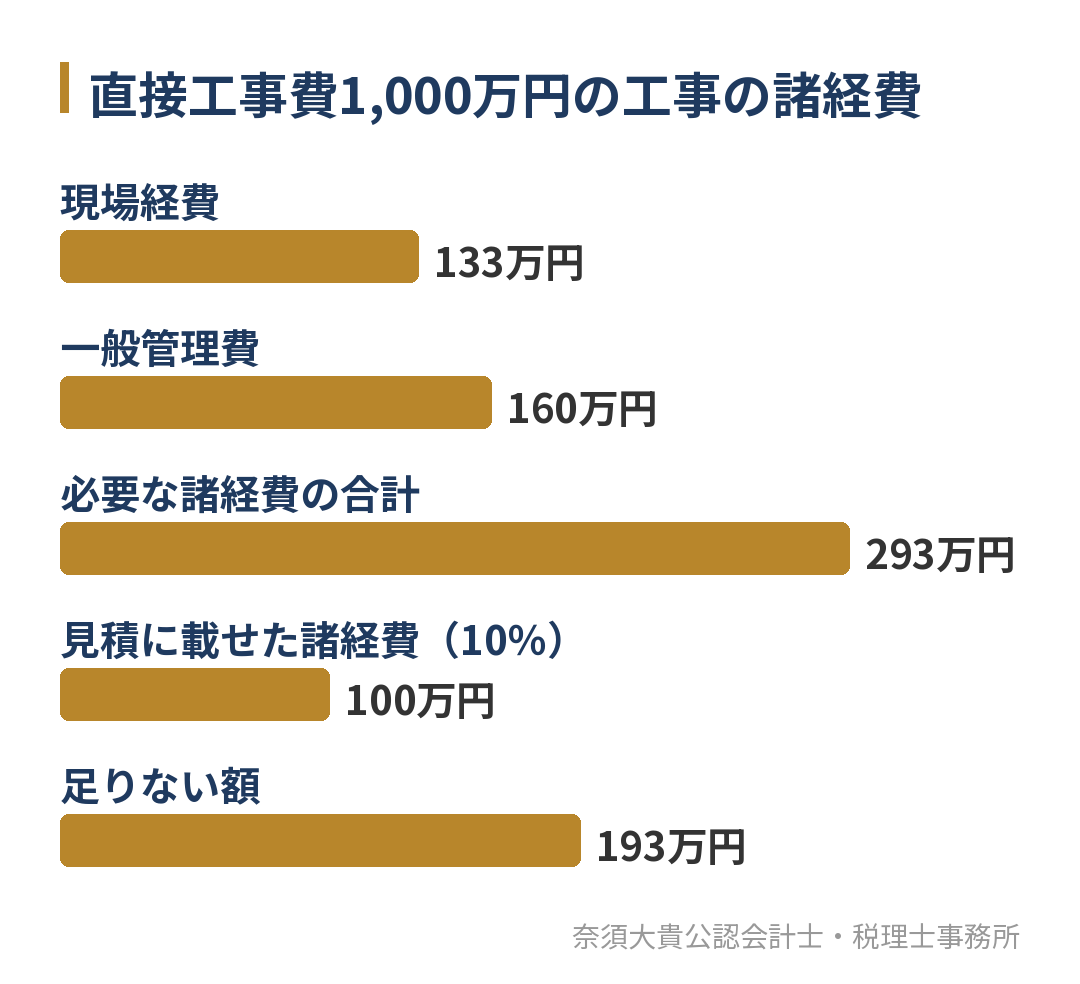
仮に「相場は10%」と考えて、諸経費を100万円しか載せなかった場合、必要な額との差は約193万円です。この差を材料や手間の単価で取れていなければ、工事を受けるほど会社の経費が回収できなくなります。もちろん、実際の見積では、競合や元請との関係で率を調整します。それでも、自社に必要な率を知ったうえで下げるのと、知らずに下げるのとでは、受注した後の結果が大きく違います。
工事の金額や種類で、率を変えてよい
前期の決算書から出した率は、会社全体の平均です。実際の工事では、金額や工期、現場の手間によって、必要な諸経費は変わります。
| 工事の特徴 | 諸経費の考え方 |
|---|---|
| 少額で工期の短い工事が多い | 1件ごとの段取りや移動の手間が大きく、率を高めにする |
| 金額が大きく、工期の長い工事 | 率は下げても額は大きくなる。現場経費は工期の月数で見積もる |
| 外注が中心の工事 | 直接工事費が大きく出るため、率をかけると諸経費が過大に見えることがある |
| 自社の職人が中心の工事 | 労務費に加え、車両・工具・保険など現場経費を厚めに見る |
率を一律にかけるより、現場経費は工期の月数や必要な人数から積み上げ、一般管理費は率で上乗せする、という分け方をすると、工事の実態に近い見積になります。見積書の内訳の分け方は、建設業の見積書は内訳をどう分ける?の記事で解説しています。
諸経費の中身を、施主や元請に説明できるようにする
諸経費は、見積書の中で「何に使うのか分からない」と言われやすい項目です。値引きの交渉の場面でも、真っ先に削られる対象になりがちです。中身を説明できるようにしておくと、根拠のない値引きを避けやすくなります。
- 現場経費は、現場の管理の人員、仮設、車両、保険など、主な項目を内訳として示す
- 一般管理費は、会社を運営するための費用であり、工事を受けるために必要な費用であることを伝える
- 値引きに応じるときは、どの費用を削るのか(工期を短くする、仮設を簡素にするなど)を一緒に決める
施主から見て分かりやすい内訳は、会社の側にとっても、受注した後に現場経費を管理する土台になります。
受注した後は、工事ごとに諸経費を回収できたかを確かめる
見積で諸経費の率を決めても、実際の工事で現場経費が見積を超えれば、利益は残りません。受注した後は、工事台帳で工事ごとの原価を集計し、見積のときの現場経費と、実際にかかった現場経費を比べます。
仮の数字で、先ほどの工事の結果を見てみます。
| 項目 | 見積 | 実際 | 差 |
|---|---|---|---|
| 直接工事費 | 1,000万円 | 1,040万円 | +40万円 |
| 現場経費 | 133万円 | 170万円 | +37万円 |
| 工事原価 | 1,133万円 | 1,210万円 | +77万円 |
工期が1か月延びて、現場の管理の人件費と仮設のリース料が増えた、といった理由で現場経費が37万円増えています。工事原価全体では77万円の増加で、その分だけ、一般管理費と利益に回るお金が減ったことになります。どの段階で増えたのかが分かれば、次の見積で工期の見込みを変える、仮設の費用を別の行で見積もる、といった手が打てます。
工事ごとの原価の集計と、実行予算との比べ方は、工事台帳とは?と実行予算とは?の記事で解説しています。
年に1回、決算書で率を見直す
諸経費の率は、一度決めたら終わりではありません。事務所の人数を増やした、車両を買い替えた、家賃の高い事務所に移った、といった変化があれば、一般管理費の率は変わります。反対に、完成工事高が増えれば、同じ一般管理費でも率は下がります。
決算が終わったら、次の3つを確かめ、翌期の見積で使う率を更新します。
- 完成工事原価の経費と、販売費及び一般管理費の中身が前期と同じ分け方になっているか
- 現場経費の率と一般管理費の率が、前期と比べてどう変わったか
- 見積で使っていた率と、実際の率の差がどれくらいあったか
月次決算で毎月の試算表を見ていれば、期の途中でも率の変化に気づけます。工事ごとの粗利率の並べ方は、建設業の利益率はどこを見る?の記事で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、TKC全国会の会員として、建設業の顧問先に、TKCの建設業向けクラウド会計システム「DAIC2クラウド」で工事ごとの原価を集計し、実行予算との比較や年度末の見通しまで支援しています。前期の決算書から現場経費と一般管理費の率を出し、見積で使う率と実際の結果を、公認会計士・税理士の奈須大貴が経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。建設業の顧問先への支援の内容は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページでご案内しています。
見積の諸経費の率を見直したい建設会社の方へ
建設業の諸経費は、現場経費と一般管理費を合わせたもので、何パーセントにするかは、自社の決算書から逆算して決めます。売上に対する一般管理費の割合をそのまま工事原価にかけると足りなくなるため、土台に合わせた率を出し、受注した後は工事ごとに回収できたかを確かめます。まずは、前期の決算書で、現場経費と販売費及び一般管理費がそれぞれいくらだったかを確かめてみてください。
「諸経費をいつも同じ率で載せているが、足りているか分からない」「工事ごとに利益が残っているかを毎月見たい」という方は、今の決算書と見積書の例をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。オンラインでの面談にも対応しています。