
建設業の役員報酬は、同業者の相場の金額からではなく、工事の完成時期で揺れる会社の利益のうち「落ちた年でも残る分」と、経審と融資で守りたい利益の下限から逆算して決めます。役員報酬は期首から3か月以内に決め、原則として1年間同じ月額で払うため、工事の利益の波と組み合わさると、利益が落ちた年に会社を赤字にしてしまうことがあるからです。
この記事では、公認会計士・税理士の奈須大貴が、建設会社の社長の役員報酬を決めるときに確かめる3つの数字と、月額の案を利益が出た年と落ちた年で比べる方法を、仮の数字で解説します。
建設業の役員報酬の「相場」が当てにならない理由
役員報酬の相場として、国税庁や財務省の統計をもとにした平均額が紹介されることがあります。ただ、建設業の会社どうしで比べても、次の点で会社ごとの差が大きく、平均額は自社の答えになりにくいのが実際です。
| 違いが出る点 | 役員報酬への影響 |
|---|---|
| 元請か下請か | 粗利率と、工事の入金の早さが違う |
| 自社施工か外注中心か | 人件費と外注費の割合が違い、粗利の額が変わる |
| 社長が現場に出るか | 社長の報酬が、現場の労務の対価を含むかが違う |
| 借入金の残高 | 返済のために会社に残す利益の額が違う |
| 経審を受けるか | 決算の利益の項目を、どこまで気にするかが違う |
役員報酬は、会社の利益から先に払う費用です。同じ売上の会社でも、粗利の額と、返済のために残したいお金が違えば、払える額は変わります。相場は、自社の数字で出した額が極端でないかを確かめる参考にとどめ、決める根拠は自社の数字に置きます。役員報酬の決め方の基本的な手順は、役員報酬の決め方の記事で解説しています。
建設業で役員報酬を決めにくい3つの事情
建設業には、ほかの業種に比べて役員報酬を決めにくい事情があります。
1つ目は、工事の完成時期で利益が大きく揺れることです。大きな工事の完成が決算日の前か後かで、その期の完成工事高と利益が大きく変わります。完成工事基準で売上を計上している会社では、決算日の直前に引渡しがずれただけで、利益が数千万円単位で翌期に移ることもあります。
2つ目は、経審の点数が決算の利益から計算されることです。経審の経営状況分析(Y点)には経常利益の比率などが含まれ、経営規模の評価(X2)には利払前税引前償却前利益の平均額が使われます。役員報酬を高くするほど会社の利益は減り、これらの項目に影響します。
3つ目は、運転資金が大きく、融資を使う会社が多いことです。工事の代金が入る前に材料費や外注費を払うため、借入金の返済と運転資金の両方を会社に残す必要があります。金融機関は、決算書の利益と役員報酬を合わせて、返済の力を見ます。
役員報酬は期の途中で自由に変えられません。期首から3か月以内に決めた月額を、原則として1年間払い続ける必要があります(定期同額給与)。期の途中で利益が増えても減っても月額を動かせないことが、工事の利益の波と組み合わさると、問題になります。業績が著しく悪化した場合など、期中に減額が認められる場合もありますが、条件が限られるため、最初の月額を慎重に決めることが大切です。
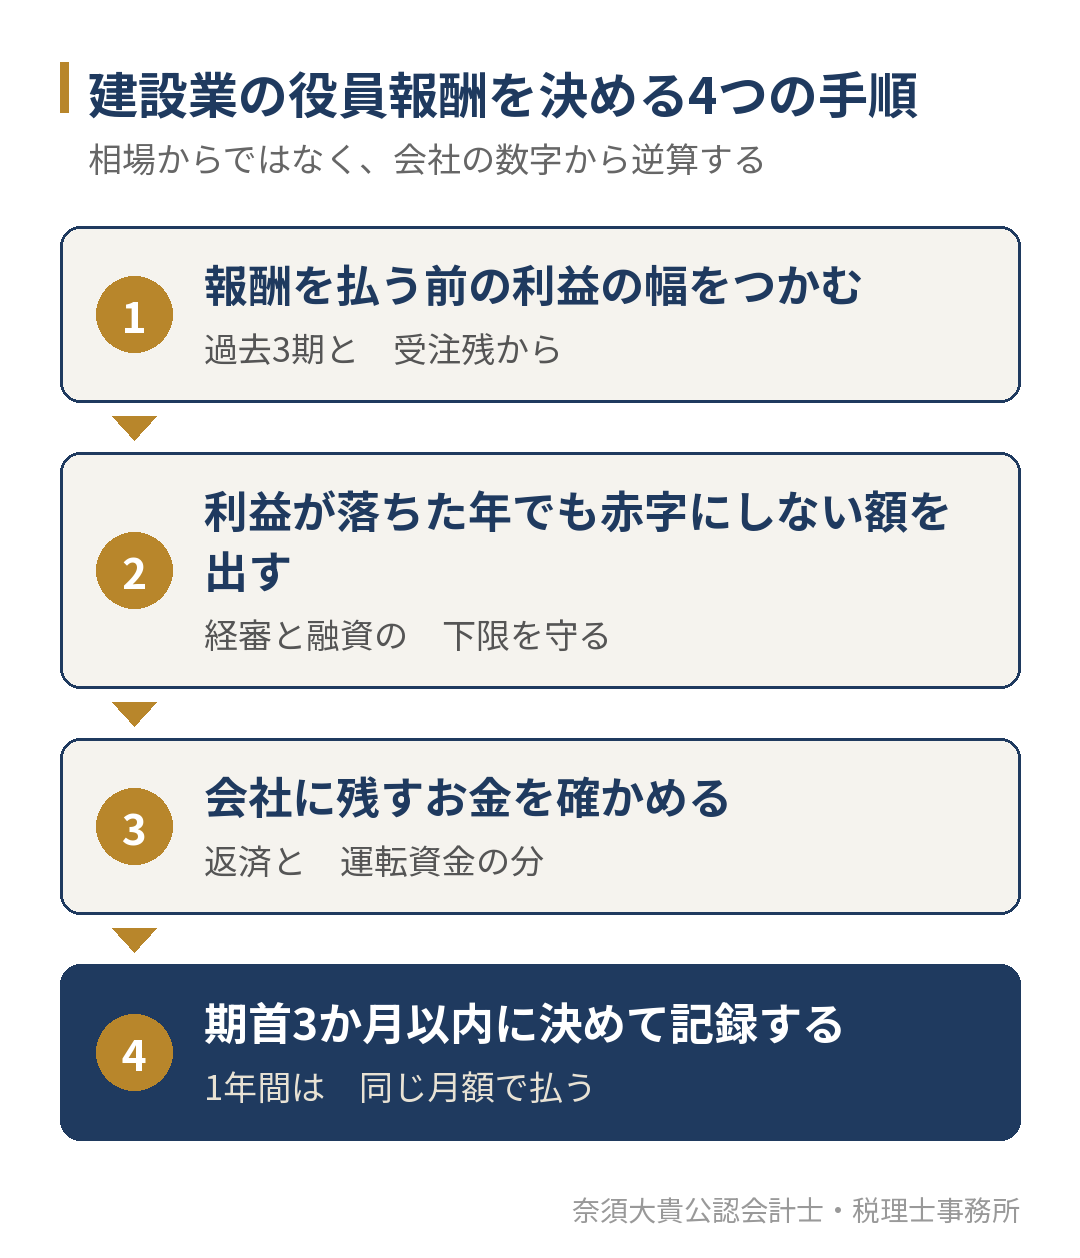
手順1:報酬を払う前の利益の幅をつかむ
最初に、役員報酬を払う前の会社の利益が、年によってどれくらい揺れるかをつかみます。決算書の経常利益に、その期の役員報酬を足し戻すと、「報酬を払う前の利益」になります。過去3期分を並べ、今期の受注残と完成予定の時期を見て、今期の見込みを置きます。
次の例は、完成工事高が約3億円の建設会社です(数字はすべて仮のものです)。
| 期 | 完成工事高 | 報酬を払う前の利益 | 主な理由 |
|---|---|---|---|
| 3期前 | 2億8,000万円 | 2,600万円 | 大きな工事が期中に完成 |
| 2期前 | 3億2,000万円 | 2,900万円 | 民間の大口工事が2件完成 |
| 前期 | 2億6,000万円 | 1,500万円 | 大口工事の完成が翌期にずれた |
| 今期(見込み) | 3億円 | 2,400万円 | 受注残から見込む |
この会社では、報酬を払う前の利益は1,500万円から2,900万円の幅で揺れています。役員報酬を決めるときに使うのは、平均や今期の見込みだけでなく、下の端の1,500万円です。
手順2:利益が落ちた年でも赤字にしない額を出す
次に、役員報酬の月額の案をいくつか置き、利益が出た年(今期の見込み2,400万円)と、落ちた年(前期並みの1,500万円)で、会社に残る経常利益を比べます。
| 案 | 月額 | 年額 | 利益が出た年の経常利益 | 利益が落ちた年の経常利益 |
|---|---|---|---|---|
| A | 80万円 | 960万円 | 1,440万円 | 540万円 |
| B | 100万円 | 1,200万円 | 1,200万円 | 300万円 |
| C | 120万円 | 1,440万円 | 960万円 | 60万円 |
案Cは、利益が出た年には会社にも960万円の利益が残りますが、利益が落ちた年には60万円しか残りません。完成時期のずれがもう少し大きければ、赤字の決算になります。赤字の決算は、経審の点数を下げ、金融機関が融資を判断するときにも説明が必要になります。
経審を受ける会社は、点数の見通しも合わせて確かめます。経審の点数のうち決算の数字で決まる項目と、決算日までに打てる手は、経審の点数は決算前に試算するの記事で解説しています。
手順3:会社に残すお金を確かめる
利益が残っても、それがそのまま返済に使えるわけではありません。借入金の元金の返済は経費にならず、税金を払った後の利益と減価償却費から返します。そのため、役員報酬は「利益が落ちた年でも、返済の元手が足りるか」で確かめます。
例の会社の借入金の元金の返済が年600万円、減価償却費が年200万円とします。利益が落ちた年の税引後の利益に減価償却費を足した額が、600万円を上回るかを見ます。案Cの経常利益60万円では、減価償却費を足しても返済に届かず、手元の預金を取り崩すことになります。案Bの300万円でも、税金を払った後の利益に減価償却費200万円を足して、600万円には届きません。案Aの540万円なら、税金を払った後の利益に減価償却費を足して、600万円に近い額になります。この会社では、利益が落ちた年の返済まで考えると、月額80万円が上限の目安で、さらに低い月額や、手元資金の積み増しも合わせて比べることになります。
運転資金も同じです。受注が増える年は、工事代金が入る前の支払いが増えるため、会社に残すお金が多く要ります。建設業の資金繰りの考え方は、建設業の資金繰りはなぜ苦しい?の記事で解説しています。
手順4:期首3か月以内に決めて、利益が出た年の扱いも決めておく
月額を決めたら、期首から3か月以内に株主総会などで決め、議事録に残します。利益の下の端に合わせて月額を低めにすると、利益が出た年には会社に利益が多く残ります。その利益の扱いを、あらかじめ決めておくことが大切です。
利益が出た年の扱いには、次のような選択肢があります。
| 選択肢 | 内容 | 確かめること |
|---|---|---|
| 会社に残す | 自己資本と手元資金を厚くし、翌期以後の返済や受注増に備える | 経審の自己資本の項目や、融資の評価にもつながる |
| 事前確定届出給与 | あらかじめ届け出た時期と金額で、役員に賞与を払う | 届出の期限を守り、届け出た額どおりに払う必要がある |
| 翌期の月額を見直す | 利益の水準が上がったと判断できれば、翌期首から月額を上げる | 一時的な利益か、続く利益かを見極める |
事前確定届出給与は、届け出た額と違う額を払うと、経費として認められなくなることがあります。利益が確定する前の時期に届け出るため、工事の完成時期の見通しが立つかを確かめてから使います。
役員報酬を決めた後も、期の途中で受注残と完成予定を確かめ、利益が出た年になりそうか、落ちた年になりそうかを早めに見極めます。自己資本を数年で高める計画は、建設業の自己資本比率はどう読む?の記事で解説しています。
決める前の確認表
建設会社の役員報酬を決める前に確かめたい点をまとめます。
| 確かめること | 確かめ方 |
|---|---|
| 報酬を払う前の利益の幅 | 過去3期の経常利益に役員報酬を足し戻して並べる |
| 今期の利益の見込み | 受注残と完成予定の時期から見込む |
| 利益が落ちた年の経常利益 | 月額の案ごとに、下の端の年で計算する |
| 返済の元手 | 税引後の利益と減価償却費の合計が、元金の返済を上回るか |
| 経審への影響 | 経常利益の比率と利益額の項目の見通し |
| 社会保険料と手取り | 月額の案ごとに、社長個人の手取りと会社の負担を確かめる |
| 決める時期と記録 | 期首から3か月以内に決め、議事録を残す |
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。工事ごとの原価と粗利を毎月集計し、公認会計士・税理士の奈須大貴が、受注残と完成予定の時期から、その期の利益の見通しを経営者と一緒に立てます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。役員報酬の月額は、期首の前に、利益が落ちた年の経常利益と返済の元手、経審の点数の見通しを並べて、一緒に決めます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
建設業での支援の進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
役員報酬の決め方に迷っている建設会社の社長へ
建設業の役員報酬は、工事の完成時期で揺れる利益のうち、落ちた年でも残る分から逆算して決めます。まずは過去3期の決算書から、経常利益に役員報酬を足し戻した「報酬を払う前の利益」を並べ、下の端の年でも会社が赤字にならない月額かを確かめてみてください。
「工事の利益の波があり、役員報酬をいくらにすればよいか分からない」「経審と融資のことを考えると、報酬を上げてよいか迷う」という方は、直近3期の決算書と受注残の一覧をもとに、月額の案を一緒に比べます。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。