
「融資で借りた300万円は、確定申告で収入に入れるのか」「毎月の返済額は経費にしてよいのか」。融資を受けた最初の年の確定申告で、個人事業主の方からよく受ける質問です。借入金の扱いを間違えると、所得が大きくずれ、税金も変わります。融資を受けた後の申告書は、次の融資の審査でも見られます。
この記事では、公認会計士・税理士の奈須大貴が、個人事業主の借入金を確定申告でどう扱うかと、青色申告決算書のどこに書くか、仕訳、車や自宅のローンが混ざるときの分け方を、国税庁のページで確かめた内容をもとに仮の数字で解説します。住宅ローン控除は扱いません。
借入金は収入にも経費にもならない、利子だけが経費
借入金の扱いは、次の表のとおりです。
| 場面 | 確定申告での扱い |
|---|---|
| お金を借りたとき | 収入にならない(返す約束のあるお金のため) |
| 元本を返したとき | 経費にならない |
| 利子を払ったとき | 事業用の借入なら経費になる |
国税庁のタックスアンサー「No.2210 やさしい必要経費の知識」では、業務用の資産を買うための借入金など、業務のための借入金の利息は必要経費になるとされています。また、確定申告書等作成コーナーのよくある質問「借入金利子」では、借入金の返済額のうち元本に当たる部分は必要経費にならないと書かれています。
つまり、毎月の返済額を全部経費にしてはいけません。返済予定表の「元金」と「利息」の欄を分けて、利息だけを経費にします。法人の場合も考え方は同じで、利益が出ていても返済でお金が足りなくなる理由は借入金の返済は経費にならない?で解説しています。
青色申告決算書のどこに書くか
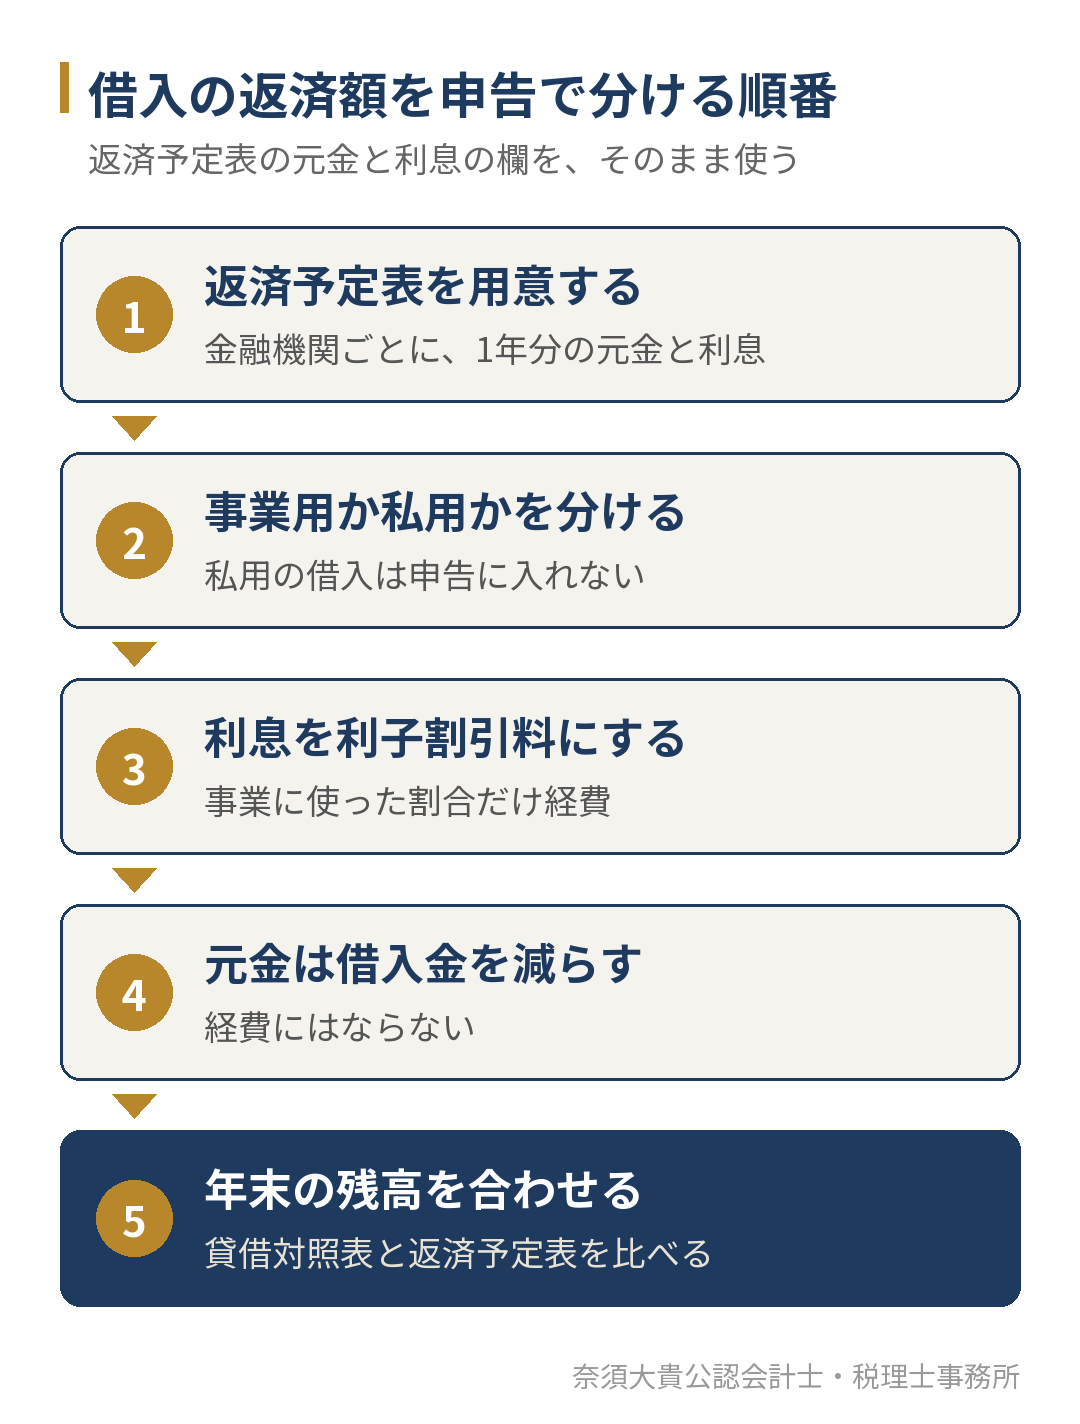
青色申告決算書では、借入金に関係する欄は2か所です。
| 書く場所 | 書くもの |
|---|---|
| 損益計算書の「利子割引料」 | 1年間に払った事業用の借入の利息 |
| 貸借対照表の「借入金」 | 1月1日(期首)と12月31日(期末)の借入の残高 |
元本を返した分は、損益計算書には出てきません。貸借対照表の借入金の残高が、期首より期末で減る形で表れます。年末の残高は、金融機関の返済予定表や残高の通知と一致しているかを確かめます。ここがずれていると、どこかの返済の記帳が漏れているか、元金と利息の分け方が違っています。
白色申告の収支内訳書にも「利子割引料」の欄があり、利息はここに書きます。収支内訳書には貸借対照表がないため、借入の残高は帳簿と返済予定表で管理します。書き方は収支内訳書の書き方で紹介しています。
借りたときと返したときの仕訳
仮に、事業用に300万円を借り、ある月に元金4万円、利息5,000円を口座から返した場合の仕訳です。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 借りたとき | 普通預金 300万円 | 借入金 300万円 |
| 返したとき | 借入金 4万円、利子割引料 5,000円 | 普通預金 4万5,000円 |
事業用の口座ではなく、個人の口座から返した場合は、貸方を「事業主借」にします。反対に、事業用に借りたお金を生活費に回した場合は、その分を「事業主貸」にします。毎月の記帳のしかたは個人事業主の帳簿の付け方で解説しています。
信用保証料は、保証の期間で分けて経費にする
信用保証協会の保証付きの融資では、借りるときに保証料をまとめて払うことがあります。この保証料は保証の期間にわたる費用なので、払った年に全額を経費にせず、保証期間の月数で分けて各年の経費にします。
仮に、5年(60か月)の保証で保証料を30万円払い、10月に借りた場合、その年の経費になるのは10月から12月の3か月分で、30万円 × 3か月 ÷ 60か月 = 1万5,000円です。残りの28万5,000円は、翌年以降の経費として貸借対照表に残します。保証料の計算のしかたは、信用保証協会の保証料はいくら?で解説しています。
仮の数字で、所得と手元のお金の差を見る
元本の返済が経費にならないため、所得とその年に使えるお金には差が出ます。仮の個人事業主で計算してみます。
| 項目 | 金額 |
|---|---|
| 事業の所得(利子8万円は経費に入れた後) | 300万円 |
| 元本の返済 | マイナス60万円 |
| 所得税・住民税・国民健康保険・国民年金(仮に所得の20%) | マイナス60万円 |
| 生活費 | マイナス180万円 |
| 1年で残るお金 | 0円 |
所得が300万円あっても、元本の返済60万円を払うと、税金と生活費を引いた後に何も残りません。融資を受ける前に、この表で返済に回せる額を確かめておくと、借りすぎを防げます。すでに借りていて残るお金がマイナスになるなら、返済期間を延ばす借り換えや、経費の見直しを早めに考えます。生活費の扱いは個人事業主の給料は経費になる?で紹介しています。
ご自身の申告書と返済予定表で、利子と元本が正しく分かれているかを確かめたい方もご相談ください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の契約を終える必要はありません。前年の確定申告書と返済予定表をお持ちいただければ、最初の面談で、残高の一致と利子割引料の額を一緒に確かめます。
車や自宅のローンが混ざるとき
事業と生活の両方に使うものをローンで買った場合は、利子も事業に使った割合だけを経費にします。国税庁のNo.2210では、家事と業務の両方に関わる費用(家事関連費)のうち必要経費になるのは、業務に直接必要だったことが明らかに区分できる金額に限られるとされています。
| ローン | 経費になるもの | 経費にならないもの |
|---|---|---|
| 仕事にも使う車のローン | 減価償却費と利息の、事業に使った割合の分 | 元本の返済、私用の割合の分 |
| 自宅兼事務所の住宅ローン | 減価償却費と利息の、事業に使う床面積などの割合の分 | 元本の返済、住まいの部分 |
| 生活費のカードローン | なし | すべて(事業の申告には入れない) |
例えば、車のローンの利息が年3万円で、事業に使う割合が70%なら、利子割引料に入れるのは2万1,000円です。車そのものは、ローンで買っても一括で買っても、購入の代金をもとに減価償却します。車の減価償却の計算は、個人事業主の車の減価償却で解説しています。
割合は、走った距離や使う日数、床面積など、説明できる根拠で決めます。根拠なく高い割合にすると、税務調査で直されることがあります。割合を決めたら、その根拠(走行の記録、間取り図など)を申告書の控えと一緒に保存し、使い方が変わらない限り毎年同じ割合を使います。経費にできるものの範囲は個人事業主の経費はどこまでで紹介しています。
車や自宅のローンがある場合の割合の決め方は、使い方を聞けば根拠と一緒に決められます。今の税理士との契約はそのままで、今年の申告の前に分け方だけを相談することもできます。最初の面談で、ローンごとに事業の割合と、利子割引料に入れる額を一緒に計算します。
年末に確かめる3つのこと
確定申告の前に、借入について次の3つを確かめておくと、申告書の数字がずれにくくなります。
- 金融機関ごとの12月31日の残高が、帳簿の借入金の残高と一致しているか
- 1年間の利息の合計が、返済予定表の利息の欄の合計と一致しているか
- その年に新しく借りた分と、借り換えで返した分が、帳簿に入っているか
3つ目の借り換えは、新しい借入で古い借入を返すため、口座にお金がほとんど動かず、記帳が漏れやすいところです。借り換えのときの返済予定表は、古いものと新しいものの両方を残しておきます。
融資の審査でも見られる
金融機関は、融資の審査で確定申告書を見ます。青色申告決算書の借入金の残高が、実際の借入と合っているか、利子割引料の額が残高と金利から見て不自然でないかも確かめられます。申告書の数字がずれていると、次の融資の面談で説明に時間がかかります。
また、個人事業主の場合、金融機関は事業の借入だけでなく、住宅ローンや車のローンなど個人の借入も合わせて返済の力を見ます。申告書に載らない個人の借入も、金融機関ごとの残高と毎月の返済額を一覧にしておくと、面談が早く済みます。個人事業主の申告書で見られる点は、個人事業主の融資で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、個人事業主の確定申告で、返済予定表と帳簿の残高を突き合わせ、利子と元本、事業と私用を分けて申告書を作ります。借入の返済と手元のお金の見通しを毎月の数字で一緒に見る支援は、財務顧問(財務コンサル)のページでご案内しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
融資で借りたお金は、所得になりますか?
なりません。借りたお金は返す約束があるため、売上(収入)には入れません。貸借対照表の借入金に残高として載ります。
毎月の返済額を全部「利子割引料」にしてしまいました。どうすればよいですか?
元本の分まで経費にしているので、所得が少なく申告されています。気づいた年の分は、元本の分を借入金の減少に直します。過去の年の分は修正申告が必要になることがあるので、返済予定表を用意してご相談ください。
家族から借りたお金の利息は、経費になりますか?
生計を一にする家族に払う利息は、所得税法の決まり(第56条)で必要経費になりません。家族から借りる場合も、借用書を作り、返済は振込にして記録を残しておくと、後から借入だと説明できます。
返済予定表をなくしてしまいました。
借りている金融機関に頼めば、返済予定表や残高の証明を出してもらえます。年末の残高と1年間の利息の合計が分かれば、申告に必要な数字はそろいます。
借入がある個人事業主の方へ
個人事業主の借入金は、借りたお金は収入にならず、元本の返済も経費になりません。経費になるのは事業用の借入の利息で、青色申告決算書の「利子割引料」に書き、年末の残高は貸借対照表の「借入金」に書きます。車や自宅のローンは、事業に使った割合だけを経費にします。
「去年の申告で返済を経費にしていたかもしれない」「融資を受けた最初の年の申告を正しくしたい」という方は、前年の確定申告書と返済予定表をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。