
収支内訳書は、白色申告の個人事業主が、1年間の売上と経費の内容を書いて確定申告書に添付する書類です。国税庁のNo.2080 白色申告者の記帳・帳簿等保存制度では、確定申告書を提出する場合には、総収入金額や必要経費の内容を記載した書類(収支内訳書など)の添付が必要になる、と説明されています。
収支内訳書は、帳簿の数字を写して作るものです。帳簿の合計が決まっていないうちに欄を埋め始めると、どこかで数字が合わなくなります。この記事では、公認会計士・税理士の奈須大貴が、一般用の収支内訳書の各欄に帳簿のどの数字を写すか、2ページ目の内訳の書き方、つまずきやすい家事消費と家事按分、青色申告の決算書との違いを、仮の数字で解説します。不動産所得用と農業所得用は扱いません。
収支内訳書とは
収支内訳書は、事業所得のある白色申告の人が、売上(収入)金額、売上原価、経費の内訳と、そこから計算した所得を1つの書類にまとめたものです。確定申告書には所得の金額しか書かないため、その金額がどのような売上と経費から出てきたかを示すのが、収支内訳書の役割です。
白色申告でも、帳簿をつける義務があります。国税庁の令和7年分の収支内訳書(一般用)の書き方では、個人の白色申告者で事業所得、不動産所得または山林所得を生ずべき業務を行う全ての人(所得税等の申告の必要がない人を含む)は、記帳と帳簿書類の保存が必要と書かれています。収支内訳書は、その帳簿の1年分の合計を写したものになります。
帳簿の保存期間は、No.2080によると、記帳制度に基づいて作成した帳簿が7年、それ以外の帳簿や、請求書・領収書などの書類が5年です。帳簿のつけ方と保存のしかたは、個人事業主の帳簿の付け方で詳しく解説しています。
収支内訳書と青色申告の決算書の違い
青色申告の人は、収支内訳書の代わりに青色申告決算書を添付します。2つの書類の違いを表にまとめます。
| 項目 | 収支内訳書(白色) | 青色申告決算書 |
|---|---|---|
| 添付する人 | 白色申告の人 | 青色申告の承認を受けた人 |
| 主な中身 | 売上・売上原価・経費と所得、内訳 | 損益計算書と内訳、貸借対照表 |
| 青色申告特別控除 | ない | 要件に合えば受けられる |
| 家族に払う給与 | 専従者控除(金額に上限がある) | 届け出た範囲の青色事業専従者給与 |
いちばん大きな違いは、青色申告特別控除と、家族に払う給与の扱いです。白色のままでよいかを考えるときは、青色申告のメリットとは?と青色事業専従者とは?もあわせて読んでみてください。
帳簿から収支内訳書を作る順番
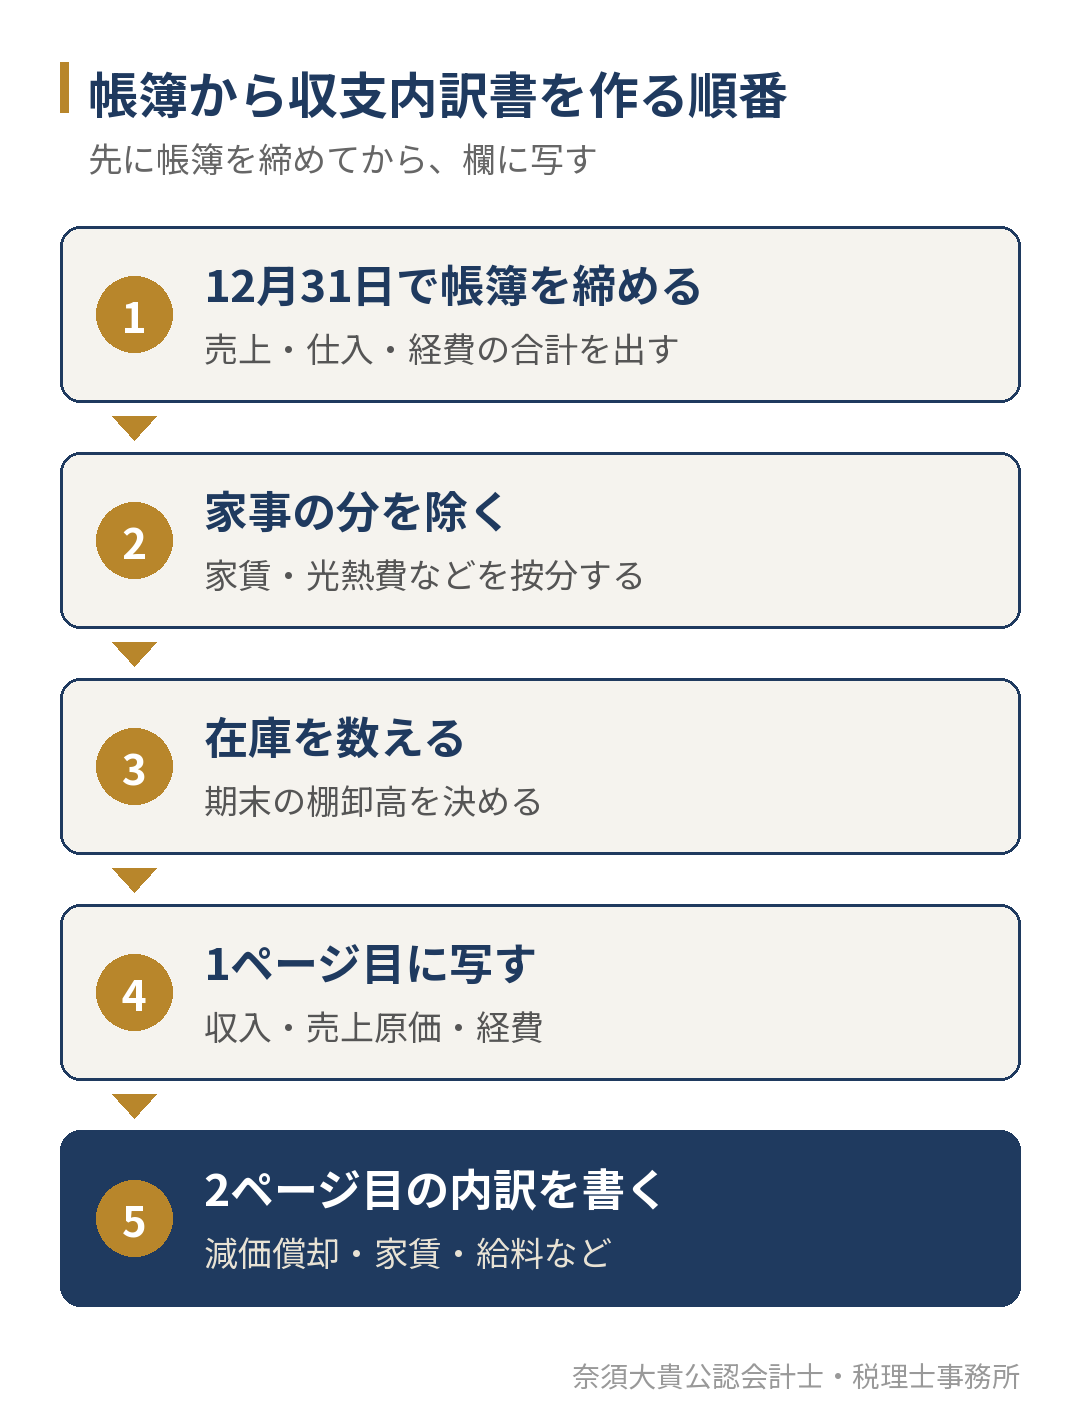
収支内訳書は、上から順に欄を埋めるより、帳簿の締めから始める方が早く終わります。12月31日で売上・仕入・経費の合計を出し、家事の分を除き、在庫を数えてから、1ページ目と2ページ目に写します。
1ページ目の各欄に写す数字
仮の数字で、雑貨の小売をしている白色申告の個人事業主の例を示します。帳簿の合計から、1ページ目の欄に写す数字は次のようになります。
| 欄 | 帳簿のどこから写すか | 仮の数字 |
|---|---|---|
| 売上(収入)金額 | 売上の帳簿の1年分の合計 | 6,180,000円 |
| 家事消費 | 店の商品を家で使った分 | 20,000円 |
| 期首商品棚卸高 | 前の年の末に数えた在庫 | 300,000円 |
| 仕入金額 | 仕入の帳簿の1年分の合計 | 2,800,000円 |
| 期末商品棚卸高 | 12月31日に数えた在庫 | 350,000円 |
| 地代家賃 | 店舗の家賃のうち事業の分 | 600,000円 |
| 水道光熱費 | 家事の分を除いた後の額 | 180,000円 |
| 減価償却費 | 2ページ目の計算の合計 | 150,000円 |
| その他の経費 | 通信費・消耗品費・租税公課など | 296,000円 |
この例では、収入の合計が6,200,000円、売上原価が2,750,000円(300,000円+2,800,000円−350,000円)、経費の合計が1,226,000円です。所得は6,200,000円−2,750,000円−1,226,000円で、2,224,000円になります。
経費の欄は、国税庁の書き方では、給料賃金、外注工賃、減価償却費、貸倒金、地代家賃、利子割引料、租税公課、荷造運賃、水道光熱費、旅費交通費、通信費、広告宣伝費、接待交際費、損害保険料、修繕費、消耗品費、福利厚生費、雑費の順に並んでいます。特殊な経費がある場合は、空欄の箇所に経費の科目を設けて書きます。帳簿の勘定科目をこの欄に合わせておくと、写す作業がそのまま終わります。
売上原価は、仕入金額をそのまま経費にするのではなく、期首と期末の在庫で調整した額です。期末の在庫を数えずに仕入の全額を原価にすると、所得が少なく計算されます。12月31日に在庫を数えて、数量と単価の一覧を残しておきます。
家事消費と家事按分のつまずき
白色申告で間違いが多いのは、家事に使った分の扱いです。国税庁の書き方では、次の2つを分けて説明しています。
1つめは、売上の側の家事消費です。商品などを家事のために消費したり、贈与したりした場合は、通常の販売価額を収入金額に書きます。ただし、販売価額のおおむね70%の金額と仕入金額のいずれか多い方の金額を記帳している場合は、その金額を収入金額とすることができます。
2つめは、経費の側の家事按分です。店舗兼住宅の家賃や、水道料・電気料のうち家事の分は、必要経費になりません。国税庁の書き方では、家事分と事業分の区分は、使用面積や点灯時間などの適切な基準によってあん分して計算するとされています。按分の割合を決めたら、その根拠(面積の図や使う時間のメモ)を残しておきます。按分の決め方は、個人事業主の経費はどこまで?で詳しく解説しています。
家事按分は、帳簿の段階で済ませておくのがおすすめです。収支内訳書を書く時点で按分すると、帳簿の数字と収支内訳書の数字が合わなくなり、翌年に同じ作業を繰り返すことになります。
帳簿の締め方や家事按分の割合に自信がない場合は、申告の前に一度、数字を見せていただくのが早道です。今の税理士に伝える前の段階でも相談でき、相談しただけで今の契約を終える必要はありません。1年分の帳簿か通帳と領収書をお持ちいただければ、最初の面談で、どの欄にどの数字が入るかを一緒に確かめます。
2ページ目の内訳の書き方
2ページ目には、1ページ目の数字の内訳を書きます。国税庁の書き方にある主な欄は、次のとおりです。
| 欄 | 書くこと |
|---|---|
| 売上(収入)金額の明細・仕入金額の明細 | 売上先・仕入先と金額 |
| 減価償却費の計算 | 資産ごとの取得価額・耐用年数・その年の償却費 |
| 地代家賃の内訳 | 支払先と賃借物件、本年中の賃借料(権利金・更新料の区別) |
| 利子割引料の内訳 | 借入先と本年中の利子割引料 |
| 給料賃金の内訳 | 従業員ごとの給料と源泉徴収税額 |
| 税理士・弁護士等の報酬・料金の内訳 | 支払先と報酬の額、源泉徴収税額 |
売上先・仕入先の明細について、国税庁の書き方では、売上先・仕入先の登録番号または法人番号を把握している場合にそれぞれ記入し、番号を記入した売上先・仕入先は、名称と所在地の記入を省略しても差し支えない、とされています。取引先の請求書に書かれている登録番号を、帳簿の取引先の一覧に控えておくと、ここで探し直さずに済みます。
減価償却費は、資産ごとに計算した合計を1ページ目の減価償却費の欄に写します。2ページ目の計算と1ページ目の金額が一致しているかを、最後に必ず確かめます。
家族が手伝っている場合の専従者控除
白色申告で家族が事業を手伝っている場合は、給与の代わりに専従者控除を差し引けます。国税庁の書き方では、生計を一にしている配偶者やその他の15歳以上の親族が、その年に6か月を超える期間、事業に専ら従事している場合が対象です。
控除額は、86万円(配偶者以外の親族は50万円)と、「(収支内訳書1ページの⑲の金額)÷(事業専従者数+1)」のいずれか少ない方です。たとえば、配偶者1人が専従者で、⑲の金額が仮に200万円なら、200万円÷2=100万円と86万円を比べて、少ない方の86万円が控除額になります。なお、雑所得の計算上は専従者控除を適用できません。
収支内訳書を出す前の確認
| 確認すること | 見るところ |
|---|---|
| 売上の合計が通帳の入金と合っているか | 売上の帳簿と通帳 |
| 期末の在庫を数えたか | 12月31日の棚卸の一覧 |
| 家事の分を除いたか | 家賃・光熱費・通信費・車の費用 |
| 2ページ目と1ページ目の金額が一致しているか | 減価償却費・地代家賃・給料賃金 |
| 所得の金額が確定申告書と同じか | 確定申告書の事業所得の欄 |
開業届を出していないまま事業を続けている人も、収支内訳書の作り方は同じです。開業届を出していない場合の申告の手順は、開業届を出してない個人事業主の確定申告で解説しています。業務委託で働いていて、事業所得として申告する人は、業務委託の確定申告もあわせて確かめてください。
1年分の帳簿をまとめる段階で、白色のままでよいのか、来年から青色にするのかを考える方も多くいます。今の税理士との契約はそのままで、まず今年の申告の数字だけを相談することもできます。最初の面談で、今年の収支内訳書の数字と、青色にした場合に何が変わるかを一緒に確かめます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、個人事業主の方の帳簿の締め方を整え、毎月の数字を確かめたうえで、確定申告まで一緒に進めます。白色から青色への切り替えも、届出の時期と帳簿の準備を含めてご相談いただけます。
なお、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
収支内訳書はどうやって作るのですか?
1年分の帳簿を12月31日で締め、売上・仕入・経費の合計を出してから、各欄に写します。国税庁の確定申告書等作成コーナーで画面に入力して作ることもできます。どの方法でも、元になるのは帳簿の合計です。
収支内訳書を出さなかったらどうなりますか?
国税庁のNo.2080では、白色申告で確定申告書を提出する場合には、収支内訳書などの添付が必要と説明されています。収支内訳書は申告書と別に後から出すものではなく、申告書と一緒に出す書類と考えて準備してください。
帳簿がなくても収支内訳書は書けますか?
白色申告でも記帳と保存の義務があります。通帳や領収書から1年分の売上と経費を集計し直して帳簿を作り、その合計を写します。No.2080では、売上げに関する帳簿を保存していなかった場合などに、加算税の割合が5%または10%加重されると説明されています。
収支内訳書の作り方で迷っている個人事業主の方へ
収支内訳書は、帳簿の1年分の合計を写す書類です。先に帳簿を締め、家事の分を除き、在庫を数えてから欄に写すと、1ページ目と2ページ目の数字がずれずに済みます。
「帳簿の数字が通帳と合わない」「家事按分の割合をどう決めればよいか分からない」という方は、1年分の帳簿か通帳と領収書をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。