
個人事業主が事業で使っていた車を売ったときの売却益は、事業所得ではなく譲渡所得として確定申告します。譲渡所得は、売った金額から、帳簿に残っている金額(取得費)と売るための費用を引き、さらに特別控除の50万円を差し引いて計算します。売った年の1月から売った月までの減価償却費は、事業の経費として計上します。
この記事では、公認会計士・税理士の奈須大貴が、個人事業主が事業用の車を売ったときの確定申告について、国税庁の説明をもとに、譲渡所得の計算、家事按分がある車の扱い、消費税、法人成りで個人の車を会社に売るときの注意を、仮の数字で解説します。
事業用の車の売却益は、譲渡所得になる
個人事業主が事業で使っていた車を売ったときの所得は、事業の売上には入れず、譲渡所得として申告します。国税庁の説明では、車のような資産の譲渡による所得は、事業所得や給与所得などのほかの所得と合計して税額を計算する「総合課税」の譲渡所得にあたります。
ただし、国税庁の説明では、取得価額が少額の減価償却資産(10万円未満で、買った年に全額を経費にしたものなど)を売ったときの所得は、事業所得などになるとされています。通常の車は少額の資産にはあたらないため、譲渡所得として扱うことになります。
| 車の種類 | 売ったときの所得 |
|---|---|
| 事業で使っていた車(通常の取得価額のもの) | 譲渡所得(総合課税) |
| 少額の減価償却資産として全額を経費にしたもの | 事業所得など |
| 通勤や家族の用事など、生活のためだけに使っていた車 | 生活に通常必要な動産として、所得税はかからない |
譲渡所得の計算方法
国税庁の説明では、総合課税の譲渡所得は次の式で計算します。
譲渡所得 = 売った金額 −(取得費 + 譲渡費用)− 特別控除50万円
取得費は、車を買ったときの金額から、これまでの減価償却費を差し引いた金額です。帳簿に残っている車両の金額(未償却残高)と考えるとわかりやすくなります。譲渡費用は、売るために直接かかった費用です。特別控除の50万円は、その年の譲渡益の合計に対して差し引けるもので、譲渡益が50万円以下なら、譲渡所得は0になります。
また、車を持っていた期間が5年を超えている場合は長期譲渡所得となり、ほかの所得と合計するときは、その2分の1の額を合計します。5年以内なら短期譲渡所得として、全額を合計します。
仮の数字で、売った年の計算を確かめる
1月に200万円で買った軽自動車(耐用年数4年、定額法の償却率0.250)を事業で100%使い、4年目の6月に90万円で売った場合を確かめます。金額の単位は万円です。
| 項目 | 計算 | 金額 |
|---|---|---|
| 1〜3年目の減価償却費 | 200×0.250×3年 | 150 |
| 4年目(1〜6月)の減価償却費 | 200×0.250×6÷12 | 25 |
| 帳簿に残っている金額(取得費) | 200−150−25 | 25 |
| 売った金額 | ― | 90 |
| 売却益 | 90−25 | 65 |
| 譲渡所得 | 65−特別控除50 | 15 |
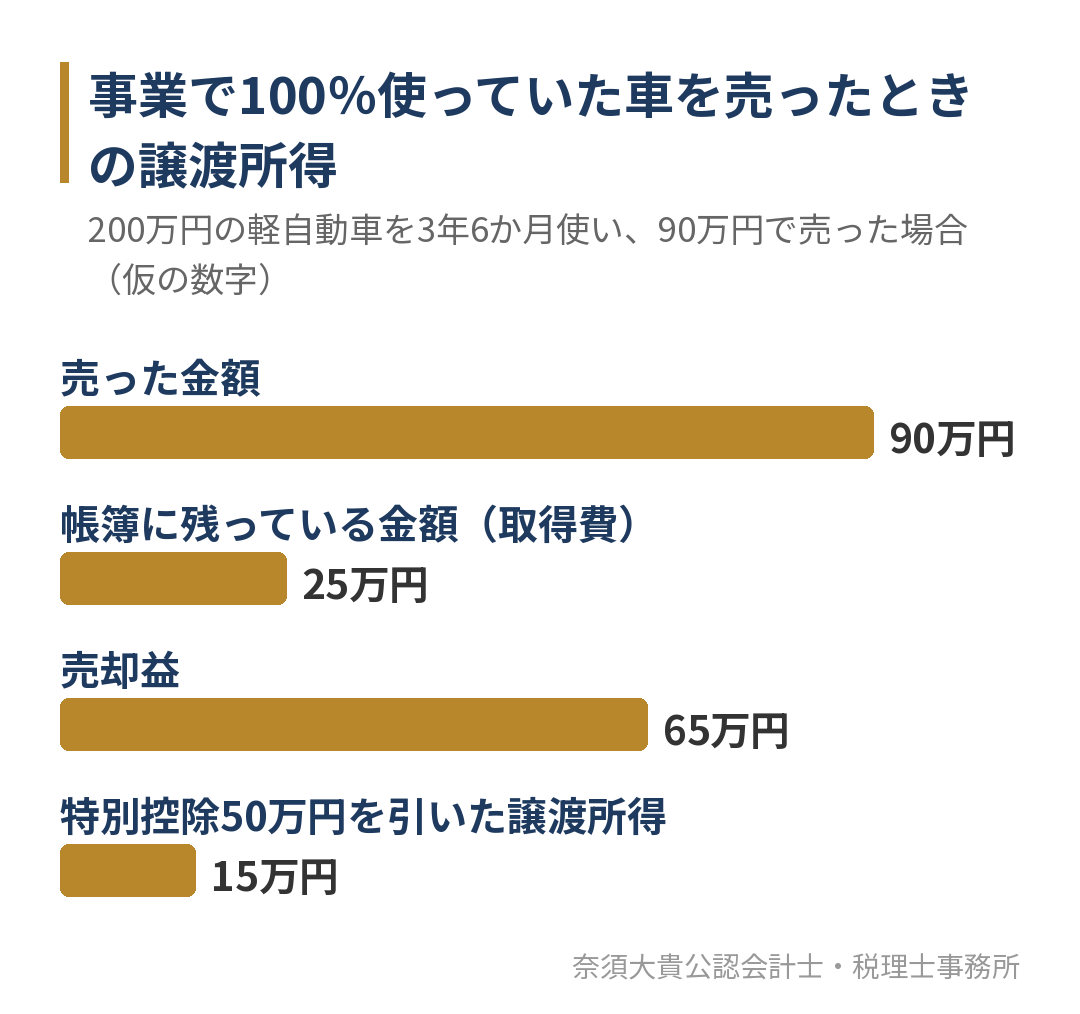
4年目の1〜6月の減価償却費25万円は、事業所得の計算で経費にします。そのうえで、売った金額90万円と帳簿に残っている25万円の差65万円が売却益になり、特別控除50万円を差し引いた15万円が譲渡所得です。持っていた期間は3年6か月で5年以内なので、短期譲渡所得として、15万円の全額をほかの所得と合計します。
車の減価償却の計算の仕方は、個人事業主の車の減価償却|新車・中古車の耐用年数と計算、家事按分とローンの扱いで解説しています。
家事按分していた車を売ったとき
仕事とプライベートの両方で使い、家事按分していた車を売った場合は、事業に使っていた割合の部分だけが課税の対象になります。生活のために使っていた部分は、生活に通常必要な動産の譲渡として扱われるためです。
先の例で、仕事で使う割合が80%だった場合、事業の部分の売った金額は90×80%で72万円、帳簿に残っている金額のうち事業の部分を25×80%の20万円とすると、売却益は52万円です。特別控除50万円を差し引くと、譲渡所得は2万円になります。実際の計算では、プライベートで使っていた部分の減価の計算が事業の部分と異なるため、帳簿の記録をもとに確かめます。家事按分の割合の決め方は、個人事業主の経費はどこまで?家賃・自宅兼事務所の家事按分の決め方と、根拠の残し方で解説しています。
消費税の課税事業者は、売った金額も課税売上になる
消費税の課税事業者が事業用の車を売った場合、所得税では譲渡所得になる一方で、消費税では売った金額が課税売上になります。国税庁の質疑応答では、事業と家事の両方に使っている資産を売った場合、事業用の部分が課税の対象になるとされています。
免税事業者や、2割特例で申告している事業者も、売った年の課税売上の額には関わります。消費税の申告の考え方は、個人事業主の確定申告で消費税はどうする?申告が必要な人と、2割特例・簡易課税・3割特例の選び方をご覧ください。
下取りに出して買い替えたとき
車を買い替えるときに古い車を下取りに出した場合も、古い車の売却と、新しい車の購入は分けて記帳します。下取りの金額を新しい車の値引きのように扱うと、新しい車の取得価額が小さくなり、古い車の売却の計算も合わなくなります。契約書や注文書で、新しい車の車両価格と、下取りの金額を分けて確かめます。
法人成りで、個人の車を会社に売るとき
個人事業主が法人成りをするときに、個人で使っていた車を会社に売ることがあります。このときも、個人の側では、事業で使っていた部分の売却益が譲渡所得になり、確定申告が必要になることがあります。
| 気をつけること | 内容 |
|---|---|
| 売る金額 | 時価を目安に決める。中古車の買取価格の見積りなど、根拠を残す |
| 個人の申告 | 売却益が特別控除の50万円を超えれば、譲渡所得として申告する |
| 会社の側 | 中古の資産として受け入れ、中古の耐用年数で減価償却する |
| 消費税 | 個人が課税事業者なら、売った金額が課税売上になる |
時価より高い金額で会社に売ると、差額が役員への給与のように扱われるおそれがあり、低すぎる金額で売ると、会社の側で受贈益が生じることがあります。売る金額は、買取業者の査定などの客観的な根拠をもとに決めます。法人成りのタイミングの考え方は、法人成りのタイミングはいつ?所得の目安額より、今後2〜3年の見通し・手残り・消費税で判断する手順で解説しています。
確定申告書の書き方の流れ
事業用の車を売った年の確定申告では、次の順に記入します。
- 事業所得の計算で、売った月までの減価償却費を経費にし、車両を帳簿から外す
- 譲渡所得の内訳を計算し、売った金額、取得費、譲渡費用、持っていた期間を整理する
- 確定申告書の第二表の「総合課税の譲渡所得、一時所得に関する事項」の欄に、売った金額と取得費などを書く
- 第一表の総合譲渡(短期または長期)の欄に、収入金額と所得金額を書く
手書きで迷う場合は、国税庁の確定申告書等作成コーナーで、総合課税の譲渡所得の入力画面を使うと、特別控除や長期の2分の1の計算が自動で行われます。
事業をやめるときに車を手元に残す場合
事業をやめるときに車を売らずに手元に残す場合は、売却ではないため、譲渡所得にはなりません。事業をやめた後は、その車は生活用として扱います。廃業した年の扱いは、個人事業主が廃業した年の確定申告|廃業後の入金・支払い、残した在庫と車の扱い、届出の期限で解説しています。
よくあるご質問
売却益が50万円以下なら、申告しなくてよいですか?
売却益が特別控除の50万円以下なら、譲渡所得は0になり、譲渡所得の税金はかかりません。ただし、個人事業主は事業所得の確定申告をするため、その中で、売った月までの減価償却費を経費にし、車両を帳簿から外す処理が必要です。譲渡所得が0でも、計算の内訳は残しておきます。
帳簿に残っている金額より安く売った場合はどうなりますか?
売った金額が帳簿に残っている金額を下回ると、売却損になります。損失をほかの所得と差し引きできるかどうかは、資産の種類などによって決まりがあるため、売る前に税理士と確かめておくと安心です。
車を売る時期で、税金は変わりますか?
持っていた期間が5年を超えると長期譲渡所得になり、ほかの所得と合計する額が2分の1になります。売る時期を少し遅らせるだけで5年を超える場合は、時期を比べてみる価値があります。また、所得が多い年と少ない年では、同じ譲渡所得でもかかる税金が変わります。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市と近郊の個人事業主の確定申告をお受けしています。車などの資産を売った年は、事業所得と譲渡所得を分けて計算し、家事按分や消費税の扱いまで確かめて申告します。
顧問の形にすると、毎月の帳簿で所得の見通しが分かるため、車を売る時期や、法人成りのときに会社に引き継ぐかどうかを、公認会計士・税理士の奈須大貴と一緒に考えられます。年間の所得と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて申告に備えます。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
事業用の車を売った年の申告に迷っている方へ
個人事業主が事業用の車を売ったときの売却益は、譲渡所得として、帳簿に残っている金額との差から特別控除の50万円を引いて計算します。家事按分していた車は事業の部分だけが対象で、消費税の課税事業者は売った金額が課税売上になります。法人成りで会社に売るときは、時価を根拠に金額を決めます。
「車を売ったが、申告が必要か分からない」「下取りと購入の記帳が合っているか確かめたい」という方は、車の購入と売却の書類、帳簿をもとに、一緒に確かめます。オンラインでのご相談も可能です。