
確定申告の期限が近づいて、「このままでは間に合わない」と分かったとき、まず知っておきたいのは、遅れた日数と、遅れた後の動き方で負担が大きく変わることです。期限から1か月以内に自分から申告して、同じ日までに税金を全額納めれば、無申告加算税がかからない場合があります。反対に、税務署から連絡が来てからの申告になると、加算税の率が上がります。
この記事では、公認会計士・税理士の奈須大貴が、個人事業主の所得税の確定申告に間に合わないときにすることを、国税庁の案内に沿って、仮の数字で計算しながら順に解説します。令和8年分の確定申告の期限は、所得税が令和9年3月15日(月)、個人事業者の消費税が令和9年3月31日(水)です(国税庁「主な国税の納期限及び振替日」)。期限そのものの一覧と、3月15日から逆算する準備の日程は、個人事業主の確定申告はいつまで?で紹介しています。
間に合わないと分かったときの順番
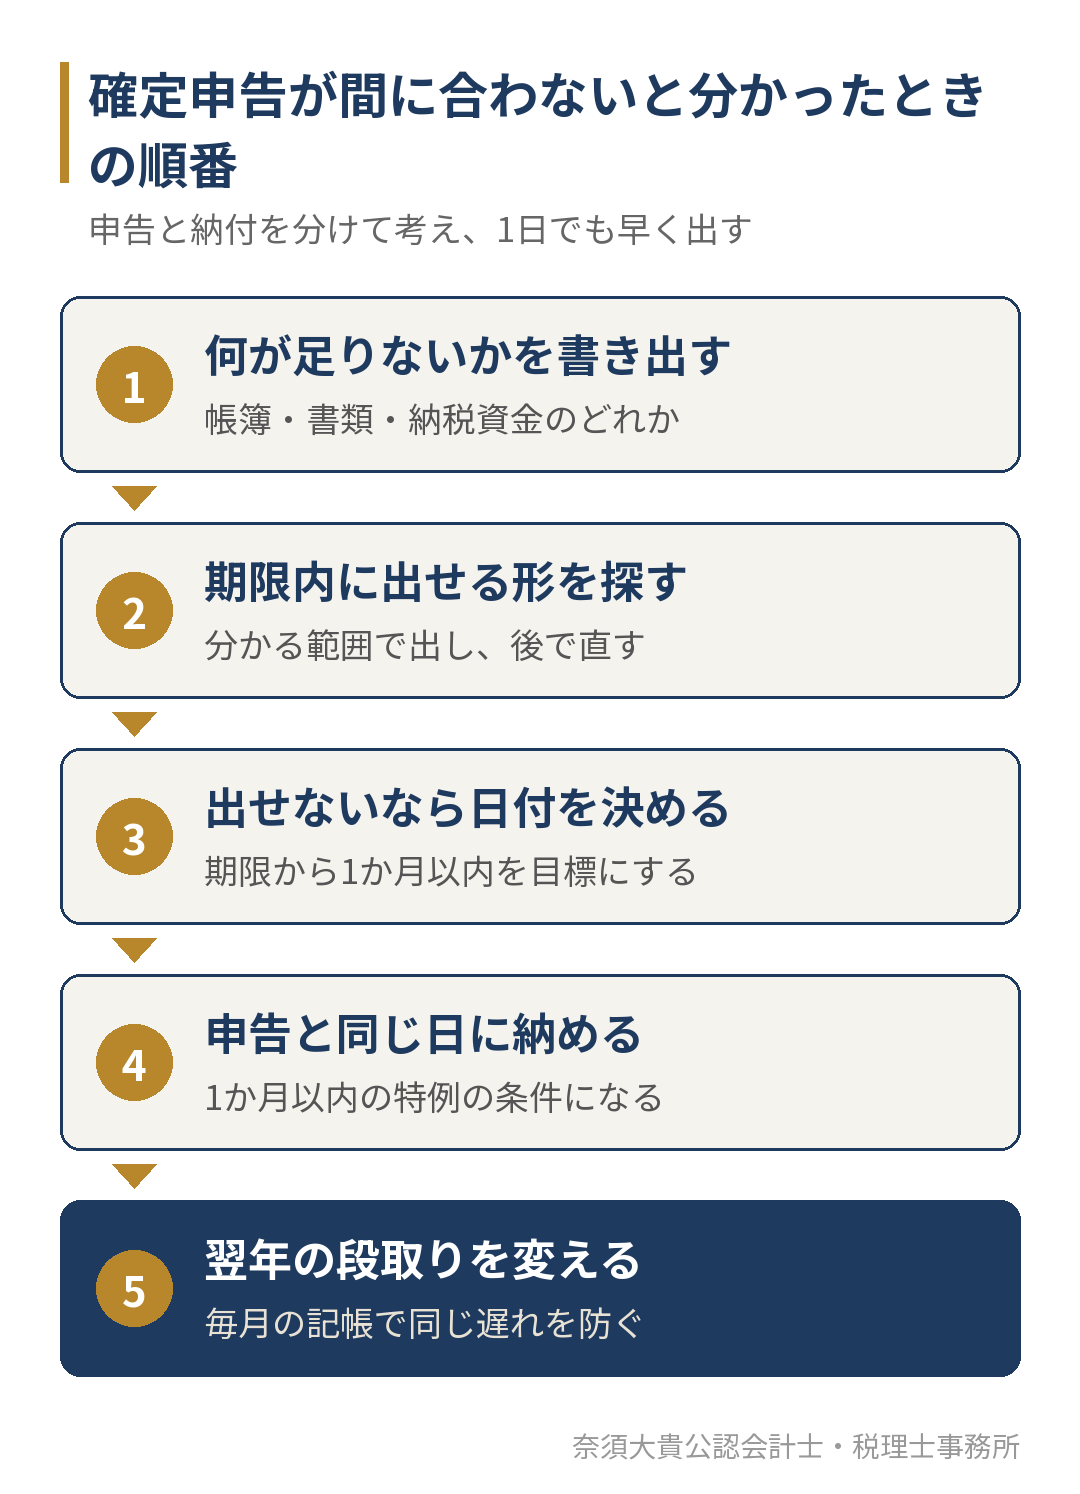
期限に間に合わないときに大切なのは、「申告」と「納付」を分けて考えることです。申告が期限に遅れると無申告加算税と延滞税の対象になりますが、申告を期限内に済ませて納付だけが遅れた場合は、無申告加算税はかからず、延滞税だけになります。まず、遅れの原因が次のどれに当たるかを書き出します。
| 遅れの原因 | よくある場面 | 先に考えること |
|---|---|---|
| 帳簿がまだできていない | 1年分の記帳が手つかず、通帳と領収書だけがある | どこまで期限内に固められるか |
| 書類が届いていない | 控除証明書や、取引先からの支払の明細を待っている | 分かる範囲で期限内に出せるか |
| 納税のお金が足りない | 申告書は作れるが、納める税金を用意できない | 申告だけは期限内に出す |
| 病気や災害で動けない | 入院、被災、交通の途絶 | 期限の延長を申請できるか |
いちばん避けたいのは、納税のお金が足りないことを理由に、申告そのものを出さないことです。申告を出さないと、納付の遅れに加えて、無申告加算税の対象になります。申告は期限内に出し、納付については税務署に相談するほうが、負担は小さくなります。納付の方法や相談先は、国税庁「納税に関する総合案内」にまとまっています。
期限内に出せる形を探す
帳簿の大半ができていて、一部の書類だけが届いていない場合は、分かる範囲で期限内に申告し、後から直す方法があります。税額が増える方向に直すときは修正申告、減る方向に直すときは更正の請求をします。税務署の調査の通知を受ける前に、自分から修正申告をすれば、過少申告加算税はかかりません(国税庁「確定申告が間違っていたとき・確定申告を忘れていたとき」)。
ただし、売上や経費を分からないまま適当な数字で埋めることは、後で直す前提であっても勧められません。期限内に出す申告書も、帳簿と書類で説明できる数字で作ります。分かっている売上と経費は帳簿から写し、届いていない書類の分だけを後から足す、という考え方です。
帳簿が1年分まったく手つかずの場合は、期限内に間に合わせるより、期限後の日付を決めて確実に仕上げるほうが現実的なこともあります。その場合の目標は、次の節の「1か月以内」です。
期限後申告をすると何がかかるか
期限を過ぎてから出す申告を、期限後申告といいます。期限後申告では、本来の税金に加えて、無申告加算税と延滞税がかかることがあります。また、青色申告の方は、青色申告特別控除の額が変わります(国税庁 No.2024「確定申告を忘れたとき」)。
無申告加算税の率
無申告加算税の率は、税務署からの連絡の前に自分から出したかどうかで分かれます。令和6年1月1日以後に法定申告期限が来るもの(令和5年分以後)の率は、次のとおりです。
| 申告した時期 | 50万円までの部分 | 50万円超300万円までの部分 | 300万円超の部分 |
|---|---|---|---|
| 調査の事前通知の前に、自分から申告 | 5% | 5% | 5% |
| 事前通知の後、調査による決定を予知する前 | 10% | 15% | 25% |
| 調査を受けた後(決定を予知した後) | 15% | 20% | 30% |
このほか、前年や前々年の所得税にも無申告加算税が課されている場合は、さらに10%が加わります。調査で帳簿を見せられない場合や、帳簿に書いた売上が本来の額より大きく少ない場合にも、加算があります。自分から早く出すほど率は低く、遅れが続くほど高くなる仕組みです。
1か月以内なら無申告加算税がかからない場合
期限後申告でも、次の条件をすべて満たせば、無申告加算税はかかりません。
| 条件 | 中身 |
|---|---|
| 1か月以内に自分から申告 | 法定申告期限から1か月以内に、自主的に期限後申告をしている |
| 税金を全額納めている | 納める税金の全額を、法定納期限まで(振替納税の手続をしている場合は、期限後申告書を出した日まで)に納めている |
| 過去5年に無申告がない | 期限後申告書を出した日の前日から5年前までの間に、無申告加算税や重加算税を課されたことがなく、この特例も受けていない |
2つめの条件があるため、申告書だけを出して納付を後回しにすると、この特例は使えません。申告書を出す日に、税金も納められるように準備しておきます。振替納税を使っている場合は、期限後申告書を出した日までに納めていることが条件になる点に注意が必要です。
延滞税
延滞税は、期限の翌日から納めた日までの日数に応じてかかる利息のような税金です。令和8年1月1日から12月31日までの期間の割合は、納期限の翌日から2か月を経過する日までが年2.8%、それより後が年9.1%です(国税庁 No.9205「延滞税について」)。期限後申告の場合は、申告書を出した日が納期限になります。令和9年の割合は、この記事の時点では公表されていません。
延滞税は本来の税金に対してかかり、加算税にはかかりません。延滞税の額が1,000円未満のときは納める必要がなく、計算の元になる税金は1万円未満を切り捨てます。
青色申告特別控除
青色申告の65万円と55万円の控除は、確定申告書を期限までに出すことが要件の1つです(国税庁 No.2072「青色申告特別控除」)。期限後申告になると、この要件を満たさないため、受けられる控除は10万円になります。控除が55万円減ると、所得税と住民税、国民健康保険料の計算の元になる所得が55万円増えます。加算税や延滞税より、この影響のほうが大きい方も少なくありません。青色申告の控除の仕組みは、青色申告のメリットで詳しく解説しています。
仮の数字で比べる:遅れる日数で負担はどう変わるか
仮の数字で、納める所得税が30万円の白色申告の個人事業主が、令和9年3月15日の期限に遅れた場合を比べます。延滞税は、令和9年の割合が公表されていないため、令和8年の割合(年2.8%)を当てはめた仮の計算です。どの場合も、申告書を出した日に税金を全額納めたものとします。
| 申告して納めた日 | 無申告加算税 | 延滞税(仮) | 本来の税金に足される額 |
|---|---|---|---|
| 4月14日(期限から1か月以内、条件をすべて満たす) | 0円 | 0円(約690円で1,000円未満) | 0円 |
| 6月15日(自分から申告、事前通知の前) | 15,000円(5%) | 約2,100円 | 約17,100円 |
| 6月15日(調査の事前通知を受けた後、予知の前) | 30,000円(10%) | 約2,100円 | 約32,100円 |
延滞税は、6月15日の場合で、30万円×2.8%×92日÷365日=約2,117円、100円未満を切り捨てて約2,100円です。4月14日の場合は、30万円×2.8%×30日÷365日=約690円で、1,000円未満のため納める必要はありません。
同じ6月15日の申告でも、自分から出したか、連絡を受けてから出したかで、加算税が2倍になります。青色申告の方は、これに加えて控除が10万円に減る影響が出ます。所得税の税率が10%の方なら、控除の差55万円で所得税だけでも約5.5万円、住民税(10%)を合わせると約11万円の負担増になります。
「うちは期限内に間に合うか」「間に合わないなら、いつまでに何を仕上げればよいか」は、帳簿と書類の残り具合で変わります。今の税理士に伝える前の段階でも相談でき、相談しただけで今の契約を終える必要はありません。通帳と、手元にある請求書・領収書の範囲をお聞かせいただければ、最初の面談で、期限内に出すか、期限後の日付を決めて仕上げるかを一緒に決めます。
病気や災害で動けないとき
災害などで期限までに申告や納付ができないときは、所轄の税務署長に申請して承認を受けると、その理由がやんだ日から2か月以内の範囲で期限が延長されます。この申請は、期限が過ぎた後でもできます(国税庁「災害関連情報」)。延長が認められるかどうかは理由によって変わるので、まず所轄の税務署に事情を伝えます。
忙しかった、帳簿が終わらなかった、という理由では、延長は認められないと考えておきます。その場合は、ここまでの順番で、1日でも早く申告することを優先します。
税理士にスポットで頼むときの段取り
期限に間に合わない可能性があるときは、2月の早い時期に税理士へ連絡するほど、選べる手が増えます。3月に入ってからの依頼は、多くの事務所で受けられる件数が限られます。スポットで頼むときに持っていくものは、次のとおりです。
| 持っていくもの | 使い道 |
|---|---|
| 事業用の通帳(1年分) | 売上の入金と経費の支払いを拾う |
| 請求書の控え・取引先からの支払の明細 | 売上の漏れと、源泉徴収された税金を確かめる |
| 領収書・クレジットカードの明細 | 経費を集める |
| 前年の確定申告書の控え | 青色・白色の別、減価償却の続き、予定納税を確かめる |
| 控除の証明書(国民年金・国民健康保険・生命保険など) | 所得控除を入れる |
帳簿をつけていない年の進め方は、個人事業主の帳簿の付け方で、白色申告で収支内訳書に写す手順は、収支内訳書の書き方で解説しています。所得税の計算の流れは、個人事業主の所得税にまとめています。
期限に遅れそうな年ほど、資料の集め方を先に決めると、申告書を作る時間が短くなります。今の税理士との契約はそのままで、今年の申告だけをスポットで相談することもできます。最初の面談で、足りない資料と、申告書を出す日、税金を納める日を決めます。
翌年から同じ遅れを防ぐには
確定申告が間に合わなくなる原因の多くは、1年分の記帳を年明けにまとめてすることです。毎月、前の月の通帳と領収書を締めておけば、2月にするのは控除の書類をそろえることと、申告書の見直しだけになります。
| 時期 | すること |
|---|---|
| 毎月10日まで | 前の月の売上と経費を帳簿に入れる |
| 11月 | 10月までの数字で1年の所得と税額を見通す |
| 12月 | 年末の売掛金・未払金・在庫を確かめる |
| 1月 | 12月分を締め、控除の証明書を集め始める |
| 2月 | 申告書を作り、3月の納税資金を確かめる |
何年も申告していない年がある場合は、この記事の「1か月以内」とは別の進め方になります。その場合は、何年も確定申告してない個人事業主はどうなる?を先にご覧ください。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
確定申告に間に合わないかもしれないというご相談では、最初の面談で、帳簿と書類の残り具合を確かめ、期限内に出すか、期限後の日付を決めて仕上げるかを決めます。その年の申告をスポットで受け、翌年から毎月の記帳と試算表を一緒に見る顧問契約に進む形もご案内しています。確定申告を税理士に頼むときの流れは、確定申告を税理士に依頼する流れで、福岡の個人事業主が税理士を選ぶときの目安は、福岡の個人事業主が税理士を選ぶならで解説しています。
なお、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
期限を1日過ぎただけでも加算税はかかりますか?
1日でも期限後申告になります。ただし、期限から1か月以内に自分から申告し、税金を全額納め、過去5年に無申告加算税などを課されていなければ、無申告加算税はかかりません。延滞税も、1日分なら1,000円未満になることが多く、その場合は納める必要がありません。
還付になる申告でも、期限に遅れると困りますか?
還付になる申告は、期限後でも出せます。ただし、青色申告の65万円・55万円の控除は、還付になる場合でも期限までに出すことが要件です。期限に遅れると控除が10万円になり、還付の額が減ることがあります。
期限後申告はe-Taxで出せますか?
国税庁の確定申告書等作成コーナーで作った申告書は、e-Taxで送るか、印刷して税務署に郵送などで出せます。期限後でも、まずは所轄の税務署に出すことが大切です。
納税のお金が足りないときはどうすればよいですか?
申告書は期限内に出し、納付について所轄の税務署に相談します。申告を出さずにいると、無申告加算税の対象にもなります。分割で納める方法などは、税務署に事情を伝えて案内を受けてください。
確定申告に間に合わないかもしれない個人事業主の方へ
確定申告が期限に間に合わないときは、申告と納付を分けて考え、申告だけでも期限内に出せないかを先に探します。出せない場合は、期限から1か月以内に自分から申告し、同じ日に税金を全額納めることを目標にします。調査の通知を受けてからの申告になると、加算税の率が上がり、青色申告の控除も10万円に減ります。
「帳簿がまだ手つかずで、3月15日に間に合うか分からない」「遅れてしまった申告を早く出したい」という方は、手元の通帳と請求書の範囲をお聞かせください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。