
青色事業専従者とは、青色申告をしている個人事業主と生計を一にする配偶者や親族のうち、15歳以上で、その年に6か月を超えて事業に専ら従事している人のことです。税務署に届出書を出し、届け出た範囲で実際に払った給与は、労務の対価として相当な金額であれば、事業の必要経費にできます(青色事業専従者給与)。
この記事では、公認会計士・税理士の奈須大貴が、専従者の条件と届出書の期限を整理し、配偶者控除を使う場合と比べた給与の金額の決め方、実際に払って記録するまでの段取りを、仮の数字で解説します。
家族への給与は、原則として経費にならない
個人事業主が、生計を一にする家族に給与を払っても、原則として事業の必要経費にはなりません。家族の間でお金を移すだけで所得を分けられると、税金の計算が不公平になるためです。
その例外が、青色申告をしている個人事業主の青色事業専従者給与と、白色申告をしている個人事業主の事業専従者控除です。国税庁のタックスアンサー「No.2075 青色事業専従者給与と事業専従者控除」によると、2つの違いは次のとおりです。
| 項目 | 青色事業専従者給与(青色申告) | 事業専従者控除(白色申告) |
|---|---|---|
| 経費にできる額 | 届け出た範囲で、実際に払った相当な給与の額 | 配偶者は86万円、ほかの家族は1人50万円と、事業所得等を専従者の数に1を足した数で割った額の低いほう |
| 事前の届出 | 必要 | 不要 |
| 実際に給与を払うこと | 必要 | 定額の控除で、支払いの額とは別に計算 |
白色申告の控除は定額で上限がありますが、青色申告では、仕事の内容に見合った給与であれば、上限なく経費にできます。この違いが、青色申告のメリットの一つとして挙げられます。青色申告のほかのメリットは、青色申告のメリットとは?の記事で解説しています。
青色事業専従者になれる人の条件
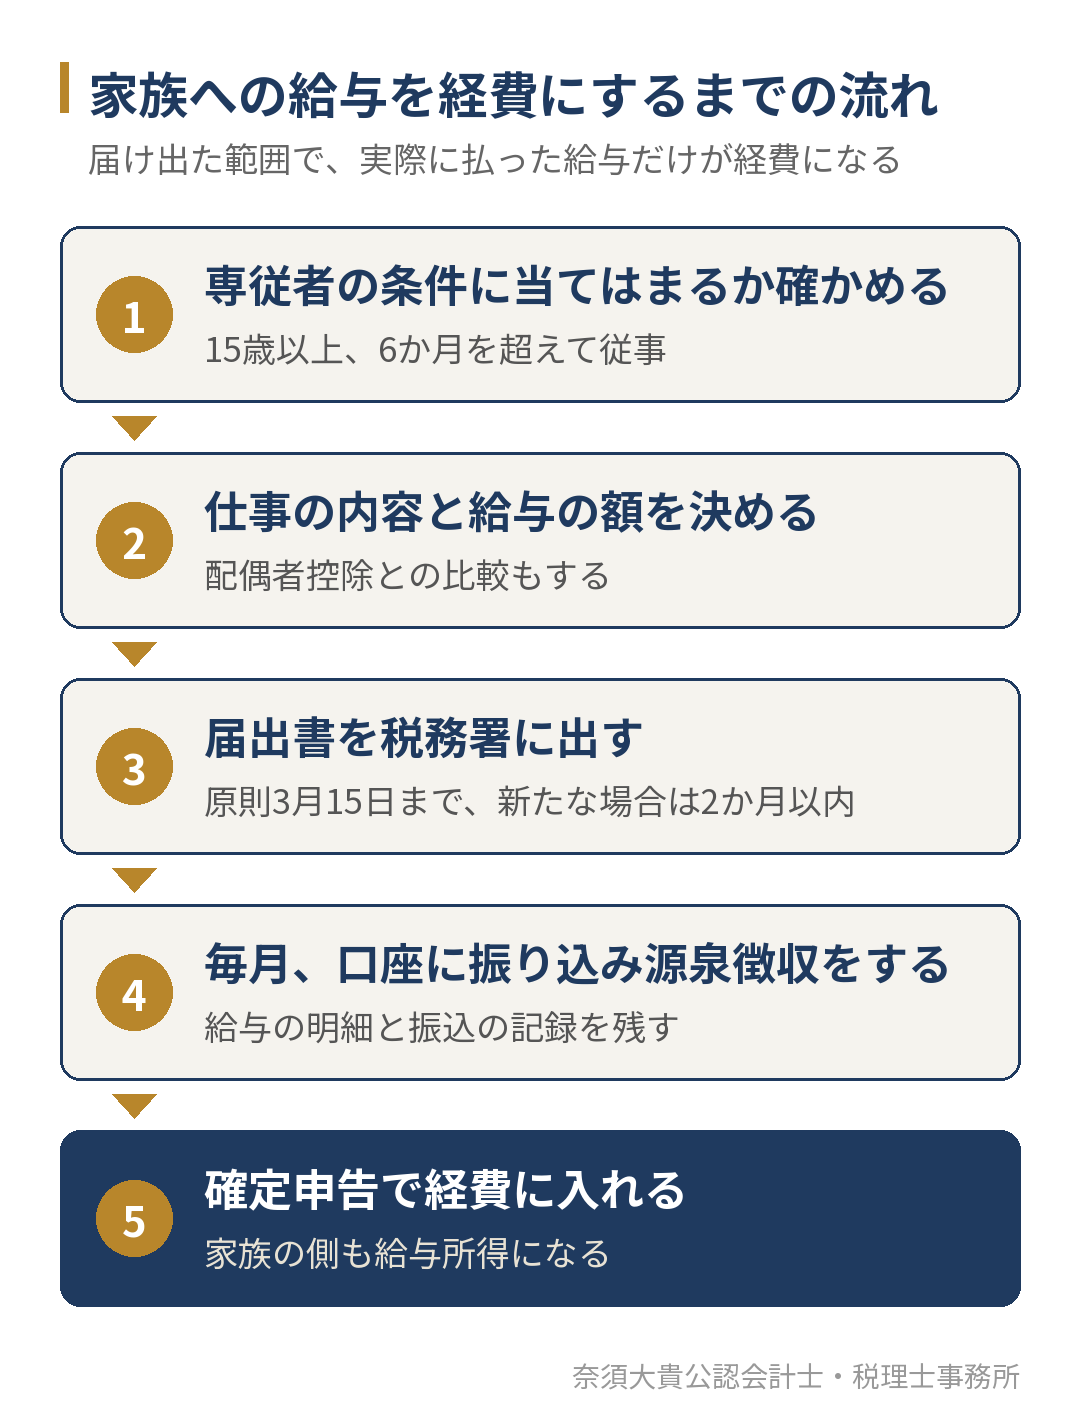
No.2075では、青色事業専従者の条件として、次の3つが挙げられています。
- 青色申告者と生計を一にする配偶者その他の親族であること
- その年の12月31日現在で年齢が15歳以上であること
- その年を通じて6か月を超える期間(一定の場合には、事業に従事できる期間の2分の1を超える期間)、その青色申告者の営む事業に専ら従事していること
「専ら従事」とは、事業の仕事を主にしていることです。たとえば、配偶者がほかの会社にフルタイムで勤めていて、空いた時間に経理を手伝っているだけの場合は、専従者には当たりません。年の途中で開業した場合や、家族が年の途中から手伝い始めた場合は、従事できる期間の2分の1を超えているかで判断します。
届出書の期限と、書くこと
青色事業専従者給与を経費にするには、「青色事業専従者給与に関する届出書」を税務署に出します。期限は、経費にしようとする年の3月15日までです。その年の1月16日以後に開業した場合や、新たに専従者がいることになった場合は、その日から2か月以内です。
届出書には、専従者の氏名や続柄、仕事の内容、従事の程度、給与の金額、賞与の支給時期などを書きます。経費にできるのは、届出書に書いた金額の範囲までです。届け出た額より多く払っても、超えた部分は経費になりません。給与の額を上げるときは、変更の届出書を遅滞なく出しておきます。
開業した年に出す届出の一覧は、個人事業主の初めての確定申告の記事で解説しています。
専従者にすると、配偶者控除は使えなくなる
青色事業専従者として給与を受け取る家族は、配偶者控除や扶養控除の対象になりません。No.2075の注でも、青色申告者の事業専従者として給与の支払を受ける人は、同一生計配偶者や扶養親族にはなれないとされています。
つまり、配偶者を専従者にすると、「配偶者控除を使う」か「専従者給与を経費にする」かのどちらかを選ぶことになります。給与の額が小さいと、配偶者控除をやめた分のほうが大きくなり、かえって事業主の所得が増えることがあります。
仮の数字で、給与の額ごとに比べる
専従者給与を引く前の事業所得が600万円の個人事業主が、配偶者を専従者にする場合を考えます。配偶者には、ほかに収入がないとします。
| 配偶者への給与(年額) | 経費になる額 | 事業主の事業所得 | 配偶者控除 | 配偶者の側 |
|---|---|---|---|---|
| 払わない(専従者にしない) | 0円 | 600万円 | 使える | 所得なし |
| 月3万円(年36万円) | 36万円 | 564万円 | 使えない | 給与所得として計算 |
| 月8万円(年96万円) | 96万円 | 504万円 | 使えない | 給与所得として計算 |
| 月15万円(年180万円) | 180万円 | 420万円 | 使えない | 給与所得として計算。所得税と住民税がかかる |
月3万円のように給与が小さいと、経費になる36万円に対して、使えなくなる配偶者控除の分があるため、専従者にする効果はほとんどないか、かえって不利になります。給与を月8万円、月15万円と上げると、事業主の所得は大きく下がりますが、その分、配偶者の側で給与所得の税金がかかり始めます。
どの額が家族全体で有利になるかは、事業主の所得の水準と、配偶者の給与所得にかかる税金のかかり方で変わります。事業主の所得が高いほど、所得を家族に分けた効果は大きくなりやすく、所得がそれほど高くない年は、配偶者控除のほうが有利な場合もあります。金額を決めるときは、事業主と家族の両方の税金と、翌年度の住民税と国民健康保険料までを並べて比べます。
金額は「仕事の内容に見合っているか」で決める
税金の面で有利な額を求めるだけでは、給与の額は決められません。経費になるのは、労務の対価として相当と認められる金額で、過大とされる部分は経費になりません。相当かどうかは、次のような点から判断されます。
- 実際にしている仕事の内容(経理、受付、現場の補助など)
- 仕事をしている時間と日数
- 同じ地域で、同じような仕事をする人を雇った場合の給与の水準
- 事業の規模と、事業の利益の大きさ
仕事の内容を説明できるように、どの業務をどれくらいの時間しているかを、日々の記録や業務の分担表で残しておくと、税務調査のときにも説明しやすくなります。名前だけ専従者にして実際には働いていない、という形は、経費として認められません。
給与は実際に払い、源泉徴収と記録をする
青色事業専従者給与は、実際に払った額が経費になります。年末にまとめて未払いのまま計上する、事業主の財布から現金で渡して記録が残っていない、といった形では、払った事実を示しにくくなります。毎月決まった日に、事業用の口座から配偶者名義の口座に振り込むのが確実です。
専従者に給与を払う個人事業主は、給与の支払者として、源泉徴収の義務があります。給与を払い始めるときは「給与支払事務所等の開設届出書」を税務署に出し、毎月の給与から源泉徴収税額表に沿って所得税を差し引いて納めます。人数が少ない場合は、年2回にまとめて納める納期の特例も使えます。源泉所得税の納期の特例は、源泉所得税の納期の特例の記事で解説しています。
年末には、専従者の年末調整を行い、源泉徴収票を作ります。給与を受け取った家族の側は給与所得になり、ほかに所得がなければ、年末調整で税金の計算が終わります。
よくある失敗
青色事業専従者給与で、確定申告の段階になって経費にできないことが分かる例は、次のようなものです。
| よくある失敗 | どうなるか |
|---|---|
| 届出書を出していない、期限に遅れた | その年は専従者給与を経費にできない |
| 届け出た額より多く払った | 超えた部分は経費にならない |
| 配偶者がほかの仕事に主に従事している | 専従者に当たらず、経費にならない |
| 給与を実際に払っていない、記録がない | 払った事実を示せず、経費として認められにくい |
| 配偶者控除も同時に使った | 二重に差し引くことになり、申告の誤りになる |
届出書は、出したかどうかを本人が覚えていないこともあります。控えが見当たらない場合は、税務署で確かめるか、申告を依頼する税理士に確かめてもらいます。
法人にした後は、家族への給与の考え方が変わる
事業を法人にすると、家族は会社の役員や従業員として給与を受け取る形になり、青色事業専従者の制度は使わなくなります。会社が払う給与は、仕事の内容に見合っていれば会社の経費になり、専従者のように「事業に専ら従事」という条件や、配偶者控除との選択の問題はなくなります。一方で、家族を役員にする場合は役員報酬の決め方のルールに従い、社会保険の加入も必要になります。
所得が増えて法人にするかを検討している場合は、家族への給与をどう払うかも、比べる項目の一つになります。法人にする時期の考え方は、法人成りのタイミングはいつ?の記事で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市と近郊の個人事業主の確定申告をお受けしています。確定申告をスポットでお受けする場合は、届出書の有無と、専従者給与の支払いの記録を確かめ、経費にできる額を整理して申告します。
顧問の形にすると、毎月の試算表で所得の見通しが分かるため、専従者給与の額を年の途中で見直す、法人にするかどうかを検討する、といった判断を、公認会計士・税理士の奈須大貴と一緒に考えられるようになります。年間の所得と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて申告に備えます。報酬は、売上や取引の量、帳簿をご自身でつけるかどうか、専従者の有無、消費税の申告の有無で変わるため、状況をお聞きしたうえでご案内します。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
家族への給与を経費にしたい個人事業主の方へ
青色事業専従者給与は、生計を一にする15歳以上の家族が事業に専ら従事している場合に、届け出た範囲で実際に払った相当な給与を経費にできる制度です。専従者にすると配偶者控除は使えなくなるため、給与の額は家族全体の税金と、仕事の内容に見合っているかの両方から決めます。まずは、届出書を出しているか、届け出た額と実際に払っている額が合っているかを確かめてみてください。
「家族に払う給与をいくらにすればよいか分からない」「届出書を出したか覚えていない」という方は、今の帳簿と通帳をもとに、今年の申告で確かめることを一緒に整理します。オンラインでの面談にも対応しています。