
赤字工事とは、請負金額よりも実際にかかった原価が多くなった工事のことで、工事が完成して引き渡した時に売上を計上する会社では、完成する月まで試算表の損益には出てきません。そのため、赤字工事を早く見つけるには、試算表ではなく工事台帳で「完成までにかかる原価の見込み」を毎月更新し、見込みの段階で損失を数字にしておくことが欠かせません。
この記事では、公認会計士・税理士の奈須大貴が、赤字工事が試算表に出てくる時期を仮の数字で確かめたうえで、工事台帳のどこを見れば気づけるか、受注前・工事中・完成後に打てる手、決算書を見る金融機関や税務調査への備えを解説します。
赤字工事は、完成する月まで試算表に出ない
工事が完成して引き渡した時に売上と原価を計上する方法を、工事完成基準といいます。この方法では、工事の途中にかかった材料費や外注費は費用にならず、未成工事支出金として資産に積み上がります。赤字の工事でも、完成するまでは損益に何も出てこないため、試算表だけを見ていると、赤字に気づくのは完成した月になります。
仮の数字で確かめます。3月決算の会社が、請負金額1,000万円の工事Dを受注し、実行予算の原価を900万円(粗利100万円)と見込んだとします。工期は7月から翌期の5月までです。
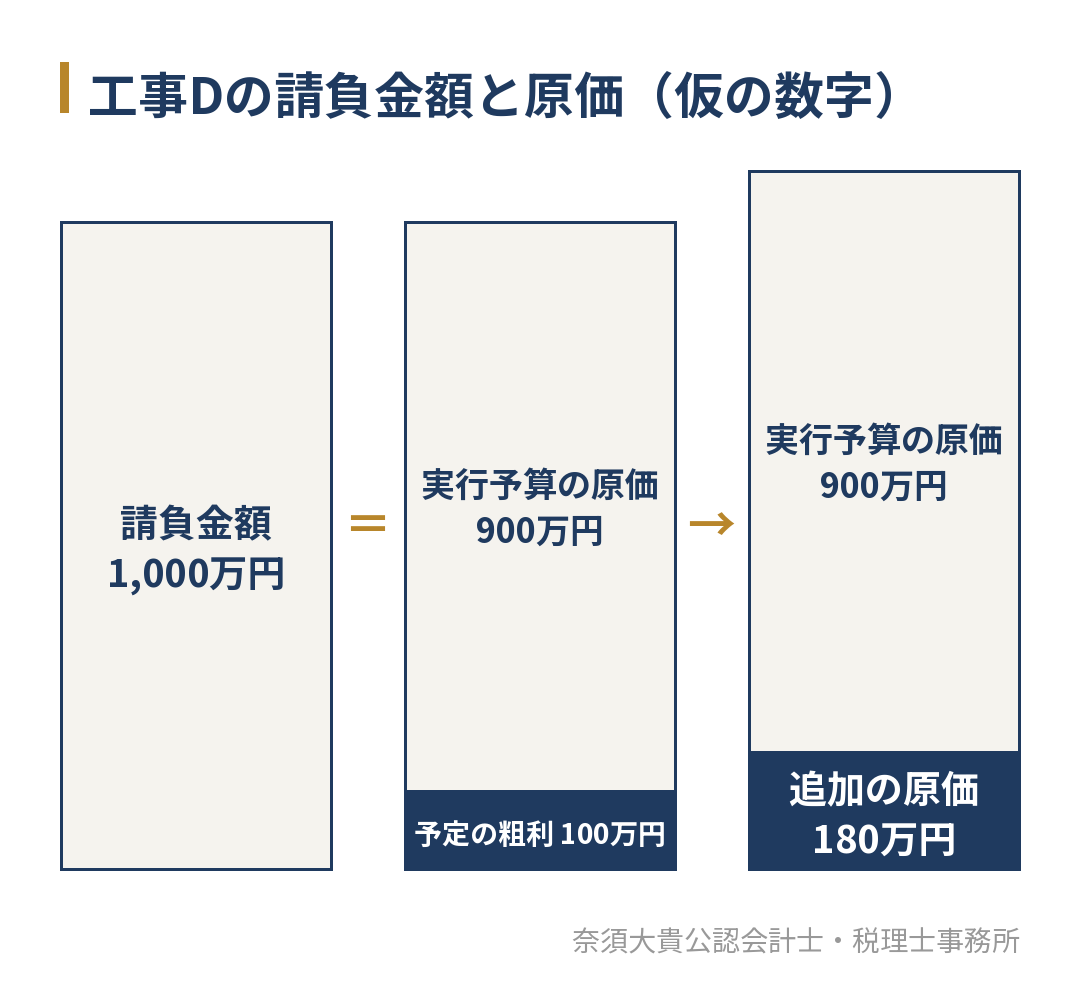
工事の途中で手直しと外注の追加が重なり、完成までの原価は、実行予算より180万円多い1,080万円になる見込みになりました。請負金額1,000万円から1,080万円を引くと、80万円の赤字です。この工事が、試算表と工事台帳にどう出るかを並べると次のとおりです。
| 時点 | 原価の累計 | 試算表の損益への影響 | 工事台帳で分かること |
|---|---|---|---|
| 12月末(進み具合60%) | 630万円 | なし(未成工事支出金630万円) | 予算どおりなら540万円のはずが、90万円多い |
| 3月末(当期の決算) | 720万円 | なし(未成工事支出金720万円) | 残り360万円がかかり、80万円の赤字の見込み |
| 5月(翌期に完成) | 1,080万円 | 売上1,000万円、原価1,080万円で80万円の赤字 | 見込みどおりの赤字で完成 |
12月末の「予算どおりなら540万円」は、実行予算900万円に進み具合の60%を掛けた金額です。当期の決算書には工事Dの損失は出ず、80万円の赤字は翌期の損益に出ます。3月末の残り360万円は、1,080万円から720万円を引いた金額です。
このずれで困るのは、当期の利益がよく見えている間に、納税の見通しや賞与、設備投資を決めてしまうことです。翌期に入ってから赤字が出ると、当期の利益で決めた支出のお金が、翌期の赤字の分だけ足りなくなります。完成基準で読む決算書の科目の意味は、建設業の会計は何が違う?決算書の科目の読み替えと、経営者が確かめる3つの数字で解説しています。
なお、工事の進み具合に応じて売上を計上する方法(工事進行基準)を使っている場合は、工事の途中の期にも損益が出ます。どちらの方法で計上しているかは、決算書の注記や顧問税理士に確かめてください。
工事台帳のどこを見れば、赤字工事に気づけるか
工事台帳で赤字工事に気づくために見る数字は、工事ごとに次の3つです。
- 請負金額(変更契約や追加工事で決まった金額を含める)
- 今月までにかかった原価の累計
- 完成までに残りかかる原価の見込み
粗利の見込みは、請負金額から、原価の累計と残りの見込みの合計を引いて計算します。工事Dの12月末なら、残りの見込みを実行予算どおり360万円(実行予算900万円×残りの進み具合40%)とすると、1,000万円−(630万円+360万円)=10万円で、まだ赤字には見えません。ところが、現場の担当者に聞いて、手直しと外注の追加で残りが450万円かかると分かれば、1,000万円−(630万円+450万円)=−80万円となり、この時点で赤字の見込みが分かります。
ここで大切なのは、残りの見込みを「実行予算の残り」で機械的に埋めないことです。経理の側では残りの原価は分からないため、月に一度、現場の担当者から工事ごとに見込みを受け取る決まりを作っておきます。もう1つの手がかりが、進み具合と原価の使い方の比較です。工事Dのように、進み具合が60%なのに実行予算の70%(630万円÷900万円)を使っている工事は、残りの見込みを特に詳しく聞く必要があります。
粗利率が下がった工事を、見積・実行予算・完成の3つの時点で比べて原因の段階を探す方法は、建設業の利益率はどこを見る?工事ごとの粗利率・原価率を並べ、下がった段階を見つける方法で紹介しています。この記事では、その手前の「赤字をいつ数字にするか」に絞っています。
受注前・工事中・完成後で、打てる手は変わる
赤字工事は、気づいた時期によって打てる手が変わります。早く気づくほど、選べる手が多く残ります。
| 時点 | 打てる手 | 確かめる数字 |
|---|---|---|
| 受注前 | 受けるか、金額を交渉するか、条件を変えるかを決める | 見積の原価と粗利、限界利益で固定費をどれだけ回収できるか |
| 工事中 | 追加・変更工事の請求、元請や施主との協議、残りの工程の外注の出し方を見直す | 残りの原価の見込み、追加工事の記録、資金繰り表 |
| 完成後 | 赤字の理由を記録し、次の見積と実行予算に返す。決算見込みに入れる | 完成時の原価と実行予算の差、当期と翌期の利益の見込み |
受注前に粗利が出ないと分かっている工事でも、職人の手が空いている時期なら、受けたほうが会社全体の利益が増える場合があります。その判断には、粗利ではなく限界利益で考える方法が役に立ちます。考え方は、粗利と限界利益の違いは?差が生まれる場所と、値引きした注文の判断での使い分けで、見積の内訳の分け方は建設業の見積書は内訳をどう分ける?で解説しています。
工事中に赤字の見込みが分かった場合、まず確かめたいのは、追加や変更の作業が書面で残っているかです。指示が口頭のままだと、請求の話し合いが進みにくくなります。そのうえで、赤字の80万円が資金繰りにどう響くかを、月別の資金繰り表に入れておきます。建設業の資金繰り表の作り方は、建設業の資金繰りはなぜ苦しい?で紹介しています。
完成後は、赤字になった理由を、見積・実行予算・施工のどの段階で生まれたかに分けて記録します。この記録が、次の見積の単価を見直す材料になり、後で説明する決算書を見る人への説明にも使えます。完成後の差を次の見積に返す方法は、実行予算とは?見積との違いと、毎月の実績と比べて次の見積に返す使い方で解説しています。
赤字工事は、決算書を見る人にどう見えるか
赤字工事は、社内の問題にとどまりません。決算書を通して、金融機関、経審、税務署がそれぞれの見方で数字を読みます。
| 見る人 | 見るところ | 赤字工事の影響 | 準備しておくこと |
|---|---|---|---|
| 金融機関 | 完成工事総利益率の推移、赤字の期の理由 | 粗利率が下がり、理由を聞かれる | どの工事で、なぜ赤字になり、何を変えたかを1枚にまとめる |
| 経審 | 経営状況(Y)の売上高経常利益率、総資本売上総利益率など | 利益の指標が下がり、点数に響く | 決算の前に、赤字工事を入れた決算見込みで点数を試算する |
| 税務調査 | 完成した赤字工事の原価の中身 | 別の工事の原価が入っていないか確かめられる | 請求書と注文書の工事番号、赤字の理由を示す記録 |
金融機関に説明するときは、赤字の理由が一時的なものか、続くおそれがあるものかを分けて示すと伝わりやすくなります。工事Dなら、「手直しと外注の追加で180万円の原価が増えた。次の工事から外注の発注前に実行予算と照らす手順を入れた」のように、理由と変えたことを並べます。ただし、説明をすれば融資が受けられるというものではなく、判断は金融機関が行います。
経審の点数は決算の数字で決まるため、赤字工事が当期と翌期のどちらの決算に出るかで、点数が動く年が変わります。決算の前に点数を試算する方法は、経審の点数は決算前に試算するで解説しています。
税務調査で確かめられるのは、赤字そのものではなく、原価の付け方です。完成した工事の原価は当期の費用になり、完成していない工事の原価は未成工事支出金として資産に残ります。そのため、完成した赤字工事の原価に、期末にまだ完成していない別の工事の原価が入っていると、当期の利益が少なく計算されます。大きな赤字の工事があると、その原価の中身が確かめられやすいのはこのためです。
備えとして、請求書と注文書に工事番号を書いてもらい、赤字の理由を示す記録(追加の外注の注文書、手直しの指示の記録、元請や施主との協議の記録)を工事ごとに残しておきます。建設業の税務調査で確かめられやすい点は、建設業の税務調査で確かめられる3つの点と、通知が来る前に毎月そろえておく資料で解説しています。
赤字工事を見逃さないための、毎月の確認の順番
赤字工事を見込みの段階で見つけるには、毎月、決まった順番で数字を確かめます。
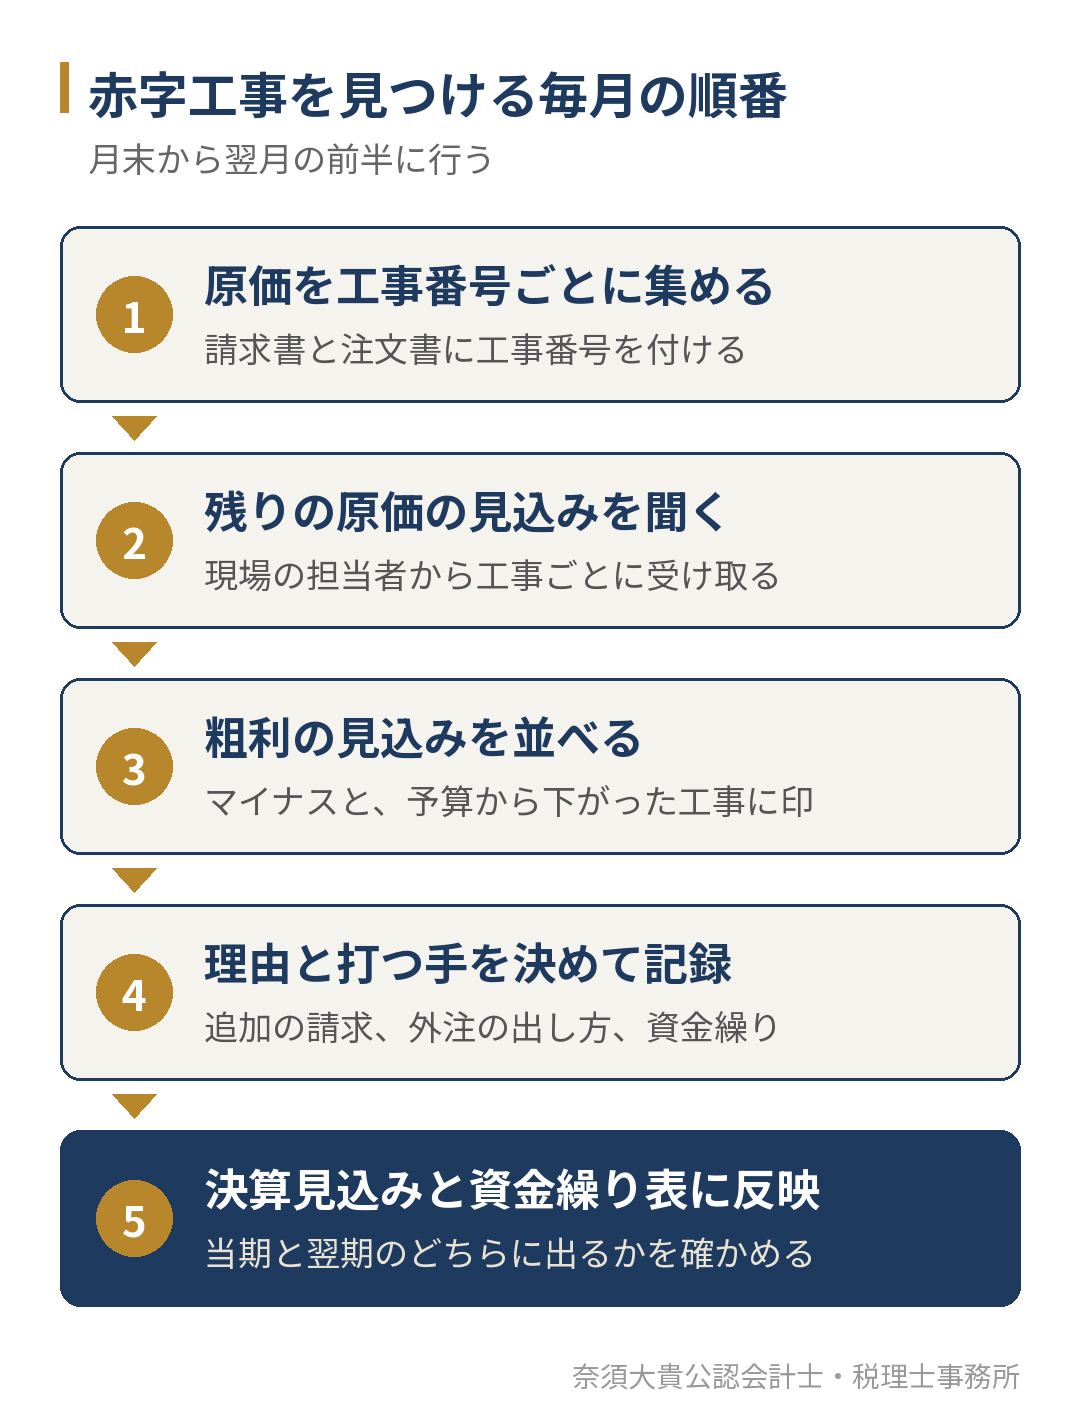
5つのうち、経理だけでは進められないのが2つ目と4つ目です。残りの原価の見込みは現場の担当者にしか分からず、打つ手を決めるのは経営者です。そのため、月末から何日目までに見込みを出すか、印の付いた工事をいつ誰と話し合うかを、あらかじめ決めておきます。
この順番を回すには、現場・経理・経営者の役割分担が欠かせません。誰がいつ何をするかは、建設業の原価管理とは?工事ごとの粗利を毎月確かめる仕組みと、現場・経理・経営者の役割で紹介しています。赤字工事を見落とし続けた場合に資金繰りへどう響くかは、建設業の倒産の理由は?自社の数字に出る6つの前ぶれと、毎月の点検のしかたで解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」で工事ごとの原価を集計し、実行予算との比較、年度末の見通し、経審の点数の試算まで支援しています。
赤字工事については、毎月の試算表とあわせて工事ごとの粗利の見込みを並べ、赤字の見込みが出た工事の理由と打つ手を、公認会計士・税理士の奈須大貴が経営者と一緒に確かめます。年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えるため、未完成の赤字工事が当期と翌期のどちらに出るかも、決算の前に織り込めます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
建設業の支援の進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
赤字工事に早く気づきたい建設会社の方へ
赤字工事は、完成した時に売上を計上する会社では、完成の月まで試算表に出てきません。工事台帳で残りの原価の見込みを毎月更新すれば、見込みの段階で赤字を数字にでき、追加の請求や資金繰りの手当てに時間を使えます。完成した赤字工事は、理由を記録しておくことで、金融機関や税務調査での説明にも備えられます。
「完成してから赤字に気づくことが多い」「赤字の工事が決算や経審にどう響くか知りたい」という方は、直近の試算表と進行中の工事の一覧をもとに、工事ごとの粗利の見込みを一緒に確かめます。