
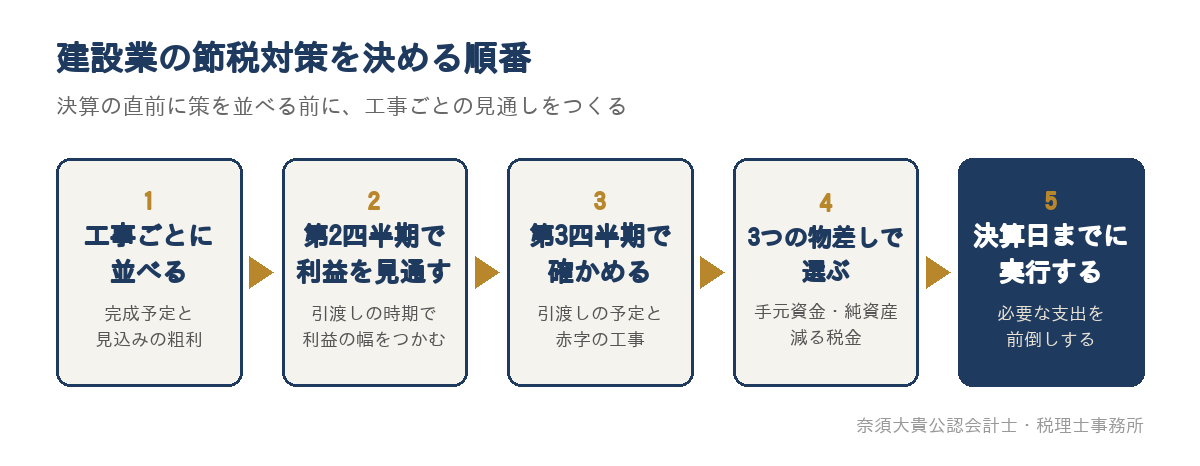
建設業の節税対策は、決算の直前に策を並べる前に、工事ごとの完成予定と粗利から今期の利益を見通すことが先です。建設業の利益は、期末をまたぐ工事が決算日までに完成・引渡しになるかで大きく動くため、見通しがないまま節税策を打つと、利益の見込みそのものが外れることがあります。そのうえで節税策は、税金がいくら減るかよりも、手元にお金が残るか、決算書の純資産や経審・融資の評価を下げないかで選びます。
この記事では、公認会計士・税理士の奈須大貴が、建設業で利益の見通しが外れやすい理由と、仮の数字で節税策を比べて選ぶ順番を解説します。
建設業の節税対策が、決算の直前だと外れやすい理由
一般的な節税の解説では、決算賞与、共済の掛金、設備の購入、社宅、社用車といった策が一覧で紹介されます。どれも使い方によっては意味がありますが、建設業では、その前に確かめておくことがあります。今期の利益がいくらになるかという、見通しそのものです。
多くの中小の建設会社では、工事が完成して引き渡したときに売上(完成工事高)を計上します。工事の途中でかかった材料費や外注費は、完成するまで費用にならず、未成工事支出金として資産に残ります。そのため、請負金額の大きい工事が決算日の前に引渡しになるか、決算日の後にずれるかで、その期の売上と利益が大きく変わります。
小売業やサービス業のように毎月の売上がならされている会社なら、上半期の実績から下半期を見込みやすいかもしれません。建設業では、決算月の1件の引渡しで、利益の見込みが数百万円単位で動くことがあります。決算の直前になって「利益が出そうだから」と節税策を決めると、その後に工期が延びて利益が想定より小さくなった、ということが起こり得ます。
第2四半期に、工事ごとの完成予定から利益を見通す
利益の見通しは、会社全体の試算表だけでは作れません。工事ごとに、請負金額、見込みの粗利、完成・引渡しの予定を並べます。3月決算の建設会社が、9月末(第2四半期の末)に作った見通しを、仮の数字で見てみます。
| 工事 | 請負金額 | 見込みの粗利 | 完成・引渡しの予定 | 今期の売上になるか |
|---|---|---|---|---|
| 4〜9月に完成した工事(8件の合計) | 1億2,000万円 | 2,280万円 | 完成済み | なる |
| 工事D(店舗の改修) | 2,500万円 | 450万円 | 12月 | なる見込み |
| 工事F(設備の更新) | 1,500万円 | 270万円 | 2月 | なる見込み |
| 工事E(倉庫の新築) | 4,000万円 | 600万円 | 3月下旬 | 工期しだい |
| 下期に受注を見込む小さな工事 | 1,000万円 | 200万円 | 下期中 | 受注しだい |
見込みの粗利は、工事台帳の原価の実績と、実行予算の残りの原価から出します。実行予算の考え方は、実行予算とは?見積との違いと、毎月の実績と比べて次の見積に返す使い方で解説しています。
この会社で気になるのは、3月下旬に引渡しを予定している工事Eです。工事Eが決算日までに引き渡せた場合と、4月にずれた場合を比べます。販売費及び一般管理費(事務所の経費)は、どちらも年3,000万円とします。
| 項目 | 工事Eが3月中に引渡し | 工事Eの引渡しが4月にずれる |
|---|---|---|
| 完成工事高 | 2億1,000万円 | 1億7,000万円 |
| 完成工事総利益(粗利) | 3,800万円 | 3,200万円 |
| 販売費及び一般管理費 | 3,000万円 | 3,000万円 |
| 営業利益 | 800万円 | 200万円 |
| 期末の未成工事支出金(工事Eの分) | 0円 | 3,400万円 |
工事E1件の引渡しの時期で、営業利益は800万円と200万円に分かれます。4月にずれた場合、工事Eの原価3,400万円は未成工事支出金として残り、粗利600万円は翌期の利益になります。
もし「利益は800万円出る」と考えて、決算の前に300万円の節税策を実行した後で工事Eが4月にずれると、営業利益は−100万円になります。税金は減りますが、決算書は赤字になり、手元のお金も300万円減ります。見通しに幅があることを知らずに節税策を決めることが、建設業でいちばん避けたい失敗です。
引渡しの時期は、利益を見て動かすものではない
ここで、「それなら工事Eの引渡しを翌期にすれば、今期の税金が減る」と考えるのは誤りです。国税庁の法人税基本通達「第3款 役務の提供に係る収益」では、請負による収益は、原則として目的物を引き渡した日の属する事業年度に計上するとされています(2-1-21の7)。
建設工事の引渡しの日は、作業を終えた日、相手方の受入場所へ搬入した日、相手方が検収を完了した日、相手方が使用できるようになった日など、工事の種類や契約の内容に応じて合理的と認められる日のうち、会社が継続して売上を計上している日とされています(2-1-21の8)。つまり、売上の時期は契約と引渡しの事実で決まり、その年の利益の大きさを見て選べるものではありません。
利益の見通しを作る目的は、引渡しの時期を動かすことではありません。工期どおりに進んだ場合と遅れた場合の両方の数字を知ったうえで、無理のない節税策を選ぶことにあります。
第3四半期に、見通しを確かめる5つの点
第2四半期の見通しは、残りの工事の割合が大きく、まだ幅があります。第3四半期の末(3月決算なら12月末)には、決算日の前後に引き渡す工事の予定がはっきりしてくるため、次の5つを確かめて見通しの精度を高めます。
| 確かめること | 確かめる資料 | 見通しへの影響 |
|---|---|---|
| 決算日の前後に引き渡す工事の予定 | 工程表、引渡書や検収書の予定日、発注者との打ち合わせの記録 | 今期の売上になるか、翌期の売上になるかが分かれる |
| 実行予算を超えそうな工事 | 工事台帳、実行予算と実績の比較 | 粗利の見込みが下がる |
| 完成したのに原価が未成工事支出金に残っている工事 | 工事ごとの未成工事支出金の内訳、完成の記録 | 利益が実態より大きく見える |
| 金額が決まっていない追加・変更工事 | 追加工事の見積、発注者との合意の記録 | 売上の額と時期がずれる |
| 期末までの外注先や仕入先の請求 | 外注先の請求書、納品書 | 原価の計上もれがあると、利益が大きく見える |
特に3つ目と5つ目は、見通しの利益を実際より大きく見せます。その数字をもとに節税策を決めると、決算で利益が小さくなり、払わなくてよかった支出が残ります。未成工事支出金の読み方は、建設業の会計は何が違う?決算書の科目の読み替えと、経営者が確かめる3つの数字で、業種を問わない着地見込みの作り方は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方と、見込みから決めることで解説しています。
節税策は、3つの物差しで選ぶ
利益の見通しが固まったら、節税策を選びます。このとき、税金がいくら減るかだけで比べると、建設業では後で困ることがあります。次の3つの物差しを並べて確かめます。
| 物差し | 確かめること |
|---|---|
| 手元資金 | 決算後の納税、賞与、工事の立て替えが重なる月に、お金が足りるか |
| 純資産(自己資本) | 経審の点数や金融機関の評価に使われる決算書の利益と純資産を、どれだけ下げるか |
| 減る税金 | 支出に対して税金がいくら減るか。将来、課税が戻ってくる仕組みではないか |
建設業は、材料費や外注費を先に払い、工事代金が後から入るため、受注が増える時期ほど手元のお金が足りなくなりやすい業種です。また、公共工事を受ける会社では、決算日の数字で経審の点数の多くが決まります。節税で利益と純資産を減らすことが、翌期の資金繰りや経審の点数に跳ね返ることがあるため、手元資金と純資産を、減る税金と同じ重さで見ます。工事の入金条件と必要な運転資金の関係は、建設業の資金繰りはなぜ苦しい?入金条件で変わる運転資金と、月別の資金繰り表の作り方で解説しています。
仮の数字で、3つの節税策を比べる
第3四半期の末に、工事Eも含めて税引前の利益が800万円と見通せた会社が、決算の前に300万円を支出する場合を比べます。税金は計算を分かりやすくするために仮に利益の30%とし、実際の税率ではありません。利益はすべて現金で残り、税金はその年のうちに払ったものとして単純化しています。
| 項目 | 何もしない | 決算賞与 | 共済の掛金 | 設備の購入 |
|---|---|---|---|---|
| 決算前の支出 | 0円 | 300万円 | 300万円 | 300万円 |
| 今期の費用になる額 | 0円 | 300万円 | 300万円 | 50万円(減価償却費) |
| 税引前の利益 | 800万円 | 500万円 | 500万円 | 750万円 |
| 税金(仮に利益の30%) | 240万円 | 150万円 | 150万円 | 225万円 |
| 減る税金 | − | 90万円 | 90万円 | 15万円 |
| 税引後の利益(純資産の増加) | 560万円 | 350万円 | 350万円 | 525万円 |
| 決算後の手元資金の増加 | 560万円 | 350万円 | 350万円(別に共済へ300万円) | 275万円 |
設備の購入は、今期の減価償却費を仮に50万円としています。手元資金は、800万円から支出300万円と税金225万円を引いた275万円で、純資産525万円との差の250万円は、設備として資産に残ります。
決算賞与:税金は減るが、お金は会社から出ていく
決算賞与は、利益が出た年に従業員へ報いる方法として使われます。表のとおり、税金は90万円減りますが、手元資金は何もしない場合より210万円少なくなります。社会保険料の会社負担もかかるため、実際の負担はさらに大きくなります。
決算日までに支払わず、未払のまま今期の費用にするには、支給額を各人別に、同時期に支給を受けるすべての従業員に通知し、決算日の翌日から1か月以内に支払うことなどが必要です(国税庁 No.5350 使用人賞与の損金算入時期)。役員への賞与は、事前確定届出給与などに当たらなければ費用(損金)にならないため、ここでいう決算賞与は従業員への賞与です(国税庁 No.5211 役員に対する給与(平成29年4月1日以後支給決議分))。
共済の掛金:税金を減らすというより、先に延ばす
取引先の倒産に備える経営セーフティ共済(中小企業倒産防止共済)の掛金は、法人では税法上の損金にできます(中小企業基盤整備機構「制度の概要」)。一方で、解約したときに受け取る解約手当金は、掛金を損金にしていた場合、受け取った年の益金になります(経営セーフティ共済「よくあるご質問 解約手当金は」)。
つまり、税金がなくなるのではなく、課税の時期が解約した年に移ります。また、掛金を払った分だけ会社の預金は減り、12か月未満で解約すると掛金は戻りません。手元資金に余裕があり、取引先の倒産への備えとしても意味がある会社で、解約する時期まで考えて使う策です。
設備の購入:必要な設備なら時期を考える
重機や車両などの設備は、代金の全額がその時に出ていくのに対し、今期の費用になるのは減価償却費の一部だけです。表では、手元資金が4つの中で最も少なくなる一方、減る税金は15万円にとどまります。税金を減らすために設備を買うと、資金繰りを苦しくするおそれがあります。
もともと翌期に買う予定だった設備を前倒しするなら、純資産はほぼ残り、設備も仕事に使えます。少額の減価償却資産の特例のように、取得した年に費用にできる制度もありますが、対象や上限があり、改正も行われています。令和8年度の見直しは、令和8年度税制改正のポイント「少額減価償却資産」に係る損金算入の特例の見直しで紹介しています。
経審や融資を控えている会社が気をつけること
節税策で利益と純資産を減らすと、決算書の数字で評価される場面に影響します。経審では、利益や自己資本の額、自己資本比率などが点数の計算に入ります。上の例でいえば、決算賞与や共済の掛金を費用にした場合、何もしない場合と比べて税引後の利益と純資産が210万円少なくなります。
金融機関も、決算書の利益と純資産、手元の資金を見ます。来期に工事の運転資金の借入を相談する予定がある会社では、節税で赤字にしたり、純資産を大きく減らしたりすることが、説明の手間を増やすこともあります。なお、利益や純資産を残したからといって、融資の実行や条件が約束されるわけではありません。
節税と経審の点数のどちらを優先するかは、会社によって答えが違います。公共工事の比重が大きい会社では、第3四半期の見通しをもとに、節税策を取った場合と取らない場合の点数を試算してから決めます。進め方は、経審の点数は決算前に試算する|決算の数字で決まる項目と、決算日までに打てる手で解説しています。
自己資本比率を数年かけて高める考え方は、建設業の自己資本比率はどう読む?平均と比べる前に知りたい見え方と、数年で高める計画で、金融機関が決算書のどこを見るかは、銀行は決算書のどこを見る?融資審査の5つのポイントと中小企業が準備すべき資料で解説しています。
決算の前に確かめておきたい、税務の2つの点
建設業の決算で、利益と税額を大きく動かしやすい点が2つあります。1つは、先に触れた売上の計上時期です。もう1つは、一人親方などへの支払いを外注費とするか、給与とするかの区分です。どちらも税額に直接響くため、税務調査で確かめられることがあります。
外注費と給与の区分について、国税庁は「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて(法令解釈通達)」で、区分が明らかでないときは、ほかの人が代わりに作業できるか、仕事の進め方の指揮監督を受けるか、作業の時間を拘束されるか、材料や用具を誰が用意するかなどを総合的に勘案して判定するとしています。契約書の名目だけで決まるものではありません。
決算の前には、次の点を税理士と確かめておくと安心です。
- 決算日の前後に引き渡す工事を、どの書類の日付で、どちらの期の売上にするか
- 引渡しの日の決め方を、毎年同じ基準で続けているか
- 一人親方や手間請けへの支払いについて、契約の形と実際の働き方がずれていないか
手間請けの扱いと原価の区分は、建設業の労務費とは?外注費・人件費との違いと、職人の時間単価から工事ごとに計算する方法で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価や未成工事支出金が集計され、公認会計士・税理士の奈須大貴が、工事ごとの粗利と実行予算との差、年度末の利益と経審の点数の見通しを、経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から工事ごとの完成予定をもとに見通しを立て、第3四半期で精度を高めて決算に備えます。節税策は、その見通しの上で、手元資金と純資産、経審の点数への影響を並べて経営者と一緒に選びます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
工事ごとの管理は、工事番号を決めて記録するところから段階を踏んで始めます。進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
決算の前に節税を考えている建設会社の方へ
建設業の節税対策は、節税策の一覧から選ぶ前に、工事ごとの完成予定と粗利から今期の利益を見通すことが出発点です。引渡しの時期で利益に幅があることを知ったうえで、手元資金、純資産、減る税金の3つの物差しで策を比べれば、決算の後に資金繰りや経審で困ることを避けられます。まずは、決算日の前後に引渡しを予定している工事を書き出し、それぞれの請負金額と見込みの粗利を並べてみてください。
「毎年、決算の直前まで利益がいくらになるか分からない」「節税をしたいが、経審の点数や手元のお金への影響も知りたい」という方は、直近の試算表と工事ごとの資料をもとに、今期の見通しと取れる策を一緒に整理します。