
限界利益率とは、売上高から変動費を引いた限界利益を、売上高で割った割合です。売上が1万円増えたときに、そのうちいくらが固定費の支払いと利益に回るかを表します。
この記事では、公認会計士・税理士の奈須大貴が、限界利益率を会社全体の1つの数字で終わらせず、商品や取引先ごとに並べて「どこを伸ばすか」を決める使い方を解説します。
限界利益と限界利益率の計算
| 用語 | 計算のしかた | 例(売上高1,000万円、変動費600万円) |
|---|---|---|
| 限界利益 | 売上高 − 変動費 | 1,000万円 − 600万円 = 400万円 |
| 限界利益率 | 限界利益 ÷ 売上高 | 400万円 ÷ 1,000万円 = 40% |
| 変動費率 | 変動費 ÷ 売上高 | 600万円 ÷ 1,000万円 = 60% |
限界利益率と変動費率を足すと、必ず100%になります。限界利益率が40%の会社なら、売上が100万円増えると、固定費が変わらない限り、利益は40万円増えます。反対に、売上が100万円減ると、利益も40万円減ります。
変動費は、仕入や材料費、案件ごとの外注費、運賃など、売上や数量に連動して増える費用です。自社の費用を変動費と固定費に分ける方法は、固変分解とは?中小企業が試算表の費用を変動費と固定費に分ける手順で解説しています。限界利益と粗利の違いは、粗利と限界利益の違いは?差が生まれる場所と、値引きした注文の判断での使い分けで紹介しています。
会社全体の限界利益率だけでは、打つ手が決まらない
会社全体の限界利益率は、すべての商品や取引先を混ぜた平均です。平均が前年より下がったと分かっても、どの商品で値引きが増えたのか、どの取引先で運賃がかさんでいるのかは分かりません。
そこで、売上を商品やサービスごと、または取引先ごとに分け、それぞれの売上と変動費から限界利益率を出します。仮の数字で、4つの商品を扱う会社を見てみます。
| 商品 | 売上高 | 変動費 | 限界利益 | 限界利益率 |
|---|---|---|---|---|
| 商品A | 3,000万円 | 2,100万円 | 900万円 | 30% |
| 商品B | 2,000万円 | 1,000万円 | 1,000万円 | 50% |
| 商品C | 1,500万円 | 600万円 | 900万円 | 60% |
| 商品D | 1,000万円 | 750万円 | 250万円 | 25% |
| 合計 | 7,500万円 | 4,450万円 | 3,050万円 | 約40.7% |
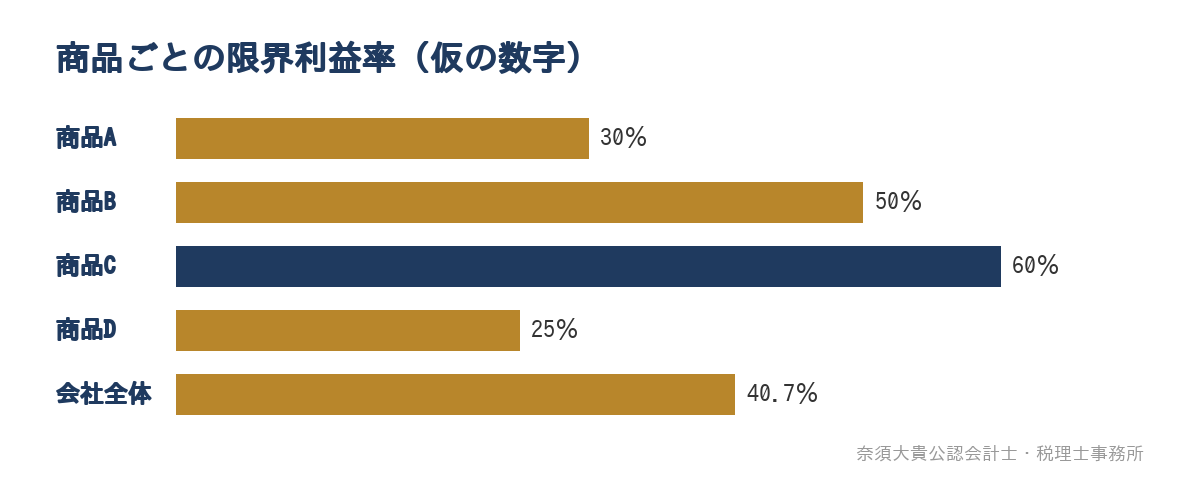
限界利益率で見ると、商品Cが60%と最も高く、商品Dが25%と最も低くなっています。売上高が最も大きい商品Aは、限界利益率では3番目です。売上高の大きさと、残る割合の大きさは別のものだと分かります。
率と額と時間の3つで、伸ばす先を決める
限界利益率が高い商品を伸ばせばよいと考えがちですが、判断には次の3つを並べて見ます。
| 見る数字 | 分かること |
|---|---|
| 限界利益率 | 売上1万円あたり、いくら残るか |
| 限界利益の額 | その商品が、固定費の支払いにいくら貢献しているか |
| 1時間あたりの限界利益 | 人手や設備の時間あたり、いくら残るか |
3つ目は、人手が足りない会社や、設備の稼働時間に上限がある会社で特に大切です。商品ごとに、製造や作業にかかった時間を加えてみます。
| 商品 | 限界利益 | 限界利益率 | 作業時間 | 1時間あたりの限界利益 |
|---|---|---|---|---|
| 商品A | 900万円 | 30% | 600時間 | 1.5万円 |
| 商品B | 1,000万円 | 50% | 1,000時間 | 1.0万円 |
| 商品C | 900万円 | 60% | 300時間 | 3.0万円 |
| 商品D | 250万円 | 25% | 250時間 | 1.0万円 |
限界利益率では2番目の商品Bは、作業時間が長いため、1時間あたりでは商品Aより少なくなります。人手が足りず、受けられる仕事の量が限られている会社なら、同じ時間を商品Bに使うより、商品Aや商品Cに使ったほうが残る金額は大きくなります。
この会社が伸ばす先の第一候補は、率も時間あたりも高い商品Cです。商品Bは、限界利益の額が最も大きく、固定費の支払いを支えている柱なので、やめるのではなく、作業時間を短くする工夫で、時間あたりの限界利益を上げられないかを考えます。
限界利益率が低い商品を、すぐにやめてはいけない理由
商品Dのように限界利益率が低い商品は、固定費を売上の割合で割り振ると、赤字に見えることがあります。この会社の固定費を年2,800万円として、売上高の割合で商品Dに割り振ってみます。
| 項目 | 商品D |
|---|---|
| 限界利益 | 250万円 |
| 割り振った固定費(2,800万円 × 売上の割合約13.3%) | 約373万円 |
| 割り振った後の利益 | 約−123万円 |
この表だけを見ると、商品Dをやめれば利益が増えるように見えます。ところが、商品Dをやめても、家賃や人件費などの固定費2,800万円はそのまま残ります。会社全体で比べると、次のようになります。
| 項目 | 今の状態 | 商品Dをやめた場合 |
|---|---|---|
| 限界利益 | 3,050万円 | 2,800万円 |
| 固定費 | 2,800万円 | 2,800万円 |
| 利益 | 250万円 | 0円 |
限界利益がプラスの商品は、率が低くても、固定費の支払いに貢献しています。やめるかどうかは、その商品をやめたことで固定費が実際に減るか、空いた時間をもっと残る商品に回せるかを確かめてから決めます。たとえば、商品Dの作業時間250時間を商品Cに回せて、その分だけ商品Cが売れるなら、限界利益は750万円(250時間 × 3.0万円)増え、商品Dの250万円を上回ります。
取引先ごとに並べると、値引きと運賃が見える
同じ商品でも、取引先によって限界利益率は変わります。値引きの幅、少量の注文ごとにかかる運賃、決済手数料などが、取引先ごとに違うからです。
取引先ごとに並べるときは、売上の大きい上位の取引先だけでも構いません。限界利益率が低い取引先が見つかったら、次の順に確かめます。
| 確かめること | 打つ手の例 |
|---|---|
| 値引きの幅が、他の取引先より大きくないか | 次の価格の見直しの時期に、条件をそろえる |
| 少量の注文が多く、運賃がかさんでいないか | 最低注文量や、まとめて届ける日を決める |
| 急ぎの注文で、外注費が割高になっていないか | 納期の条件を話し合う |
| 他の取引先にない作業を引き受けていないか | 作業の分を価格に反映する |
毎月の試算表で見るときのポイント
商品別や取引先別の限界利益率は、会計ソフトの部門や補助科目の機能を使うと、毎月の試算表から出しやすくなります。最初から細かく分ける必要はありません。売上の大きい商品の区分や、上位の取引先だけを分けて始め、3か月ほど続けて傾向を見ます。
会社全体の限界利益率が前年同月より下がったときは、まず商品別、取引先別のどこで下がったかを確かめます。試算表を見る順番は、試算表の見方|経営者が毎月5分で確認する5つの順番で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では月次決算を行い、毎月の試算表をもとに、売上や利益が計画どおりか、利益率が下がっていないか、固定費が増えていないかを、経営者と一緒に確認しています。
商品や取引先ごとの数字を出せるようにするには、会計ソフトの設定や、日々の入力の仕方から見直す必要があることもあります。当事務所では、AIやクラウドの仕組みを使った経理の見直しとあわせて、限界利益率をもとに伸ばす商品や見直す取引条件を考える財務コンサルの支援も行っています。年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。支援の内容は、税務顧問サービスのページでご案内しています。
伸ばす商品や見直す取引先を、数字で決めたい方へ
限界利益率は、会社全体の平均で見るだけでは打つ手が決まりません。商品や取引先ごとに並べ、率と額、1時間あたりの限界利益の3つで見ると、伸ばす先と見直す先が分かります。
「売上は伸びているのに利益が残らず、どの商品が稼いでいるのか分からない」「商品や取引先ごとの数字を毎月出せるようにしたい」という方は、直近の試算表や決算書をもとに状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。