
固変分解とは、会社の費用を、売上や数量に連動して増減する「変動費」と、売上に関係なく毎月ほぼ一定にかかる「固定費」に分けることです。中小企業では、試算表の勘定科目ごとにどちらかを決め、判断に迷う科目だけを過去12か月の数字で確かめる方法が、手間と正確さのつり合いがとれた進め方です。
この記事では、公認会計士・税理士の奈須大貴が、試算表を使った固変分解の手順と、科目ごとの分け方の目安を解説します。
固変分解は、限界利益や損益分岐点の出発点
決算書や試算表の損益計算書は、費用を「売上原価」と「販売費及び一般管理費(以下、販管費)」に分けて並べています。この並べ方では、売上が1割増えたときに費用がいくら増えるのかが分かりません。
費用を変動費と固定費に分けると、次の数字を計算できるようになります。
| 計算できる数字 | 計算のしかた | 分かること |
|---|---|---|
| 限界利益 | 売上高 − 変動費 | 売上から、売上に連動する費用を引いて残る利益 |
| 限界利益率 | 限界利益 ÷ 売上高 | 売上が1万円増えたときに、そのうち残る金額の割合 |
| 損益分岐点売上高 | 固定費 ÷ 限界利益率 | 利益がちょうどゼロになる売上高 |
どれも経営の判断に使う数字ですが、元になる変動費と固定費の分け方がずれていると、計算結果もずれます。固変分解は地味な作業ですが、ここを毎月同じルールで行えるかどうかで、数字を判断に使えるかが決まります。損益分岐点の計算と使い方は、損益分岐点をわかりやすく|試算表での計算手順と、採用や値下げの判断への使い方で解説しています。
分け方は2つ。中小企業は勘定科目ごとに分けるのが基本
固変分解の方法は、大きく分けて2つあります。
| 方法 | やり方 | 向いている場面 | 気をつけること |
|---|---|---|---|
| 勘定科目ごとに分ける | 試算表の科目を1つずつ見て、変動費か固定費かを決める | 毎月の試算表で続けて使うとき | 1つの科目に両方の性質が混ざっていると、ずれが出る |
| 月ごとの数字から推計する | 過去の月ごとの売上と費用を並べ、売上が増えたときに費用がどれだけ増えたかを計算する | 両方の性質が混ざった科目を確かめるとき | 一時的な支払いがある月を含めると、結果が大きくぶれる |
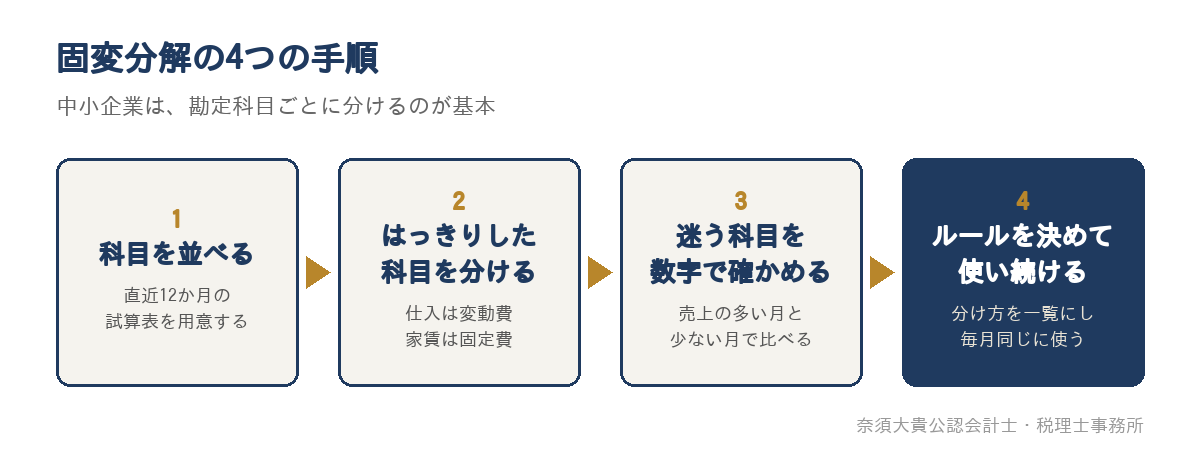
簿記の教科書では、月ごとの数字から統計の手法(最小二乗法など)で計算する方法も紹介されています。ただ、中小企業が毎月の判断に使うなら、すべての費用をこの方法で分ける必要はありません。まず勘定科目ごとに分け、迷う科目だけ月ごとの数字で確かめる、という組み合わせで十分に役立ちます。
勘定科目ごとの分け方の目安
次の表は、中小企業の試算表によく出てくる科目の分け方の目安です。業種や取引の中身によって変わるため、自社の取引に当てはめて確かめてください。
| 勘定科目 | 分け方の目安 | 迷いやすい点 |
|---|---|---|
| 商品の仕入、材料費 | 変動費 | 在庫の増減を反映した後の金額で扱う |
| 外注費 | 案件や数量ごとに払うなら変動費、毎月定額なら固定費 | 1つの科目に両方が入っていることが多い |
| 運賃、荷造費 | 変動費 | 定額の配送契約なら、その分は固定費 |
| 販売手数料、決済手数料 | 変動費 | 月額の基本料金は固定費 |
| 役員報酬、正社員の給料と賞与 | 固定費 | 売上に応じて払う歩合給は変動費 |
| パート・アルバイトの給料 | 固定費として扱うことが多い | 繁忙期だけ増やすなど、売上に合わせて調整しているなら変動費に近い |
| 法定福利費、福利厚生費 | 固定費 | 給料の分け方に合わせる |
| 地代家賃、リース料、保険料 | 固定費 | 売上に応じて払う歩合家賃は変動費 |
| 減価償却費 | 固定費 | 設備の使用量で計算している場合は確かめる |
| 水道光熱費 | 固定費として扱うことが多い | 製造業などで生産量に応じて大きく動くなら、変動費の部分を分ける |
| 通信費、振込手数料、消耗品費 | 固定費 | 金額が小さければ、細かく分けずに固定費にまとめてよい |
| 広告宣伝費 | 固定費 | 売上に応じて払う成果報酬型の広告は変動費 |
| 支払利息 | 固定費 | 営業外費用だが、借入金の利息は売上に連動しないため固定費として扱う |
迷ったときは、「売上が来月2倍になったら、この費用も2倍近くになるか」と考えます。そうなるなら変動費、ほとんど変わらないなら固定費です。
製造業や建設業では、売上原価の中に工場や現場の人件費、減価償却費が含まれています。売上原価だからといってすべてを変動費にせず、内訳を確かめて分けることが大切です。売上原価で引く粗利と、変動費で引く限界利益の違いは、粗利と限界利益の違いは?差が生まれる場所と、値引きした注文の判断での使い分けで解説しています。
迷う科目は、12か月の数字で確かめる
外注費や水道光熱費のように、変動費と固定費が混ざっている科目は、過去12か月の試算表から、売上が最も多い月と最も少ない月を選んで比べると、おおよその分け方が分かります。
仮の数字で、ある会社の外注費を見てみます。
| 月 | 売上高 | 外注費 |
|---|---|---|
| 売上が最も多い月 | 1,500万円 | 520万円 |
| 売上が最も少ない月 | 900万円 | 340万円 |
| 差 | 600万円 | 180万円 |
売上が600万円違うと、外注費が180万円違っています。ここから、次のように計算できます。
| 計算すること | 計算 | 結果 |
|---|---|---|
| 変動する部分の割合 | 180万円 ÷ 600万円 | 売上の30% |
| 毎月の固定部分 | 520万円 − 1,500万円 × 30% | 70万円 |
| 確かめ算 | 340万円 − 900万円 × 30% | 70万円(一致) |
この会社の外注費は、「毎月70万円の固定部分」と「売上の30%の変動部分」でできていると考えられます。実際の取引を確かめ、毎月定額で頼んでいる保守や事務の委託が70万円前後あるなら、その分を固定費、残りを変動費として扱います。
この方法を使うときは、次の点に気をつけます。
- 大きな修繕や、まとめて払った年払いの費用がある月は、比べる月から外す
- 在庫を反映していない月の数字は使わない
- 計算結果は目安として使い、最後は実際の取引の中身で確かめる
賞与や年払いの費用を月ごとにならし、月ごとの数字を比べやすくする方法は、月次決算のやり方|中小企業が翌月に数字を使うための4つの手順と確認表で紹介しています。
分け方は、毎月同じルールで使い続ける
固変分解で最も大切なのは、一度決めた分け方を毎月同じように使い続けることです。月によって分け方が変わると、限界利益率が上がった理由が、商売の変化なのか、分け方の変化なのか分からなくなります。
決めた分け方は、科目ごとに「変動費」「固定費」「変動する部分の割合」を一覧にして残しておきます。見直すのは、次のような場面に限ります。
| 見直す場面 | 例 |
|---|---|
| 取引の形が変わったとき | 外注していた作業を社内で行うようになった、歩合給を始めた |
| 新しい科目を使い始めたとき | 新しい事業を始め、これまでなかった費用が出てきた |
| 年に1回の振り返り | 決算の後に、分け方が実態と合っているかを確かめる |
分け方を見直した場合は、比べる前年の数字も同じ分け方に直してから比べます。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では月次決算を行い、毎月の試算表をもとに、売上や利益が計画どおりか、利益率が下がっていないか、固定費が増えていないかを、経営者と一緒に確認しています。
費用を変動費と固定費に分ける作業は、業種や取引の形によって判断が分かれるところです。当事務所では、会社ごとの取引の中身を確かめたうえで分け方を決め、限界利益や損益分岐点を使って、値上げや採用、設備投資を数字で考える財務コンサルの支援も行っています。年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。支援の内容は、税務顧問サービスのページでご案内しています。
自社の費用を分けてみたい方へ
固変分解は、勘定科目ごとに変動費か固定費かを決め、迷う科目だけ12か月の数字で確かめる手順で進めると、無理なく続けられます。まずは直近の試算表を開き、この記事の表に沿って科目を2つに分けてみてください。
「外注費や人件費の分け方に迷っている」「分けた後の数字を、値上げや採用の判断にどう使えばよいか知りたい」という方は、直近の試算表や決算書をもとに状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。