
「決算書に役員貸付金があると、銀行の評価が下がると言われた」「いつの間にか社長への貸付金が1,000万円を超えていた」。中小企業の経営者の方から、こうしたご相談を受けることがあります。役員貸付金は、少しずつ増えていくことが多く、気づいたときには返すのが難しい額になっていることがあります。
この記事では、公認会計士・税理士の奈須大貴が、役員貸付金ができる理由と、銀行が決算書を見るときの扱い、利息を取らないときの税金の扱い、残高を減らす4つの方法を、仮の数字で解説します。実際の扱いは会社と役員の状況で変わるので、手続きの前に顧問の税理士と確かめてください。
役員貸付金とは、会社が役員に貸しているお金
役員貸付金は、会社が社長などの役員に貸しているお金を表す科目で、貸借対照表では資産に入ります。社長が会社から正式に借りた場合だけでなく、次のような理由で少しずつ増えていくことが多くあります。
| できる理由 | よくある例 |
|---|---|
| 会社のお金を個人の支払いに使った | 社長個人の税金や保険料、生活費を会社の口座から払った |
| 使い道が分からない出金がある | 領収書のない出金を、決算で役員貸付金にまとめた |
| 仮払金を精算していない | 出張や接待の仮払いが、精算されないまま残った |
| 社長に正式に貸した | 住宅の購入や個人の借入の返済のために貸した |
会社と社長のお金が分かれていないと、決算のたびに役員貸付金が増えていきます。決算書の科目の読み方は、自己資本比率の目安は何%?でも紹介しています。
銀行は、役員貸付金を資産から外して見る
銀行は、融資の審査で決算書を読むとき、帳簿の金額をそのまま使うのではなく、実際の価値に置き換えた貸借対照表(実態のバランスシート)を作って判断します。役員貸付金は、返済の期日や利息が決まっていないことが多く、実際には会社に戻ってこないお金と見られやすいため、資産から外して見られることが一般的です。
仮に、総資産1億円、純資産1,500万円の会社で、役員貸付金が2,000万円ある場合を比べます。
| 項目 | 決算書の数字 | 役員貸付金を外した場合 |
|---|---|---|
| 総資産 | 1億円 | 8,000万円 |
| 負債 | 8,500万円 | 8,500万円 |
| 純資産 | 1,500万円 | マイナス500万円 |
| 自己資本比率 | 15.0% | 債務超過 |
決算書の上では純資産がプラスでも、役員貸付金を外すと実質的には債務超過と見られます。債務超過の会社は、新しい融資や条件の見直しで不利になりやすくなります。債務超過の見方と戻し方は、債務超過とは?で解説しています。
また、役員貸付金があることは、「会社と社長のお金が分かれていない」と受け取られる理由にもなります。経営者保証を外すときに確かめられる要件の一つが、法人と経営者の資産や経理が分かれていることです。保証を外す手順は、経営者保証を外す方法で紹介しています。融資の審査で断られやすい理由は、銀行融資の審査にまとめています。
利息を取らないと、役員への給与として扱われることがある
会社が役員にお金を貸すときは、利息を決めておく必要があります。国税庁の「No.2606 金銭を貸し付けたとき」では、役員に無利息や低い利率でお金を貸した場合、適正な利率で計算した利息との差額が、給与として課税されるとされています。
適正な利率は、次のように決めます。
| 貸したお金の出どころ | 適正な利率 |
|---|---|
| 会社が銀行などから借りたお金を、そのまま役員に貸した場合 | その借入金の利率 |
| それ以外の場合 | 国税庁が示す利率(令和8年中は1.3%、令和4年から7年は0.9%) |
仮に、役員貸付金が1,000万円あり、利息をまったく受け取っていない場合、1年間の利息は1,000万円 × 1.3% = 13万円です。この13万円を受け取っていないと、役員への給与として扱われ、会社の損金にならず、役員にも所得税がかかることがあります。
一方で、同じページでは、災害や病気などで臨時に必要になったお金を貸す場合、会社の借入金の平均の利率など合理的な利率で貸す場合、差額が1年間で5,000円以下の場合は、給与として課税しなくてよいとされています。いずれの場合も、金銭消費貸借契約書を作り、利息と返済の予定を決めておくことが前提になります。
役員貸付金の中身や利息の扱いは、今の税理士に伝える前の段階でも相談できます。相談しただけで今の顧問契約を終える必要はありません。直近の決算書と勘定科目の内訳書をお持ちいただければ、最初の面談で、役員貸付金がいつ、何のために増えたかと、銀行からどう見えるかを一緒に確かめます。
役員貸付金を減らす4つの方法
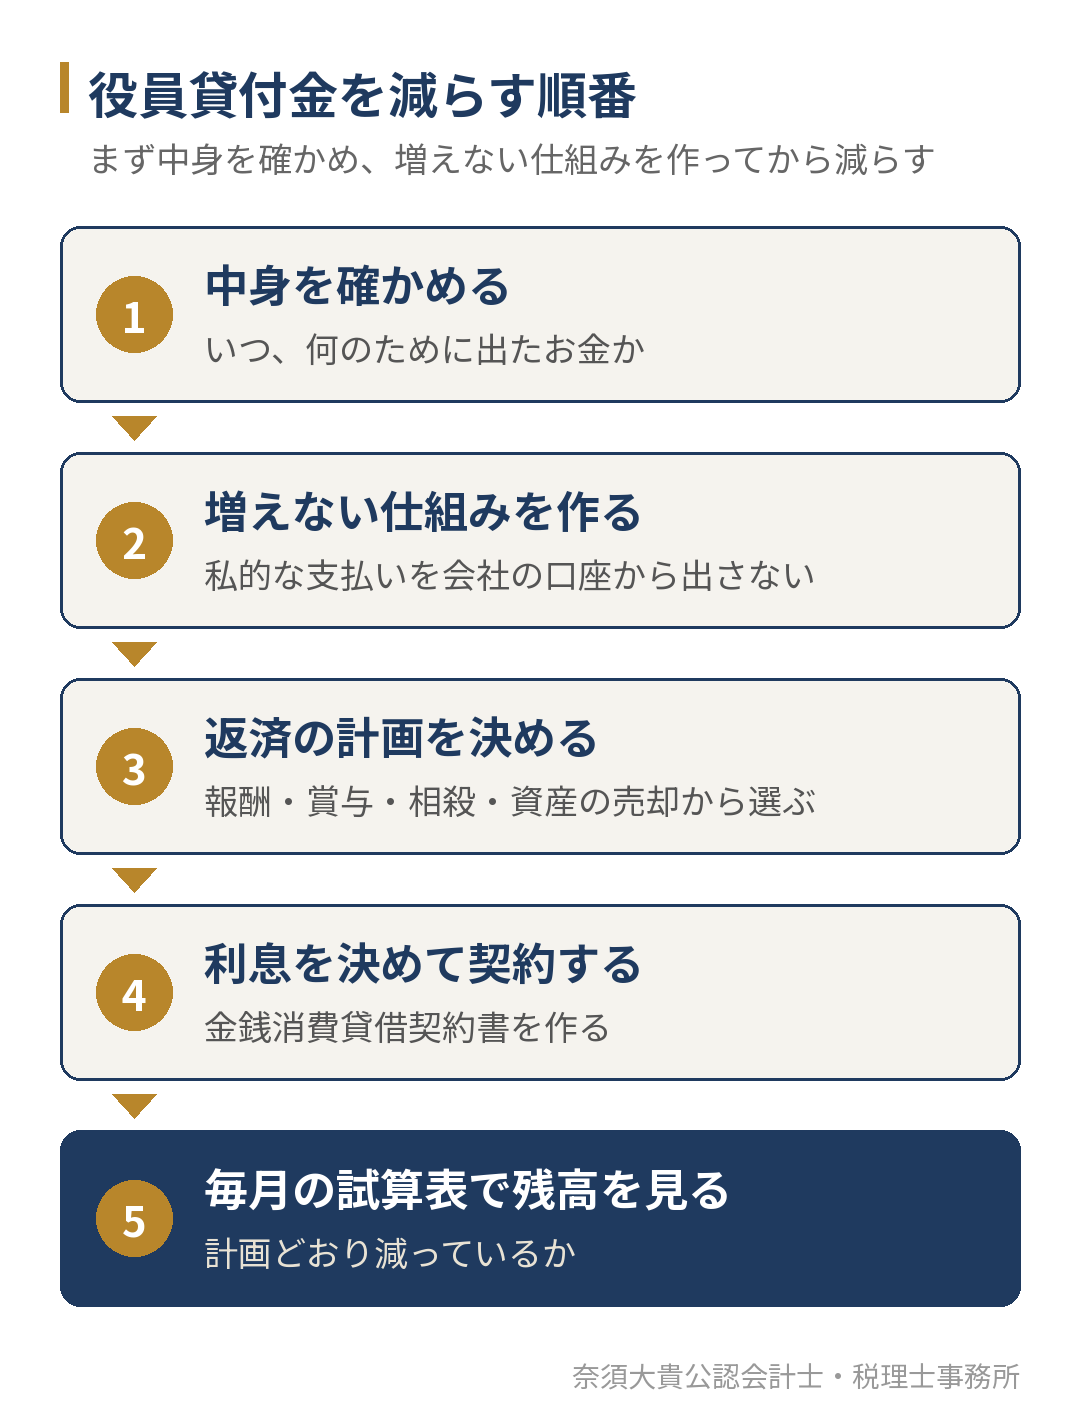
役員貸付金は、社長が個人のお金で会社に返せば減ります。ただ、まとまった額を個人で用意するのは難しいことが多いため、次の4つの方法を組み合わせて計画的に減らします。
1. 役員報酬を上げて、毎月返済する
役員報酬を増やし、増えた手取りから会社に毎月返済する方法です。役員報酬は、原則として事業年度が始まってから3か月以内に決めた額を毎月同じ額で払う必要があるため、変える時期が限られます。報酬を上げると社長個人の所得税や住民税、社会保険料も増えるので、手取りがいくら増えるかを計算してから返済額を決めます。変更の時期と段取りは、役員報酬の変更タイミングで解説しています。
2. 役員賞与を払い、その手取りで返済する
事前確定届出給与として、あらかじめ税務署に届け出た役員賞与を払い、その手取りで返済する方法です。届け出た日と額のとおりに払えば、会社の損金にできます。届出の期限と額の決め方は、事前確定届出給与とは?で紹介しています。
3. 役員借入金と相殺する
社長が会社にお金を貸している(役員借入金がある)場合は、役員貸付金と相殺できることがあります。過去に社長個人のお金で会社の支払いをした分が、役員借入金として残っていることもあります。相殺する場合は、合意した日と金額を書面に残します。
4. 社長個人の資産を会社に売る
社長個人が持っている車や不動産などを、会社が買い取り、その代金と役員貸付金を相殺する方法です。売買の値段は時価で決める必要があり、時価より高い値段で会社が買うと、差額が役員への給与と扱われることがあります。不動産の場合は、社長個人に譲渡所得の税金がかかることもあるので、事前に計算してから決めます。
このほか、社長が退任するときに支払う役員退職金と相殺する方法もあります。役員退職金の決め方は、役員退職金の計算方法で紹介しています。
なお、会社が役員貸付金を返してもらうことをやめる(債権を放棄する)と、その額は役員への給与として扱われることがあります。会社の損金にならず、社長個人にも所得税がかかるため、減らす方法としては負担が重くなります。
役員貸付金を増やさないための決めごと
役員貸付金を減らしても、私的な支払いが会社の口座から出ていれば、また増えていきます。次のような決めごとを作っておきます。
| 決めごと | 内容 |
|---|---|
| 口座を分ける | 社長個人の税金、保険料、カードの支払いは個人の口座から払う |
| 会社のカードを私用に使わない | 私用に使ったときは、その月のうちに個人のお金で返す |
| 仮払金は月末に精算する | 領収書を集め、精算できない分を残さない |
| 毎月の試算表で残高を見る | 役員貸付金の残高が増えていないかを毎月確かめる |
毎月の試算表で役員貸付金の残高を見ていれば、増え始めたときにすぐ気づけます。決算のときにまとめて処理すると、何のための出金だったかが分からなくなります。
財務の面から、役員貸付金を見直す
役員貸付金を減らすことは、銀行から見た会社の純資産を増やすことにつながります。どの方法で、何年かけて減らすかを決めておけば、融資の面談で「この期までにここまで減らす」と説明できます。当事務所の財務顧問では、毎月の試算表をもとに、こうした財務の改善を経営者と一緒に計画します。財務顧問の内容は、財務顧問(財務コンサル)のページでご案内しています。
どの方法から始めるかは、社長個人の手取りと、会社の資金繰りの両方を見て決めます。今の税理士に伝える前でも相談できます。最初の面談で、直近の決算書と役員報酬の額をもとに、役員貸付金を何年で減らせるかを仮の数字で計算します。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、会社の決算と申告に加えて、役員貸付金のような銀行から見て評価が下がる科目を、毎月の試算表で確かめ、減らす計画を一緒に立てています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
役員貸付金があると、融資は受けられませんか?
役員貸付金があるだけで融資が受けられなくなるわけではありません。ただ、金額が大きい場合は資産から外して見られ、純資産が少なく評価されます。減らす計画と、増やさない決めごとを説明できると、評価の見直しにつながります。
役員貸付金の利息は、いつ受け取ればよいですか?
契約書で決めた時期に受け取ります。年に一度、決算の前に受け取る形もあります。受け取った利息は会社の収益になるので、社長個人の負担と会社の税金の両方を見て利率を決めます。
使い道が分からない出金を、役員貸付金にしてよいですか?
使い道が分からない出金を決算でまとめて役員貸付金にすると、残高が増えるだけでなく、銀行からの見え方も悪くなります。領収書や通帳で使い道を確かめ、会社の費用と社長個人の支払いを分けることが先です。
役員貸付金が気になっている経営者の方へ
役員貸付金は、会社が役員に貸しているお金で、銀行は資産から外して見ることが多い科目です。利息を取らないと役員への給与として扱われることがあるため、契約書を作り、適正な利率で利息を受け取ります。減らすには、役員報酬、役員賞与、役員借入金との相殺、個人の資産の売却を組み合わせ、増やさない決めごとと毎月の試算表で残高を確かめます。
「役員貸付金をいつまでにどれだけ減らせるか知りたい」「銀行への説明を準備したい」という方は、直近の決算書と勘定科目の内訳書をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。