
「決算書の未成工事支出金が、毎年少しずつ増えている」「銀行から、未成工事支出金の中身を聞かれた」。建設業の経営者の方から、こうしたご相談を受けることがあります。未成工事支出金は、建設業の決算書にしか出てこない科目で、残高の決め方しだいで利益が大きく変わります。
この記事では、公認会計士・税理士の奈須大貴が、未成工事支出金の意味と、決算で確かめる3つの点、消費税の扱い、未成工事受入金と並べた資金繰りの見方を解説します。数字はすべて仮のもので、実際の扱いは工事の契約と会社の会計の方法によって変わります。
未成工事支出金とは、完成前の工事にかかった原価
未成工事支出金は、決算日の時点でまだ完成して引き渡していない工事について、それまでにかかった材料費・労務費・外注費・経費をためておく科目です。一般の会社でいう「仕掛品」にあたり、貸借対照表では資産(流動資産)に入ります。
中小の建設業では、工事が完成して発注者に引き渡したときに、その工事の売上(完成工事高)と原価(完成工事原価)をまとめて計上する方法をとることが多くあります。この方法では、工事の途中で払った外注費や材料費は、いったん未成工事支出金としてためておき、引き渡した期に完成工事原価へ移します。売上と原価を同じ期に並べるための科目です。
一般の会社の決算書との違いは、建設業の会計は何が違う?で解説しています。
残高の決め方で、利益が大きく変わる
未成工事支出金は、決算日に「どの工事が未完成か」「その工事にいくらかかったか」で残高が決まります。この線引きを誤ると、その期の利益がそのまま変わります。
仮に、ある期の完成工事高が2億円、完成工事原価が1億7,000万円の会社があるとします。このうち、すでに引き渡した工事の原価1,000万円が、誤って未成工事支出金に残ったままになっていた場合を比べます。
| 項目 | 正しく処理した場合 | 1,000万円が残ったままの場合 |
|---|---|---|
| 完成工事高 | 2億円 | 2億円 |
| 完成工事原価 | 1億7,000万円 | 1億6,000万円 |
| 完成工事総利益(粗利) | 3,000万円 | 4,000万円 |
| 未成工事支出金(資産) | 正しい残高 | 1,000万円多い |
決算書の上では利益が1,000万円増えますが、手元のお金は1円も増えていません。残った1,000万円は、売上にも原価にもならない資産として翌期以降も残り続けます。反対に、まだ完成していない工事の原価を完成工事原価に入れてしまうと、その期の利益は小さく見えます。
未成工事支出金が売上の伸び以上に増えている決算書は、銀行や取引先から「完成した工事の原価や、回収できない赤字工事の原価が残っていないか」と見られることがあります。中身を工事ごとに説明できるようにしておくことが、決算書の信用につながります。
決算で確かめる3つの点
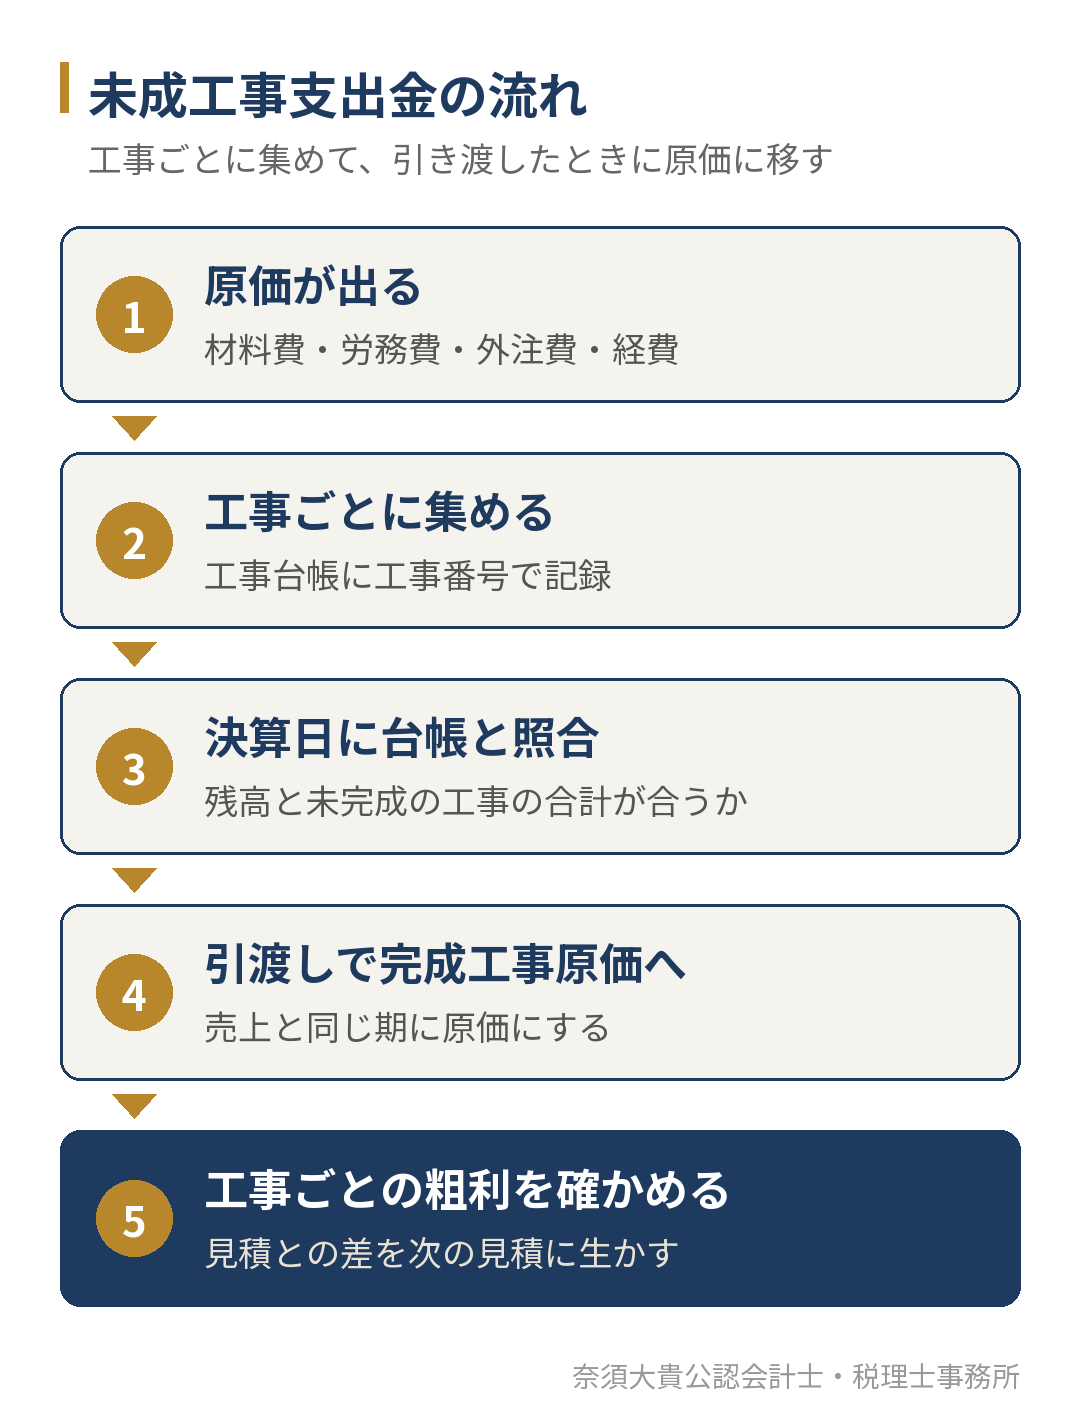
決算のときは、未成工事支出金の残高について、次の3つを確かめます。
1. 工事台帳の合計と残高が合っているか
未成工事支出金の残高は、決算日時点で未完成の工事ごとの原価を、工事台帳で合計した額と一致するはずです。会計ソフトの残高と台帳の合計が合わない場合、どこかの工事の原価が工事番号なしで入っているか、完成した工事の振り替えが漏れています。工事台帳の作り方と読み方は、工事台帳とは?で紹介しています。
2. 完成・引渡し済みの工事の原価が残っていないか
決算日までに引き渡した工事は、売上と一緒に原価に振り替えます。完成したのに請求が翌月になった工事や、追加工事だけが残っている工事は、振り替えが漏れやすいところです。引渡しの日が分かる書類(引渡書、完了報告、請求書の日付)と工事台帳を一件ずつ照らし合わせます。
3. 赤字になる見込みの工事がないか
未完成の工事のうち、すでにかかった原価と、完成までにかかる見込みの原価を足すと、請負金額を超える工事があります。そうした工事は、翌期に引き渡したときに赤字になることが今の時点で分かっています。決算書には現れにくいため、工事ごとに「請負金額」「かかった原価」「残りの見込み」を一覧にして、銀行に説明できるようにしておきます。
この3つの確認は、決算の直前に一度にやると手間がかかります。毎月、工事ごとの原価を集めておけば、決算のときは引渡しの確認だけで済みます。工事ごとの原価の集め方は、建設業の原価管理とは?で解説しています。
決算書の未成工事支出金の中身を、今の税理士に伝える前に一度見てほしいという方もご相談ください。相談しただけで今の顧問契約を終える必要はありません。直近の決算書と工事台帳をお持ちいただければ、最初の面談で、残高と台帳の照合と、引渡し済みの工事が残っていないかを一緒に確かめます。
未成工事支出金と消費税
国税庁の「No.6487 未成工事支出金の仕入税額控除の時期」では、仕入税額控除は、原則として課税仕入れを行った日(資産を受け取った日や役務の提供を受けた日)の属する課税期間に行うとされています。
一方で、建設業で工事の原価を未成工事支出金として経理している場合は、その工事の目的物を引き渡した日の属する課税期間にまとめて仕入税額控除をすることも、継続して適用することを条件に認められています。
| 方法 | 仕入税額控除の時期 | 注意すること |
|---|---|---|
| 原則 | 外注費や材料費を払った(受け取った)期 | 工事が期をまたぐと、売上より先に控除される |
| 特例 | 工事を引き渡した期 | 継続して適用することが条件 |
どちらを使っているかで、期をまたぐ工事があるときの消費税の納付額が変わります。決算と消費税の申告のときに、毎年同じ方法で処理しているかを確かめておきます。
未成工事受入金と並べて、資金繰りを見る
未成工事支出金とあわせて見たいのが、未成工事受入金です。未成工事受入金は、まだ完成していない工事について、発注者から前払いや中間金として受け取ったお金で、貸借対照表では負債に入ります。
この2つを並べると、工事の途中で会社がどれだけお金を立て替えているかが分かります。
| 項目 | 仮の金額 |
|---|---|
| 未成工事支出金(未完成の工事に払った原価) | 3,000万円 |
| 未成工事受入金(未完成の工事で受け取ったお金) | 1,200万円 |
| 差し引き(会社が立て替えている額) | 1,800万円 |
この1,800万円は、手元のお金か借入金でまかなっています。大きな工事を受注すると、この立替額が一時的に大きく増えます。前払金や中間金の条件を交渉できるかどうかで、借入の必要額が変わります。立替額から運転資金を計算する方法は、運転資金の計算方法と建設業の資金繰りはなぜ苦しい?で紹介しています。
経審と決算変更届への影響
経営事項審査(経審)の経営状況の評価は、決算書の数字をもとに計算されます。未成工事支出金の残高が変わると、利益や資産の数字が変わり、点数にも影響します。決算前に点数を試算する方法は、経審の点数は決算前に試算するで解説しています。
また、建設業の許可を受けている会社は、毎年の決算のあとに決算変更届を出します。決算変更届では、建設業の様式に合わせて決算書を組み替えるため、未成工事支出金や未成工事受入金が正しい科目で表示されているかを、このときにも確かめます。手続きの流れは、建設業の決算変更届で紹介しています。
毎月の管理で、決算の手間を減らす
未成工事支出金を決算のときだけ計算していると、引渡しの漏れや工事番号のない原価が見つかっても、原因をたどるのに時間がかかります。毎月、次の3つを決めておくと、決算のときの確認が短く済みます。
| 決めておくこと | 内容 |
|---|---|
| 工事番号をつける | 請求書や納品書を受け取ったら、どの工事の原価かを工事番号で記録する |
| 月末に一覧を作る | 未完成の工事ごとに、請負金額・かかった原価・入金済みの額を並べる |
| 引渡しの月を記録する | 引き渡した月に、原価を完成工事原価へ振り替える |
工事ごとの原価を集めるには、建設業向けの会計ソフト(DAIC2クラウドなど)を使う方法もあります。どの方法でも、毎月の試算表で工事ごとの粗利と立替額が見えるようになれば、受注の判断や銀行との話がしやすくなります。
工事台帳と会計の数字がつながっていない場合は、毎月の集め方から一緒に決めることもできます。今の税理士に伝える前でも相談できます。最初の面談で、今の工事台帳と試算表を見ながら、工事番号のつけ方と月末の一覧の作り方を具体的にお伝えします。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、建設業の会社の決算と申告で、未成工事支出金と工事台帳の照合、引渡し済みの工事の振り替え、消費税の控除の時期を、毎月の数字から一緒に確かめます。建設業の方への支援は、福岡の建設業の税理士のページでご案内しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
未成工事支出金と仕掛品は何が違いますか?
どちらも完成前の原価をためておく資産で、考え方は同じです。建設業の決算書では、仕掛品ではなく未成工事支出金という科目名を使います。
赤字の工事の原価も、未成工事支出金に入れたままでよいですか?
未完成であれば、かかった原価は未成工事支出金に入ります。ただし、赤字になる見込みが分かっている工事は、決算書の数字とは別に一覧にして、銀行などに説明できるようにしておくことをおすすめします。
未成工事支出金が多いと、銀行の評価は下がりますか?
残高が多いこと自体が問題になるわけではありません。売上の伸びに比べて増え方が大きい場合や、中身を工事ごとに説明できない場合に、資産の中身を疑われることがあります。
未成工事支出金が気になっている建設業の方へ
未成工事支出金は、まだ完成していない工事の原価をためておく科目で、残高の決め方しだいで利益が大きく変わります。決算では、工事台帳との照合、引渡し済みの工事が残っていないか、赤字の見込みの工事の3つを確かめます。未成工事受入金と並べると、会社が工事の途中で立て替えている額と、資金繰りに必要な額が見えてきます。
「決算書の未成工事支出金を説明できるようにしたい」「工事ごとの粗利を毎月見たい」という方は、直近の決算書と工事台帳をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。