
融資を申し込むときの事業計画書は、文章の出来よりも、数字の欄で判断されます。金融機関が知りたいのは、貸したお金が約束どおりに返ってくるかどうかです。そのため、売上の見込み、粗利率、固定費、返済の元になる利益、毎月の資金繰りが、実績とつながった数字で書かれているかが見られます。
この記事では、公認会計士・税理士の奈須大貴が、銀行や日本政策金融公庫の融資の面談を前提に、事業計画書の数字の欄をどう作るかを、仮の数字で順に解説します。補助金の申請に使う事業計画書は扱いません。
融資の事業計画書で見られる5つの数字
融資の事業計画書の様式は、金融機関によって違います。それでも、面談で確かめられる数字は、おおむね次の5つにまとまります。
| 数字 | 見られること | 元になる資料 |
|---|---|---|
| 売上 | 誰に、何を、いくつ売るのか | 取引先別・商品別の売上の実績 |
| 粗利率 | 実績の率から外れていないか | 決算書と試算表の売上総利益 |
| 固定費 | 人件費・家賃などの増減の理由 | 決算書の販管費、雇用や移転の予定 |
| 返済の元になる利益 | 返済額をまかなえるか | 税引後の利益と減価償却費 |
| 月別の資金繰り | 返済の月にお金が足りるか | 入金と支払いの条件 |
5つのうち、いちばん大切なのは4つめの返済の元になる利益です。融資の審査では、借りたお金の返済を、事業で生んだお金から払えるかが中心になります。利益と返済の関係は、借入金の返済は経費にならない?で詳しく解説しています。
事業計画書の数字を作る順番
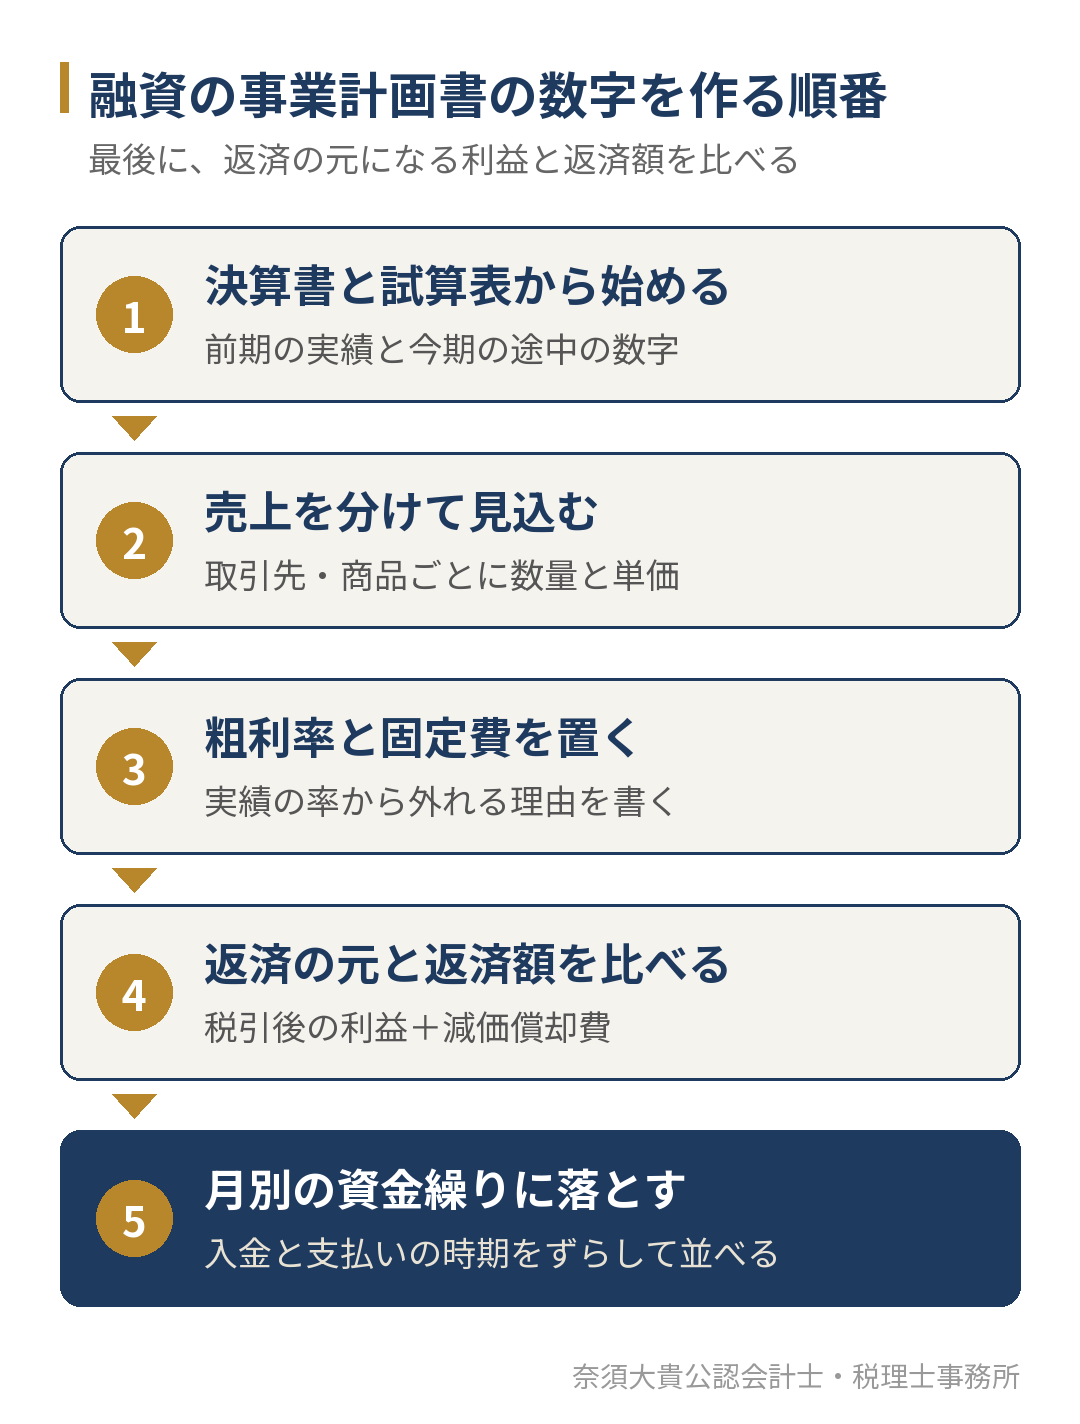
数字を作る順番は、実績から始めて、最後に返済と比べる流れです。計画を先に書いて、後から実績に合わせようとすると、面談で「なぜこの数字なのか」と聞かれたときに答えられなくなります。
1. 決算書と試算表から始める
出発点は、前期の決算書と、今期の途中までの試算表です。計画の1年目の売上が前期の実績から大きく離れていると、その理由を説明する必要があります。今期の途中の数字が手元にないと、計画が今の業績とつながっているかを示せません。試算表を翌月のうちに締める手順は、月次決算のやり方で紹介しています。
2. 売上を分けて見込む
売上は、1つの金額で書くより、取引先ごと、商品ごとに分けて、数量と単価で見込みます。仮の数字で、年間売上1億5,000万円の会社の例を示します。
| 区分 | 前期の実績 | 計画 | 計画の根拠 |
|---|---|---|---|
| A社向け | 6,000万円 | 6,000万円 | 継続の取引、単価は据え置き |
| B社向け | 4,000万円 | 4,500万円 | 来期から月1回の納品が月2回に増える |
| そのほかの取引先 | 4,500万円 | 4,500万円 | 前期並み |
| 合計 | 1億4,500万円 | 1億5,000万円 |
増える分には、根拠を1行ずつ添えます。根拠が取引先との約束や受注の状況なら、面談でその資料を見せられるようにしておきます。
3. 粗利率と固定費を置く
粗利率は、決算書と試算表の実績の率から置きます。実績が28%なのに計画を35%にすると、その差の理由を聞かれます。値上げや仕入先の変更があるなら、その時期と効果を書きます。固定費は、前期の販管費に、人を採る、事務所を移るといった予定の増減を足して置きます。
この例では、粗利率30%で売上総利益4,500万円、固定費3,900万円、経常利益600万円とします。利益の目標を返済と納税から逆算する方法は、利益計画の立て方で解説しています。
4. 返済の元になる利益と返済額を比べる
返済の元になるのは、税引後の利益に減価償却費を足し戻した額です。減価償却費はお金が出ていかない経費なので、返済に回せるお金に足し戻します。
| 項目 | 金額 |
|---|---|
| 経常利益 | 600万円 |
| 税金(仮に30%) | 180万円 |
| 税引後の利益 | 420万円 |
| 減価償却費 | 150万円 |
| 返済の元になる利益 | 570万円 |
| 今の借入の年間返済額 | 200万円 |
| 新しく借りる2,000万円(7年)の年間返済額 | 約286万円 |
| 返済額の合計 | 約486万円 |
この例では、返済の元になる利益570万円が、返済額の合計約486万円を上回っています。差が小さいほど、売上が少し落ちただけで返済が苦しくなります。売上が何%落ちると返済の元が返済額を下回るのかも、あわせて計算しておきます。今の借入の返済を書き忘れると、計画が実際より楽に見えてしまうため、すべての借入の返済予定表を並べて数えます。
5. 月別の資金繰りに落とす
年間で返済をまかなえても、月ごとに見ると、入金より先に支払いが来る月があります。売上の入金の条件、仕入や外注の支払いの条件、賞与や納税の月を並べた月別の資金繰り表を、計画とあわせて用意します。資金繰り表の作り方は、資金繰りとは?で紹介しています。
ここまでの5つの数字を、今の決算書と試算表から作れるかどうかは、会社によって違います。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。直近の決算書と試算表をお持ちいただければ、最初の面談で、融資の面談に出す数字を一緒に組み立てます。
面談でよく聞かれることと、答えの用意
融資の面談では、計画の数字について、次のような質問がよく出ます。答えを事前に1行ずつ書いておくと、面談が数字の確認で終わらず、借りた後の話まで進みます。
| よく出る質問 | 用意しておく答え |
|---|---|
| 売上が増える根拠は何ですか | 取引先・商品ごとの増加の理由と、受注の資料 |
| 粗利率は今期の試算表と合っていますか | 今期の途中までの実績の率と、違う場合の理由 |
| 借りたお金は何に使いますか | 設備は見積書、運転資金は月別の資金繰り表 |
| 売上が計画より落ちたらどうしますか | 固定費を削る順番と、返済に回せる下限の売上 |
| 計画と実績はいつ、どう比べますか | 毎月の試算表と計画を並べる表 |
最後の質問に答えられる会社は、借りた後の報告もしやすくなります。計画と実績を毎月比べる方法は、予実管理とはで解説しています。
事業計画書でよくある3つの失敗
1つめは、売上だけが大きく伸びる計画です。売上が増えると、仕入や外注、人件費も増えるのが普通です。売上だけを伸ばして経費を据え置くと、利益が実際より大きく見え、面談で根拠を聞かれます。
2つめは、税金を入れていない計画です。経常利益をそのまま返済に回せる前提で書くと、納税の月にお金が足りなくなります。法人税・住民税・事業税と消費税の納付の月を、資金繰り表に入れておきます。決算前に利益と納税額を見通す方法は、決算の着地見込みとは?で紹介しています。
3つめは、今期の途中の数字と計画がつながっていない計画です。今期が計画より大きく下振れしているのに、来期の計画が前期の実績から書かれていると、計画そのものが信じてもらえません。今期の着地見込みを先に作り、そこから来期の計画を置きます。下振れの理由が一時的なものなら、その理由と、元の水準に戻る時期を書き添えます。
信用保証協会の保証を付ける融資では、保証協会の審査でも同じ数字が見られます。保証協会の審査で見られる点は、福岡県信用保証協会の審査で整理しています。日本政策金融公庫に申し込む場合で、TKC会員である税理士事務所の紹介を受ける仕組みについては、TKCファストリンクとはで解説しています。
3つの失敗は、どれも申込の前に数字を並べ直せば防げます。今の税理士との契約はそのままで、まず計画の数字だけを相談することもできます。最初の面談で、返済の元になる利益と返済額を一緒に並べ、計画のどこを直せば説明できるかを確かめます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、毎月の試算表を締めたうえで、融資の事業計画書の数字を一緒に作り、金融機関との面談で数字をどう説明するかまで準備します。借りた後は、毎月の試算表と計画を並べて、返済が計画どおりに進んでいるかを確かめます。毎月の数字を融資や資金繰りの判断に使う支援は、財務顧問(財務コンサル)のページでご案内しています。融資の前に税理士にどこまで相談できるかは、税理士に融資の相談はできる?で解説しています。
なお、融資を実行するかどうかは、金融機関と信用保証協会が判断します。当事務所が審査の通過を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
事業計画書のテンプレートは使ってもよいですか?
使ってかまいません。金融機関や日本政策金融公庫が様式を用意していることもあります。大切なのは様式よりも中の数字で、売上・粗利率・固定費・返済の元になる利益が、決算書と試算表の実績とつながっていることです。
何年分の計画が必要ですか?
金融機関や融資の種類によって違います。少なくとも、借りたお金を返し終えるまでの期間について、毎年の返済をまかなえるかを示せるようにしておくと、面談で説明しやすくなります。1年目は月別まで細かく作ります。
設備資金を借りる場合は、何を加えればよいですか?
設備の見積書に加えて、その設備で売上がいくら増えるのか、または経費がいくら減るのかを数字で書きます。たとえば、新しい機械で外注に出していた加工を自社でできるなら、減る外注費と、増える減価償却費・電気代を並べます。設備で生まれるお金が、その設備のための借入の返済をまかなえるかを、返済の元になる利益の表に足して示します。
赤字の会社でも事業計画書を出す意味はありますか?
あります。赤字の会社ほど、なぜ赤字になったのか、いつ、何をして黒字に戻すのかを数字で示すことが大切です。固定費を削る順番や、粗利率を戻す打ち手を、月ごとの数字にして書きます。
融資の面談に向けて数字を準備したい経営者の方へ
融資の事業計画書は、売上の分け方、粗利率と固定費、返済の元になる利益と返済額の比較、月別の資金繰りという数字の欄で判断されます。実績から出発し、最後に返済と比べる順番で作ると、面談で根拠を聞かれても答えられます。
「融資の面談で事業計画書を求められたが、数字の作り方が分からない」「返済をまかなえるかを数字で示したい」という方は、直近の決算書と試算表をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。