
早期経営改善計画は、資金繰りが本当に苦しくなる前に、認定経営革新等支援機関(認定支援機関)と一緒に、資金繰り表や行動計画などの経営改善の計画を作り、取引のある金融機関に出す国の支援の仕組みです。計画を作る費用と、作った後の伴走支援の費用の3分の2を、国の側が負担します。
返済の条件を変えてもらうような本格的な再生の計画とは違い、まだ返済を続けられているうちに、自社の数字を見直すきっかけにするための計画です。「最近、資金繰りが毎月ぎりぎりになってきた」「利益が出ているのにお金が残らない」という段階の会社に向いています。
この記事では、公認会計士・税理士の奈須大貴が、早期経営改善計画の中身と、使うまでの流れ、計画を作る前に会社がそろえておきたい数字を解説します。制度の内容は、2026年11月時点の中小企業庁と中小企業基盤整備機構(中小機構)の案内にもとづいています。
早期経営改善計画とは
中小企業庁の「早期経営改善計画策定支援」では、この支援は、資金繰りの安定や本源的な収益力の改善に向けた中小企業等と専門家の取組を支援するものとされています。通称は「バリューアップ支援事業(Vアップ事業)」です。
中小機構の「経営改善計画策定支援事業」では、計画を金融機関へ早く出すことをきっかけに、自社の経営を見直し、経営改善を進めてもらうための事業と説明されています。
似た名前の「経営改善計画策定支援事業(405事業)」との違いは、対象になる会社の状態です。
| 項目 | 早期経営改善計画(Vアップ事業) | 経営改善計画(405事業) |
|---|---|---|
| 対象 | 資金繰り管理や採算管理などの基本的な経営改善が必要な中小企業・小規模事業者 | 金融支援を伴う本格的な経営改善が必要な中小企業・小規模事業者 |
| 計画の位置づけ | 自社の経営を早めに見直し、金融機関に共有する | 返済条件の変更などの金融支援と一緒に進める |
| 費用の負担 | 国の側が3分の2 | 国の側が3分の2 |
どちらも、費用の3分の2を、各都道府県にある中小企業活性化協議会が認定支援機関に支払う形で負担します。会社が負担するのは残りの3分の1です。補助の上限額は、2026年3月の改定で引き上げられているため、中小企業庁の手引きで最新の額を確かめます。
計画に入れる5つの中身
中小企業庁のページでは、早期経営改善計画に入れる内容として、次の5つが示されています。
| 中身 | 何を書くか |
|---|---|
| ビジネスモデル俯瞰図 | 仕入先・外注先・自社・得意先のつながりと、お金と物の流れを1枚の図にする |
| 経営課題の内容と解決に向けた基本方針 | 数字と現場の話から、何が課題で、どの方向で解決するかを書く |
| アクションプラン | 誰が、いつまでに、何をするかを具体的に書く |
| 損益計画 | 売上・粗利・経費・利益の数年分の計画 |
| 資金繰表(実績・計画) | 過去の資金の動きと、これからの入金・支払いの予定 |
2026年3月26日に公表された改定(中小企業庁「早期経営改善計画策定支援(Vアップ事業)及び経営改善計画策定支援(405事業)の手引き・FAQ等を改定等します」)では、金融機関以外の支援機関が支援する場合について、2026年3月31日から計画に実態貸借対照表を加えることや、伴走支援の内容の強化などが示されています。
実態貸借対照表とは
実態貸借対照表は、決算書の貸借対照表を、今の実際の価値に置き直したものです。決算書には、回収できない売掛金や、売れ残って価値が下がった在庫、社長への貸付金なども、帳簿の金額のまま載っています。これらを実際に見込める額に直すと、会社の本当の体力が見えます(仮の数字)。
| 項目 | 決算書の額 | 実態の額 | 置き直した理由 |
|---|---|---|---|
| 売掛金 | 2,000万円 | 1,800万円 | 1年以上入金のない200万円を外す |
| 在庫 | 1,500万円 | 1,100万円 | 動いていない在庫400万円を外す |
| 社長への貸付金 | 300万円 | 0円 | 返済の見込みがない |
| 純資産 | 1,200万円 | 300万円 | 上の3つで900万円減る |
決算書では純資産が1,200万円あっても、実態では300万円しか残っていない、ということがあります。金融機関も、融資の判断の際に、決算書の数字をこうした実態の数字に置き直して見ることがあります。自社で先に置き直しておけば、金融機関との話し合いで、数字の見え方の違いに戸惑わずに済みます。純資産がマイナスになっている場合の考え方は、債務超過とは?で解説しています。
早期経営改善計画を使う流れ
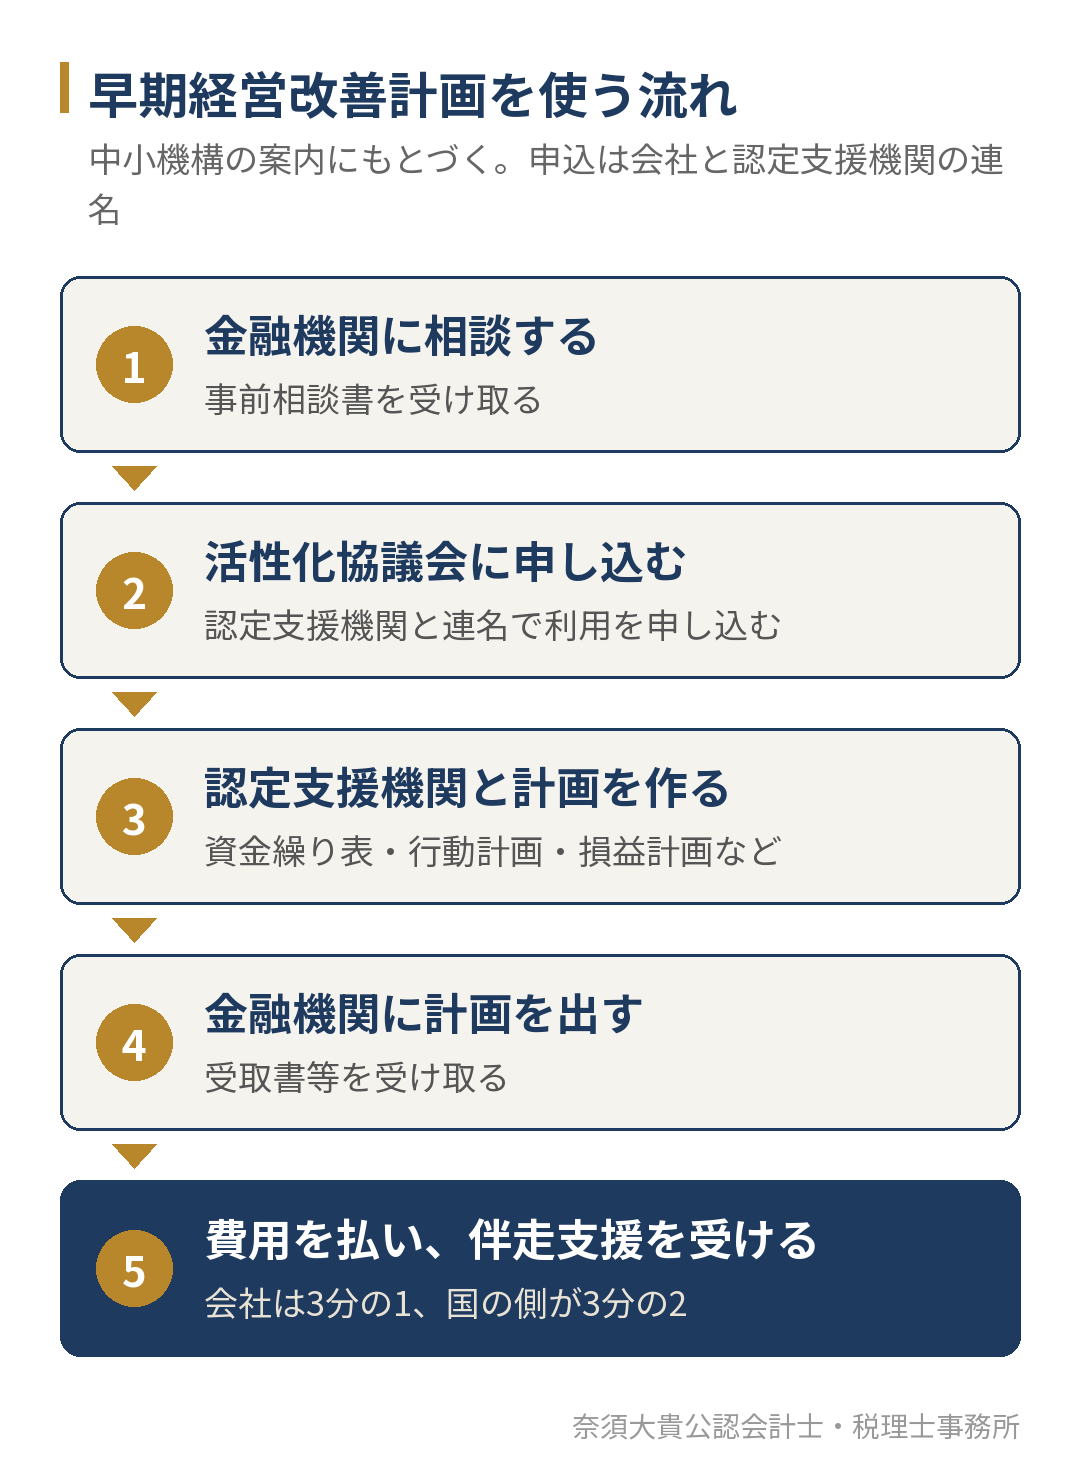
中小機構のページでは、次の順番で進む流れが示されています。
- 会社が金融機関に相談し、事前相談書を受け取る
- 認定支援機関が会社と連名で、中小企業活性化協議会に相談し、利用を申し込む
- 認定支援機関が、会社の計画づくりを支援する
- 会社が金融機関に計画を出し、受取書等を受け取る
- 会社は費用の3分の1を認定支援機関に払い、中小企業活性化協議会が3分の2を支払う
- 認定支援機関が、計画を作った後も伴走支援を行う
伴走支援では、数値計画と実績の差を確かめ、対応策を考え、計画の進み具合を金融機関などに報告します。計画を作って終わりではなく、作った後に毎月の数字と比べていくことが前提の仕組みです。毎月の比べ方は、予実管理とはで、試算表と予算表で比べる手順を紹介しています。
福岡県内の会社であれば、申込先は福岡県の中小企業活性化協議会です。認定支援機関には、税理士や公認会計士、中小企業診断士のほか、金融機関も含まれます。
使えるかどうか、どの認定支援機関と組むかを決める前に、まず自社の数字の状態を知りたいという方は、決算書3期分と直近の試算表を持ってお問い合わせください。今の税理士に話す前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。最初の面談で、資金繰りの実績を通帳から一緒に並べ、この事業を使う段階かどうかを確かめます。
計画を作る前に、会社がそろえておきたい数字
計画づくりの多くの時間は、数字を集めて整えることにかかります。次の3つを先にそろえておくと、計画の中身を考える時間を多く取れます。
1. 過去12か月の資金繰りの実績
通帳から、毎月の入金と支払い、借入の返済、月末の残高を並べます。資金繰表の「実績」の欄の元になります。中小企業庁のページでは、質問に数字を入れるだけで資金予定表を作れる「資金予定表かんたん作成ツール」(通常用と製造業用のExcel)も紹介されています。通帳から作る手順は、資金繰り表の作り方で解説しています。
2. 毎月締まった試算表
損益計画を立てるには、前の期と今期の月ごとの売上と粗利率、固定費が必要です。試算表が数か月遅れている会社は、まず毎月の締めを整えます。数字の読み方は、試算表の見方で紹介しています。
3. 借入の一覧
金融機関ごとの残高、毎月の返済額、金利、保証の有無を1枚にまとめます。計画で「今の返済を続けられるか」を確かめるときの土台になります。経営者保証の見直しを考えている場合は、経営者保証を外す方法もあわせてご覧ください。
損益計画の数字の置き方は、利益計画の立て方で、返済と納税から目標の利益を逆算する手順を解説しています。
どんな会社が使うとよいか
早期経営改善計画は、すでに返済が難しくなった会社よりも、その手前の会社に向いた仕組みです。次のような状態が続いている会社は、検討する価値があります。
| 状態 | 試算表や通帳での表れ方 |
|---|---|
| 毎月の資金繰りがぎりぎり | 月末の残高が、毎月の支払いの1か月分を下回る月がある |
| 返済のために借りている | 新しい借入の多くが、前の借入の返済に回っている |
| 粗利率が下がり続けている | 前年同月と比べて、粗利率が数か月続けて下がっている |
| 数字が締まるのが遅い | 試算表が2か月以上遅れて届く |
資金繰りがすでに厳しくなっている場合に最初の1週間でやることは、資金繰りが厳しいときの最初の1週間で紹介しています。借りた後に毎月の財務の状況を報告することが前提の保証としては、モニタリング強化型特別保証制度もあります。
計画の数字づくりと、作った後に毎月の実績と比べる仕組みまで一緒に考えたい方もご相談ください。今の税理士との契約はそのままで、相談だけを始めることもできます。借入の一覧と直近の試算表をお持ちいただければ、最初の面談で、どの数字から整えるかを一緒に決めます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所の財務顧問では、毎月の数字を締めて前月・前年同月・予算と比べるレポートを作り、資金繰りの見通しと借入の組み方を経営者と一緒に確かめています。支援の内容は、財務顧問(財務コンサル)のページでご案内しています。
なお、早期経営改善計画の利用の可否は中小企業活性化協議会が、融資や返済の条件は金融機関が判断します。当事務所がその結果を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
早期経営改善計画を作ると、返済の条件を変えてもらえますか?
中小機構の案内では、早期経営改善計画は基本的な経営改善の取組が必要な会社が対象で、金融支援を伴う本格的な経営改善が必要な会社は、経営改善計画策定支援事業(405事業)の対象とされています。返済の条件の変更まで必要かどうかは、資金繰りの実績と借入の状況から判断し、金融機関と相談して決めます。
今の顧問税理士が認定支援機関でなくても使えますか?
使えます。認定支援機関には、税理士や公認会計士のほか、金融機関なども含まれます。今の顧問税理士が認定支援機関でない場合は、別の認定支援機関と組んで計画を作ることになります。
資金繰りが苦しくなる前に手を打ちたい経営者の方へ
早期経営改善計画は、資金繰りが本当に苦しくなる前に、認定支援機関と資金繰り表・行動計画・損益計画などを作り、金融機関に出す国の支援の仕組みです。費用の3分の2を国の側が負担し、計画を作った後も伴走支援で毎月の数字と比べていきます。
「毎月の資金繰りがぎりぎりになってきた」「金融機関に自社の見通しを数字で説明したい」という方は、決算書と試算表、借入の一覧をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。