
業務委託で受け取る報酬は給与ではないため、会社員のような源泉徴収票は届かず、年末調整もありません。1年分の報酬と経費を自分で集めて、翌年の3月15日までに確定申告をします。報酬から所得税が源泉徴収されている場合は、その額も申告で差し引きます。
申告が必要かどうかは、収入の額ではなく、収入から経費を引いた「所得」で決まります。会社員として給与を受けながら業務委託の仕事もしている人と、業務委託の仕事だけをしている人では、確かめ方が違います。
この記事では、公認会計士・税理士の奈須大貴が、業務委託で働く人が確定申告をする必要があるかの確かめ方と、源泉徴収票の代わりに請求書と通帳から数字を集めて申告書を作る4つの手順を解説します。税金の決まりは、2026年11月時点で国税庁のタックスアンサーに掲載されている内容にもとづいています。
業務委託の報酬は、給与と何が違うのか
業務委託は、会社に雇われて働くのではなく、仕事を請け負って成果や作業に対して報酬を受け取る働き方です。税金の上では、報酬は給与ではなく、事業所得か雑所得として扱われます。そのため、会社員とは次の点が変わります。
| 項目 | 会社員(給与) | 業務委託(報酬) |
|---|---|---|
| 年末に届く書類 | 源泉徴収票 | 原則として届かない |
| 年末調整 | 会社が行う | ない |
| 所得税の天引き | 毎月の給与から | 一部の報酬だけ源泉徴収される |
| 経費 | 給与所得控除で一定額 | 実際に使った経費を差し引く |
| 申告 | 多くの人は不要 | 自分で確定申告する |
取引先が税務署に出す「報酬、料金、契約金及び賞金の支払調書」という書類があります。国税庁のタックスアンサー「No.7431 報酬、料金、契約金及び賞金の支払調書」では、提出先は支払者の所轄の税務署とされ、受け取る人への交付は求められていません。取引先が写しを送ってくれることはありますが、届かないのが普通と考え、自分で数字を集めます。
確定申告が必要かどうかの確かめ方
会社員として給与も受けている人
給与を1か所から受けていて、給与の全部が源泉徴収されている人は、国税庁の「No.1900 給与所得者で確定申告が必要な人」で、給与と退職金以外の所得の合計が20万円を超える場合に確定申告が必要とされています。
ここでの20万円は、報酬の額ではなく、報酬から経費を引いた所得の額です。たとえば、業務委託の報酬が年50万円で、仕事に使った経費が35万円なら、所得は15万円で20万円以下です。ただし、住民税には20万円の決まりがないため、お住まいの市区町村で住民税の申告が必要かを確かめてください。会社員の副業の申告は、副業で個人事業主になった会社員の確定申告で詳しく解説しています。
業務委託の仕事だけをしている人
給与のない人は、国税庁の「No.2020 確定申告」の原則どおり、1年間の所得の合計が所得控除の合計を超え、税額が出る場合に確定申告が必要です。所得控除には、基礎控除や、払った国民健康保険料・国民年金保険料などの社会保険料控除があります。
基礎控除の額は、合計所得金額と年分によって変わります。国税庁の「No.1199 基礎控除」では、令和7年分は合計所得金額が132万円以下の人で95万円とされ、所得が増えるにつれて段階的に少なくなります。令和8年分は改正があるため、申告する年分の表で確かめます。
税額が出ない場合でも、報酬から所得税が源泉徴収されている人は、申告すると源泉徴収された税金が戻ることがあります。申告しなくてよいかを考える前に、源泉徴収された額があるかを確かめておきます。
業務委託で働く人の確定申告の4つの手順
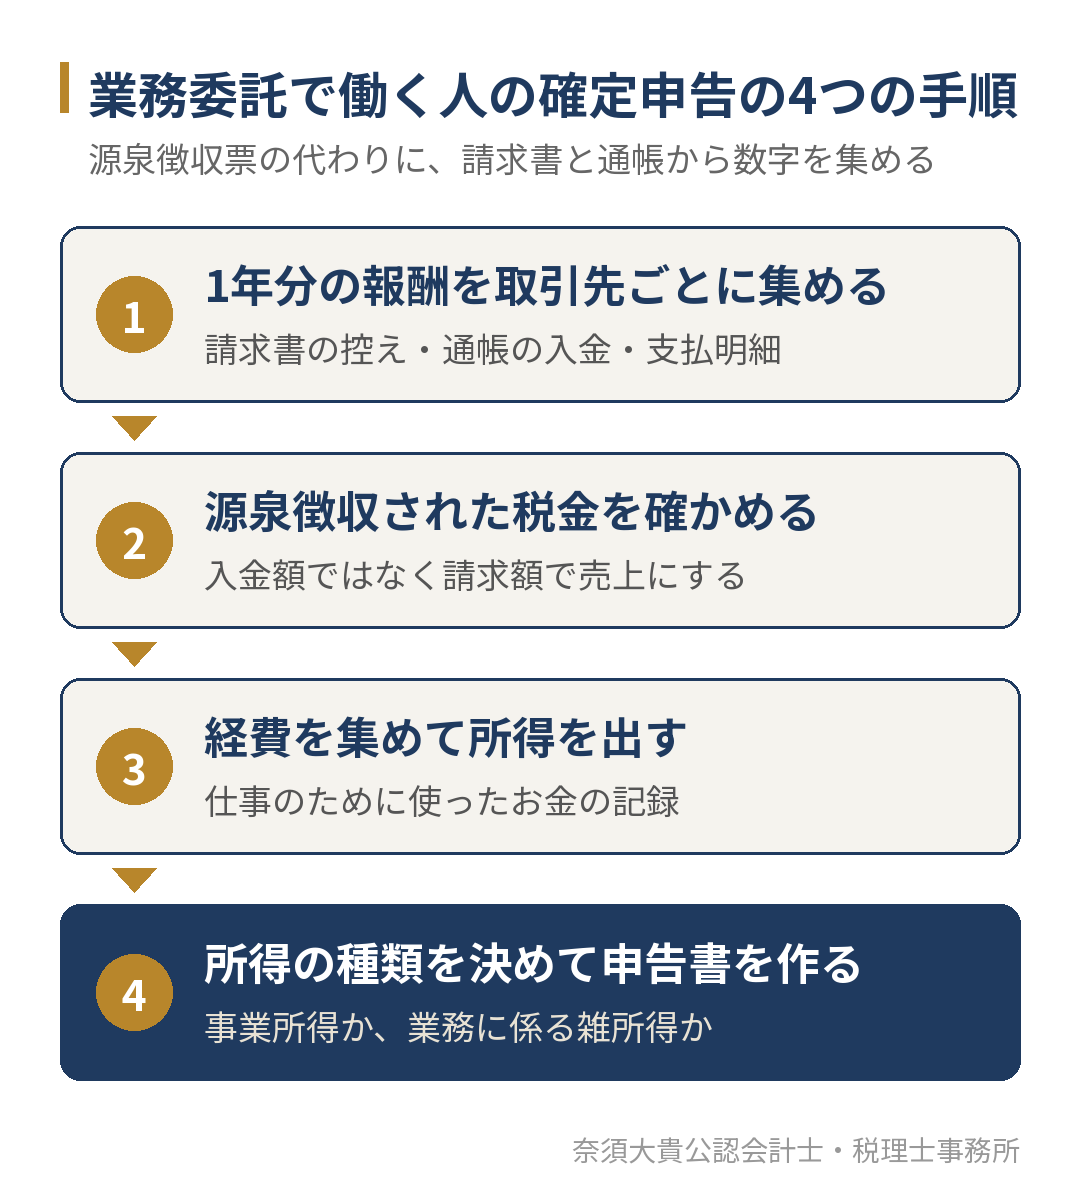
1. 1年分の報酬を取引先ごとに集める
1月から12月までの報酬を、取引先ごとに集めます。使うのは、請求書の控え、通帳の入金の記録、取引先のサイトやアプリの支払明細です。支払調書が届いた取引先は、その数字と照らし合わせます。
気をつけたいのは、売上にする時期です。12月に作業をして1月に入金された報酬は、原則として作業をした年の売上になります。通帳の入金だけで集めると、年をまたいだ報酬が抜けたり、二重になったりします。請求書の日付と入金の日付を、取引先ごとに表にして並べると確かめやすくなります。
2. 源泉徴収された税金を確かめる
報酬の中には、支払う側が所得税を源泉徴収してから振り込むものがあります。国税庁の「No.2792 源泉徴収が必要な報酬・料金等とは」では、原稿料や講演料、弁護士・公認会計士などの特定の資格を持つ人の報酬、モデルや外交員の報酬、芸能の出演料などが挙げられています。
原稿料や講演料の場合、源泉徴収される額は、1回の支払いが100万円以下なら支払う額の10.21%です(国税庁「No.2795 原稿料や講演料等を支払ったとき」)。報酬10万円の場合、源泉徴収されるのは10,210円で、振り込まれるのは89,790円です。
| 項目 | 金額 |
|---|---|
| 報酬(請求した額) | 100,000円 |
| 源泉徴収された所得税 | 10,210円 |
| 振り込まれた額 | 89,790円 |
| 売上にする額 | 100,000円 |
売上にするのは、振り込まれた89,790円ではなく、請求した10万円です。差の10,210円は、申告書で「源泉徴収税額」として差し引き、納める税金より多ければ還付されます。源泉徴収の対象にならない報酬(配送や清掃などの作業の報酬など)は、振り込まれた額がそのまま報酬の額です。源泉徴収された報酬の集め方は、報酬から源泉徴収された個人事業主の確定申告で詳しく解説しています。
3. 経費を集めて所得を出す
報酬から、その仕事のために使ったお金を経費として差し引きます。業務委託の仕事でよくある経費は、仕事に使う道具やパソコン、通信費、移動のための交通費やガソリン代、仕事場の家賃のうち仕事に使う分などです。
自宅で仕事をしている場合、家賃や電気代は、仕事に使った割合だけを経費にします。割合の決め方と根拠の残し方は、個人事業主の経費はどこまで?で解説しています。領収書やレシートは、申告の後も保存が必要です。帳簿の付け方と保存の期間は、個人事業主の帳簿の付け方で紹介しています。
4. 所得の種類を決めて申告書を作る
業務委託の報酬は、事業所得か、業務に係る雑所得のどちらかで申告します。国税庁の「No.1500 雑所得」では、業務に係る雑所得は「副業に係る収入のうち営利を目的とした継続的なもの」とされています。業務委託の仕事を本業として続けている人は事業所得、会社員が副業として受けている人は雑所得になることが多いと考えられます。
どちらで申告するかによって、使える控除が変わります。
| 項目 | 事業所得 | 業務に係る雑所得 |
|---|---|---|
| 青色申告特別控除 | 要件を満たせば使える | 使えない |
| 開業届・青色申告の届出 | 本業として続けるなら出す | 原則として出さない |
| 書類の保存 | 帳簿と書類を保存する | 前々年の収入が300万円を超えると、現金預金取引等関係書類の保存が必要 |
青色申告特別控除は、国税庁の「No.2072 青色申告特別控除」で、不動産所得か事業所得を生ずべき事業を営んでいる人が対象とされています。業務委託の仕事を本業として続けるなら、開業届と青色申告の承認申請を出しておくと、翌年以後の税金を抑えられます。出し方は開業届をe-Taxで出すときの届出の選び方で、青色申告にする意味は青色申告のメリットとは?で解説しています。
どの手順でつまずいているかが分からない場合は、請求書の控えと通帳を持ってお問い合わせください。今の税理士に話す前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。最初の面談で、1年分の報酬と源泉徴収された額を一緒に整理します。
仮の数字で見る、事業所得と雑所得の違い
業務委託の仕事だけをしている人で、1年の報酬が480万円、経費が120万円の例です(仮の数字、源泉徴収はないものとします)。
| 項目 | 事業所得(青色申告で65万円の控除を受ける場合) | 業務に係る雑所得 |
|---|---|---|
| 報酬 | 480万円 | 480万円 |
| 経費 | 120万円 | 120万円 |
| 青色申告特別控除 | 65万円 | ― |
| 所得 | 295万円 | 360万円 |
同じ仕事、同じ報酬でも、所得に65万円の差が出ます。所得が少なくなれば、所得税と住民税に加えて、前の年の所得で決まる国民健康保険料も下がります。国民健康保険料の決まり方は、個人事業主の国民健康保険が高すぎる理由で解説しています。65万円の控除を受けるには、複式簿記での記帳と、e-Taxでの申告などの要件があります。
申告しないままにしておくとどうなるか
業務委託の報酬は、取引先が経費として税務署に申告しています。原稿料や講演料、資格を持つ人への報酬などは、同じ人への1年の支払いが5万円を超えると、取引先が税務署に支払調書を出すことになっています。申告していない報酬は、こうした書類から分かることがあります。
申告が必要なのにしていない年があると、後から本来の税金に加えて、無申告加算税や延滞税がかかります。税務署から調査の通知が来る前に自分で申告すれば、加算される税金は軽くなります。開業届を出さないまま申告していない年がある場合の進め方は、開業届を出してない個人事業主の確定申告で解説しています。
申告していない年がある方や、何年分をどう申告すればよいか分からない方もご相談ください。今の税理士との契約はそのままで、確定申告の相談だけを始めることもできます。通帳と、取引先ごとの支払明細をお持ちいただければ、最初の面談で、何年分をどの順番で申告するかを一緒に決めます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、業務委託で働く方の確定申告について、報酬と源泉徴収の額の整理から、事業所得として青色申告にするかの判断、翌年からの記帳の進め方までを支援しています。報酬が増えてきた方には、消費税の申告が必要になる時期や、法人にするかどうかの判断も一緒に考えます。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
なお、「申告書の作成だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
よくあるご質問
業務委託の所得が20万円以下なら、確定申告はいりませんか?
給与を1か所から受けていて、給与の全部が源泉徴収されている会社員であれば、給与以外の所得が20万円以下のときは確定申告は不要です。業務委託の仕事だけをしている人には、20万円の決まりはありません。また、住民税は別の決まりのため、市区町村での申告が必要かを確かめてください。
支払調書がなくても確定申告はできますか?
できます。支払調書は取引先が税務署に出す書類で、受け取る人に送ることは求められていません。請求書の控えと通帳の入金の記録から、取引先ごとの1年分の報酬と、源泉徴収された額を集めて申告します。
業務委託で働いていて、確定申告に不安がある方へ
業務委託の報酬は給与ではないため、源泉徴収票も年末調整もなく、自分で確定申告をします。請求書と通帳から1年分の報酬を集め、源泉徴収された税金は請求額との差で確かめ、経費を差し引いて、事業所得か雑所得かを決めて申告書を作ります。
「どこまでが売上で、どれが経費か分からない」「事業所得で青色申告にするべきか迷っている」という方は、請求書の控えと通帳をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。