
経営者保証を外すには、「会社と経営者のお金が分かれている」「会社の資産と収益力で返済できる」「金融機関に財務の情報を適時に出している」という3つの要件を満たしていることを、決算書と毎月の数字で示し、借入ごとに見直しを申し出ます。保証を外すかどうかの最終的な判断は金融機関が行いますが、申し出る前の段階で、自社がどこまで当てはまるかは決算書でほぼ確かめられます。
この記事では、公認会計士・税理士の奈須大貴が、3つの要件を決算書のどこで確かめるか、保証料の上乗せで保証を付けずに借りられる信用保証協会の制度の条件、金融機関に申し出る順番を解説します。
経営者保証を外すとは
中小企業が金融機関から借りるとき、多くの場合、社長が会社の借入を個人で保証します。これが経営者保証です。会社が返せなくなったときは、社長個人が返す責任を負います。
「外す」には2つの場面があります。1つは、すでに付いている保証を解除してもらうことです。もう1つは、これから借りる借入に保証を付けないことです。どちらも、金融機関が会社の数字と管理の状態を見て判断します。
中小企業庁の経営者保証のページでは、経営者保証に関するガイドラインを「中小企業、経営者、金融機関共通の自主的なルール」と位置付け、法的な拘束力はないものの、関係者が自発的に尊重し、守ることが期待されていると説明しています。同じページには、保証を解除するかどうかの最終的な判断は金融機関にゆだねられる、とも書かれています。つまり、条件を満たせば自動的に外れるものではなく、数字を示して申し出て、話し合って決めるものです。
中小企業庁が示す3つの要件と、決算書で見る所
中小企業庁のページでは、ガイドラインの3要件を次のように示しています。3要件のすべてまたは一部を満たせば、保証なしで借りられたり、今の保証を見直せたりする可能性がある、とされています。
| 要件 | 決算書・帳簿で見る所 | 当てはまりにくい例 |
|---|---|---|
| 1. 資産の所有やお金のやりとりで、法人と経営者が明確に区分・分離されている | 貸借対照表の役員への貸付金・仮払金、社長個人の資産の会社での使用、交際費や車両費の中身 | 役員貸付金が毎年増えている、会社の口座で私的な支払いをしている |
| 2. 財務基盤が強化されており、法人のみの資産や収益力で返済が可能である | 純資産の額、経常利益と減価償却費、借入の残高と毎年の返済額 | 債務超過、毎年の返済額が利益と減価償却費の合計を上回っている |
| 3. 金融機関に対し、適時適切に財務情報が開示されている | 決算書を毎期出しているか、試算表を求めに応じて出せるか | 決算書しか出していない、試算表が数か月遅れる |
1つめの要件で最も見られやすいのは、貸借対照表の「役員貸付金」「仮払金」です。社長が会社のお金を個人のために使い、それが貸付金として残っていると、会社と個人のお金が分かれていないと受け取られます。
2つめは、会社の稼ぐ力で返せるかです。目安として、経常利益に減価償却費を足した額が、毎年の元金の返済額を上回っているかを見ます。純資産がマイナス(債務超過)の会社は、この要件で厳しく見られます。債務超過の確かめ方と戻し方は、債務超過とは?で解説しています。
3つめは、数字を出す速さと正確さです。決算書を年に1回渡すだけでなく、毎月の試算表を翌月のうちに出せる会社は、この要件を満たしやすくなります。
保証料の上乗せで保証を付けない信用保証協会の制度
信用保証協会の保証付きの借入には、2024年3月15日から、保証料率の上乗せを条件に、保証人を付けないことを会社が選べる制度があります。中小企業庁の保証料率の上乗せにより経営者保証を提供しないことを選択できる信用保証制度等を開始しますに載っている要件は次のとおりです。
| 要件 | 内容 |
|---|---|
| ① 決算書の提出 | 過去2年間、決算書等を申込金融機関の求めに応じて提出していること |
| ② 代表者との関係 | 直近の決算で代表者への貸付金等がなく、代表者への役員報酬・賞与・配当等が社会通念上相当と認められる額を超えていないこと |
| ③ 財務の状態 | 直近の決算で債務超過でない(純資産がゼロ以上)こと、または直近2期の決算で減価償却前経常利益が連続して赤字でないこと |
| ④ 誓約 | ①と②を続けて満たすことを誓約する書面を出していること |
| ⑤ 会社の希望 | 保証料率の上乗せで保証人を付けないことを希望していること |
上乗せの幅は、③の2つの条件を両方満たす場合は保証協会所定の保証料率に0.25%、どちらか一方だけの場合は0.45%です。国が上乗せ分の一部を補助する促進特別保証制度もあり、取扱期間は2027年3月31日までで、2026年4月1日から2027年3月31日までの保証申込分の補助率は0.05%と案内されています。
ここで分かるのは、制度の要件がそのまま決算書の数字だということです。代表者への貸付金、役員報酬の水準、純資産、減価償却前経常利益の4つは、決算書を開けばその場で確かめられます。保証料そのものの計算のしかたは、信用保証協会の保証料はいくら?で解説しています。
自社の決算書で点検する確認表
直近2期の決算書を手元に置いて、次の表を上から確かめてください。どの項目も、決算書か勘定科目内訳明細書に答えがあります。
| 確かめること | 見る所 | 当てはまる目安 |
|---|---|---|
| 代表者への貸付金・仮払金がない | 貸借対照表、勘定科目内訳明細書の貸付金・仮払金 | 直近の決算で残高がゼロ |
| 役員報酬が利益と比べて高すぎない | 損益計算書の役員報酬と経常利益 | 役員報酬を払った後も利益が出ている、または赤字の理由を説明できる |
| 債務超過でない | 貸借対照表の純資産の部の合計 | ゼロ以上 |
| 減価償却前経常利益が2期続けて赤字でない | 経常利益+減価償却費(販管費と製造原価の両方) | 2期のうち少なくとも1期はプラス |
| 決算書を2年分出している | 金融機関への決算報告の記録 | 毎期、決算後に出している |
| 試算表を毎月出せる | 月次の締めの時期 | 翌月のうちに締まっている |
| 会社と個人の資産が分かれている | 社長個人の土地・建物・車の会社での使い方、交際費の中身 | 賃料や使用料を契約どおりに払っている |
役員報酬をいくらにするかは、今期の利益の見通しと会社に残すお金から決めるのが基本です。決め方の手順は役員報酬の決め方で紹介しています。
表で2つ以上「当てはまらない」が出た場合は、申し出る前に直す順番を決めるところから始めます。今の税理士に話す前の段階でも、決算書だけを持ってご相談いただけます。最初の面談で、直近2期の決算書を一緒に見て、どの要件から整えるかを決めます。
仮の数字で確かめる例
保証協会付きで3,000万円を借りている会社を例に、要件③を確かめてみます。数字は仮のものです。
| 項目 | 前期 | 当期 |
|---|---|---|
| 経常利益 | −180万円 | −90万円 |
| 減価償却費 | 260万円 | 240万円 |
| 減価償却前経常利益 | 80万円 | 150万円 |
| 純資産 | −120万円 | −40万円 |
経常利益は2期とも赤字ですが、減価償却費を足すと2期ともプラスなので、「減価償却前経常利益が連続して赤字でない」には当てはまります。一方で、純資産は当期もマイナスなので、「債務超過でない」には当てはまりません。この場合、③は一方だけを満たすことになり、上乗せは0.45%です。
残高が3,000万円のままだとすると、上乗せ分は年に3,000万円×0.45%=13.5万円です。翌期に40万円以上の利益を残して純資産をゼロ以上に戻せれば、③の両方を満たし、上乗せは0.25%、同じ残高で年7.5万円になります。実際には返済で残高が減るので、上乗せの額もその分少なくなります。
このように、保証を外せるかどうかと、外すために払う上乗せの額は、決算の数字で決まります。決算の前に着地の見込みを作り、純資産をプラスに戻せるかを確かめておくと、申し出の時期を選べます。着地の見込みの作り方は、決算の着地見込みとは?で解説しています。
金融機関に申し出る順番
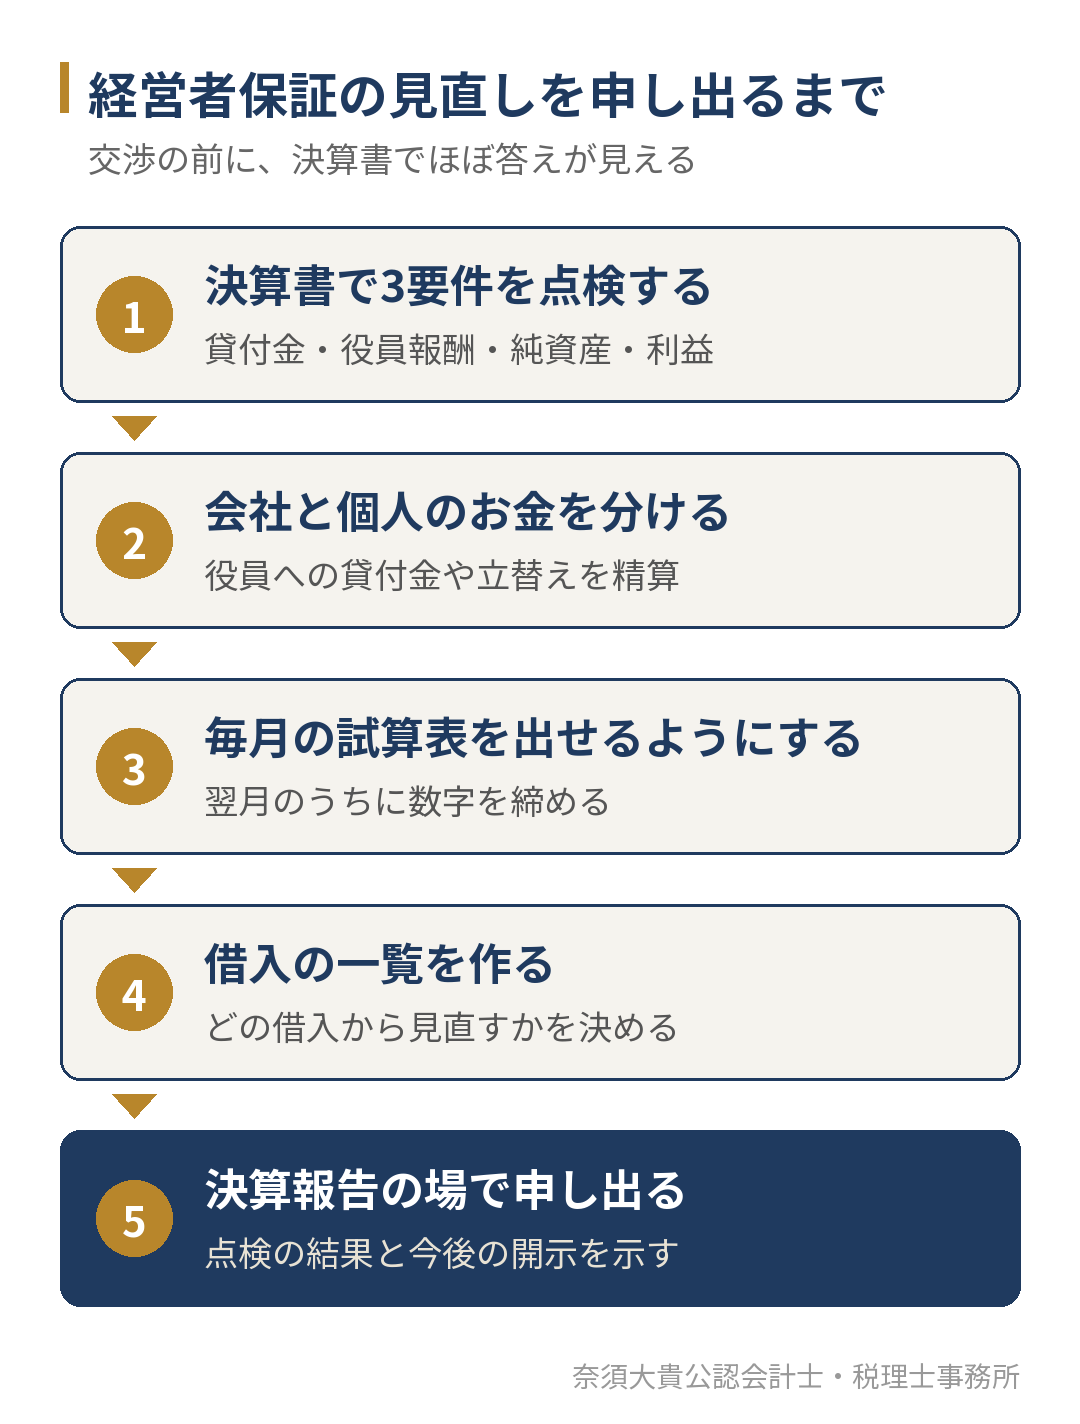
1つめは、上の確認表で3要件を点検することです。2つめは、会社と個人のお金を分けることです。役員貸付金が残っている場合は、精算の方法と時期を決めます。社長個人の資産を会社で使っている場合は、賃貸借の契約と支払いを整えます。
3つめは、毎月の試算表を出せる体制です。金融機関が見たいのは、決算の数字だけでなく、期の途中で業績がどう動いているかです。翌月のうちに数字を締める手順は、月次決算のやり方で紹介しています。
4つめは、借入の一覧を作り、どの借入から見直すかを決めることです。保証協会付きの借入とプロパー融資(保証協会を通さない借入)では、話の進め方が変わります。借入ごとの残高、返済額、保証の有無を1枚に並べておくと、金融機関との話が早く進みます。
5つめは、決算報告の場で申し出ることです。点検の結果と、今後も毎月の数字を出していくことを合わせて伝えます。保証協会の制度を使う場合は、モニタリング強化型特別保証制度のように、借りた後の月次の管理を前提にした制度もあります。保証協会の審査で見られる点は、福岡県信用保証協会の審査で整理しています。
どの借入から申し出るか、決算書のどこを直してから申し出るかは、会社ごとに答えが変わります。今の顧問契約を終えなくても、数字の点検だけを別に相談することができます。借入の一覧と直近2期の決算書を持ってお問い合わせください。最初の面談で、申し出の順番と、決算までに整える項目を一緒に決めます。
保証を外すことで変わること
保証を外すと、会社が返せなくなったときに社長個人の財産で返す責任がなくなります。事業を続けるうえでも、次の世代に会社を引き継ぐうえでも、経営者の負担は大きく変わります。
一方で、保証協会の制度を使う場合は、上で見たとおり保証料が上乗せになります。また、保証を外した後も、決算書と試算表を出し続け、会社と個人のお金を分け続けることが前提になります。上乗せの額と、毎月の開示の手間を、保証がなくなることと比べて判断します。
代表者が交代するときも、前の経営者の保証をどうするか、新しい経営者が保証を引き継ぐかを見直す場面になります。どの場面でも、話の出発点は決算書の数字です。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
経営者保証の見直しの相談では、直近2期の決算書と借入の一覧をもとに、この記事の確認表で3要件を点検し、決算までに整える項目と、金融機関に申し出る順番を決めます。役員貸付金の精算の方法や、役員報酬の水準の見直しも、税金への影響と合わせて検討します。毎月の数字を締めて金融機関に出していく支援は、財務顧問(財務コンサル)のページでご案内しています。融資の前に税理士にどこまで相談できるかは、税理士に融資の相談はできる?で解説しています。
なお、保証の解除や融資の実行は、金融機関と信用保証協会が判断します。当事務所が保証の解除を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
経営者保証なしで新しく借りることはできますか?
3要件を満たしていれば、保証を求めない融資を金融機関に検討してもらえる可能性があります。保証協会付きの借入では、この記事で紹介した保証料の上乗せの制度もあります。どちらも、決算書と試算表で要件を示すことが出発点です。
役員貸付金があると、保証は外せませんか?
保証協会の上乗せの制度では、直近の決算で代表者への貸付金等がないことが要件です。決算までに精算できるかを先に確かめ、精算の方法(返済、役員報酬との関係など)は税金への影響も見て決めます。
決算書のどこから見ればよいですか?
貸借対照表の純資産の合計と役員への貸付金、損益計算書の経常利益と減価償却費の4つを最初に見ます。決算書の読み方は経営者が決算書で見るポイントでも紹介しています。
経営者保証を外したい経営者の方へ
経営者保証を外せるかどうかは、交渉の場で決まる前に、決算書の数字でほぼ見えています。代表者への貸付金、役員報酬の水準、純資産、減価償却前経常利益を確かめ、足りない所を決算までに整え、毎月の数字を出せる体制を作ってから申し出るのが近道です。
「自社の決算書で当てはまるかを見てほしい」「どの借入から申し出ればよいか分からない」という方は、決算書と借入の一覧をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。