
個人事業主でも、従業員やパート・アルバイト、家族の青色事業専従者に給与を払っていれば、原則として年末調整をする必要があります。年末調整は、会社だけの手続きではなく、給与を払っている人(源泉徴収義務者)がする手続きだからです。一方、個人事業主自身の所得は年末調整の対象ではなく、翌年3月の確定申告で精算します。
この記事では、公認会計士・税理士の奈須大貴が、個人事業主が年末調整をする必要がある場合とない場合、12月の手順、1月の提出と納付、自分の確定申告までの流れを解説します。
個人事業主に年末調整が必要な場合
年末調整は、給与から毎月差し引いてきた源泉所得税の合計と、1年分の給与にかかる本来の所得税の額を比べて、差額を精算する手続きです。給与を払っている人が、従業員に代わって行います。
個人事業主の場合、年末調整が必要かどうかは次のように整理できます。
| 状況 | 年末調整 |
|---|---|
| 従業員やパート・アルバイトに給与を払っている | 必要(対象になる人の分) |
| 家族を青色事業専従者にして給与を払っている | 必要(専従者も対象になる) |
| 外注先に報酬を払っているだけ | 不要(給与ではないため) |
| 従業員がおらず、自分一人で事業をしている | 不要(自分の所得は確定申告で精算) |
青色事業専従者の給与も、ほかの従業員と同じ「給与」です。家族だからと年末調整をしていない例が見られますが、専従者から扶養控除等申告書を出してもらい、ほかの従業員と同じように年末調整をします。青色事業専従者の仕組みは、青色事業専従者の記事で解説しています。
外注先への報酬は給与ではないため、年末調整の対象になりません。ただし、実態が給与と判断されると、源泉所得税の徴収漏れを指摘されることがあります。外注か給与かは、契約書の名前ではなく、仕事の進め方や指揮命令の有無などの実態で判断されます。
年末調整の対象になる人、ならない人
給与を払っている人の中でも、年末調整の対象になる人とならない人がいます。
| 対象になる人 | 対象にならない人 |
|---|---|
| 1年を通じて勤務し、扶養控除等申告書を出している人 | その年の給与が2,000万円を超える人 |
| 年の途中で就職し、年末まで勤務している人 | 扶養控除等申告書を出していない人(ほかの勤め先が主な人など) |
| 年の途中で退職した人のうち、一定の場合(12月の給与を受け取った後の退職など) | 年の途中で退職した人(一定の場合を除く) |
ほかの勤め先で扶養控除等申告書を出しているパート・アルバイトは、毎月の源泉徴収の税率が高い区分(乙欄)で計算されていて、年末調整の対象になりません。その人はほかの勤め先の年末調整や、自分の確定申告で精算します。11月の段階で、だれから扶養控除等申告書を受け取っているかを一覧にしておくと、対象者の判断がしやすくなります。
11月のうちに確かめておくこと
年末調整は12月の最後の給与で精算するのが一般的なため、準備は11月から始めます。次の点を先に確かめておくと、12月に慌てずに済みます。
| 確かめること | 理由 |
|---|---|
| 対象者の一覧(入社・退職した人、扶養控除等申告書を出している人) | 年末調整をする人を決めるため |
| 従業員の家族の状況の変化(結婚、出産、子どもの就職など) | 配偶者や扶養の控除が変わるため |
| 1月から11月までの給与と源泉所得税の集計が、帳簿と合っているか | 年税額の計算のもとになるため |
| 12月の給与と賞与の支給日 | どの給与で精算するかを決めるため |
| 給与計算ソフトや申告書の様式が、今年の改正に対応しているか | 控除の額などが改正で変わるため |
特に、1月から11月までの集計がずれていると、年末調整の計算そのものが合わなくなります。毎月の給与の支払いと源泉所得税の額を、帳簿と給与の明細で見比べておきます。
12月の年末調整の手順
年末調整の主な手順は次のとおりです。
- 対象になる人から、扶養控除等申告書、基礎控除や配偶者控除などの申告書、保険料控除申告書を集める
- 生命保険料や地震保険料の控除証明書、住宅ローン控除の申告書などの添付書類を確かめる
- 1年分の給与と、毎月差し引いた源泉所得税を集計する
- 各種の控除を差し引いて、1年分の本来の所得税(年税額)を計算する
- 毎月差し引いた額と年税額の差額を、12月の最後の給与(または翌年1月の給与)で精算する
年末調整の計算の仕方や申告書の様式は、税制改正によって毎年のように変わります。最新の内容は、国税庁の「年末調整がよくわかるページ(令和8年分)」で確かめてください。
仮の数字で見る精算
従業員Bさんの年間の給与が300万円で、1月から12月までに差し引いた源泉所得税の合計が6万円、年末調整で計算した年税額が4.5万円だったとします。
- 差し引きすぎた額:6万円−4.5万円=1.5万円
- 12月の給与で、1.5万円をBさんに返す(還付する)
- 返した1.5万円は、事業主が納める源泉所得税から差し引く
反対に、年税額のほうが多ければ、不足分を12月の給与から追加で差し引きます。この還付や追加の徴収は、事業主の手元のお金の動きにも関わるため、12月の資金繰りの中で確かめておきます。
1月の提出と納付
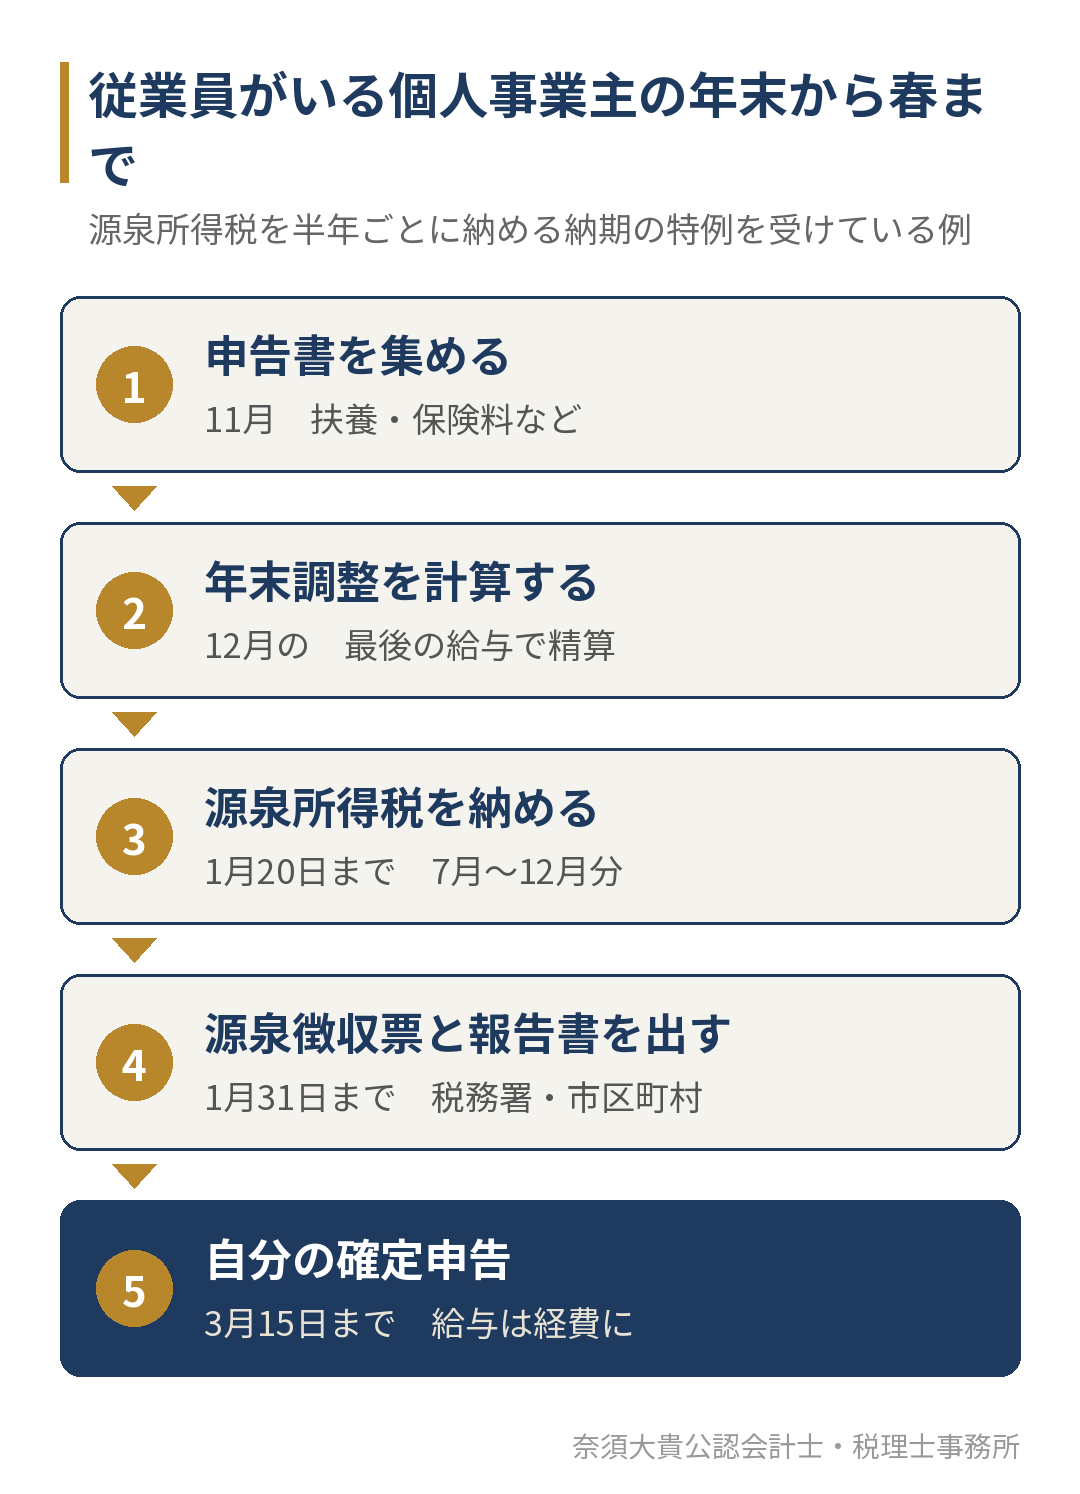
年末調整が終わったら、翌年1月に提出と納付が続きます。
| 期限 | すること | 提出・納付先 |
|---|---|---|
| 1月10日 | 12月分の源泉所得税を納める(毎月納付の場合) | 金融機関・e-Taxなど |
| 1月20日 | 7月〜12月分の源泉所得税を納める(納期の特例の場合) | 金融機関・e-Taxなど |
| 1月31日 | 従業員に源泉徴収票を渡す | 従業員本人 |
| 1月31日 | 法定調書合計表と、一定の人の源泉徴収票を出す | 税務署 |
| 1月31日 | 給与支払報告書を出す | 従業員が1月1日に住んでいる市区町村 |
税務署に源泉徴収票を出す必要があるのは、年末調整をした人のうち給与が500万円を超える人などです(国税庁「No.7411 給与所得の源泉徴収票等の法定調書の提出義務がある人」)。一方、市区町村への給与支払報告書は、1月1日に在籍している人の分を、原則として給与の額にかかわらず出します。
また、令和9年1月1日以後に提出するものからは、市区町村に給与支払報告書を出せば、税務署にも源泉徴収票を出したものとみなされる仕組みが始まります。提出の方法によって扱いが変わることがあるため、提出の前に国税庁や市区町村の案内で確かめてください。
従業員が10人未満の事業主は、源泉所得税を半年ごとにまとめて納める「納期の特例」を受けられます。7月から12月分を1月20日までに納めるため、年末調整の精算の結果もこの納付に反映されます。納期の特例の仕組みと資金繰りへの影響は、源泉所得税の納期の特例の記事で解説しています。
給与支払報告書は、翌年度の住民税の計算のもとになります。福岡市などの住民税を給与から差し引く特別徴収の仕組みは、福岡市の住民税の特別徴収の記事をご覧ください。
年末調整をしないとどうなるか
年末調整は、給与を払っている人の義務です。年末調整をしないと、次のようなことが起こり得ます。
- 差し引きすぎた源泉所得税が従業員に返らず、従業員が自分で確定申告をしなければならなくなる
- 源泉所得税が足りていなかった場合、不足分は従業員ではなく事業主が納めることになり、不納付加算税や延滞税がかかることがある
- 源泉徴収票を渡さないと、従業員が転職先の年末調整やローンの手続きで困る
「従業員が1人だけだから」「家族だけだから」という理由で年末調整をしていない場合は、今年の分から整えることをおすすめします。
自分の確定申告との関係
個人事業主自身の所得は、年末調整ではなく、翌年3月15日までの確定申告で精算します。従業員や専従者に払った給与は、確定申告で事業の経費になります。年末調整で集計した1年分の給与の額と、帳簿の給与の額が合っているかを、確定申告の前に確かめておきます。
年の途中で事業をやめて会社員になった人は、勤め先で年末調整を受けますが、事業をしていた期間の所得は年末調整では精算されないため、確定申告が必要です。
年末調整、1月の提出、3月の確定申告、消費税の申告と、従業員がいる個人事業主の年末から春は手続きが続きます。確定申告をまとめて依頼する場合の流れは、確定申告を税理士に依頼する場合の記事で解説しています。
よくあるご質問
アルバイトを短期間だけ雇った場合も、年末調整は必要ですか?
年末まで勤務し、扶養控除等申告書を出している人なら対象になります。年の途中で辞めた人は原則として対象にならず、本人が確定申告などで精算します。その場合も、源泉徴収票は渡す必要があります。
専従者の給与が少なく、源泉所得税を差し引いていない場合も年末調整は必要ですか?
扶養控除等申告書を出している専従者なら、年末調整の対象です。年税額が0円になる場合でも、源泉徴収票を作って本人に渡し、市区町村には給与支払報告書を出します。給与支払報告書は、専従者の住民税の計算のもとにもなります。
年末調整は自分でできますか?
従業員が少なく、控除の内容が単純であれば、国税庁の資料や給与計算ソフトを使って自分で行うこともできます。扶養の判定や住宅ローン控除などで迷う場合は、税理士に依頼する方法もあります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。個人事業主の方の税務顧問では、毎月の記帳と試算表をもとに、年間の所得と納税額を第2四半期頃から見通し、第3四半期で精度を高めて確定申告に備えます。
従業員や専従者がいる場合は、年末調整、1月の源泉所得税の納付と法定調書、3月の確定申告までを1年の流れとして組み立て、納付の時期と額を前もってお伝えします。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
従業員がいる個人事業主の方へ
個人事業主でも、従業員や青色事業専従者に給与を払っていれば年末調整が必要で、1月には源泉徴収票や給与支払報告書の提出と源泉所得税の納付が続きます。11月のうちに対象者と必要な書類を確かめておけば、12月以降の手続きを落ち着いて進められます。
「家族の専従者の年末調整をしていなかった」「年末調整から確定申告までをまとめて任せたい」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。