
労働者派遣事業の資産要件(財産的基礎)は、基準資産額と現金・預金の基準に「派遣の事業所の数」を掛けて計算するため、事業所を1か所追加するごとに、基準資産額は2,000万円、現金・預金は1,500万円ずつ上がります。事業所の新設は変更届出の手続ですが、新設する事業所も許可基準を満たす必要があり、次の更新でも増えた後の事業所の数で判定されます。足りない場合は、事業所を出す前に増資して決算で満たすか、増資した後の月次決算に公認会計士の監査証明(更新では合意された手続も可)を付けて確かめてもらう方法があります。
この記事では、公認会計士・税理士の奈須大貴が、事業所の数で基準がどれだけ増えるか、いつ・どの決算書で確かめられるか、足りないときの手の打ち方を、仮の数字で解説します。有料職業紹介事業の場合の違いも紹介します。
事業所の数で、基準はこれだけ増える
派遣の資産要件は3つあり、そのうち基準資産額と現金・預金の2つに事業所の数が掛かります。基準資産額は、資産の総額から繰延資産と営業権(のれん)を除き、負債の総額を引いた額です。要件の基本と、1か所の会社が更新に向けて確かめる進め方は、派遣の資産要件を満たさないときは?更新前の決算を期中から見通す進め方で解説しています。
| 派遣の事業所の数 | 基準資産額 | 自己名義の現金・預金 | 負債との比率 |
|---|---|---|---|
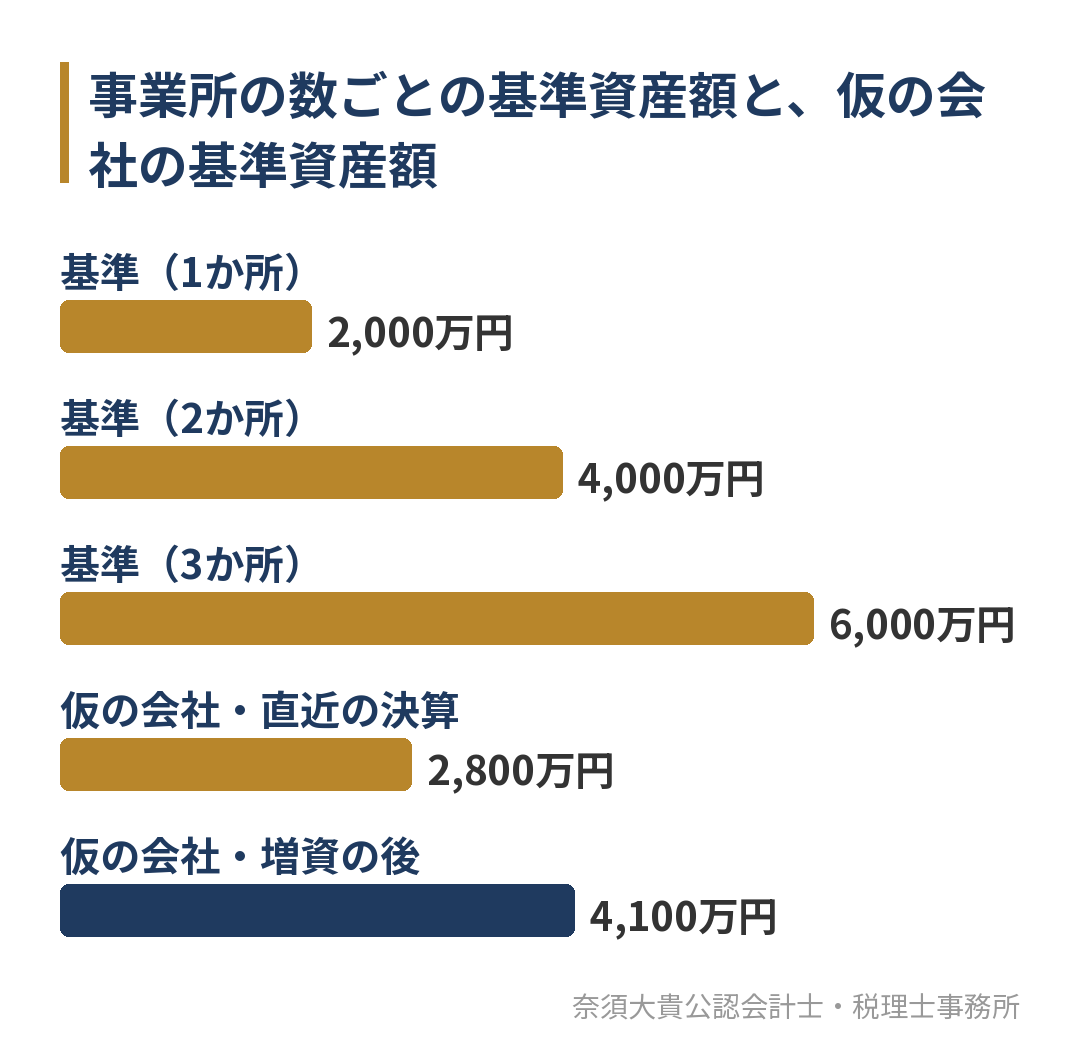
| 1か所 | 2,000万円以上 | 1,500万円以上 | 基準資産額が負債の総額の7分の1以上 |
| 2か所 | 4,000万円以上 | 3,000万円以上 | 同じ(事業所の数では変わらない) |
| 3か所 | 6,000万円以上 | 4,500万円以上 | 同じ |
| 4か所 | 8,000万円以上 | 6,000万円以上 | 同じ |
厚生労働省の労働者派遣事業関係業務取扱要領では、基準資産額は「2,000万円に当該事業主が労働者派遣事業を行う(ことを予定する)事業所の数を乗じた額以上」とされています。数えるのは派遣を行う事業所なので、職業紹介だけを行う拠点は、派遣の事業所の数には入りません。
有料職業紹介事業も、基準に事業所の数が掛かる点は同じです。ただし、新規の許可と更新で基準が違います。
| 職業紹介の事業所の数 | 新規の許可:基準資産額 | 新規の許可:現金・預金 | 更新:基準資産額 |
|---|---|---|---|
| 1か所 | 500万円以上 | 150万円以上 | 350万円以上 |
| 2か所 | 1,000万円以上 | 210万円以上 | 700万円以上 |
| 3か所 | 1,500万円以上 | 270万円以上 | 1,050万円以上 |
| 4か所 | 2,000万円以上 | 330万円以上 | 1,400万円以上 |
職業紹介の現金・預金は、150万円に、2か所目から1か所ごとに60万円を加えた額です。更新では現金・預金の要件はありません。職業紹介の基準の詳しい説明は、有料職業紹介の資産要件|新規と更新で変わる基準と、更新前の決算の確かめ方をご覧ください。
事業所を増やすとき、資産要件はいつ確かめられるか
許可を受けた後に事業所を増やすときに、資産要件が問われる場面は2つあります。新設の届出のときと、その後の更新のときです。
| 場面 | 労働者派遣事業 | 有料職業紹介事業 |
|---|---|---|
| 新設の手続 | 変更届出(新設日の翌日から10日以内)。新設する前に労働局への相談が必要 | 変更届出(新設から10日以内) |
| 新設のときの資産要件 | 新設する事業所も「許可基準」の所定の要件を満たす必要がある。届出には直近の事業年度の決算書と法人税の申告書を添える | 許可条件通知書に書かれた事業所数の上限を超えて新設するときは、届出の書類で許可基準を満たすか確かめられる |
| 次の更新 | 更新を申請する時点の直近の決算書で、その時の事業所の数を掛けた基準で判定 | 同じく、その時の事業所の数を掛けた基準(350万円×事業所の数)で判定 |
派遣については、厚生労働省の労働者派遣事業を適正に実施するために-許可・更新等手続マニュアル-に、事業所を新設する場合は「許可基準」の所定の要件を満たす必要がある(労働者派遣事業許可条件通知書に記載)と書かれています。同じマニュアルのよくあるご質問では、事業開始のおおむね1か月前までに、事業計画の概要や派遣元責任者の予定者を労働局に説明するよう求めています。直近の決算で、新設した後の事業所の数に応じた基準を満たしているかを見られると考えて、事前の相談の前に試算しておきます。
職業紹介については、職業紹介事業業務運営要領の第3と第4に定めがあります。新設する事業所も許可基準を満たす必要があるとしたうえで、許可条件通知書の事業所数の上限を超える新設では、届出の書類で許可基準を満たすかを確かめるとしています。まずは手元の許可条件通知書で、上限が何か所になっているかを確かめてください。
仮の数字で、2か所目を出すと足りなくなる会社
派遣の事業所が1か所で、3月決算の会社が、2か所目を出す計画を立てた例です。直近の決算書(2026年3月期)は、次のとおりだったとします。
| 項目 | 金額 |
|---|---|
| 資産の総額 | 6,000万円 |
| うち現金・預金 | 2,300万円 |
| うち繰延資産 | なし |
| 負債の総額 | 3,200万円 |
| 基準資産額(6,000万円 − 3,200万円) | 2,800万円 |
この決算書で、事業所が1か所のときと2か所のときの判定を並べると、次のようになります。
| 要件 | 1か所の基準 | 2か所の基準 | この会社の数字 | 2か所での判定 |
|---|---|---|---|---|
| 基準資産額 | 2,000万円以上 | 4,000万円以上 | 2,800万円 | 1,200万円足りない |
| 現金・預金 | 1,500万円以上 | 3,000万円以上 | 2,300万円 | 700万円足りない |
| 負債との比率 | 3,200万円 ÷ 7 = 約457万円以上 | 同じ | 2,800万円 | 満たす |
1か所なら基準資産額にも現金・預金にも800万円の余裕がある会社でも、2か所目を出すと、どちらも基準を割ります。事業所を1か所増やすと基準資産額の基準が2,000万円上がるため、1か所のときの余裕が2,000万円より小さい会社は、増資か利益の積み上げがない限り、2か所目の基準を満たせません。
この不足を、銀行からの借入で埋めることはできません。1,200万円を借りると現金・預金は3,500万円になり、現金・預金の基準は満たしますが、同じ額だけ負債も増えるため、基準資産額は2,800万円のままです。社長からの借入金も負債に入るので、同じです。
そこでこの会社は、2026年10月に1,300万円を増資し、10月末で月次決算を締めることにしました。決算日から10月末までの損益はないものとすると、基準資産額は4,100万円、現金・預金は3,600万円となり、2か所の基準をどちらも満たします。
足りないときの打ち手と、選ぶ順番
不足が分かったときに取れる手は、主に次のとおりです。上の段ほど、手続の負担が少なく済みます。
| 打ち手 | 効き方 | 気をつけること |
|---|---|---|
| 決算日までに利益を残し、新設を決算の後にする | 税引後の利益の分だけ基準資産額が増え、新しい決算書で満たせる | 新設の時期が、決算と申告が終わった後になる |
| 決算日までに増資する | 増資した額だけ基準資産額と現金・預金が増え、決算書そのもので満たせる | 払い込みと登記を決算日前に終える日程を組む |
| 決算の後に増資し、月次決算で確かめてもらう | 増資した後の月次決算の数字で判定してもらえる | 月次決算に公認会計士の監査証明が要る(更新では合意された手続も可) |
| 借入で現金・預金を増やす | 現金・預金は増えるが、基準資産額は増えない | 基準資産額の不足は埋まらない |
業務取扱要領では、決算日の後に基準資産額や現金・預金が増えたと申し立てる場合、公認会計士または監査法人の監査証明を受けた中間決算か月次決算による場合に限り、その数字で確かめるとされています。許可・更新等手続マニュアルのよくあるご質問では、更新の申請に限り、監査証明のほか、公認会計士が行った合意された手続による中間決算か月次決算でも確かめられるとしています。事業所の新設の届出で月次決算を使う場合は、監査証明を付ける前提で、そろえる書類を事前の相談で労働局に確かめておきます。
事業所を出す時期に余裕があるなら、決算日までに増資して、その決算書で届け出るのが最も手間がかかりません。出店の予定日が決まっていて決算を待てない場合に、増資後の月次決算と監査証明を使う、という順番で考えます。社長からの借入金を資本に振り替える方法もありますが、税務上の扱いを含めて事前に確かめる必要があります。監査証明と合意された手続の違いは、合意された手続とは?監査証明との違いと、派遣・職業紹介の更新で報告書が出るまでで解説しています。
事業所を出した後、次の更新で足りなくなることもある
新設のときに基準を満たしても、それで終わりではありません。次の更新では、更新を申請する時点の直近の決算書で、増えた後の事業所の数を掛けた基準で判定されます。新しい事業所は、家賃や人件費、求人の広告費が売上より先に出ていくため、立ち上げの赤字で基準資産額が減りやすくなります。
先ほどの会社で、許可の有効期間が2027年12月31日に満了し、更新の判定に2027年3月期の決算を使う場合の見込みは、次のとおりです。11月から3月までの損益の分だけ、現金・預金も動くものとしています。
| 項目 | 基準資産額 | 現金・預金 |
|---|---|---|
| 2026年10月末(増資の後) | 4,100万円 | 3,600万円 |
| 2か所目の敷金と内装の支払い | 変わらない(資産として残る) | −400万円 |
| 11月から3月の損益(1か所目+200万円、2か所目−350万円) | −150万円 | −150万円 |
| 売上の増加に伴う売掛金の増加 | 変わらない | −300万円 |
| 2027年3月末の見込み | 3,950万円 | 2,750万円 |
| 2か所の基準との差 | 50万円足りない | 250万円足りない |
新設のときに100万円の余裕があった基準資産額は、立ち上げの赤字で基準を割ります。現金・預金は、敷金や内装、売掛金にお金が回るため、基準資産額より先に大きく減ります。事業所を増やした後の期は、第2四半期から更新で使う決算の見込みを立て、第3四半期で不足額を固めて、決算日までの増資などを決めておくと、月次決算の手続を使わずに済みます。
決算日を過ぎてから不足が分かった場合は、増資した後の月次決算に監査証明か合意された手続実施結果報告書を付けて、更新を申請します。更新の申請は有効期間が満了する日の3か月前までなので、この例では2027年9月30日が期限です。増資、月次決算の締め、残高証明書の取り寄せ、公認会計士の手続を、その期限から逆算して組みます。
事業所を増やす前に試算する手順
事業所を増やす計画が出たら、物件を決める前に、次の順で数字を確かめます。
- 許可証と許可条件通知書で、今の事業所の数と、条件に書かれていること(職業紹介は事業所数の上限)を確かめる
- 新設した後の事業所の数で、基準資産額と現金・預金の基準額を計算する
- 直近の決算書で基準資産額、現金・預金、負債との比率を計算し、新設後の基準との差を出す
- 新設にかかる敷金や内装の支払いと、立ち上げの損益を見込み、次の更新で使う決算の数字も試算する
- 不足があれば、決算日までの増資か、増資後の月次決算と監査証明かを決め、日程を組んで労働局に相談する
ポイントは、新設のときだけでなく、4つ目の次の更新までを一度に試算することです。新設の時点でちょうど基準を満たす額だけ増資すると、先ほどの例のように、立ち上げの赤字で更新の時に足りなくなります。増資の額は、次の更新で使う決算までの見込みに余裕を持たせて決めます。
前回の許可や更新で、事業所が1つで派遣労働者が10人以下の会社に向けた「小規模派遣元事業主への暫定的な配慮措置」の基準を使った会社は、事業所を増やすとその前提から外れます。通常の基準(事業所の数×2,000万円など)で判定されることになるため、計画の段階で管轄の労働局に確かめておきます。
派遣と職業紹介の両方の許可を持つ会社
両方の許可を持つ会社は、同じ決算書で、派遣と職業紹介の基準をそれぞれの事業所の数で確かめることになります。派遣の基準の方が金額が大きいため、ふつうは派遣の基準が先に問題になります。
| 例 | 派遣の基準 | 職業紹介の基準 |
|---|---|---|
| 派遣1か所、職業紹介1か所(同じ拠点) | 基準資産額2,000万円、現金・預金1,500万円 | 更新で350万円 |
| 派遣2か所、職業紹介1か所 | 基準資産額4,000万円、現金・預金3,000万円 | 更新で350万円 |
| 派遣1か所、職業紹介3か所 | 基準資産額2,000万円、現金・預金1,500万円 | 更新で1,050万円 |
職業紹介事業業務運営要領では、派遣の許可を受けている事業主が職業紹介の許可を申請する場合、職業紹介の資産の要件は派遣の要件の範囲内として、資産の審査は不要とされています(第3の1(4))。ただし、これは職業紹介の許可を申請するときの取扱いで、事業所を新設するときや更新のときに同じ扱いになるかは、要領の文面からは確かめられませんでした。両方の事業所を増やす計画があるときは、どちらの基準をどの決算で確かめるかを、管轄の労働局に確かめておくと確実です。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が、労働者派遣事業と有料職業紹介事業の許可申請と更新に必要な監査証明と合意された手続に直接対応しています。中間決算書または月次決算書について必要な手続を行い、監査報告書または合意された手続実施結果報告書を発行します。内容は、労働者派遣事業の監査証明・合意された手続と有料職業紹介事業の監査証明・合意された手続のページでご案内しています。
事業所を増やす前の段階でも、直近の決算書と新設の予定をお聞きし、新設後の事業所の数で基準を満たすか、次の更新までに足りなくならないかを試算したうえで、決算日までの増資で間に合うか、月次決算と監査証明が必要かを整理します。顧問税理士や、許可申請を依頼している行政書士がいる場合でも、公認会計士が担当する部分だけを依頼でき、今の顧問税理士を変える必要はありません。資料がそろっている場合には、最短で翌営業日に報告書を発行できることもありますが、日数は案件の内容と資料の状況で変わります。
福岡市南区大橋を拠点にしており、資料の共有と打ち合わせはオンラインで行えるため、福岡市の外の会社からも依頼できます。なお、公認会計士の独立性の決まりにより、当事務所が税務顧問を務めている会社の監査証明と合意された手続は、当事務所では行えません。監査証明を顧問税理士に頼めない理由は、監査証明とは?顧問税理士に頼めない理由と、派遣・職業紹介の新規許可で付けるまでで解説しています。
事業所を増やす予定の派遣・職業紹介の会社の方へ
派遣と職業紹介の資産要件は、事業所の数を掛けて計算するため、事業所を増やす計画はそのまま資産要件の計画になります。物件を決める前に、新設後の事業所の数で直近の決算書を試算し、次の更新で使う決算までの見込みも並べてみてください。
「2か所目を出したいが、今の決算書で基準を満たすか分からない」「出店の時期が決まっていて、決算を待たずに増資と月次決算で対応したい」「事業所を増やした後の更新で足りなくなりそう」という方は、決算書と事業所の計画、許可の有効期間をお聞かせください。問い合わせは専用のフォームで受け付けており、原則1営業日以内にお返事します。