合意された手続とは、公認会計士が依頼者と合意した手続だけを実施し、その結果を事実として報告する業務です。監査証明のように「決算書が適正かどうか」の意見は述べません。労働者派遣事業と有料職業紹介事業では、許可の更新で月次決算や中間決算を使うとき、監査証明に代えて「合意された手続実施結果報告書」を使える取扱いがあり、新規の許可では監査証明が必要です。
この記事では、公認会計士・税理士の奈須大貴が、監査証明との違いと、派遣・職業紹介の会社が報告書を受け取るまでの流れ、会社がそろえる資料を解説します。
監査証明と合意された手続の違い
どちらも公認会計士が行う業務ですが、何を確かめ、何を報告するかが違います。
| 項目 | 監査証明 | 合意された手続 |
|---|---|---|
| 確かめる範囲 | 決算書全体について、公認会計士が必要と判断した手続を行う | 依頼者と合意した手続だけを行う |
| 報告の中身 | 決算書が適正に表示されているかの意見 | 実施した手続と、その結果見つかった事実 |
| 保証 | 意見という形で保証を与える | 保証は与えない |
| 派遣・職業紹介での使い道 | 新規の許可と更新の両方 | 更新だけ |
合意された手続の一般的な決まりは、日本公認会計士協会の専門業務実務指針4400で定められています。派遣・職業紹介の更新で使うものについては、専門業務実務指針4450「労働者派遣事業等の許可審査に係る中間又は月次決算書に対する合意された手続業務に関する実務指針」があり、通常の合意された手続では求められない公認会計士の独立性も、この業務では求められています。監査証明の代わりとして審査に使われるためです。
報告書が必要になるのは、決算で資産要件を満たさないとき
派遣と職業紹介の許可では、直近の年度決算の貸借対照表で資産要件(財産的基礎)を確かめます。年度決算で満たしていれば、監査証明も合意された手続も要りません。
| 会社の状況 | 必要になるもの |
|---|---|
| 直近の年度決算で資産要件を満たしている | 年度決算書で申請する(公認会計士の報告書は不要) |
| 年度決算では満たさず、増資などの後に新規の許可を申請する | 中間決算か月次決算と、その監査証明 |
| 年度決算では満たさず、増資などの後に更新を申請する | 中間決算か月次決算と、その監査証明または合意された手続実施結果報告書 |
資産要件の中身は事業によって違います。派遣では基準資産額2,000万円×派遣の事業所の数など3つの要件があり、職業紹介の更新では基準資産額350万円×事業所の数の1つです。
報告書が出るまでの流れ
更新で合意された手続を使う場合、多くは次の流れで進みます。
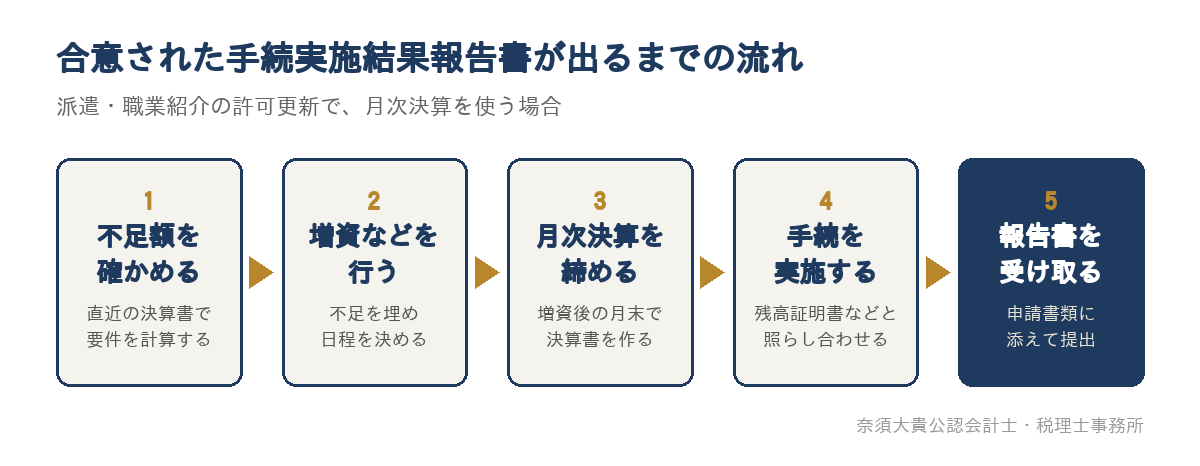
公認会計士が行う手続は、実務指針4450で例が示されています。主なものは次のとおりです。
- 帳簿の現金・預金の残高を、銀行の残高証明書や現金の実査の記録と照らし合わせる
- 借入金や資本金など、基準資産額や負債の比率に影響する大きな残高を、根拠の資料と照らし合わせる
- 申告書と一致している年度決算から月次決算までのつながりを確かめ、決算日の後に増えた資産や減った負債を証拠書類で確かめる
- 年度決算と月次決算で、会計処理の方法が変わっていないかを確かめる
あわせて、会社は、決算書に責任を持つことや必要な情報をすべて渡したことを書面(経営者確認書)で公認会計士に示します。
会社がそろえる資料
手続を早く進められるかどうかは、資料がそろっているかで大きく変わります。依頼の前に、次の資料を準備しておくと進めやすくなります。
| 資料 | 何に使うか |
|---|---|
| 直近の年度決算書と法人税の申告書の控え | 年度決算からのつながりを確かめる出発点 |
| 月次決算書(貸借対照表と損益計算書) | 手続の対象になる決算書 |
| 総勘定元帳(決算日の翌日から月次決算日まで) | 増えた資産と減った負債の中身を確かめる |
| 預金の残高証明書(月次決算日現在) | 帳簿の預金残高と照らし合わせる |
| 現金の残高が分かる記録 | 帳簿の現金残高と照らし合わせる |
| 借入金の残高が分かる資料(返済予定表など) | 負債の計上漏れがないかを確かめる |
| 増資の資料(払込みの記録、登記事項証明書など) | 資本金の増加を確かめる |
見落としやすいのが、預金の残高証明書です。月次決算日の時点の残高で、銀行に発行を依頼してから届くまでに日数がかかります。月次決算日が決まった時点で、取り寄せの手配をしておくと安心です。
申請期限から日程を逆算する
更新の申請は、許可の有効期間が満了する日の3か月前までに行います。申請期限から逆算して、増資と月次決算の日を決めます。仮の日程で並べると、次のようになります。
| 時期(仮の日程) | 行うこと |
|---|---|
| 7月中旬 | 増資の払い込みを行い、登記の手続を進める |
| 7月31日 | 増資を反映した月末で、月次決算の基準日とする |
| 8月上旬 | 7月31日現在の預金の残高証明書を取り寄せる |
| 8月中旬 | 法人税等の見積りも反映して、月次決算書を仕上げる |
| 8月下旬 | 公認会計士が手続を行い、報告書を受け取る |
| 9月中旬 | 報告書を添えて、更新の申請書類を提出する(期限は9月30日) |
実際に必要な日数は、会社の規模や資料のそろい方、追加の確認があるかどうかで変わります。月次決算書を作る作業は、毎月の試算表の締めより手間がかかることが多いため、ここに余裕を持たせておくと全体が崩れにくくなります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が、派遣と職業紹介の監査証明と合意された手続に直接対応しています。新規か更新か、申請期限がいつかを確かめたうえで、どちらの手続が必要かを整理し、業務を始める前にお見積りをお出しします。資料の共有と打ち合わせはオンラインで行えるため、福岡市の外の会社からも依頼できます。
内容は、労働者派遣事業の監査証明・合意された手続と有料職業紹介事業の監査証明・合意された手続のページでご案内しています。
よくあるご質問
更新なら、必ず合意された手続で足りますか?
更新では、監査証明と合意された手続実施結果報告書のどちらも使える取扱いです。ただし、合意された手続は監査証明に代わるものとして認められている取扱いのため、申請の前に管轄の労働局で現在の扱いを確かめておくと確実です。
年度決算の後に何もしていなくても、月次決算で要件を満たせますか?
決算日の後に利益が出ていれば、その分だけ基準資産額が増えるため、増資をしなくても月次決算で要件を満たせる場合があります。その場合も、月次決算に監査証明か合意された手続実施結果報告書を付けて申請します。
申請期限が近い会社の方へ
合意された手続は、更新の申請で使える選択肢の一つですが、報告書が早く出るかどうかは、月次決算書と資料の準備で決まります。まずは許可の有効期間の満了日を確かめ、増資と月次決算の日を申請期限から逆算してみてください。
「監査証明と合意された手続のどちらが必要か分からない」「申請期限までに間に合うか確かめたい」という方は、決算書と許可の有効期間を確認したうえで、必要な手続と日程を一緒に整理します。