
自計化とは、会社が自社で会計ソフトに日々の取引を入力し、帳簿をつけることです。税理士事務所に資料を渡して入力を任せる記帳代行との違いは、入力する人だけではありません。毎月いつ試算表が出て、誰が何を確かめ、その数字を経営の判断に使えるかが変わります。
この記事では、公認会計士・税理士の奈須大貴が、記帳代行と自計化で月次の締めの日程がどう変わるかを比べたうえで、一度に切り替えずに段階的に移る順番と、会社と税理士事務所の役割分担を解説します。
自計化と記帳代行の違いは「入力する人」だけではない
自計化の解説では、「入力を自社で行うか、税理士事務所に任せるか」の違いとして説明されることが多いようです。たしかに入力する人は大きな違いですが、経営者にとって大切なのは、その結果として毎月の数字がいつ、どの精度で手元に届くかです。
| 項目 | 記帳代行 | 自計化 |
|---|---|---|
| 入力する人 | 税理士事務所(または記帳を専門に受ける会社) | 自社の経理担当者や経営者 |
| 会社がすること | 請求書、領収書、通帳の写しなどの資料を集めて渡す | 資料を集め、会計ソフトに入力し、証憑を保存する |
| 税理士事務所がすること | 入力、不明な取引の質問、試算表の作成 | 入力された内容の確認と修正、月ごとの調整、試算表の確認 |
| 試算表が出る時期 | 資料を渡す日と、事務所が入力する日程で決まる | 会社が入力を終える日と、事務所が確かめる日程で決まる |
| 取引の中身を知っている人 | 主に会社。事務所は資料から読み取り、分からなければ質問する | 入力する人が取引の中身を知っている |
| 社内に残るもの | 資料の集め方の決まり | 入力の決まり、科目の使い分け、毎月の締めの手順 |
表の下の2段に、自計化の本当の意味があります。取引の中身を知っている人が入力するため、「この振込は何の支払か」という質問と回答の往復が減ります。また、入力の決まりが社内に残るので、担当者が変わっても同じ基準で締められる体制をつくれます。
一方で、自計化すれば自動的に試算表が早くなるわけではありません。会社の入力が月末から何週間も遅れれば、記帳代行より遅くなることもあります。自計化に向いているかどうかは、次の章のように、締めの日程を並べてみると判断しやすくなります。
月次の締めの日程は、どう変わるか
9月分の締めを例に、記帳代行と自計化の日程を仮の日付で並べてみます。どちらも、会社と事務所がそれぞれ決まった役割を果たしている場合の例です。
| 作業 | 記帳代行の例 | 自計化の例 |
|---|---|---|
| 日々の記録 | 会社は資料を集めておく | 預金とカードの明細を会計ソフトに取り込み、会社が週に1回科目を確かめる |
| 資料やデータを渡す | 10月10日頃、1か月分の資料を事務所に送る | 10月5日頃までに会社が入力を終える(事務所は同じデータを見る) |
| 入力 | 10月中旬から下旬に、事務所が入力する | 済んでいる |
| 確認と修正 | 入力の途中で事務所が不明な取引を質問し、会社が答える(10月下旬から11月上旬) | 10月10日頃までに事務所が科目と残高を確かめ、修正点を伝える |
| 試算表が出る | 11月上旬から中旬 | 10月15日頃 |
| 経営者が数字を確かめる | 11月中旬 | 10月20日頃 |
| 9月末から数字を見るまで | 約1か月半 | 約20日 |
この例では、9月の数字を経営者が見るのが、記帳代行では11月の中旬、自計化では10月20日頃になります。11月中旬に9月の数字を見ても、10月の売上や支払はすでに終わっており、打てる手が限られます。
日程の差が生まれる主な原因は、入力そのものの速さよりも、資料を送るまでの待ち時間と、不明な取引についての質問の往復です。逆に言えば、資料を毎月早めに送り、質問にすぐ答えられる会社なら、記帳代行のままでも日程を縮められます。月次決算の手順そのものは、月次決算のやり方|中小企業が翌月に数字を使うための4つの手順と確認表で解説しています。
記帳代行(丸投げ)でも、会社に残る仕事
記帳代行は「経理の丸投げ」と表現されることがあります。しかし、入力を任せても、会社にしかできない仕事は残ります。
- 請求書、領収書、通帳やカードの明細などの資料を、漏れなく集めて渡す
- 資料だけでは分からない取引について、何のための支払か、どの取引先の入金かを説明する
- 売掛金の入金が遅れている取引先や、未払になっている支払を伝える
- 経営者が数字を見て、前年や計画との差の理由を説明する
この4つが毎月滞ると、記帳代行でも自計化でも、試算表は遅れ、数字の精度も下がります。入力を任せること自体は問題ありませんが、「資料を渡せば終わり」と考えると、決算の直前まで数字が分からない状態になりがちです。顧問契約で記帳をどちらが行うかを含め、契約の前に確かめたい業務範囲は、顧問税理士とは?スポットの依頼との違いと、1年の中で行われることで紹介しています。
自計化した後の、会社と税理士事務所の役割分担
自計化しても、税理士事務所の役割がなくなるわけではありません。入力は会社が担い、事務所は入力された数字が正しいかを確かめ、月ごとの調整や決算に備える側に回ります。
| 作業 | 主に担う人 | ポイント |
|---|---|---|
| 証憑を集め、保存する | 会社 | メールなどで受け取った請求書は、データのまま保存する |
| 日々の取引を入力する(明細の取込を含む) | 会社 | 中身が分からない取引は、取引先や目的をメモに残す |
| 科目と消費税の区分を確かめる | 税理士事務所 | 誤りは理由と一緒に会社へ伝え、次からは会社で正しく入力できるようにする |
| 預金、売掛金、買掛金、借入金の残高を確かめる | 会社と税理士事務所 | 通帳、取引先の資料、返済予定表と照らし合わせる |
| 賞与や減価償却費などを月ごとにならす | 税理士事務所 | 月ごとの利益を正しく比べられるようにする |
| 試算表を前年や計画と比べる | 経営者と税理士事務所 | 増減の理由を経営者が説明できるかを確かめる |
| 決算の処理と申告書の作成 | 税理士事務所 | 毎月の確認が済んでいれば、決算の作業は確認が中心になる |
電子で受け取った請求書や領収書などの取引データは、電子帳簿保存法により、電子データのまま保存することが求められています。保存の方法は、国税庁の電子帳簿保存法関係のページで確かめられます。自計化を始めるときは、入力の決まりと一緒に、保存の場所と方法も決めておくと安心です。
一度に切り替えず、4つの段階で移る
記帳代行から自計化に移るときに多いのが、ある月からすべての入力を会社で行おうとして、月末の締めが回らなくなる失敗です。件数が多く判断の少ない取引から順に、段階的に会社の入力に移すほうが確実です。
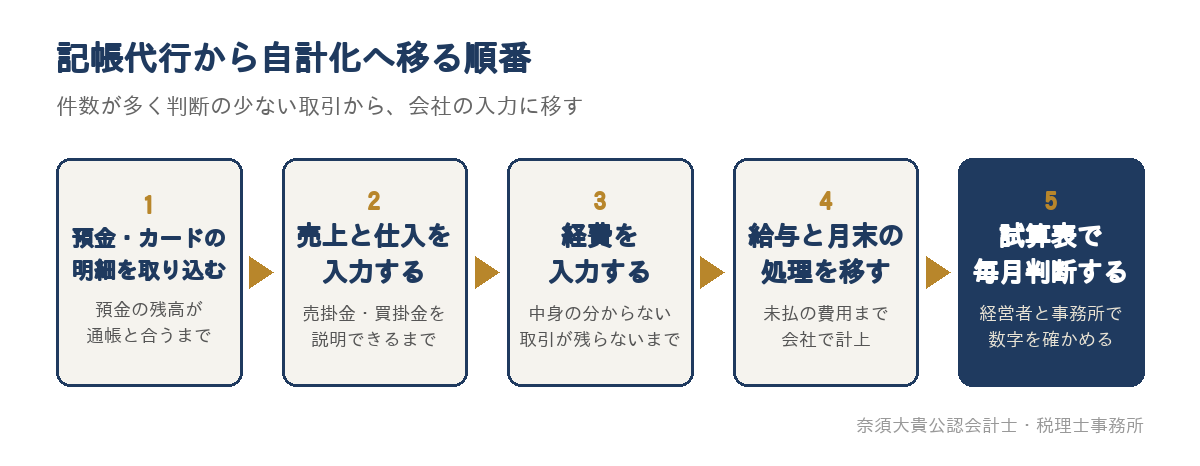
それぞれの段階で、会社と事務所がどこまでを担うかを表にすると、次のようになります。
| 段階 | 会社が入力するもの | 事務所が入力・確認するもの | 次の段階に進む目安 |
|---|---|---|---|
| 1.明細の取込 | 預金とクレジットカードの明細の取込と、その科目 | 売上、仕入、経費、給与の入力と、取り込んだ科目の確認 | 2か月続けて、月末の預金の残高が通帳と合う |
| 2.売上と仕入 | 請求書にもとづく売上と仕入(売掛金と買掛金の計上) | 経費と給与の入力、売掛金と買掛金の残高の確認 | 取引先ごとの売掛金と買掛金の残高を説明できる |
| 3.経費 | 領収書や経費の精算 | 給与の入力、科目と消費税の区分の確認 | 中身の分からない取引が月末に残らない |
| 4.給与と月末の処理 | 給与の仕訳、未払の費用の計上 | 月ごとのならし、決算に向けた確認 | 決まった日までに試算表がそろう |
この順番にする理由は、預金とカードの明細は件数が多い一方で、取り込めば日付と金額が自動で入り、判断するのは科目だけだからです。売上と仕入は件数が少なくても、いつの月の取引として計上するかの判断が必要になります。経費は領収書の種類が多く、科目の使い分けに慣れが要ります。給与と月末の処理は件数こそ少ないものの、判断が最も多いため最後に移します。
1つの段階は1〜3か月を目安にし、次に進む目安を満たしてから進みます。全体で半年から1年かけるつもりで計画すると、途中で締めが遅れることを防げます。事業年度の初めから始めると、前年の数字と比べやすくなりますが、期の途中から始めても構いません。
自計化しても数字が使えない、よくある失敗
自計化に移って入力が会社で回るようになっても、数字が経営の判断に使えないことがあります。次のような失敗が、気づかないまま続いていることが多いからです。
| よくある失敗 | 起きること | 確かめ方 |
|---|---|---|
| 売上や外注費を、入金や支払の日にだけ計上する | 月ごとの利益が大きくぶれる | 売掛金、買掛金、未払金の残高が、毎月ほとんどゼロになっていないか |
| 自動で取り込んだ科目を、そのまま確定する | 同じ取引が月によって別の科目に入る | 科目ごとの金額を前の月と並べ、急に増えたり減ったりした科目の中身を見る |
| カードの明細と領収書の両方から入力する | 経費が二重に計上される | カード払いの経費は明細からだけ入力するなど、入口を1つに決める |
| 中身の分からない取引を仮払金などに置いたままにする | 決算の時期にまとめて調べることになり、原因が分からなくなる | 月末に仮払金、仮受金の残高と中身を確かめる |
| 事務所の修正が、会社に伝わっていない | 同じ誤りが毎月くり返され、修正が溜まる | 修正の一覧と理由を毎月受け取り、社内の入力の決まりに書き足す |
| 証憑を決まった場所に保存していない | 入力はできても、取引の根拠を示せない | 電子で受け取った請求書がデータのまま保存されているか |
1つ目の失敗が、利益にどれほど影響するかを仮の数字で確かめます。毎月の売上が1,000万円、費用が900万円(うち外注費200万円)、利益が100万円の会社で、9月分の外注費200万円の請求書が10月に届き、10月の支払の日に計上したとします。
| 計上の仕方 | 9月の利益 | 10月の利益 | 2か月の合計 |
|---|---|---|---|
| 外注費を、作業をしてもらった月に計上した場合 | 100万円 | 100万円 | 200万円 |
| 9月分の外注費を、10月の支払の日に計上した場合 | 300万円 | −100万円 | 200万円 |
支払の日に計上すると、9月の費用は700万円になり、利益は300万円と実際の3倍に見えます。10月は10月分と9月分の外注費を合わせて費用が1,100万円になり、100万円の赤字に見えます。2か月の合計はどちらも200万円で同じですが、月ごとの数字だけを見た経営者は、9月は好調で10月に急に悪化したと判断してしまいます。
この失敗は、記帳代行から自計化に移った直後に起きやすいものです。事務所が入力していたときには計上していた未払の費用が、会社の入力では抜けてしまうためです。段階4で未払の費用の計上を会社に移すまでは、事務所が毎月確かめる役割を残しておきます。試算表のどこを見れば異常に気づけるかは、試算表の見方|経営者が毎月5分で確認する5つの順番で解説しています。
自計化に向いている会社、まだ早い会社
自計化が向いているかどうかは、会社の規模よりも、入力する人と時間、取引の形、経営者が数字を見たい頻度で決まります。次の表で、自社がどちらに近いかを確かめてみてください。
| 確かめること | 自計化に向いている | まだ早い(記帳代行が合う) |
|---|---|---|
| 入力する人と時間 | 経理担当者がいる、または毎週決まった時間を入力に充てられる | 経営者が営業も現場も1人で担い、入力の時間が取れない |
| 取引の量 | 取引が多く、資料をまとめて送る手間が大きい | 取引が少なく、まとめて送っても手間が小さい |
| 預金とカードの連携 | 主な口座とカードの明細を会計ソフトに取り込める | 現金の取引が中心で、取り込める明細が少ない |
| 請求書の作り方 | 請求書をソフトで作り、データで残っている | 手書きや表計算で、担当者ごとに作っている |
| 数字を見る頻度 | 経営者が毎月、翌月のうちに数字を見たい | 当面は、年に1回の決算で足りている |
| 資料のそろい方 | 毎月決まった日までに資料がそろう | 資料が集まらず、まず締切日を決める段階にある |
「まだ早い」に多く当てはまる場合でも、記帳代行のまま資料の締切日を決め、預金とカードの明細を取り込める状態にしておくことはできます。それだけでも、後で自計化に移るときの段階1が済んだ状態になります。
自計化を始める前に決めておくこと
最後に、自計化を始める前に、会社と税理士事務所で決めておきたいことをまとめます。ソフトを入れてから決めるのではなく、先に決めておくと、最初の数か月の混乱を減らせます。
| 決めること | 決め方の例 |
|---|---|
| 使う会計ソフト | 事務所と同じデータを見られるか、データをどの形で受け渡すかを確かめて選ぶ |
| 締めの日程 | 会社が入力を終える日、事務所が確かめる日、経営者が試算表を見る日を決める |
| よく使う取引の科目 | 家賃、通信費、外注費など毎月出てくる取引の科目を一覧にする |
| 証憑の保存 | 紙とデータそれぞれの保存場所と、ファイル名の付け方を決める |
| 質問の窓口 | 迷った取引を誰に、どの方法で聞くかを決める |
この表は、言い換えれば「誰が、いつ、何を確かめるか」を決めることです。資料の集め方や作業の分け方など、自計化に限らない経理の手間の減らし方は、毎月の経理、もっとラクにできませんか?税理士と考える経理効率化とクラウド会計で紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では月次決算を行い、毎月の試算表をもとに、売上や利益が計画どおりか、現預金や資金繰りに問題がないかを、経営者と一緒に確認しています。自計化でいえば、会社が入力した数字を確かめるだけでなく、その数字から判断することまでを一緒に行うことを大切にしています。
当事務所はTKC全国会の会員で、AI・クラウド・自動化の仕組みを実務で活用しています。明細の取込や資料のやり取りの見直しなど、記帳代行から自計化へ移る段階に合わせた経理の進め方も、会社の体制に合わせて一緒に考えます。年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。
当事務所は認定経営革新等支援機関です。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
自計化を考えている方、記帳代行から切り替えたい方へ
自計化は、入力を誰が行うかではなく、毎月いつ試算表が出て、誰が何を確かめ、数字を判断に使えるかで決めるものです。まずは自社の今の締めの日程を、この記事の表と同じ形で書き出し、月末から何日後に数字を見ているかを確かめてみてください。
「自計化に移りたいが、どこから会社で入力すればよいか分からない」「記帳を任せているが、試算表が届くのが遅く数字を判断に使えていない」という方は、今の経理の進め方をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。来所での面談は完全予約制です。