
建設業の労務費とは、工事に従事した自社で雇う職人(直接雇用の作業員)に支払う賃金、給料、手当などのことで、完成工事原価を材料費・労務費・外注費・経費に分けたときの区分の1つです。経営に使うには、まず外注費や事務所の人件費との境目をそろえ、自社の職人の1時間あたりの原価を「工事に付けられる時間」で出し、日報の時間で工事ごとに配ることが出発点になります。
この記事では、公認会計士・税理士の奈須大貴が、労務費の区分の考え方と、職人の時間単価の計算、工事ごとの配り方、見積の労務費や国土交通省の「労務費に関する基準」との比べ方を、仮の数字で解説します。
建設業の労務費とは:完成工事原価の4つの区分の1つ
建設業の決算書には、完成工事原価の中身を示す完成工事原価報告書が付き、原価は材料費・労務費・外注費・経費の4つに分けて示されます。各区分の中身は、国土交通省の告示「建設業法施行規則別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類」で決められています。
告示では、労務費は「工事に従事した直接雇用の作業員に対する賃金、給料及び手当等」とされています。あわせて、工種や工程ごとに工事の完成を頼む契約のうち、その大部分が労務費であるものは、労務費に含めて書くことができ、その金額は「うち労務外注費」として示します。一方、法定福利費や福利厚生費は、告示では経費の項目として挙げられています。
4つの区分の全体像と、決算書で構成比を読む方法は、建設業の会計は何が違う?決算書の科目の読み替えと、経営者が確かめる3つの数字で解説しています。この記事では、労務費に絞って、区分の境目と、工事ごとの計算の方法を見ていきます。
労務費・外注費・人件費の違い
建設会社で「人にかかるお金」は、誰に払うかと、どんな契約かによって、入る場所が変わります。人件費は、会社が雇う人に払う給料や賞与、法定福利費などをまとめた言葉で、その一部が労務費になります。主な支払いを並べると、次のとおりです。
| 支払いの相手と中身 | 決算書での区分 | 工事ごとの原価に入れるか |
|---|---|---|
| 自社で雇う職人の賃金、手当、賞与 | 労務費 | 入れる(日報の時間で配る) |
| 自社で雇う職人の法定福利費、福利厚生費 | 経費(うち人件費) | 入れる(職人の時間単価に含めて配る) |
| 一人親方や協力会社への、労務の提供が大部分の手間請け | 労務費(うち労務外注費)か外注費。会社で決めて続ける | 入れる(請求書の工事番号で付ける) |
| 材料と作業をあわせて請け負う協力会社への支払い | 外注費 | 入れる(請求書の工事番号で付ける) |
| 現場監督など現場の管理者の給料 | 経費(うち人件費) | 入れる(従事した日数などで配る) |
| 本社の事務、営業、役員の給料や報酬 | 販売費及び一般管理費 | 入れない |
検索で「労務費と人件費の違い」と調べると、言葉の定義の説明が多く見つかります。経営者にとって大切なのは定義よりも、自社の職人の人件費が工事ごとの原価に乗っているかどうかです。給料を会社全体の費用のままにしておくと、職人を多く使った工事ほど粗利が良く見えます。人件費の置き場所で粗利率がどう変わるかは、粗利に人件費は含まれる?計上先で変わる粗利率と、試算表での確かめ方で解説しています。
労務外注費とは
労務外注費は、一人親方や協力会社に、材料は自社で用意して作業だけを頼む、いわゆる手間請けへの支払いです。告示では、労務費に含めて書くことも、外注費として書くこともできるため、会社によって扱いが分かれます。
どちらを選んでも構いませんが、年によって扱いを変えると、労務費と外注費の割合が動き、前期と比べられなくなります。また、契約の形と働き方の実態がずれていると、税務や社会保険の扱いにも関わります。手間請けの扱いは、決算の前に税理士と確かめておくと安心です。
自社の職人の時間単価を計算する
自社の職人の労務費を工事ごとに配るには、まず職人1時間あたりの原価(時間単価)を決めます。計算は、職人にかかる1年間の費用の合計を、1年間の時間で割るだけです。ただし、どの時間で割るかによって、単価は大きく変わります。
職人5人の会社を例に、1年間の費用を仮の数字で並べます。法定福利費は、実際の料率から計算したものではなく、説明のための仮の金額です。
| 職人にかかる1年間の費用 | 金額(仮の数字) | 1時間あたり(7,500時間で割る) |
|---|---|---|
| 賃金・手当(残業代を含む) | 1,950万円 | 2,600円 |
| 賞与 | 300万円 | 400円 |
| 法定福利費(会社の負担分) | 375万円 | 500円 |
| 福利厚生費、作業服、安全用品など | 75万円 | 100円 |
| 合計 | 2,700万円 | 3,600円 |
次に、割る時間を決めます。5人が1年間に実際に働いた時間が、1人2,000時間で合計1万時間だったとします。ところが、その中には、どの工事にも付けられない時間が含まれています。
- 雨で作業が中止になった日の待機
- 資材置き場での積み込みや片付け、車両や道具の手入れ
- 社内の会議や安全教育
- 複数の現場をまたぐ移動(どの工事に付けるかを決めていない場合)
これらが合計2,500時間あったとすると、工事に付けられる時間は7,500時間です。2つの時間で割った単価を比べると、次のようになります。
| 割る時間 | 時間 | 時間単価 | 1年間で工事に配られる額 |
|---|---|---|---|
| 実際に働いた時間 | 1万時間 | 2,700円(2,700万円 ÷ 1万時間) | 7,500時間 × 2,700円 = 2,025万円 |
| 工事に付けられる時間 | 7,500時間 | 3,600円(2,700万円 ÷ 7,500時間) | 7,500時間 × 3,600円 = 2,700万円 |
実際に働いた時間で割った2,700円を使うと、工事に配られるのは2,025万円で、675万円が工事のどこにも乗りません。その分、工事ごとの粗利は良く見え、2,700円をもとにした見積の労務費も足りなくなります。工事に付けられない時間の費用も、最終的には工事の粗利でまかなうしかないため、時間単価は工事に付けられる時間で割って出します。
単価は、前期の実績をもとに年の初めに決め、1年間は同じ単価で配ります。昇給や採用で費用が大きく変わったときは、年の途中でも見直します。
工事ごとに配る:日報の時間 × 時間単価
時間単価が決まったら、毎月、日報に書かれた工事番号ごとの時間に単価を掛けて、工事ごとの労務費にします。手順をまとめると、次のとおりです。
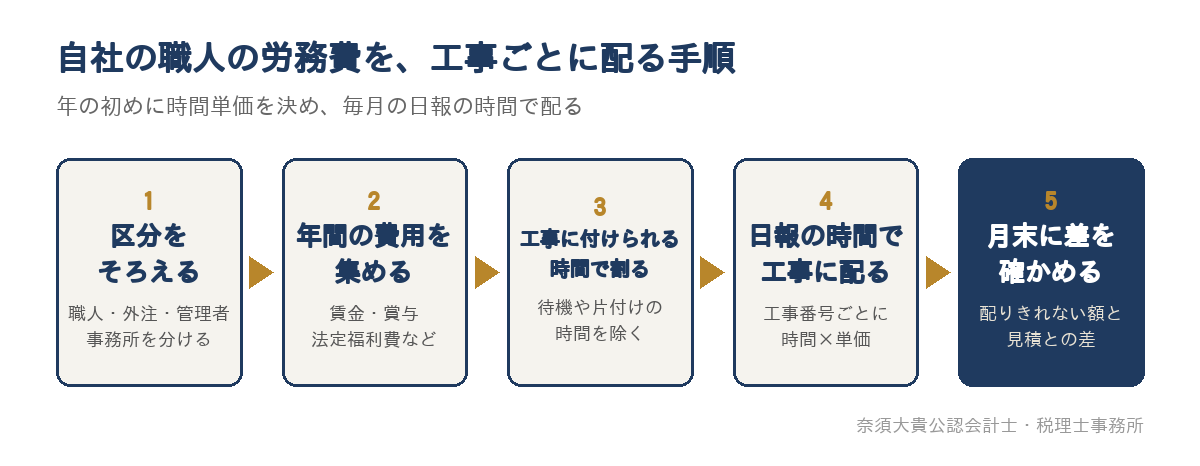
ある月の配り方を、仮の数字で見てみます。この月、職人の費用は実際に225万円(2,700万円 ÷ 12か月)かかり、日報では3つの工事に合計600時間付いていました。
| 工事 | 日報の時間 | 時間単価 | 配った労務費 |
|---|---|---|---|
| 工事A | 280時間 | 3,600円 | 100.8万円 |
| 工事B | 200時間 | 3,600円 | 72万円 |
| 工事C | 120時間 | 3,600円 | 43.2万円 |
| 合計 | 600時間 | 216万円 | |
| 実際にかかった費用 | 225万円 | ||
| 配りきれない差 | 9万円 |
配りきれない差は、雨の日が多い月や、工事の切れ目の月には大きくなり、工事が詰まった月には小さくなったり、配った額のほうが多くなったりします。月ごとの上下は気にしすぎず、数か月を足して、年の初めに見込んだ「工事に付けられない時間」の範囲に収まっているかを確かめます。差が毎月同じ向きに大きく出るなら、単価の見直しが必要です。
決算では、配りきれなかった差も含めて、実際にかかった費用が原価や費用になります。完成していない工事に配った労務費は未成工事支出金に含まれるため、差の扱いは、決算の前に税理士と決めておきます。日報の書き方や、工事番号の付け方などの原価管理の仕組み全体は、建設業の原価管理とは?工事ごとの粗利を毎月確かめる仕組みと、現場・経理・経営者の役割で解説しています。
見積の労務費が足りているかを確かめる
時間単価が出ると、見積に入れている労務費が、自社の職人の原価をまかなえているかを確かめられます。ある工事の見積で、職人2人が15日、合計30人工を見込み、1人工を22,000円としていた例です。1人工は1日8時間として計算します。
| 項目 | 見積 | 自社の原価 |
|---|---|---|
| 人工 | 30人工 | 30人工(240時間) |
| 1人工あたりの単価 | 22,000円 | 28,800円(3,600円 × 8時間) |
| 労務費 | 66万円 | 86.4万円 |
| 差 | 20.4万円足りない |
見積の段階で、1人工あたり6,800円、この工事だけで20.4万円の粗利が、労務費から削られていることが分かります。1人工の単価を、昔からの相場や、職人に払う日給だけで決めていると、法定福利費や工事に付けられない時間の費用が抜け落ちます。
見積の単価のほかに、人工の見込みそのものが合っているかも確かめます。完成した工事で、見積の人工と日報の人工を並べれば、工事の種類ごとに見込みが甘いかどうかが分かります。見積の内訳を原価の区分で作る方法は、建設業の見積書は内訳をどう分ける?原価の区分にそろえて、受注前に粗利と値引きの下限を確かめるで、受注後に区分ごとの予算を立てて実績と比べる方法は、実行予算とは?見積との違いと、毎月の実績と比べて次の見積に返す使い方で解説しています。
労務費の単価:公共工事設計労務単価と自社の単価は別のもの
「建設業の労務費の単価」として、よく目にするのが公共工事設計労務単価です。国土交通省が毎年決めている単価で、2026年は「令和8年3月から適用する公共工事設計労務単価について」として公表されました。公共工事の工事費を積算するための単価で、職種ごと、都道府県ごとに決められています。
同じ「単価」でも、公共工事設計労務単価と、この記事で計算した自社の時間単価は、中身も目的も違います。
| 比べる点 | 公共工事設計労務単価 | 自社の時間単価(この記事の計算) |
|---|---|---|
| 決める人 | 国土交通省 | 自社 |
| 何あたりか | 所定労働時間内8時間あたり | 工事に付けられる1時間あたり |
| 含むもの | 基本給相当額、基準内手当、賞与などの臨時の給与、食事の支給などの実物給与 | 賃金・手当、賞与、法定福利費、福利厚生費など、職人にかかる費用の全部 |
| 含まないもの | 時間外・休日・深夜の割増賃金、法定福利費(事業主負担分)などの現場管理費や一般管理費 | なし(職人にかかる費用は全部入れる) |
| 使い道 | 公共工事の積算、労務費に関する基準の計算のもと | 工事ごとの原価、見積の労務費の確認 |
単価の中身は、国土交通省の報道発表資料で確かめられます。自社の職人の賃金の水準を設計労務単価と比べたいときは、残業代と法定福利費を除いた賃金と賞与を、所定労働時間で割って8時間分にすると、中身をそろえて比べられます。一方、工事の原価として配るときは、法定福利費なども含めた時間単価を使います。2つの数字を混ぜないことが大切です。
改正建設業法の「労務費に関する基準」(標準労務費)との比べ方
2025年12月12日に施行された改正建設業法の部分で、労務費の扱いが大きく変わりました。国土交通省の改正建設業法「令和7年12月施行分」説明会の資料によると、主な内容は次のとおりです。
- 建設業者は、材料費や労務費などの内訳を記載した見積書を作るよう努める
- 見積書の材料費や労務費などの額は、その工事に通常必要と認められる額を著しく下回ってはならない。注文者も、著しく下回るような変更を求めてはならない
- 注文者だけでなく受注する建設業者も、通常必要と認められる原価に満たない金額で請負契約を結ぶことが、原則として禁じられる
この「通常必要と認められる労務費」の目安として、中央建設業審議会が作成し、2025年12月に実施を勧告したのが「労務費に関する基準」です。業界では「標準労務費」と呼ばれることもあります。国土交通省の労務費に関する基準ポータルサイトによると、公共工事・民間工事を問わず、発注者と元請、元請と下請、下請どうしのすべての請負契約が対象です。
基準値は、職種分野ごとに「公共工事設計労務単価 × 歩掛(単位施工量あたりに必要な手間)」で、単位施工量あたりの労務費として示されます。ただし、標準的な作業内容や施工条件を前提にした値で、個別の契約にはそのまま当てはめず、現場の条件に応じて補正することが求められています。行政が、著しく低い労務費での見積りや原価割れの契約を指導・監督するときの参考の指標にも使われます。
自社の数字と比べるときは、次の2点に分けて確かめます。
| 確かめること | 自社で出す数字 | 比べる相手 |
|---|---|---|
| 見積の労務費が低すぎないか | 見積の労務費を、施工量で割った単位あたりの額 | 基準値(現場の条件に応じて補正したもの) |
| 自社の手間の見込みが合っているか | 完成した工事の日報の時間を、施工量で割った実績の歩掛 | 基準の歩掛 |
基準値のもとになる設計労務単価には、法定福利費の事業主負担分が含まれていません。法定福利費や安全衛生経費などは、見積書に労務費とは別の内訳として記載するよう努めることとされている費用です。自社の時間単価には法定福利費まで含めているため、基準値と比べるときは、賃金の部分と法定福利費の部分を分けて見ます。
国土交通省は、技能者に支払われるべき年収の目安として、「CCUSレベル別年収」も示しています。基準は下請に頼む手間請けの単価にも関係するため、労務外注費の単価が職人の賃金をまかなえる水準かを考える材料にもなります。
よくある失敗
労務費の計算で、多くの会社がつまずくところをまとめます。
| よくある失敗 | 起きること | 対策 |
|---|---|---|
| 職人の給料を販売費及び一般管理費に入れたまま | 工事ごとの原価に労務費が乗らず、職人を多く使う工事ほど粗利が良く見える | 職人の人件費を労務費に入れ、日報の時間で工事に配る |
| 実際に働いた時間で単価を出す | 待機や片付けの時間の費用が、どの工事にも乗らない | 工事に付けられる時間で割って単価を出す |
| 見積の人工単価を日給だけで決める | 法定福利費や工事に付けられない時間の費用が抜け、見積の段階で粗利が削られる | 自社の時間単価 × 8時間と比べる |
| 手間請けの区分が年によって変わる | 労務費と外注費の割合が動き、前期と比べられない | 労務外注費の扱いを決めて続ける |
| 日報に工事番号がない | 時間を工事に配れず、労務費が会社全体の費用のまま残る | 日報の様式に工事番号の欄を作る |
| 設計労務単価と自社の時間単価を混ぜて使う | 法定福利費などの扱いがずれ、比べた結果を読み違える | 賃金の水準の確認と、原価の計算を分ける |
経営者が毎月見る数字
労務費の仕組みができたら、経営者は毎月、次の4つを確かめます。
- 今月の配りきれない差と、年の初めからの累計
- 職人の時間のうち、工事に付けられた時間の割合
- 進行中の工事ごとの、見積の人工と、今月までの日報の人工
- 完成した工事ごとの、見積の労務費と、配った労務費の差
2つ目の割合は、職人の手が空いている時間の目安です。この割合が下がっているなら、受注の量や、現場の段取りを見直すきっかけになります。工事ごとの粗利の見方は、工事台帳とは?経営者が毎月読む3つの数字と、資金繰りへのつなげ方と、建設業の利益率はどこを見る?工事ごとの粗利率を並べ、下がった段階を見つける方法で紹介しています。
なお、「労務費率」という言葉は、労災保険料の計算でも使われます。賃金総額を正確に把握することが難しい請負の建設の事業では、請負金額に労務費率を掛けた額を賃金総額とすることが認められています(厚生労働省「『請負による建設の事業』における労務費率を用いた労災保険料の算定について」)。経営の数字として見る、完成工事高に占める労務費の割合とは別のものです。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価が4つの区分で集計され、公認会計士・税理士の奈須大貴が、工事ごとの粗利と実行予算との差、年度末の利益と経審の点数の見通しを、経営者と一緒に確かめます。
自社の職人の労務費については、職人の人件費の区分や手間請けの扱いをそろえ、時間単価の出し方と、配りきれない差の決算での扱いを、経営者と決めるところからお手伝いします。年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
工事ごとの管理は、工事番号を決めて記録するところから段階を踏んで始めます。進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
自社の職人の労務費を、工事ごとに見たい建設会社の方へ
建設業の労務費は、区分をそろえ、自社の職人の時間単価を工事に付けられる時間で出し、日報の時間で工事ごとに配ると、経営の判断に使える数字になります。まずは前期の職人の人件費の合計と、職人が働いた時間のうち工事に付けられた時間を書き出し、1時間あたりの原価を計算してみてください。
「見積の人工単価が足りているか分からない」「職人の給料が工事ごとの原価に乗っていない」という方は、直近の決算書と日報、見積をもとに、時間単価の出し方と工事への配り方を一緒に整理します。