税理士に経営相談はできます。得意なのは、値上げ、採用、設備投資、借入、役員報酬、事業の撤退といった、試算表や資金繰り表の数字で答えを出せる判断です。一方で、契約書の法的な判断、労務の手続き、許認可の申請、M&Aの実務は、それぞれの専門家と連携して進めるのが基本です。
この記事では、公認会計士・税理士の奈須大貴が、税理士に相談できる経営の悩みとその線引き、相談を役立てるための準備、テーマ別に税理士が見る数字を解説します。
税理士に相談できる経営の悩みと、線引きの考え方
税理士は税金の専門家ですが、それと同時に会計の専門家でもあります。日本税理士会連合会も、中小企業支援のページで、税理士が税務だけでなく、財務、経営、金融の面から中小企業を支援する役割を挙げています。毎月の試算表を作り、決算書を作る立場だからこそ、会社の数字を使った経営の相談に応えられます。
線引きの目安は、その問いの答えが「数字で決まる」のか、「法律や手続きで決まる」のかです。たとえば「人を1人増やして、利益とお金はどうなるか」は数字で答えが出るため、税理士が得意とする相談です。「その人をどんな契約で雇い、どの保険に入れるか」は法律と手続きで決まるため、社会保険労務士の領域になります。
| 相談の内容 | 税理士が担うこと | 連携する専門家・相談先 |
|---|---|---|
| 値上げ、価格の見直し | 値上げ後の粗利と、数量が減ったときの影響の試算 | 取引先との契約条件の確認は、必要に応じて弁護士 |
| 採用、昇給 | 人件費の増加を粗利でまかなえるかの試算 | 雇用契約、就業規則、社会保険の手続きは社会保険労務士 |
| 設備投資、出店 | 返済の元手と返済額の比較、税金への影響 | 営業に許認可が必要な場合の申請は行政書士 |
| 借入 | 必要な金額、資金繰り表、返済できるかの確認 | 融資の審査と実行は金融機関 |
| 取引のトラブル、契約書 | 取引の会計処理と税金の扱い | 契約の有効性や紛争への対応は弁護士 |
| 会社の売却、事業の承継 | 株価の目安、売却や承継の方法ごとの税金の比較 | 相手探しや交渉は仲介会社など、契約は弁護士、登記は司法書士 |
実際の経営の悩みは、数字と法律の両方にまたがることがほとんどです。採用の相談でも、人件費の試算は税理士、雇用の手続きは社会保険労務士というように分かれます。そのため、まず数字の部分を税理士と固め、残った論点を「どの専門家に何を聞くか」の形に整理してから相談すると、話が早く進みます。経営相談を判断につなげる流れは、次のとおりです。
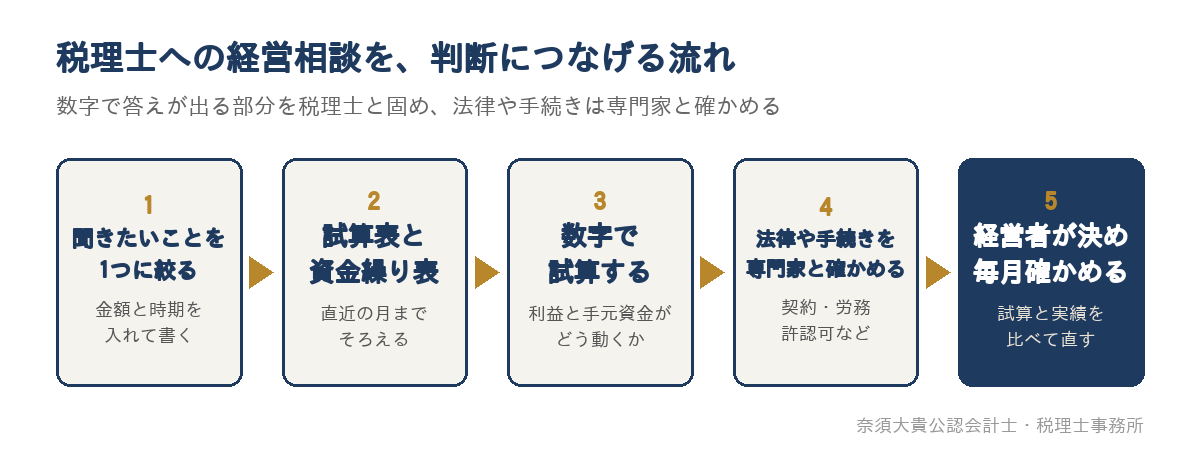
税理士が出すのは「判断の材料」で、決めるのは経営者
税理士への経営相談で受け取れるのは、判断の材料と見通しです。「値上げすべきか」「人を採るべきか」を最後に決めるのは、会社の状況と市場を一番知っている経営者です。
税理士が得意なのは、「その判断をすると、利益と手元のお金がどう動くか」を数字で示すことです。反対に、新しい商品の企画、広告の打ち方、営業のやり方といった、数字よりも市場や現場の知識が中心になる相談では、税理士が出せるのは売上や費用の目安までになることが多いでしょう。こうした相談では、税理士の試算を「いくらまでなら使えるか」の上限として使い、中身は業界に詳しい人と詰めるのが現実的です。
テーマ別、税理士が経営相談で見る数字
同じ「経営相談」でも、テーマによって税理士が見る数字と、試算の形は変わります。経営者がよく相談するテーマごとに整理すると、次のとおりです。
| テーマ | まず見る数字 | 試算の形(確かめる問い) |
|---|---|---|
| 値上げ | 商品ごとの粗利率、販売数量 | 値上げ後、数量が何%減るまでなら粗利の額を保てるか |
| 採用、昇給 | 粗利、人件費、限界利益率 | 増える人件費をまかなうには、売上がいくら増える必要があるか |
| 設備投資 | 税引後の利益、減価償却費、今の借入の返済額 | 新しい返済を足しても、返済の元手の範囲に収まるか |
| 借入 | 資金繰り表の月末残高、借入金の一覧 | いつ、いくら足りなくなるか。何年で返せるか |
| 役員報酬 | 会社の利益の見通し、会社と個人の税金と社会保険料 | 会社と個人を合わせて、手元に残るお金がどう変わるか |
| 事業の撤退 | 部門ごとの限界利益、その部門だけにかかる固定費 | やめると、会社全体の利益は増えるのか減るのか |
たとえば値上げでは、売価100円、変動費60円の商品を5%値上げすると、1個あたりの粗利は40円から45円になります。今と同じ粗利の額を保つのに必要な数量は、40円 ÷ 45円 ≒ 0.889で、今の約89%です。つまり、数量の落ち込みが約11%までなら、値上げ前より粗利の額は減りません。
採用では、1人あたり年450万円(給与に、会社が負担する社会保険料などを含めた額)の人件費が増え、限界利益率が40%の会社なら、450万円 ÷ 40% = 1,125万円の売上の増加が必要になります。役員報酬は、原則として事業年度の途中で自由に変えられないため、期が始まる前に、その年の利益の見通しとあわせて決めておくことが大切です。
毎月の試算表から経営者が確かめる問いと数字は、財務コンサルとは?税務顧問との違いと、中小企業で毎月行うことで紹介しています。ここでは、相談の中でも判断を誤りやすい事業の撤退を、仮の数字で見てみます。
計算例:赤字の部門をやめると、利益は増えるか
ある会社に、部門Aと部門Bの2つの事業があり、部門Bの損益が赤字に見えているとします。部門Bの1年間の数字は、次のとおりです(仮の数字)。
| 項目 | 部門Bの金額 | 部門Bをやめたときの扱い |
|---|---|---|
| 売上 | 3,000万円 | なくなる |
| 変動費 | 2,100万円 | なくなる |
| 限界利益 | 900万円 | なくなる |
| 部門Bだけにかかる固定費(人件費、倉庫の家賃など) | 1,000万円 | なくなる(人を他の部門に移さない場合) |
| 本社の家賃や経理などの共通費の配分 | 300万円 | 部門Bをやめても残る |
| 部門Bの損益(共通費の配分後) | −400万円 |
共通費を配分した後の損益は400万円の赤字で、やめれば400万円の利益が増えるように見えます。しかし、共通費の300万円は部門Bをやめても会社に残ります。実際に変わるのは、なくなる限界利益900万円と、なくなる固定費1,000万円の差だけで、会社全体の利益は100万円増えるにとどまります。
さらに、部門Bの人件費1,000万円のうち600万円分の人を部門Aに移す場合は、減る固定費は400万円です。このときは、限界利益900万円を失って固定費が400万円減るだけなので、会社全体の利益は500万円減ります。撤退の判断では、配分後の損益ではなく「やめると、なくなる数字」と「やめても残る数字」を分けて試算することが欠かせません。
撤退には、契約の解約や従業員の配置、設備の処分といった、数字以外の論点も伴います。先に紹介した流れのとおり、数字の試算を税理士と固めたうえで、契約は弁護士、雇用の手続きは社会保険労務士と確かめていきます。
経営相談を役立てるための準備
税理士への経営相談で、もっとも時間を取られるのは「今の数字を確かめる」作業です。相談の前に次の3つをそろえておくと、面談の時間を判断の話に使えます。
| 準備するもの | なぜ必要か | 用意できていない場合 |
|---|---|---|
| 直近の月までの試算表 | 今の売上、粗利、固定費、現預金を出発点にするため | 決算書と、締められている月までの試算表で始め、締めの遅れも相談のテーマにする |
| 資金繰り表(3〜6か月先まで) | 判断した後に、手元のお金が足りなくならないかを確かめるため | 通帳の残高と、入金と支払の予定を書き出したもので代わりにする |
| 聞きたいことを1つに絞ったメモ | 試算の前提(金額、時期、人数)を最初にそろえるため | 面談の最初に、税理士と一緒に問いを1つに絞る |
3つ目の「聞きたいことを1つに絞る」は、特に効果が大きい準備です。「人を増やしたい」という相談のままでは、試算の前提が決まりません。「月給30万円の人を4月に1人採用すると、決算までの利益と、半年後の手元資金はどうなるか」と書けば、税理士はその場で試算に入れます。
試算表をどの順番で確かめればよいかは、試算表の見方|経営者が毎月5分で確認する5つの順番で解説しています。また、顧問税理士から必要な提案を受けるために、ふだんから経営者が伝えておきたい予定や悩みは、税理士から連絡が来るのは決算前だけ?提案や情報提供が少ないと感じたらで紹介しています。
顧問契約の中で受けられる相談と、別の契約になりやすい相談
税理士への経営相談は、顧問契約の中で受けられるものと、別に依頼する形になりやすいものに分かれます。境目は、毎月の数字の確認の延長でできることか、まとまった調査や書類づくりが必要かどうかです。
| 顧問契約の中で受けやすい相談 | 別の契約になりやすい相談 |
|---|---|
| 毎月の試算表をもとにした、売上や利益、資金繰りの確認 | 金融機関に出す事業計画書や経営改善計画の作成 |
| 採用や値上げなど、1つの判断についての試算 | 複数年の利益計画や、部門ごとの管理の仕組みづくり |
| その年の利益と納税額の見通し | 会社の株価の評価や、事業の承継の計画づくり |
| 役員報酬の決め方の相談 | M&Aの前の財務の調査 |
| 設備投資や借入をする前の、返済できるかの確認 | 補助金などの申請に使う計画書の作成 |
どこまでが顧問契約に含まれるかは、税理士事務所や契約の内容によって異なります。相談の前に、その内容が今の契約の範囲に入るのか、別の依頼になるのかを確かめておくと安心です。顧問契約で1年の中に行われることと、契約の前に確かめたい業務範囲は、顧問税理士とは?スポットの依頼との違いと、1年の中で行われることで解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。税務顧問の中で月次決算を行い、毎月の試算表をもとに、売上や粗利、固定費、資金繰りを経営者と一緒に確認しています。値上げや採用、設備投資、借入といった判断の前には、この記事の表のように数字を置き換えて、利益と手元のお金がどう動くかを試算する財務コンサルの支援も行っています。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。役員報酬や設備投資の時期も、この見通しの上で検討します。当事務所は認定経営革新等支援機関で、代表は大手監査法人で会計監査とIPO支援を経験しています。法律や労務の判断が必要な論点は、どの専門家に何を確かめるべきかを整理してお伝えします。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。支援の内容は、税務顧問サービスのページでご案内しています。
数字を使って経営の相談をしたい方へ
税理士に経営相談をするときは、数字で答えが出る部分を税理士と固め、法律や手続きの部分を専門家と確かめる、という分け方を意識すると相談が役立ちます。まずは直近の試算表を手元に置き、聞きたいことを金額と時期の入った1つの問いに書き出してみてください。
「値上げや採用を、数字で確かめてから決めたい」「今の顧問契約では、経営の相談まで手が回っていない」という方は、直近の試算表や決算書をもとに状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。