建設業の会計ソフトは、製品の名前や価格で選ぶ前に、工事番号の付け方、原価の区分、共通費の扱い、誰が入力するかを決め、その決まりどおりに工事ごとの原価を集計できるかで選ぶのが確実です。もう1つの判断の軸は、ソフトから出てきた工事ごとの数字を、毎月誰と一緒に確かめるかです。
この記事では、公認会計士・税理士の奈須大貴が、選ぶ前に決めておくことと、確かめる機能の確認表、ソフトの組み合わせ方の違い、導入の順番とよくある失敗を解説します。製品の比較やランキングではなく、自社に合う仕組みを考えるための記事です。
建設業の会計が、一般の会計と違うところ
建設業の会計ソフトに求められることは、建設業の会計の特徴から決まります。一般の会社と最も違うのは、売上と原価を工事ごとにつかみ、完成するまでの原価を資産として持ち越す点です。
| 建設業で使う勘定科目 | 意味 | 一般の会社でいうと |
|---|---|---|
| 完成工事高 | 完成し、引き渡した工事の請負代金 | 売上高 |
| 完成工事原価 | 完成した工事にかかった材料費・労務費・外注費・経費 | 売上原価 |
| 未成工事支出金 | まだ完成していない工事にかかった原価 | 仕掛品 |
| 完成工事未収入金 | 完成工事高に計上した工事の請負代金のうち、まだ受け取っていない額 | 売掛金 |
| 未成工事受入金 | 引き渡していない工事について、先に受け取った請負代金 | 前受金 |
| 工事未払金 | 工事の原価のうち、まだ支払っていない額 | 買掛金 |
建設業の許可を受けている会社は、毎事業年度の終了後に、建設業法施行規則の様式に沿った財務諸表を提出します。その中の完成工事原価報告書では、完成工事原価を材料費・労務費・外注費・経費の4つに分けて示します。各科目の中身は、国土交通省の「建設業法施行規則別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類」で定められています。決算書でこれらの科目をどう読むかは、建設業の会計は何が違う?決算書の科目の読み替えと、経営者が確かめる3つの数字で解説しています。
つまり建設業の会計ソフトには、ふだんの伝票から工事ごとの原価を集め、4つの区分で集計し、完成していない工事の原価を未成工事支出金として分けておく働きが求められます。この働きを、どのソフトで、どの組み合わせで担うかが、選ぶときの論点になります。
選ぶ前に決めておく4つのこと
会計ソフトを入れ替えても工事ごとの数字が見えるようにならない会社の多くは、ソフトの機能が足りないのではなく、何を工事ごとに集めるかという決まりがないまま入力を始めています。ソフトを選ぶ前に、次の4つを決めておきます。
| 決めること | 決め方の例 | 決めないと起きること |
|---|---|---|
| 工事番号の付け方 | 「着工年度+連番」で付ける。追加工事は元の番号に枝番を付ける。数万円の小工事は月ごとに「小工事」でまとめる | 同じ工事が別の名前で入力され、集計が分かれる |
| 原価の4区分 | 材料費・労務費・外注費・経費に分け、どの支払いをどこに入れるかを一覧にする | 同じ外注でも月によって区分が変わり、比べられない |
| 共通費の扱い | 複数の現場で使う車両や重機の費用、現場監督の給与を、工事に割り振るか、割り振るならどの基準で割り振るかを決める | 工事ごとの粗利が、割り振り方しだいで毎月変わる |
| 誰が入力するか | 請求書に工事番号を書くのは現場の担当者、会計に入力するのは経理担当、確かめるのは税理士事務所、と役割を分ける | 工事番号の分からない伝票がたまり、月末に締まらない |
原価の区分で迷いやすいのが、外注費と労務費の境目です。上の国土交通省の分類では、工種や工程ごとに仕事の完成を頼む契約のうち、その大部分が労務費であるものは、労務費の中の「労務外注費」として書けることになっています。どちらで扱うかを自社で決め、毎月同じ扱いを続けることが大切です。
共通費は、正しい割り振り方が1つに決まっているわけではありません。完成工事高の割合で割り振る、作業日数の割合で割り振る、割り振らずに販売費及び一般管理費にする、などの方法があり、どれを選んでも、毎月同じ基準を続ければ工事どうしを比べられます。
確かめる機能の確認表
4つの決まりができたら、候補のソフトや組み合わせが、その決まりどおりに集計できるかを確かめます。製品の説明を読むときや、試用版を使うときに、次の表を手元に置いて確かめてください。
| 確かめる機能 | 確かめること | 必要な理由 |
|---|---|---|
| 工事別の集計 | 伝票を入力するときに工事番号を指定でき、工事ごとに原価と完成工事高が集計されるか | 工事ごとの粗利をつかむための土台 |
| 原価の区分 | 材料費・労務費・外注費・経費の4区分で集計できるか | 完成工事原価報告書と、実行予算との比較に使う |
| 完成工事原価報告書 | 決算のときに、完成工事原価報告書の形で出力できるか、または組み替えやすいか | 決算の後に提出する財務諸表の作成を楽にする |
| 未成工事支出金の振替 | 月末や期末に、完成していない工事の原価を未成工事支出金に振り替え、完成したときに完成工事原価に戻せるか | 月ごと・期ごとの粗利を正しく出す |
| 工事台帳との連動 | 会計の伝票から工事台帳が作られるか。別のソフトで作る場合は、二重に入力せずにつながるか | 会計と工事台帳の数字が合わなくなるのを防ぐ |
| 建設業の勘定科目 | 完成工事高、未成工事受入金などの科目が最初から用意されているか、追加できるか | 決算書と財務諸表を建設業の形で作る |
| 実行予算との比較 | 工事ごとに実行予算を登録し、実績と比べられるか | 工事の途中で利益の下がりに気づく |
| インボイス制度と電子帳簿保存法 | 仕入先の登録番号の確認や、電子で受け取った請求書の保存に対応しているか | 外注先や仕入先が多い建設業では、確認の手間が大きい |
| 税理士事務所とのデータ共有 | 顧問の税理士事務所が同じデータを見られるか、どの形で受け渡すか | 毎月の数字を早く一緒に確かめる |
インボイス制度と電子帳簿保存法の内容は、国税庁の「インボイス制度」と「電子帳簿等保存制度特設サイト」で確かめられます。ソフトが対応していても、請求書をどこに集め、誰が確認するかという社内の流れは別に決める必要があります。
未成工事支出金の振替で、利益はどれだけ変わるか
確認表の中で、特に見落とされやすいのが未成工事支出金の振替です。仮の数字で、振り替えた場合と振り替えなかった場合を比べてみます。
当期の完成工事高は5,000万円、当期に支払った原価は4,600万円で、そのうち600万円は期末の時点でまだ完成していない工事Bの原価だったとします。工事Bは翌期に完成し、請負金額は1,000万円、翌期にかかった原価は250万円でした。
| 項目 | 振り替えた場合 | 振り替えなかった場合 |
|---|---|---|
| 当期の完成工事原価 | 4,000万円 | 4,600万円 |
| 当期の粗利 | 1,000万円(粗利率20%) | 400万円(粗利率8%) |
| 翌期の工事Bの原価 | 850万円(600万円+250万円) | 250万円 |
| 翌期の工事Bの粗利 | 150万円(粗利率15%) | 750万円(粗利率75%) |
| 2期の粗利の合計 | 1,150万円 | 1,150万円 |
2期を合わせた粗利は同じ1,150万円ですが、振り替えないと、当期の利益は実際より低く、翌期の利益は実際より高く出ます。工事Bは本当は粗利率15%の工事なのに、翌期の数字だけを見ると75%の優良な工事に見えてしまいます。
同じことは毎月の試算表でも起きます。月末に振り替えないと、着工した月は赤字、完成した月は大きな黒字になり、月ごとの数字から工事の良し悪しを読めません。工事が期をまたぐ会社では、振替がソフトの中で無理なくできるかが、月次の数字を使えるかどうかを分けます。
3つの組み合わせ方と、それぞれ気をつけること
建設業の会計の仕組みは、大きく3つの組み合わせ方に分けられます。どれが優れているということではなく、会社の規模や工事の件数、誰が入力するかによって合うものが変わります。
| 組み合わせ | 仕組み | 合いやすい会社 | 気をつけること |
|---|---|---|---|
| 汎用の会計ソフト+工事台帳(表計算ソフトや工事台帳ソフト) | 会計は汎用のソフトで行い、工事ごとの原価は別の台帳で集める | 工事の件数が少なく、1件ごとの金額が大きい会社 | 会計と台帳に二重に入力することになり、月末に数字が合わなくなりやすい。未成工事支出金の振替は手作業になる |
| 建設業向けの会計ソフト | 会計の伝票に工事番号を付けて入力すると、工事ごとの原価と工事台帳が同時にできる | 工事の件数が多く、経理担当が会計と原価をまとめて扱う会社 | 伝票ごとに工事番号を付ける決まりを守ることが前提。工事番号の分からない伝票の扱いを決めておく |
| 汎用の会計ソフト+原価管理ソフト | 見積・発注・原価を原価管理ソフトで扱い、仕訳を会計ソフトに連携する | 見積や発注の段階から現場の担当者が入力する会社 | 2つのソフトの間で、科目や工事番号の対応表を保つ必要がある。連携の設定を誰が見直すかを決めておく |
迷う場合は、今の工事台帳を誰が、どれくらいの時間をかけて作っているかから考えます。表計算ソフトへの転記に毎月何日もかかっているなら、会計の伝票から工事台帳ができる仕組みにすると、二重の入力がなくなります。一方で、見積や発注を現場が細かく管理したい会社では、原価管理の仕組みを中心に考えるほうが合うこともあります。
導入の順番と、よくある失敗
会計ソフトの導入は、次の順番で進めます。ソフトを決めるのは、集計の決まりを作った後です。
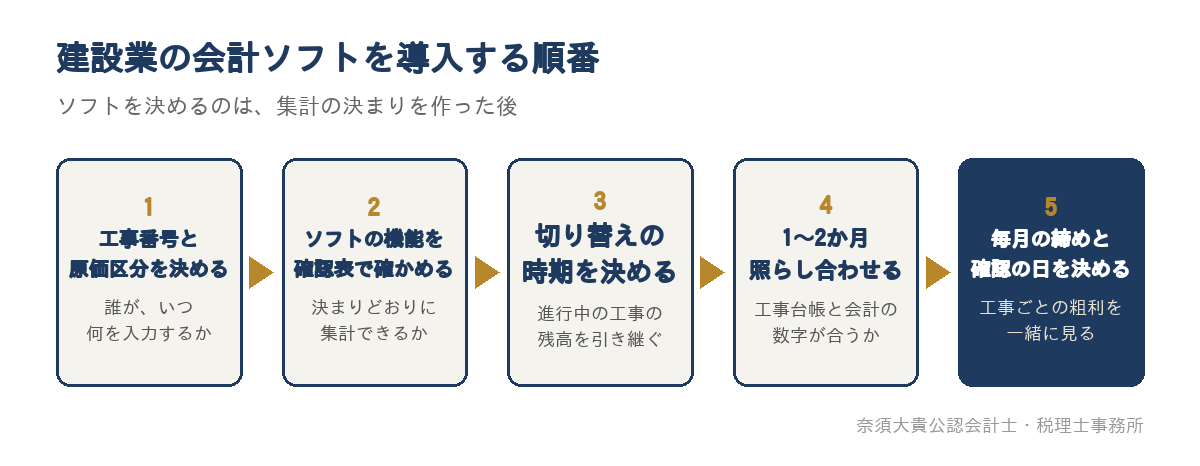
切り替えの時期は、事業年度の初めが基本です。期の途中で切り替える場合は、進行中の工事ごとに、それまでの原価の累計(未成工事支出金)と入金の累計を新しいソフトに引き継ぎます。最初の1〜2か月は、今までの工事台帳と新しいソフトの数字を照らし合わせ、工事ごとの原価が合っているかを確かめます。
よくある失敗と、防ぎ方は次のとおりです。
| よくある失敗 | 起きること | 防ぎ方 |
|---|---|---|
| ソフトを先に決め、決まりを後回しにする | 工事番号や区分が入力する人ごとにばらつき、集計が使えない | 4つの決まりを先に文書にし、それを前提に機能を確かめる |
| 現場の担当者に知らせていない | 請求書や納品書に工事番号が書かれず、経理担当が毎回確かめる手間が増える | 外注先や仕入先にも、請求書に工事名や工事番号を書いてもらうよう頼む |
| 機能を全部使おうとする | 入力の項目が増えすぎて、月末に締まらなくなる | 最初は工事ごとの原価の集計と振替だけに絞り、実行予算との比較は慣れてから始める |
| 古い工事台帳をやめられない | 二重の入力が続き、どちらの数字が正しいか分からなくなる | 照らし合わせの期間を決め、終わったら古い台帳を止める |
| 顧問の税理士事務所と相談せずに選ぶ | データの受け渡しに手間がかかり、試算表が遅くなる | 選ぶ前に、データを共有できるか、どの形で受け渡すかを確かめる |
ソフトよりも、毎月数字を確かめる仕組みが大事
建設業向けのソフトを入れても、工事ごとの数字を毎月見る人がいなければ、経営の判断にはつながりません。ソフトが集計してくれるのは過去の数字であり、その数字から「どの工事で利益が下がっているか」「来月の支払いに足りるか」を読み取るのは人の仕事です。
毎月の確認で見るのは、工事ごとの粗利の見込み、完成していない工事の原価の大きさ(未成工事支出金)、そして資金繰りです。そのためには、月末から何日目までに入力を終え、何日目に誰と数字を確かめるかという日程を、ソフトを選ぶのと同じくらい先に決めておく必要があります。
数字を一緒に見る相手は、社内の経理担当でも、顧問の税理士事務所でも構いません。大切なのは、その相手が建設業の科目や未成工事支出金の意味を理解し、工事ごとの数字について質問できることです。会計ソフトを選ぶことは、毎月誰と数字を見るかを選ぶことでもあります。
工事ごとの実行予算と実績の比べ方は実行予算とは?見積との違いと、毎月の実績と比べて次の見積に返す使い方で、会社全体の試算表の確かめ方は試算表の見方|経営者が毎月5分で確認する5つの順番で解説しています。ソフトの入れ替えに限らない経理の手間の減らし方は、毎月の経理、もっとラクにできませんか?税理士と考える経理効率化とクラウド会計で紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。TKCの案内では、会計の伝票に工事ごとの明細を入力すると建設原価が計算され、現場別の工事台帳が作成できることや、未成工事支出金から完成工事への振り替え、実行予算を超えている工事などを見つけるチェック、インボイス制度と改正電子帳簿保存法への対応、経営事項審査の評価のシミュレーションが紹介されています。
当事務所では、まず工事番号の付け方と原価の区分、共通費の扱いを顧問先と一緒に決め、そのうえでDAIC2クラウドに入力していただきます。公認会計士・税理士の奈須大貴が、毎月の数字から工事ごとの粗利と実行予算との差、資金繰りを経営者と一緒に確かめ、年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。経審の点数の見通しも、あわせて確かめます。
今お使いのソフトから切り替えるかどうか、切り替える時期や過去のデータの扱いは、今の記録の方法を伺ったうえで一緒に決めます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
工事ごとの管理を始める進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
会計ソフトを選び直したい建設会社の方へ
建設業の会計ソフトは、機能の多さよりも、自社で決めた集計の決まりどおりに工事ごとの数字が出るか、その数字を毎月確かめる相手がいるかで選ぶと失敗が少なくなります。まずは、今の工事番号の付け方と、原価をどの区分に入れているかを書き出し、確認表の項目のうち、今の仕組みでできていないことに印を付けてみてください。
「会計ソフトと工事台帳の数字が合わない」「建設業向けのソフトに替えるべきか迷っている」「工事ごとの数字を毎月一緒に見てくれる相手がほしい」という方は、今の記録の方法を伺い、どこから仕組みを整えるかを一緒に整理します。