
税務調査は、通知が届いた時点で税理士に頼むのが基本です。理由は、調査の結果の多くが当日のやりとりではなく、通知から当日までの準備で決まるからです。申告書と帳簿・通帳を突き合わせ、説明しにくい取引を先に洗い出しておけば、当日は事実と資料にもとづいて落ち着いて説明できます。
この記事では、公認会計士・税理士の奈須大貴が、通知から当日までに税理士と何をどの順に確かめるかを日程表で示し、顧問税理士のいない会社が調査を機に依頼した場合に、調査の後で何を直せば次に備えられるかを解説します。
税務調査で税理士に頼めること
税理士は、会社に代わって税務署とやりとりをする「税務代理」ができる専門家です。税務調査で頼めることは、大きく分けて次の4つです。
| 時期 | 税理士に頼めること | 会社が自分で行う場合 |
|---|---|---|
| 通知の直後 | 調査担当者との連絡の窓口、日程の相談 | 社長や経理担当者が電話でやりとりする |
| 当日まで | 申告書と帳簿の突き合わせ、説明しにくい取引の洗い出し、資料の準備 | 何を見られるか分からないまま資料を集める |
| 当日 | 立会い、質問の意図の確認、税法にもとづく説明 | 質問に一人で答え、その場で判断する |
| 調査の後 | 指摘の内容の確認、修正申告をするかどうかの判断、原因の改善 | 指摘をそのまま受け入れるか迷う |
国税庁の「税務調査手続に関するFAQ(一般納税者向け)」では、会社の事前の同意があれば、事前の通知は、税務代理権限証書を出している税理士に行えば足りるとされています。同意が書かれていない場合は、会社と税理士の両方に通知が行われます。顧問税理士がいる会社では、通知を税理士が受けて、すぐに準備を始められます。
通知の電話で伝えられることと、その場で決めなくてよいこと
国税庁のFAQによると、実地の調査を行う場合には、原則として調査の開始前に相当の時間的余裕を置いて、電話などで次の内容が通知されます。
- 実地の調査を行うこと
- 調査を始める日時と場所
- 調査の対象となる税目と課税期間
- 調査の目的
- 調査担当者の氏名と所属する税務署(複数で来る場合は代表者と人数)
通知の電話を受けたら、まずこれらを書き留めます。特に「税目と課税期間」は、準備する資料の範囲を決める情報です。法人税と消費税なのか、源泉所得税も入るのか、何期分なのかで、準備の量が大きく変わります。
日程は、その電話で決めてしまう必要はありません。FAQでは、業務上やむを得ない事情などがあれば、申し出れば変更を協議するとされており、申出は口頭でかまわないとされています。税理士に依頼する前であれば、「税理士と相談してから日程を返事したい」と伝えて、いったん電話を終えるのが落ち着いた進め方です。
なお、FAQには、調査の適正な遂行に支障を及ぼすおそれがあると判断した場合には事前の通知をしないこともある、とも書かれています。この記事では、通知がある一般的な調査を前提にしています。
通知から当日までの日程表
通知から当日までの日数は、調査によって違います。ここでは、仮に通知から当日まで3週間ある場合の進め方を日程表にしました。日数が短いときは、同じ順番のまま期間を詰めて進めます。
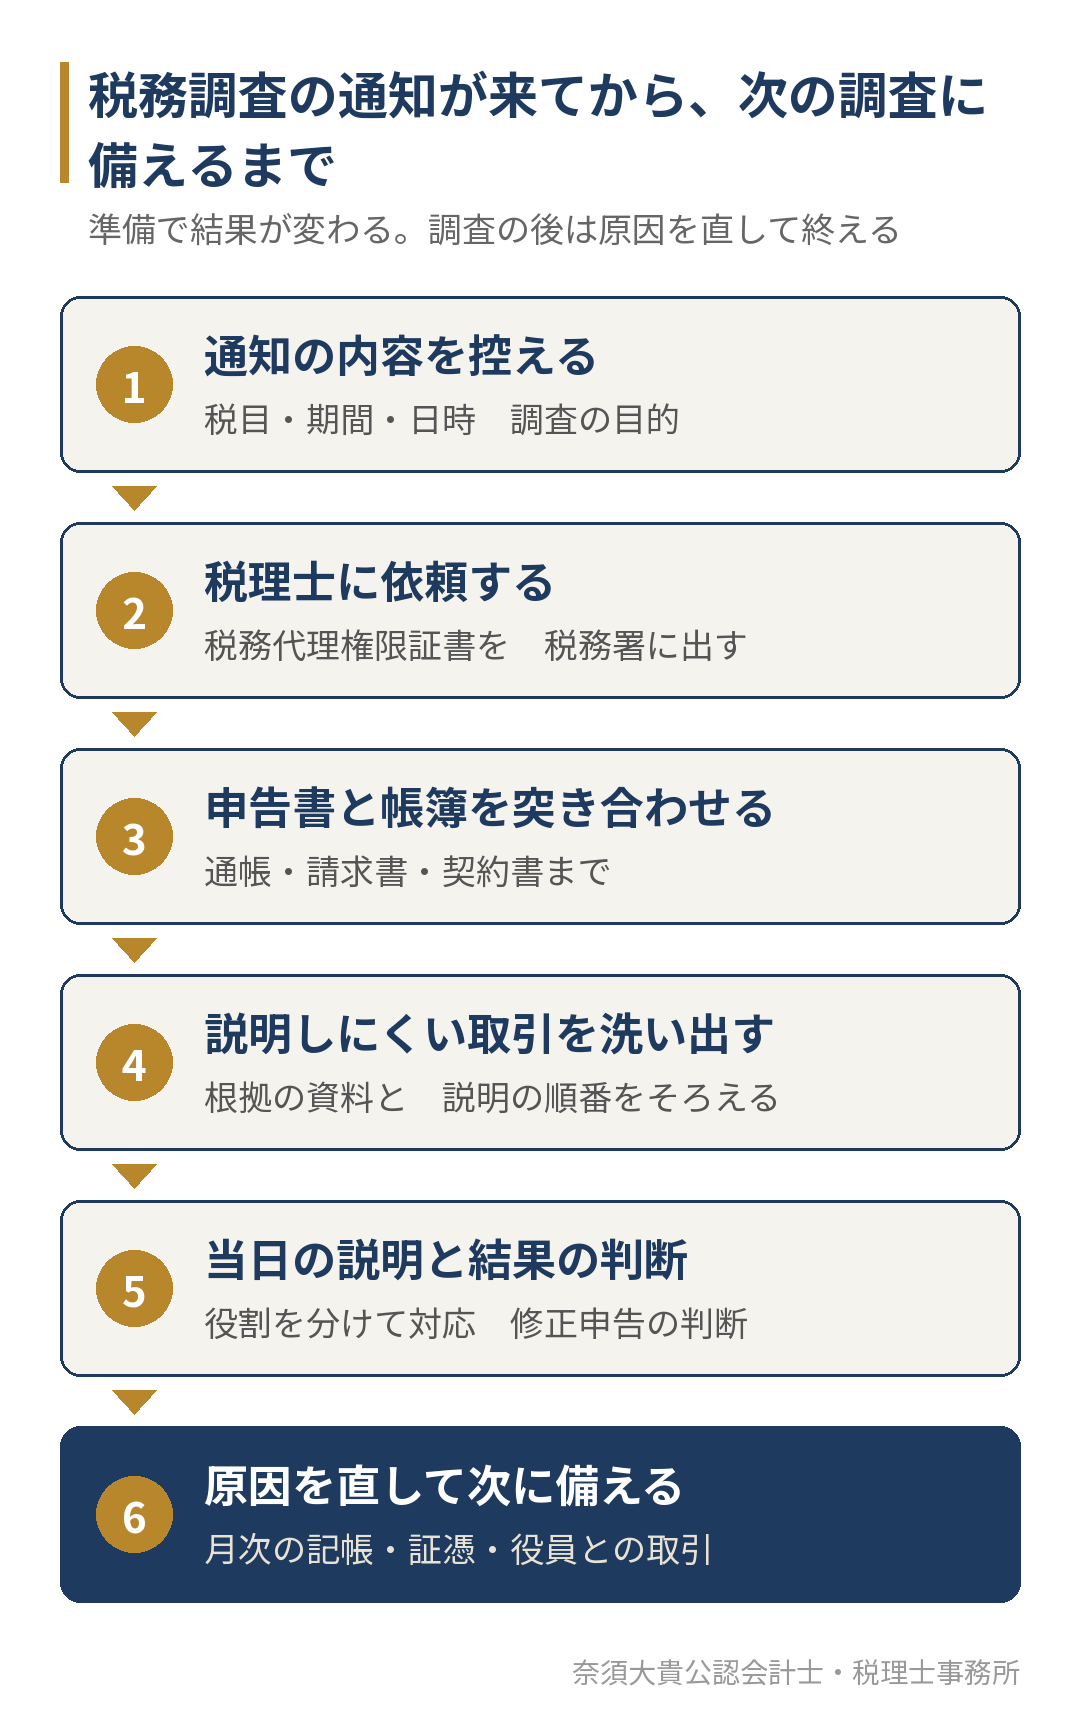
| 時期(仮の日程) | 会社がすること | 税理士がすること |
|---|---|---|
| 通知の当日 | 通知の内容を書き留め、日程の返事を保留する | 依頼を受け、税務代理権限証書を税務署に出す。調査担当者と日程を調整する |
| 1週目 | 対象期間の申告書、決算書、総勘定元帳、通帳、請求書、契約書をそろえる | 申告書の数字と帳簿・通帳を突き合わせ、ずれがないかを確かめる |
| 2週目 | 税理士から質問された取引について、当時の事情と資料を探す | 説明しにくい取引を一覧にし、根拠の資料と説明の順番を整える |
| 3週目 | 当日の流れと役割を税理士と確認する | 見られやすい点の答え方の確認、誤りが見つかった場合の対応方針を決める |
| 当日 | 会社の事業の説明、質問への事実の回答 | 立会い、質問の意図の確認、税法にもとづく説明 |
準備の中心は、1週目の突き合わせと2週目の洗い出しです。調査担当者が確かめるのは、申告書の数字が帳簿と証憑(請求書や領収書などの取引の証拠)にもとづいているかどうかです。会社の側で先に同じ確認をしておけば、当日に初めて誤りに気づく事態を避けられます。
申告書と帳簿・通帳の突き合わせで見ること
突き合わせでは、申告書から帳簿へ、帳簿から通帳と証憑へと、数字をさかのぼって確かめます。中小企業の調査で確かめられやすい点と、準備で確かめることは次のとおりです。
| 確かめられやすい点 | 準備で確かめること |
|---|---|
| 売上の計上時期 | 期末の前後の請求書と入金を見て、売上がどちらの期に入っているか |
| 通帳の入出金 | 帳簿に載っていない入金や、内容の分からない出金がないか |
| 経費の中身 | 個人の支出が混ざっていないか、領収書の宛名や内容が事業と結びつくか |
| 役員との取引 | 役員への貸付・借入、役員が使う車や家賃の負担、役員報酬の支給額 |
| 外注費と給与 | 外注先との契約や請求書があり、雇用と同じ働き方になっていないか |
| 在庫と期末の残高 | 棚卸の記録があり、決算書の金額と合っているか |
突き合わせで誤りが見つかることもあります。その場合は、隠すのではなく、誤りの内容と金額を整理し、当日にどう説明するか、修正申告が必要になるかを税理士と先に話し合っておきます。誤りに気づきながら説明を変えることは、後で大きな問題になりかねません。
説明しにくい取引の洗い出し
突き合わせの次に、数字は合っていても、当時の事情を説明しにくい取引を洗い出します。たとえば、毎年はない大きな支出、取引先への金額の大きい値引き、役員の親族への給与、現金での支払いなどです。
洗い出した取引は、「何のための取引か」「金額をどう決めたか」「それを示す資料は何か」の3点で整理します。資料がない場合でも、当時のメールや見積書、社内のメモなど、事情を示せるものを探します。税理士は、それぞれの取引が税法上どう扱われるかを確かめたうえで、説明の順番を整えます。
この作業は、帳簿を作った人だけでは気づきにくいものです。外から見て「なぜこの支出があるのか」と思う取引を税理士が先に指摘することで、当日の質問を予想できます。
当日の役割分担
当日は、会社と税理士で役割を分けておくと、やりとりが整理されます。
| 場面 | 社長 | 経理担当者 | 税理士 |
|---|---|---|---|
| 事業の説明 | 事業の内容、取引先、売上の流れを話す | 必要に応じて補足する | 説明の範囲がずれないよう整える |
| 帳簿と資料の確認 | 同席する | 求められた資料を出す | 質問の意図を確かめ、資料の位置づけを説明する |
| 取引についての質問 | 事実を答える | 処理の経緯を答える | 税法上の扱いを説明する |
| 指摘を受けたとき | その場で判断しない | 資料を探して後日出す | 根拠を確かめ、回答の時期を調整する |
大切なのは、分からないことを推測で答えないことです。「確認して後日お答えします」と伝え、資料を探してから回答してかまいません。指摘を受けた点も、その場で認めるかどうかを決める必要はなく、税理士と根拠を確かめてから対応を決めます。
調査の後:指摘の受け止め方と修正申告
国税庁のFAQによると、調査の結果、更正決定等をすべきと認められる誤りがある場合には、その金額や理由など、誤りの内容の説明が行われます。そのうえで、修正申告(または期限後申告)を勧められるのが一般的な流れです。
修正申告を勧められても、応じるかどうかは会社が決められます。ただし、FAQでは、修正申告を行った場合には、更正の請求はできても、不服申立てはできないとされています。指摘の内容に納得できるか、税法の扱いに争う余地があるかを税理士と確かめてから判断してください。また、FAQでは、ある税目・課税期間について実地の調査を行った場合には、原則としてその税目・課税期間の再調査は行わないとされています。
追加の税金が出る場合は、本税のほかに加算税や延滞税がかかることがあります。納付の時期と金額を早めに確かめ、資金繰りの中で納付の資金を準備しておきます。
調査を機に税理士に頼んだら、次に直すこと
顧問税理士のいない会社が、通知を受けてから税理士に依頼した場合、調査を乗り切ることが目的になりがちです。しかし、指摘には必ず原因があります。原因を直さなければ、次の調査でも同じ点を確かめられます。
| 指摘の例 | よくある原因 | 直し方 |
|---|---|---|
| 売上の計上時期がずれていた | 入金の日に売上を計上していた | 請求書や引渡しの日で計上し、毎月の試算表で期末の前後を確かめる |
| 内容の分からない出金があった | 帳簿を年に1回まとめて付けていた | 毎月記帳し、その月のうちに内容を確かめる |
| 経費に個人の支出が混ざっていた | 会社と個人のカードや口座を分けていなかった | 口座とカードを分け、立替えは精算の記録を残す |
| 役員との取引の扱いが違っていた | 役員への貸付や車の負担の取り決めがなかった | 取り決めを書面にし、毎月の帳簿で残高を確かめる |
| 証憑が見つからなかった | 領収書や請求書の保存の方法が決まっていなかった | 受け取った月に保存し、電子で受け取ったものはデータで保存する |
どの原因も、決算のときだけでなく毎月の経理で防げるものです。毎月の記帳と月次決算で数字を確かめる習慣があれば、調査の通知を受けたときの準備も短くなります。日頃からの備えの考え方は、税務:備えあれば、憂いなし 「税務調査」も怖くない!3つの「備え」で紹介しています。建設業の会社の場合は、建設業の税務調査で確かめられる3つの点と、通知が来る前に毎月そろえておく資料もあわせてご覧ください。
税理士に頼むときに伝えること
通知を受けてから税理士に相談するときは、次の情報を伝えると、準備の範囲と進め方をすぐに決められます。
- 通知で伝えられた税目、課税期間、日時、調査の目的
- 対象期間の申告書と決算書が手元にあるか
- 帳簿を誰が、どの方法で付けていたか(自社、会計ソフト、記帳代行など)
- 通帳、請求書、領収書がそろっているか
- 自分で気になっている取引や、申告で迷った点
依頼の費用は、税理士事務所によって決め方が違いますが、主に、対象となる期間の長さ、帳簿と資料の状態、確かめる取引の量、立会いの日数、修正申告が必要になるかどうかで変わります。帳簿と資料がそろっているほど準備の時間が短くなるため、毎月の経理が整っている会社ほど負担は軽くなります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では、月次決算を通じて毎月の記帳と試算表を確かめ、売上の計上時期や証憑の保存など、調査で確かめられやすい点を日頃から整えます。年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めながら決算に備えます。
申告書の作成にあたっては、税理士が確かめた内容を書面にして申告書に添付する制度(書面添付制度)も活用しています。税務調査の通知が届いた会社や、調査の後に経理の仕組みを見直したい会社のご相談も、まず状況を伺ったうえで、対応の範囲をお伝えします。
拠点は福岡市南区大橋で、福岡市全域と、春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しています。オンラインでの面談にも対応しており、来所は完全予約制です。
一方で、事実と違う説明をして税額を減らしてほしいという依頼や、「決算と申告だけを、できるだけ安く」という依頼には、当事務所は合わない可能性があります。顧問契約での支援の内容は、税務顧問サービスのページでご案内しています。顧問税理士の役割は顧問税理士とは?スポットの依頼との違いと、1年の中で行われることで、今の税理士からの変更を考えている場合は税理士変更のページで解説しています。
よくあるご質問
顧問税理士がいない会社でも、調査の通知が来てから税理士に頼めますか?
頼めます。通知の後に税務代理権限証書を税務署に出せば、その税理士が会社の代理として調査担当者とやりとりできます。ただし、当日までの日数が短いほど準備に使える時間も短くなるため、通知を受けたらできるだけ早く相談してください。
今の顧問税理士がいるのに、調査の対応を別の税理士に頼むことはできますか?
できます。ただし、申告書を作った税理士はその経緯を知っているため、まずは今の顧問税理士に対応の方針を確かめるのが自然です。調査を機に顧問契約そのものを見直したい場合は、調査の後に経理の仕組みも含めて考えると、次の調査への備えにつながります。
税務調査の通知を受けた方、調査の後に経理を見直したい方へ
税務調査は、当日の受け答えよりも、通知から当日までの準備で結果が変わります。通知の内容を書き留め、日程の返事を保留し、税理士と申告書・帳簿・通帳を突き合わせるところから始めてください。そして、調査が終わった後は、指摘の原因を毎月の経理で直すことが、次の調査への一番の備えになります。
「税務調査の通知が届いたが、何から準備すればよいか分からない」「調査で指摘を受けたので、毎月の記帳と試算表の仕組みから見直したい」という方は、通知の内容と帳簿の状態をお聞かせください。福岡市南区大橋を拠点に、福岡市と近郊に対応しており、オンラインでの面談も可能です。